


Alta do risco no mercado de crédito impacta fundos imobiliários e principalmente fiagros; é hora de ficar conservador?
Fiagros demandam atenção, principalmente após início da guerra no Irã, e entre os FIIs de papel, preferência deve ser pelo crédito de menor risco

Nos últimos meses, o mercado começou a dar alguns sinais de alerta. Entre guerras, eventos de crédito mais frequentes e a persistência de juros elevados, o ambiente ficou mais desafiador, especialmente para quem está exposto a ativos de maior risco.
A combinação de custo financeiro alto, menor liquidez e algumas surpresas negativas trouxe uma mudança relevante de humor no segmento de crédito, exigindo mais cautela e seletividade dos investidores.
Foi nesse contexto que revisitei o cenário de crédito e seus impactos nos fundos imobiliários (FIIs), olhando tanto para os riscos que começam a aparecer quanto para as oportunidades que ainda fazem sentido no atual momento de mercado.
Atualizações no cenário macro devem repercutir no mercado de crédito
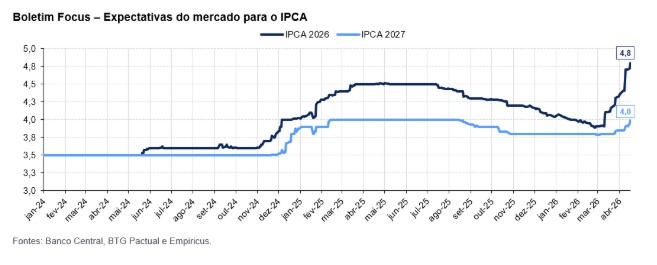
O processo de desinflação que marcou boa parte de 2025 começa a dar sinais de esgotamento. O IPCA de março veio em 0,88% no mês, puxado principalmente pela alta dos combustíveis, que pressiona o custo de transporte e contamina outros itens da cesta. No acumulado de 12 meses, a inflação já está em 4,14%.
A equipe de economistas do BTG revisou as projeções: 4,7% para 2026 e 4,1% para 2027. O Comitê de Política Monetária do Banco Central (Copom) realizou um novo corte na taxa Selic na última quarta-feira (29), mas adotou um tom mais restritivo no comunicado. A tendência é de juros altos por mais tempo.
No mercado de crédito, as despesas financeiras elevadas e uma originação restrita impactam o custo do crédito, que permanece alto.
Leia Também
A inadimplência tem mostrado aumento em algumas linhas, tal como no agronegócio. Em um cenário de pressão de curto prazo, a continuidade da deterioração deve ser considerada.
De olho nos Fiagros
Em conversa com Jean Miranda, responsável pela cobertura de commodities no Digital Research do BTG Pactual, concluímos que vale uma atenção adicional aos Fiagros.
O cenário do setor agrícola em 2026, inicialmente marcado por expectativa de recuperação após anos de compressão de margens, foi revertido pelo conflito no Oriente Médio.
O bloqueio do Estreito de Ormuz e os ataques à infraestrutura energética provocaram forte alta nos preços de petróleo, gás e derivados, elevando significativamente os custos de produção agrícola.
O impacto é direto sobre insumos-chave como diesel e fertilizantes, que representam parcela relevante do custo ao produtor.
O diesel subiu cerca de 70% em importantes mercados, enquanto fertilizantes nitrogenados, como a ureia, avançaram mais de 70%, pressionados pelo encarecimento do gás natural e por restrições de oferta.
No Brasil, esses itens podem responder por mais de 80% do custeio em culturas como soja e algodão.
Ao mesmo tempo, os preços das commodities agrícolas não acompanharam essa escalada. Soja, milho e trigo apresentaram variações limitadas, insuficientes para compensar o aumento dos custos, resultando em nova compressão de margens para o produtor.
Esse ambiente agrava a situação financeira do setor, especialmente para produtores alavancados. Já há aumento relevante nos casos de recuperação judicial, refletindo custos mais altos e crédito mais restrito.
Lembro que o segmento de Fiagros é majoritariamente composto por operações de crédito (CRAs, os Certificados de Recebíveis do Agronegócio), com nível de risco um pouco mais apimentado. Portanto, há uma perspectiva de elevação de risco no curto prazo.
Em síntese, o setor enfrenta um duplo choque — operacional e financeiro — que deve pressionar a rentabilidade ao longo de 2026.
No curto prazo, o balanço de riscos segue negativo. No médio prazo, porém, a compressão de margens pode levar a um ajuste de oferta global, abrindo espaço para uma eventual recuperação dos preços agrícolas.
Caso queira aprofundar no assunto, o Jean divulgará, nos próximos dias, um relatório especial sobre o agronegócio e os impactos dos últimos eventos. Fique atento ao BTG Content para novidades.
Dinâmica do mercado imobiliário e fundos imobiliários (FIIs) de papel
Nos últimos anos, os Certificados de Recebíveis Imobiliários (CRIs) e as Letras de Crédito Imobiliário (LCIs) ganharam espaço como fonte relevante de financiamento para o setor imobiliário.
O crescimento foi impulsionado pelo maior conhecimento dos investidores sobre o produto — favorecido pela atratividade da renda fixa nos últimos anos — e pela estagnação da caderneta de poupança como alternativa de captação. O resultado: mais volume, mais demanda por esses ativos e spreads (prêmios de risco) fechando.
Os CRIs estão presentes em boa parte da indústria de FIIs por meio dos fundos de papel. Inclusive, quem olha para a carteira desses fundos encontra o crédito residencial como principal exposição. Mas o setor não é homogêneo, e entender essa diferença é fundamental.
De um lado, o segmento econômico vive um momento de recordes, turbinado pelo Minha Casa Minha Vida. As operações de cessão de recebíveis dessas empresas têm estruturas sólidas de subordinação e histórico robusto.
Do outro, média e alta renda mostram desaceleração: a velocidade de venda diminui, os estoques crescem e algumas companhias com estrutura de capital mais frágil começam a sentir a pressão — especialmente em São Paulo. O recente aumento dos custos de construção, representado pelo INCC (Índice Nacional de Custos da Construção), também não favorece.
A estrutura de garantias do mercado imobiliário segue sendo um amortecedor importante para os indicadores das operações, mas nota-se um aumento de eventos de crédito na indústria.
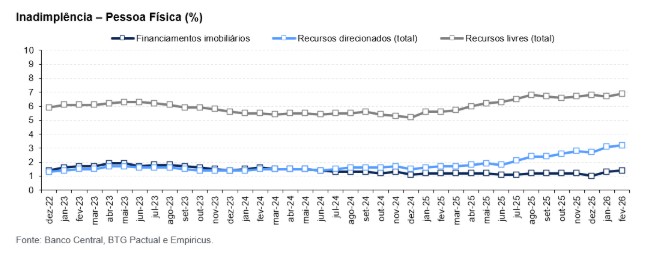
Vale lembrar que o fluxo de um CRI não depende apenas da ocupação do imóvel — depende da capacidade de pagamento do devedor. Eventos pontuais de crédito atrelados a locatários podem aparecer e impactar a percepção de risco dos títulos.
Foco no High Grade
De forma geral, o segmento de recebíveis apresenta bons rendimentos e um nível de precificação atrativo atualmente.
O nível de dividend yield está na casa de dois dígitos — lembrando que há isenção de imposto de renda nos rendimentos. No curto prazo, o potencial aumento da inflação também deve favorecer os proventos dos fundos indexados à inflação, beneficiados pela correção monetária dos contratos.
Olhando para métricas de preço, boa parte dos FIIs ainda negocia com desconto, em especial nos perfis de maior risco (high yield).
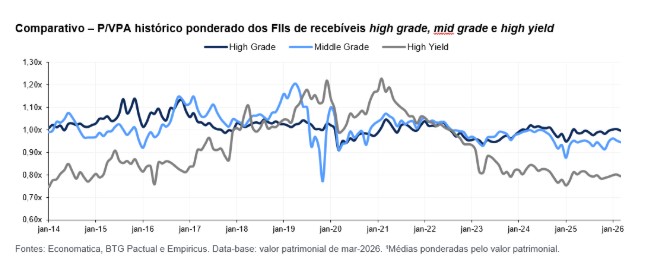
Ainda assim, diante do cenário, na Empiricus mantemos a recomendação de maior seletividade para os ativos do setor e reforçamos nossa preferência por FIIs de recebíveis high grade (de menor risco). Entre as justificativas, destacamos:
- Diferencial de yield limitado: com apenas 220 bps separando o dividend yield do high grade (~12,3%) do high yield (~14,5%), o investidor assume um risco de crédito significativamente maior por um retorno adicional modesto;
- Previsibilidade e estabilidade: FIIs high grade apresentam menor ocorrência de eventos de crédito e garantias robustas, proporcionando maior estabilidade dos resultados e previsibilidade dos fluxos;
- Baixa visibilidade para melhora dos indicadores de risco: o cenário doméstico ainda não indica melhora significativa dos indicadores de risco, o que pode pressionar os ativos mais sensíveis.
Em termos de precificação, o mercado já reflete os diferentes níveis de risco, com spreads mais baixos para high grade e mais altos para mid grade e high yield.
Mas o prêmio de risco não compensa plenamente a maior exposição a eventos de crédito, especialmente em um cenário econômico desafiador.
Apesar da visão construtiva para o mercado imobiliário, o cenário de crédito demanda disciplina, acompanhamento constante e atuação ativa dos gestores para mitigar riscos e capturar oportunidades, com foco em estratégias high grade e gestão ativa como diferencial na geração de valor.
Atualmente, o segmento de crédito é o mais representativo nas carteiras recomendadas de FIIs da Empiricus. Caso queira dar uma olhada nas recomendações, convido você a acessar o Empiricus+. Com apenas um acesso, você explora todas as recomendações de investimento dos analistas da Empiricus.
Um abraço,
Caio
 3 de novembro de 2026 - 8:34
O MELHOR DO SEU DINHEIRO
Outro patamar: Ibovespa volta do feriado com petróleo, juros, resultado do Itaú e eleições nos EUA no radar
3 de novembro de 2026 - 8:34 2 de novembro de 2026 - 9:45
O MELHOR DO SEU DINHEIRO
É preciso olhar pra fora: o viés doméstico do investidor brasileiro e o que mexe com os seus investimentos na semana
2 de novembro de 2026 - 9:45 2 de novembro de 2026 - 9:14
VISÃO DE DONO
O orçamento aceita tudo: como acertar no planejamento do budget da sua empresa
2 de novembro de 2026 - 9:14 1 de novembro de 2026 - 8:00
DÉCIMO ANDAR
O Casamento Vermelho dos mercados: o que fazer com os fundos imobiliários (FIIs) depois das urnas
1 de novembro de 2026 - 8:00 30 de outubro de 2026 - 8:46
O MELHOR DO SEU DINHEIRO
O preço da oportunidade: bolsa em queda, dólar em alta e leilões de imóveis antes do feriado
30 de outubro de 2026 - 8:46 30 de outubro de 2026 - 7:21
SEXTOU COM O RUY
O cenário para a bolsa brasileira mudou; saiba como se preparar
30 de outubro de 2026 - 7:21 29 de outubro de 2026 - 8:07
O MELHOR DO SEU DINHEIRO
Amigo da onça na bolsa: balanço da Vale (VALE3), Fed, tecla SAP e agenda cheia mexem com mercados após fuga de Flávio Bolsonaro
29 de outubro de 2026 - 8:07 28 de outubro de 2026 - 19:30
EXILE ON WALL STREET
Rodolfo Amstalden: Moro num Brasil tropical e trôpego, mas moro no Brasil
28 de outubro de 2026 - 19:30 28 de outubro de 2026 - 8:54
O MELHOR DO SEU DINHEIRO
Rota de fuga: investidores repercutem decisão do Fed, balanços, imposto sobre dividendos, formação do governo e paradeiro de Flávio Bolsonaro
28 de outubro de 2026 - 8:54 27 de outubro de 2026 - 8:59
O MELHOR DO SEU DINHEIRO
Não precisa ser assim: Ibovespa junta os cacos da ressaca eleitoral
27 de outubro de 2026 - 8:59
27 de outubro de 2026 - 7:10
INSIGTHS ASSIMÉTRICOS
O choque passou pela bolsa, mas o veredito virá do fiscal
27 de outubro de 2026 - 7:10 26 de outubro de 2026 - 8:21
O MELHOR DO SEU DINHEIRO
Nunca antes: bolsa, dólar e juros reagem à reeleição de Lula com circuit-breaker no radar dos investidores
26 de outubro de 2026 - 8:21 23 de outubro de 2026 - 7:51
O MELHOR DO SEU DINHEIRO
O jogo só termina quando acaba: WEG em queda, IPCA-15 e cautela na bolsa no último pregão antes do segundo turno entre Lula e Flávio Bolsonaro
23 de outubro de 2026 - 7:51 23 de outubro de 2026 - 6:03
SEXTOU COM O RUY
A bolsa tem bons motivos para continuar subindo, mas a WEG (WEGE3) serve como alerta
23 de outubro de 2026 - 6:03 22 de outubro de 2026 - 8:27
O MELHOR DO SEU DINHEIRO
Uma nova aposentadoria complementar: novas pesquisas eleitorais e início da temporada de balanços movimentam os mercados
22 de outubro de 2026 - 8:27 21 de outubro de 2026 - 20:00
EXILE ON WALL STREET
Rodolfo Amstalden: Na média, continua tudo meio igual
21 de outubro de 2026 - 20:00 21 de outubro de 2026 - 8:44
O MELHOR DO SEU DINHEIRO
Um passo de cada vez: início da temporada de balanços e pesquisa Quaest mexem com os mercados hoje
21 de outubro de 2026 - 8:44 20 de outubro de 2026 - 8:23
O MELHOR DO SEU DINHEIRO
O joio, o trigo e os inadimplentes: eleições, temporada de balanços, revolta na França e petróleo em alta movimentam os mercados hoje
20 de outubro de 2026 - 8:23 20 de outubro de 2026 - 7:33
INSIGTHS ASSIMÉTRICOS
Protestos na França: quando a dívida cobra a conta das economias desenvolvidas
20 de outubro de 2026 - 7:33 19 de outubro de 2026 - 8:28
O MELHOR DO SEU DINHEIRO

