


Grupo Mateus: Santander estabelece novo preço-alvo para GMAT3 e prevê valorização de 33% para as ações em 2025; saiba se é hora de comprar
O banco reduziu o preço-alvo para os papéis da varejista de alimentos em relação à 2024, mas mantém otimismo com crescimento e parceria estratégica

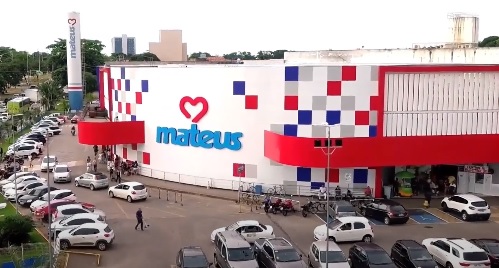
Para o Grupo Mateus (GMAT3), 2024 tem sido um ano e tanto. Além de fechar um acordo para assumir a aquisição do Novo Atacarejo no Nordeste, a rede de supermercados tem superado concorrentes como Carrefour (CRFB3) e o Assaí (ASAI3) em projeções sobre alta em faturamento, segundo o Santander, em relatório divulgado nesta segunda-feira (18).
No documento assinado pelos analistas Ruben Couto, Eric Huang e Vitor Fuziharo, o banco estabeleceu um novo preço-alvo para as ações GMAT3 em 2025.
O valor é de R$ 9,60, um potencial de valorização de 33% sobre o último fechamento da ação e uma redução de 4% ante o preço-alvo anterior para 2024, de R$10,10.
Apesar da revisão, o Santander reitera a classificação “outperform” para as ações do Grupo Mateus, equivalente a compra. A expectativa dos analistas é de que a rede de atacado e varejo alimentar continuará a apresentar fortes números operacionais, superando os pares.
A instituição também ressaltou que o Grupo Mateus é a ação favorita (top pick) do banco para o setor de varejo alimentar brasileiro devido ao forte crescimento projetado de receita.
- Americanas (AMER3) tem salvação? Confira reportagens exclusivas do Seu Dinheiro em cobertura sobre a temporada de balanços; acesse aqui gratuitamente
A parceria com o Novo Atacarejo
Segundo o Santander, as perspectivas são positivas para a aquisição do Novo Atacarejo, que prevê a criação de uma joint venture com 50 lojas em Pernambuco, Paraíba e Alagoas.
Leia Também
O banco estima que o acordo pode adicionar R$ 0,50 ao preço-alvo para as ações GMAT3. Em um cenário mais otimista, o impacto poderia chegar a R$ 1,30 por ação, o que pode ser um gatilho positivo para o valor das ações, afirmam os analistas da instituição.
Grupo Mateus: alavancagem e estimativas de crescimento
No relatório, o Santander afirma que a alavancagem financeira tem sido um grande desafio para varejistas no Brasil, especialmente em cenários de juros elevados. Porém, o Grupo Mateus está em uma posição mais favorável devido à baixa alavancagem financeira, que atualmente está em 0,6x, bem inferior a concorrentes como Assaí (3,5x) e Carrefour (2,6x).
A empresa também tem uma exposição limitada à Selic, com menos de 20% da dívida total indexada à taxa básica de juros, o que reduz o impacto dos juros altos no resultado líquido.
Embora o Grupo Mateus seja a top pick do Santander no setor, o banco fez uma leve redução nas estimativas operacionais devido ao ambiente macroeconômico desafiador.
Por outro lado, os analistas revisaram o lucro líquido para cima em 19%, incorporando medidas da empresa para mitigar impactos da Lei 14.789/2023 (como o escudo fiscal de Juros sobre Capital Próprio e créditos tributários de prejuízos acumulados).
O banco também reduziu em cerca de 4% as estimativas de receita, prevendo crescimento mais lento no formato de atacarejo, e cortou em 5% as projeções de lucro líquido. Segundo os analistas, o avanço mais lento da alavancagem operacional e o impacto de juros mais altos podem limitar os resultados futuros da varejista.
 24 de setembro de 2026 - 12:32
VENDE BRKM5, RECEBE DÍVIDA
OPA da Braskem (BRKM5) com data marcada: vale a pena trocar as ações pelo que o novo controlador oferece?
24 de setembro de 2026 - 12:32 24 de setembro de 2026 - 9:02
MAIS DE R$ 9 BILHÕES EM RECEITA
Yduqs (YDUQ3), dona da Estácio, anuncia fusão com a Afya e cria gigante em educação médica no Brasil; veja quanto cai no seu bolso
24 de setembro de 2026 - 9:02 23 de setembro de 2026 - 16:21
ALÉM DA PRIVATIZAÇÃO
Privatização da Copasa (CSMG3) chama atenção do mercado, mas Bradesco BBI tem ainda mais motivos para apostar em alta de mais de 38% para a ação
23 de setembro de 2026 - 16:21 23 de setembro de 2026 - 14:25
O PREÇO DA “GENEROSIDADE”
Petrobras (PETR4) caminha para um dos maiores dividendos do mundo. A ação ficou cara demais para comprar agora?
23 de setembro de 2026 - 14:25 23 de setembro de 2026 - 13:58
NOVO FILÃO DE CRESCIMENTO
Maior alta do Ibovespa hoje: Magazine Luiza (MGLU3) sobe na bolsa após decisão de agência do governo; entenda o que mexe com a varejista
23 de setembro de 2026 - 13:58 23 de setembro de 2026 - 12:33
GOVERNANÇA CORPORATIVA
O conselheiro é independente mesmo? Indicação pelo controlador é comum; saiba quando ela vira um problema para a empresa
23 de setembro de 2026 - 12:33
23 de setembro de 2026 - 11:35
SOB PRESSÃO
Braskem (BRKM5) vira campo de batalha: MP questiona processo e credores exigem que Petrobras (PETR4) e IG4 paguem parte da conta
23 de setembro de 2026 - 11:35 22 de setembro de 2026 - 19:27
PROVENTOS
Mais de R$ 600 milhões aos acionistas: confira quem tem direito a receber o JCP da Localiza (RENT4)
22 de setembro de 2026 - 19:27 22 de setembro de 2026 - 17:03
TERMÔMETRO DAS ELEIÇÕES
O mercado já escolheu seu cavalo eleitoral? Banco do Brasil (BBAS3) dispara 26% na bolsa, mas a conta não fecha só com as urnas
22 de setembro de 2026 - 17:03 22 de setembro de 2026 - 14:16
UM BOM NEGÓCIO?
Santander quer comprar seu papel SANB11 — mas o que o minoritário ganha ao trocar as ações por BDRs?
22 de setembro de 2026 - 14:16 22 de setembro de 2026 - 14:01
EXPANSÃO
Vale (VALE3) compra 30% da Ligga por R$ 972,36 milhões e prevê expandir capacidade em quatro vezes; qual o plano da mineradora?
22 de setembro de 2026 - 14:01 22 de setembro de 2026 - 11:43
ABRE E FECHA
JBS (JBSS32) fecha capital e J&F quer ser aberta no Brasil: o que muda para o investidor em ações e debêntures na B3
22 de setembro de 2026 - 11:43 21 de setembro de 2026 - 19:37
DE A PARA B
Entre JBS e J&F: o xadrez financeiro dos irmãos Batista na B3
21 de setembro de 2026 - 19:37 21 de setembro de 2026 - 19:13
PREPAREM O BOLSO
Dividendos e JCP: empresas anunciam mais de R$ 600 milhões aos acionistas; saiba quem paga e quando receber
21 de setembro de 2026 - 19:13
21 de setembro de 2026 - 17:41
SINERGIAS
Fusão com a Afya pode turbinar lucro da Yduqs (YDUQ3) e deixar ação mais barata, segundo Itaú BBA; veja o possível prêmio
21 de setembro de 2026 - 17:41 21 de setembro de 2026 - 15:57
A PENEIRA DOS BANCÕES
Itaú, Bradesco ou Banco do Brasil: BofA escolhe seu favorito na B3 — e deixa uma ação de escanteio
21 de setembro de 2026 - 15:57 21 de setembro de 2026 - 14:04
ALÉM DAS FRONTEIRAS
Petrobras acena com descobertas de gás na Colômbia. Aonde a estatal quer chegar?
21 de setembro de 2026 - 14:04 21 de setembro de 2026 - 11:04
ACESSO AO MERCADO DE CAPITAIS
J&F, dos irmãos Batista, pede registro de companhia aberta na CVM: entenda o plano da gigante para ser mais que uma holding
21 de setembro de 2026 - 11:04
21 de setembro de 2026 - 10:42
MAIS UM PASSO
Braskem (BRKM5) vai deixar a B3? CVM dá sinal verde para OPA. Saiba o que isso significa para os acionistas minoritários da petroquímica
21 de setembro de 2026 - 10:42 21 de setembro de 2026 - 10:29
MARGEM EQUATORIAL











