


Ação da Marfrig (MRFG3) está “no ponto” de compra, diz Goldman Sachs — e revela três motivos por trás do otimismo com a dona da BRF
A visão otimista é sustentada por uma tríade de fatores: um desempenho melhor no mercado de carne bovina nos EUA, um portfólio mais forte na América do Sul e a melhora do balanço patrimonial


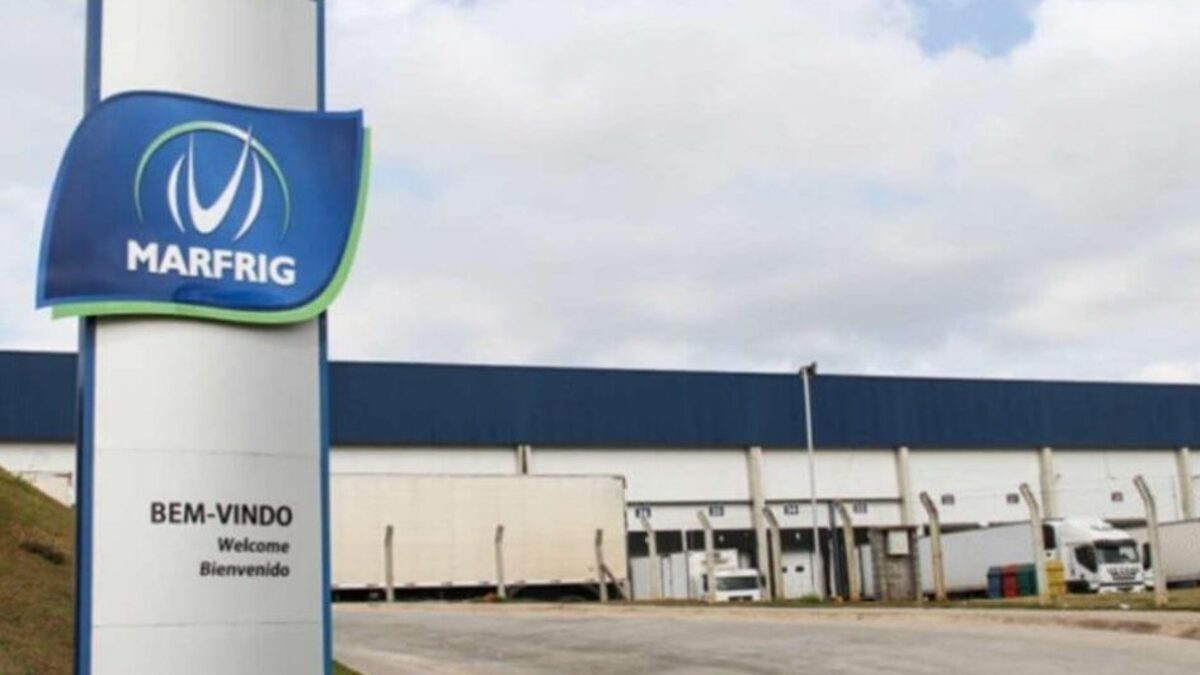
A ação da Marfrig (MRFG3) finalmente encontra-se “no ponto” para quem quer se tornar sócio da dona da BRF — pelo menos, na visão do Goldman Sachs.
O banco acaba de iniciar a cobertura das ações com recomendação de compra. Os analistas fixaram um preço-alvo de R$ 18,10 para os próximos 12 meses, o que equivale a um ganho potencial de 31,8% em relação ao último fechamento.
- Veja mais: analista aponta que a bolsa está ainda mais barata e recomenda 10 ações para comprar “com desconto”
Vale destacar que as ações não são exatamente uma pechincha. Os papéis já se valorizaram 49% na bolsa brasileira desde o início do ano, com o frigorífico atualmente avaliado em pouco mais de R$ 13 bilhões.
A Marfrig opera em alta na B3 hoje. Por volta das 13h55, os papéis subiam 4,95% e lideravam a ponta positiva do Ibovespa, a R$ 14,41.
Por trás do otimismo com a Marfrig (MRFG3)
A visão otimista do Goldman é sustentada por uma tríade de fatores: um desempenho acima do esperado do mercado de carne bovina nos Estados Unidos, um portfólio mais forte na América do Sul e a melhora do balanço da empresa.
O mercado bovino nos EUA, que atualmente representa 54% do Ebitda dos últimos 12 meses (excluindo a BRF) na conta dos analistas, passa por uma desaceleração cíclica de vários anos.
Leia Também
Segundo o Goldman Sachs, há sinais de que os fazendeiros começaram a reconstruir o rebanho, indicando que o fornecimento de gado pode potencialmente se tornar positivo até meados de 2027.
“Perspectivas encorajadoras para a safra de 2024 e 2025 aliadas a melhores volumes de chuvas em regiões-chave e, mais recentemente, expectativas de novos cortes nas taxas de juros nos EUA oferecem todas as condições necessárias para os fazendeiros iniciarem um novo ciclo de reconstrução do rebanho.”
Para os analistas, a National Beef — operação norte-americana da Marfrig — deverá registrar Ebitda e fluxo de caixa livre positivos, permitindo a continuidade na distribuição de dividendos nos próximos dois anos.
Isso porque a National Beef tem se mostrado uma 'vaca leiteira' resiliente ao ciclo econômico, na visão do Goldman Sachs, entregando dividendos todos os anos desde que a Marfrig adquiriu o controle da companhia, em 2019.
O pagamento de proventos pela National Beef ainda deve ajudar a melhorar a alavancagem da Marfrig nos próximos anos. No segundo trimestre, o indicador mensurado pela dívida líquida sobre o Ebitda chegou a 3,4 vezes — acima da zona de conforto de 3 vezes em que as operadoras brasileiras de proteína historicamente operam.
Segundo os analistas, o Brasil ainda deve se beneficiar da disponibilidade de animais e do poder de precificação — especialmente depois que a otimização de portfólio aumentou a penetração de produtos de marca e de valor agregado no portfólio da Marfrig para a faixa de 40% a 50%.
A BRF (BRFS3) também deve continuar com o “bom momentum” e voltar a distribuir dividendos até o próximo ano — o que ajudaria a Marfrig, que é controladora da dona da Sadia e da Perdigão.
De olho no balanço
Segundo os analistas, a alavancagem da Marfrig já deve se normalizar nos próximos 6 meses, ajudada pela venda dos ativos para a Minerva (BEEF3) e pelos dividendos de suas subsidiárias.
“No futuro, acreditamos que uma melhor alavancagem seria o principal catalisador de curto prazo para dar suporte ao desempenho positivo dos preços”, afirmaram os analistas.
A empresa de proteínas deve publicar o balanço do terceiro trimestre em 13 de novembro, após o fechamento do mercado. Você confere aqui o calendário completo de divulgações do 3T24.
“Com dívida líquida consolidada reportada de R$ 34,8 bilhões no 2T24, equivalente a 54% do seu valor empresarial, estaremos focados na situação do balanço patrimonial dentro do nível corporativo da Marfrig”, alertaram os analistas.
Outro ponto de preocupação é a complexidade do balanço da Marfrig. No entanto, o recente desinvestimento em andamento de alguns ativos na América do Sul e a consolidação dos resultados da BRF já ajudaram a mitigar parte das incertezas.
Para o banco, uma maior visibilidade em relação aos balanços poderia se traduzir em uma potencial reclassificação da avaliação no médio prazo.
O que o mercado não viu na Marfrig (MRFG3) — e que justifica o otimismo dos analistas
Na avaliação do Goldman Sachs, as ações da Marfrig (MRFG3) hoje são negociadas com um “alto desconto implícito” de 46% em relação ao valor patrimonial líquido teórico. Neste
Além disso, segundo o banco, o desempenho dos papéis MRFG3 foi essencialmente apoiado pela BRF (BRFS3), que subiu quase 70% na B3 desde janeiro.
Considerando o forte desempenho das ações da BRF no ano, a participação da Marfrig nelas já está entregando um retorno nominal de 42% em relação ao preço de aquisição — e a expectativa é que a empresa gere fluxo de caixa livre positivo e retome sua distribuição de dividendos em 2024.
Se desconsideradas as operações da BRF, o desconto é de 16% em relação à média da empresa desde 2021, um nível menor mesmo se comparado aos pares de commodities puras, apesar de ter uma exposição de 78% a produtos de valor agregado e de marca.
“Em nossa opinião, a magnitude desse desconto não é justificada, pois penaliza excessivamente as unidades de negócios da América do Norte e da América do Sul.”
Para os analistas, o mercado hoje não está atribuindo nenhum valor patrimonial às operações contínuas da Marfrig na América do Sul, enquanto a Minerva se comprometeu a pagar R$ 7,5 bilhões por um negócio que tem uma escala semelhante, mas que opera com lucratividade estruturalmente menor.
 22 de outubro de 2026 - 19:45
AS 3 ESTAÇÕES
Ganho de até 50% em dólares: as ações que florescem na primavera da bolsa brasileira
22 de outubro de 2026 - 19:45 22 de outubro de 2026 - 14:32
MUDOU A META?
Meta (META) cai mais de 7% após balanço; veja 3 pontos para prestar atenção, segundo o Safra
22 de outubro de 2026 - 14:32 22 de outubro de 2026 - 11:00
PODCAST TOUROS E URSOS
Crescimento à vista? As oportunidades que podem surgir na bolsa e na renda fixa após as eleições
22 de outubro de 2026 - 11:00ENTRE CHIPS E TIJOLOS
A corrida da IA precisa de imóveis para data centers. E isso pode abrir espaço — e riscos — para os FIIs
21 de outubro de 2026 - 15:30ORGANIZANDO A CASA
Gigante à vista: Patria fica a um passo de unir quatro fundos imobiliários (FIIs) em um só
21 de outubro de 2026 - 11:20 21 de outubro de 2026 - 11:17
DECOLOU
SpaceX salta 10% após balanço, mas duas linhas do resultado servem para manter investidores ‘com os pés no chão’, diz BTG
21 de outubro de 2026 - 11:17 20 de outubro de 2026 - 15:07
É COMPRA
XP dá sinal verde para fundo imobiliário e recomenda compra — mas com uma ressalva
20 de outubro de 2026 - 15:07 20 de outubro de 2026 - 13:32
ESG
B3 realiza 2ª edição de toque de campainha dedicado à filantropia para levar a causa para dentro das empresas
20 de outubro de 2026 - 13:32 20 de outubro de 2026 - 12:32
DEPOIS DO TOMBO
Com queda de 30% em 2026, TRXF11 quer recomprar cotas, mas um ‘detalhe’ pode limitar a operação
20 de outubro de 2026 - 12:32 20 de outubro de 2026 - 12:04
MERCADOS HOJE
3 mil pontos em 13 minutos: o gatilho que disparou o Ibovespa antes da eleição
20 de outubro de 2026 - 12:04 20 de outubro de 2026 - 10:29
BILHÕES NO RALO
“O investidor trocou Vale por Petrobras”: a combinação que faz a mineradora perder R$ 24 bilhões enquanto o Ibovespa festeja
20 de outubro de 2026 - 10:29 19 de outubro de 2026 - 10:07
FOME RENOVADA
TRXF11 coloca maior centro de distribuição do Mercado Livre (MELI34) na carteira por R$ 250 milhões — mas volta atrás em outro negócio
19 de outubro de 2026 - 10:07
18 de outubro de 2026 - 15:30
'NÃO É HORA DE VENDER'
Ibovespa a 240 mil pontos? Inter explica por que ainda vê espaço para a bolsa subir
18 de outubro de 2026 - 15:30 17 de outubro de 2026 - 12:11
MOVIMENTOS TÁTICOS
Estrangeiros despejam R$ 19 bilhões na bolsa em outubro; desafio agora é transformar aposta eleitoral em fluxo permanente
17 de outubro de 2026 - 12:11 17 de outubro de 2026 - 9:58
RESUMO SEMANAL
Petrobras (PETR4) sobe mais de 6% e escapa do tombo do Ibovespa; veja o que movimentou a bolsa na semana
17 de outubro de 2026 - 9:58 16 de outubro de 2026 - 19:27
MUDANÇA DE ARES
Brasil é a melhor escolha na América Latina: BTG zera posição em Argentina e aposta em oito ações brasileiras
16 de outubro de 2026 - 19:27
16 de outubro de 2026 - 18:28
UM TEMPERO EXTRA
Não é só o rali eleitoral: BTG tem mais motivos para recomendar C&A (CEAB3), XP (XPBR31), Cyrela (CYRE3) e estas outras ações
16 de outubro de 2026 - 18:28 16 de outubro de 2026 - 14:00
DEPOIS DA FESTA
Ibovespa a 240 mil pontos? Mesmo após o rali eleitoral com Flávio Bolsonaro, Inter e Citi ainda veem espaço para a bolsa subir
16 de outubro de 2026 - 14:00 16 de outubro de 2026 - 12:17
TOUROS E URSOS #292
Juros altos vieram para ficar? Gestor da XP diz que investidor terá de reaprender a investir em um novo mundo
16 de outubro de 2026 - 12:17 16 de outubro de 2026 - 10:38
TARDE DEMAIS?

