


Vulcabras (VULC3) colhe os frutos de uma reestruturação bem executada — e chega aos 71 anos com resultados recordes e ações em alta
Para chegar ao oitavo semestre consecutivo de crescimento, a Vulcabras (VULC3) precisou driblar a pandemia e reduzir o endividamento

A Vulcabras (VULC3) começou este ano mais ou menos como quem termina uma corrida de longa distância: consciente de que o caminho foi longo, mas saboreando a conquista da chegada. E, no caso da fabricante das marcas Mizuno, Olympikus e Under Armour, esse sentimento veio com a divulgação do melhor trimestre da história da empresa.
Com quase 71 anos de existência, a maior produtora de calçados esportivos do Brasil teve lucro, Ebitda e receitas recordes no quarto trimestre do ano passado.
Foram R$ 469,9 milhões de lucro líquido em 2022, uma alta de quase 50% se comparado com o ano anterior, resultado de uma venda de 31,7 milhões de pares no período. Foi também o oitavo trimestre consecutivo de crescimento.
- Ainda tem dúvidas sobre como fazer a declaração do Imposto de Renda 2023? O Seu Dinheiro preparou um guia completo e exclusivo com o passo a passo para que você “se livre” logo dessa obrigação – e sem passar estresse. [BAIXE GRATUITAMENTE AQUI]
"De fato, olhando para as empresas de varejo brasileiras, a Vulcabras é um ponto fora da curva", diz Wagner Dantas, Diretor Financeiro, Administrativo e de Relações com Investidores da empresa, em entrevista ao Seu Dinheiro.
Mas, assim como acontece numa corrida, foi preciso ter estratégia e preparação para entregar números tão bons. Além dos desafios trazidos pela pandemia — incluindo alta dos juros e da inflação —, a Vulcabras precisou rever seu portfólio e dar atenção especial ao nível de alavancagem para cruzar a linha de chegada com capacidade de enfrentar novas provas.
Os tropeços da Vulcabras (VULC3)
O endividamento, inclusive, foi o maior empecilho da empresa durante bons anos, situação que obrigou a companhia a buscar dinheiro no mercado por meio de um follow on em 2017.
Leia Também
Na época, ela conseguiu levantar R$ 747,5 milhões; a companhia, no entanto, já vinha tentando solucionar seus problemas ao menos desde 2014, quando começou seu processo de reestruturação.
Além de amortizar dívidas e pagar o que devia, a Vulcabras também aproveitou a grana para modernizar suas fábricas e tomar aquele que talvez tenha sido o passo mais importante de todo esse processo: focar nos negócios que realmente importam e possuem sinergias entre si, garantindo mais crescimento e eficiência.
Para isso, licenciou a marca de sapatos femininos Azaleia para a Grendene — a concorrente já contava com produtos semelhantes no portfólio, como as sandálias Melissa e Ipanema.
"Ainda que sejam calçados do mesmo jeito, a dinâmica é diferente ao produzir uma sandália de salto ou um tênis esportivo, assim como é diferente ao levar para o mercado. Decidimos focar naquilo em que tínhamos maior expertise", explica Dantas.
E foi assim que a Vulcabras tornou-se essencialmente uma marca de calçados esportivos, que concorre com grandes nomes do mercado, como Nike e Adidas — porém com preços mais acessíveis e produção 100% nacional.
Mas, como é de costume em casos assim, foram necessários mais seis anos para a companhia colher os frutos de todas essas movimentações. E se lá atrás a dívida era um problema, o indicador de alavancagem financeira — medido pela relação entre endividamento líquido e Ebitda ajustado — era de apenas 0,4 vez em dezembro de 2022.
A chegada de novas marcas
Com dinheiro na mão para organizar as finanças e a decisão de se desfazer dos negócios que faziam menos sentido, foi a vez também de trazer para dentro de casa as demais marcas que hoje fazem da Vulcabras uma gestora de marcas esportivas.
Além da Olympikus, a companhia também produz os calçados da japonesa Mizuno e da americana Under Armour, cujos licenciamentos foram adquiridos em 2021 e 2018, respectivamente — e que também ajudaram a impulsionar o faturamento da empresa, por se tratarem de marcas mais caras.
Competir com grandes nomes do mercado esportivo global, como a Nike, não é uma tarefa fácil, especialmente se considerarmos que elas produzem seus tênis na Ásia, com uma mão de obra muito mais barata.
Mas a estrutura atual da Vulcabras conta com algumas vantagens, segundo Wagner Dantas.
Um dos pontos positivos é ter fábricas locais, sem precisar aguardar importações que podem demorar semanas para chegar ao Brasil. Com capacidade para abastecer o varejo com mais frequência, também fica mais fácil atender as demandas dos consumidores não apenas em termos de acesso rápido ao produto, mas também de tendências.
Além de todo esse arranjo logístico, outro ponto passou a favorecer os produtos da Vulcabras nos últimos tempos: a alta do dólar, que encareceu os calçados das concorrentes estrangeiras. Hoje, enquanto os tênis de corrida de marcas como Nike, Adidas e On Running podem custar mais de R$ 1 mil, os modelos da Olympikus produzidos no Brasil podem ser encontrados por R$ 700, por exemplo.
"Agora administramos melhor esses fatores. A pressão inflacionária dos custos, por exemplo, foi absurda por causa da pandemia, mas conseguimos repassar boa parte dela para o preço de venda", diz o executivo da empresa.
Vulcabras: colocando o shape em dia
A tão falada mudança de comportamento após a pandemia também foi algo positivo para a Vulcabras, já que cresceu o número de pessoas mais interessadas em saúde e bem-estar — e, portanto, que buscam praticar alguma atividade física.
Vale lembrar que as marcas sob os cuidados da Vulcabras hoje produzem não apenas os tênis necessários para essas práticas, mas apostam também em vestuário e acessórios, de modo a oferecer tudo o que o consumidor precisa para se aventurar numa quadra ou campo.
“De acordo com um estudo do Google Sports, 39% da população começou a praticar um novo esporte após a pandemia, com forte preferência por atividades ao ar livre e individuais. À medida que os consumidores começam a explorar novas modalidades, também procuram vestuário/equipamentos mais adequados”, escreveram os analistas da XP em relatório recente.
As ações VULC3
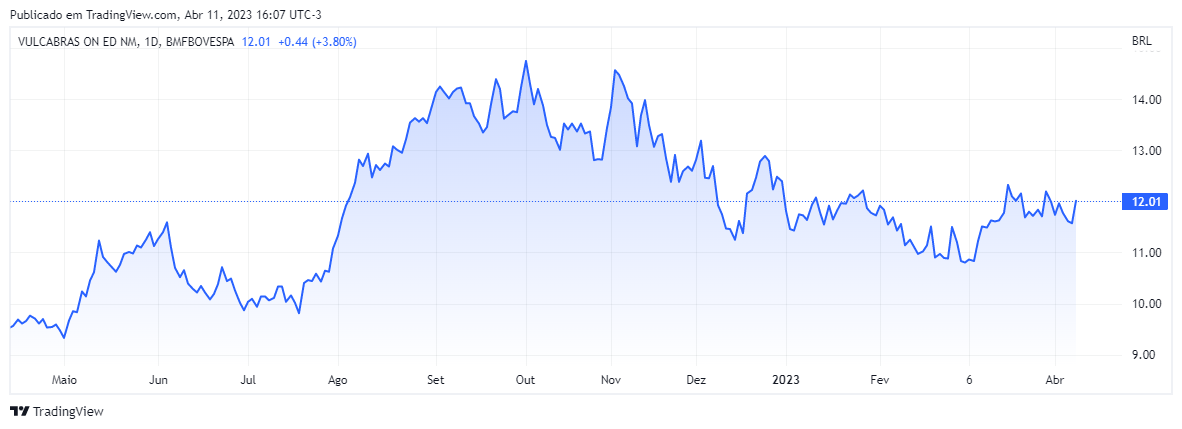
O momento de recordes da Vulcabras também se reflete nas ações da companhia. Em um ano, VULC3 tem ganhos de 26,28%; em 2023, a baixa é de 2,94%.
De acordo com dados compilados pela plataforma TradeMap, das quatro recomendações para o ativo, três são de compra e apenas uma é de venda.
No mesmo relatório, a XP classificou a Vulcabras como um bom ativo dentro do setor, especialmente por seu valuation considerado barato, em 5,4 vezes a relação entre preço e lucro.
A XP tem preço-alvo de R$ 19 para VULC3 — potencial de valorização de 64,2% se considerado o fechamento de segunda-feira (10).
De maneira geral, os analistas estão otimistas com as empresas do segmento esportivo por acreditarem no potencial de crescimento e no fato de que o setor ainda é fragmentado e pouco explorado.
E para quem pensa em comprar ações da Vulcabras de olho nesse momento positivo, o recado do CFO da companhia é claro: ela não vai crescer a qualquer custo ou sem olhar para o acionista.
"Nós queremos, inclusive, acelerar a recorrência da distribuição de dividendos. Conforme nosso caixa permita, gostaríamos que fosse pelo menos trimestral, porque vemos como uma tendência natural", afirma Wagner Dantas.
Se depender dele, a Vulcabras ainda tem muito fôlego para novas empreitadas sem esquecer de quem aposta nela nessa corrida.
Leia também: O plano da Petz (PETZ3) para buscar rentabilidade após o fim da “revolução dos bichos” da pandemia
Últimas notícias
 17 de novembro de 2026 - 16:00
OPÇÃO DEFENSIVA
Por que você deveria comprar ações da TIM (TIMS3) agora, segundo o Itaú BBA
17 de novembro de 2026 - 16:00 17 de novembro de 2026 - 13:20
AÇÃO NAS MÍNIMAS
PicPay (PICS) chega a despencar 30%, mesmo depois de mais que dobrar lucro; o que aconteceu?
17 de novembro de 2026 - 13:20 17 de novembro de 2026 - 12:32
TECNOLOGIA SENSÍVEL
Nvidia (NVDC34) cria comitê para supervisionar segurança nacional e controles de exportação dos EUA
17 de novembro de 2026 - 12:32 17 de novembro de 2026 - 11:11
DE OLHO NA DÍVIDA
Redução de dívida no radar? Cosan (CSAN3) negocia venda de participações na Rumo, Compass e Moove, diz jornal
17 de novembro de 2026 - 11:11 16 de novembro de 2026 - 10:45
HORA DE COMPRAR?
Cosan (CSAN3) subestimada: BTG vê retorno total de até 250% e diz que ação negocia com desconto de 34%
16 de novembro de 2026 - 10:45 16 de novembro de 2026 - 6:01
ENTREVISTA
Além da comida, iFood quer que você compre ração para pets, canetas e batom pelo app; CEO detalha os planos para 2027
16 de novembro de 2026 - 6:01 15 de novembro de 2026 - 10:12
DIVERSIFICAÇÃO DE NEGÓCIOS
Banco ABC Brasil (ABCB3) compra participação em gestora com R$ 24 bilhões sob gestão por R$ 690 milhões
15 de novembro de 2026 - 10:12 13 de novembro de 2026 - 20:15
AGORA SIM
Nubank (NU) finalmente vira banco no Brasil e dá mais um passo para se consolidar como gigante financeira
13 de novembro de 2026 - 20:15 13 de novembro de 2026 - 19:23
ACORDO DE CAVALHEIROS
Casas Bahia (BHIA3) e GPA (PCAR3) fazem as pazes e encerram batalha envolvendo R$ 1,1 bilhão
13 de novembro de 2026 - 19:23 13 de novembro de 2026 - 19:15
MINORITÁROS QUESTIONAM
Médicos acionistas da Oncoclínicas (ONCO3) pedem auditoria sobre gestão da empresa, incluindo relação com o Banco Master
13 de novembro de 2026 - 19:15 13 de novembro de 2026 - 16:03
BALANÇO DO 3T26
Natura (NATU3) ainda tem gargalos a resolver e novo CEO destaca as prioridades; ações caem após 3T26
13 de novembro de 2026 - 16:03 13 de novembro de 2026 - 14:47
ROXO DE FELICIDADE
Nubank (NU) vence mais uma batalha, mas não a guerra: por que o mercado ignorou a piora do crédito e fez a ação disparar 10%
13 de novembro de 2026 - 14:47 13 de novembro de 2026 - 13:27
USINAS
As duas novas Raízens: CEO e CFO detalham como e quando nascerão as empresas após a recuperação extrajudicial
13 de novembro de 2026 - 13:27 12 de novembro de 2026 - 18:44
ENTREVISTA EXCLUSIVA
“O que não fizermos outro fará”: o dilema do Inter (INBR34) para crescer sem deixar a qualidade do crédito para trás
12 de novembro de 2026 - 18:44 12 de novembro de 2026 - 18:24
Empresas
Como a Motiva quer lucrar com publicidade e até imóveis — e fazer novos negócios valerem 10% da companhia
12 de novembro de 2026 - 18:24 12 de novembro de 2026 - 18:21
NOVO RECORDE
Nubank (NU) lucra US$ 1,1 bi no terceiro trimestre, alta de 31% em meio a preocupações com crédito
12 de novembro de 2026 - 18:21 12 de novembro de 2026 - 17:19
PIORA DE CENÁRIO
BTG (BPAC11): CFO vê economia mais fraca em 2027, mas aposta em expansão fora do Brasil; IPOs devem esperar
12 de novembro de 2026 - 17:19 12 de novembro de 2026 - 13:57
BALANÇO 3T26
Hapvida (HAPV3) dispara 15% após balanço: o que agradou o mercado, apesar da queda de 68% no lucro?
12 de novembro de 2026 - 13:57 12 de novembro de 2026 - 13:08
SOB PRESSÃO
“Não vou pagar mesmo podendo”: comportamento do agro está custando caro ao Banco do Brasil e ameaça os próximos balanços
12 de novembro de 2026 - 13:08 12 de novembro de 2026 - 12:37
SALTO DE ATÉ 16%
Balanço melhor que o esperado e divórcio à vista: por que o mercado se animou com Azzas (AZZA3) após o 3T26?
12 de novembro de 2026 - 12:37
