


O ‘roxinho’ ficou barato? UBS eleva recomendação do Nubank e vê oportunidade de valorização à frente
Ação do banco digital caiu em 2026, mas analistas enxergam descompasso entre preço e fundamentos — e oportunidade para o investidor


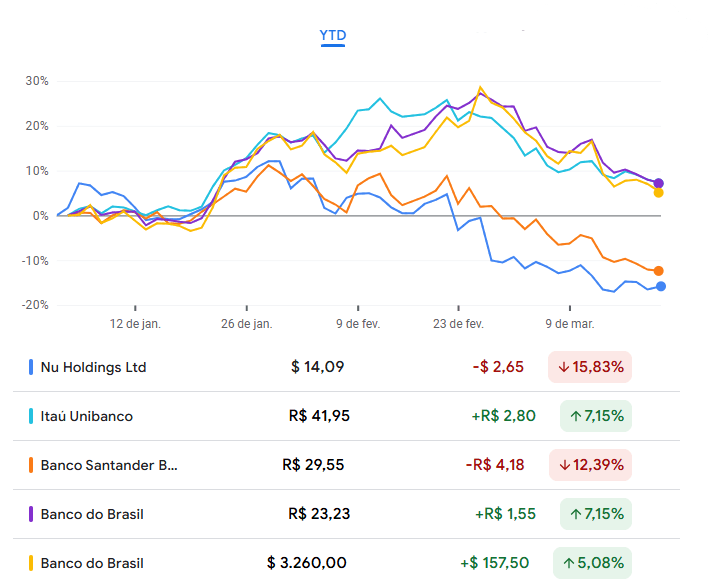
Para quem olha para o desempenho das ações do Nubank em 2026, a sensação pode ser de um balde de água fria: os papéis acumulam uma queda de aproximadamente 15% desde o início do ano. No entanto, para os analistas do UBS BB, a desvalorização não deveria acionar um sinal de alerta — ela pode, na verdade, estar abrindo uma janela de oportunidade.
Segundo os analistas, ao comparar o desempenho da ação com pares, apesar de ser uma das piores entre players brasileiros, o Nu está entre as melhores versus fintechs globais.
“O Nu é visto como ‘digital’ pelos investidores brasileiros/latino-americanos, mas menos ‘tech’ pelos fundos globais”, destacam os analistas.
Em meio à queda dos papéis em Wall Street, os analistas decidiram elevar a aposta para o Nubank e elevaram a recomendação do banco digital, de "neutro" para "compra".
O preço-alvo também subiu discretamente, de US$ 17,20 para US$ 17,60, o que implica uma valorização potencial de quase 26% em relação ao último fechamento.
O motivo? O mercado parece estar ignorando que, embora o preço da ação tenha voltado para patamares de 2023, o lucro do banco mais do que dobrou de lá para cá.
Leia Também
A "mágica" dos limites de crédito não usados
Para os analistas, o grande trunfo do Nubank para os próximos meses atende pela sigla CLIP (Programa de Expansão de Limite de Crédito).
Imagine que você tem um cartão de crédito, mas usa apenas uma fração do que o banco te permite. Era isso que vinha acontecendo com a fintech do cartão roxinho.
Em 2025, o Nubank turbinou os limites de seus clientes após melhorar seus modelos de crédito, na esteira da aquisição da empresa de inteligência artificial (IA) Hyperplane.
O resultado foi uma expansão de 63% nos limites não utilizados em comparação ao ano anterior, segundo os analistas.
Os analistas apostam que os empréstimos do Nubank devem continuar apresentando crescimento, impulsionados pela expansão dos limites de crédito.
Para o UBS BB, esse é o combustível que garantirá o crescimento da carteira de cartões, que deve saltar 20% em 2026, atingindo a marca de US$ 40,4 bilhões.
Além disso, o ticket médio do cartão de crédito do Nu permanece bem abaixo dos números do Itaú, o que, segundo os analistas, indica espaço para mais crescimento.
“Acreditamos que a avaliação atual é atrativa dado o crescimento esperado dos lucros do Nubank”, dizem os analistas. “Esperamos que o Nu continue reportando crescimento sustentado pela contínua aceleração de sua carteira de crédito.”
O "El Dorado" mexicano
Se no Brasil o Nubank já é um gigante, no México a história de crescimento está apenas começando a colher frutos financeiros. A fintech já alcançou 14,1 milhões de clientes no país — para se ter uma ideia da escala, o Banorte, um dos maiores bancos tradicionais mexicanos, possui cerca de 13 milhões.
Embora a operação mexicana tenha registrado perdas de US$ 102 milhões em 2025, o UBS BB aponta que a estrutura de captação de depósitos está extremamente agressiva e deve se normalizar.
“A fintech foi agressiva no crescimento de depósitos, chegando a 363% de seus empréstimos totais, e acreditamos que o índice empréstimos/depósitos deve se normalizar”, disse o UBS BB.
Se o banco ajustar sua relação entre empréstimos e depósitos para 50%, a operação mexicana poderia gerar um lucro de aproximadamente US$ 129 milhões, nas contas do UBS BB.
De olho no valuation: o Nubank ficou barato?
A tese de compra do UBS BB passa muito pelo preço. Atualmente, o Nubank negocia a 4,4 vezes o seu valor patrimonial (P/BV) para 2026.
A título de referência, esse é o mesmo nível de valuation que o banco tinha em 2023.
A diferença é que, naquela época, o Nubank lucrava US$ 1 bilhão com uma rentabilidade de 18%. Hoje, o banco entrega um lucro de US$ 2,9 bilhões e um retorno sobre patrimônio (ROAE) na casa dos 30%.
Segundo o UBS BB, o papel está sendo negociado a 16,4 vezes o lucro estimado para 2026, um desconto em relação à sua média histórica de cinco anos.
Na visão dos analistas, a melhora dos resultados das operações no México e o impacto positivo de curto prazo da maior renda disponível das famílias brasileiras de renda média, devido ao aumento da isenção do imposto de renda, também devem ser catalisadores importantes para a ação.
Os riscos no radar do Nubank
Nem tudo, porém, está resolvido — e o próprio UBS BB reconhece os pontos de atenção. Os analistas destacam os seguintes riscos principais que podem azedar o otimismo:
- Inadimplência: o número de brasileiros negativados atingiu o recorde de 80 milhões, o que pode pressionar a qualidade dos ativos do banco no varejo;
- Novos produtos: o lançamento do novo crédito consignado privado pode canibalizar outras linhas de empréstimo pessoal sem garantia, que têm taxas mais altas; e
- Eficiência: a expansão para novos países e investimentos em tecnologia podem pressionar as despesas operacionais e a eficiência no curto prazo.
Apesar desses pontos, o veredito dos analistas é que o crescimento à frente e a rentabilidade robusta já compensam os riscos precificados.
 18 de setembro de 2026 - 18:34
POR DENTRO DO NEGÓCIO
Cheque bilionário do Itaú (ITUB4) para a Eztec (EZTC3) deve impactar mercado de escritórios em São Paulo
18 de setembro de 2026 - 18:34 18 de setembro de 2026 - 16:46
PISOU NO FREIO
A maré virou para os bancões? Safra corta preço-alvo de Itaú, Bradesco e Banco do Brasil. Ainda vale apostar em alguma dessas ações?
18 de setembro de 2026 - 16:46 18 de setembro de 2026 - 14:03
LOJA COMPLETA
Assaí (ASAI3) enche o tanque com a compra de postos por R$ 80 milhões; entenda o que isso significa para o investidor
18 de setembro de 2026 - 14:03 18 de setembro de 2026 - 10:18
VOLTA AO PRESENCIAL?
Itaú (ITUB4) quer ocupar mais espaço em SP: banco aluga 100% de empreendimento da Eztec (EZTC3); entenda a estratégia
18 de setembro de 2026 - 10:18 18 de setembro de 2026 - 6:07
POTE DE OURO
O ‘trade’ de Vivara (VIVA3) que poucos perceberam: ouro comprado na baixa agora ajuda a turbinar o caixa
18 de setembro de 2026 - 6:07 17 de setembro de 2026 - 18:34
DISTRIBUIÇÃO DE PROVENTOS
Dividendos e JCP: Lojas Renner (LREN3), TIM (TIMS3), Cemig (CMIG4) e B3 (B3SA3) pagam juntas mais de R$ 2 bilhões aos acionistas
17 de setembro de 2026 - 18:34 17 de setembro de 2026 - 18:24
COMPROMISSO AMBIENTAL
Natura (NATU3) emite R$ 700 milhões em debêntures com meta ligada ao uso de plástico sustentável
17 de setembro de 2026 - 18:24 17 de setembro de 2026 - 18:00
TODO CUIDADO É POUCO
As 3 ações do varejo que se dão bem com o aumento do Bolsa Família — e a pegadinha desvendada pelo J.P.Morgan
17 de setembro de 2026 - 18:00 17 de setembro de 2026 - 12:06
MUDANÇAS NO ALTO ESCALÃO
Taesa (TAEE11) escolhe ex-CFO da Petrobras para o comando do conselho — e ela já foi eleita uma das mulheres mais poderosas do mundo
17 de setembro de 2026 - 12:06 16 de setembro de 2026 - 16:31
COMBUSTÍVEIS
Mais caixa e dividendos no tanque: Santander divulga novo preço-alvo para Vibra (VBBR3) e Ultrapar (UGPA3), com potencial de alta de 27%
16 de setembro de 2026 - 16:31 16 de setembro de 2026 - 14:09
NA BERLINDA
“Sem saída fácil”: Braskem (BRKM5) despenca mais de 13% após UBS BB rebaixar ação e cortar preço-alvo em 74%
16 de setembro de 2026 - 14:09 16 de setembro de 2026 - 12:01
LA BELLE DE JOUR
Amazon esquenta disputa em setor após aposta da Raia Drogasil (RADL3); veja quem vence, segundo o BTG Pactual
16 de setembro de 2026 - 12:01 16 de setembro de 2026 - 11:21
TIROU O PÉ
XP rebaixa ação da Sanepar (SAPR11) mesmo com potencial de 33% de alta na bolsa. O que está faltando para o papel?
16 de setembro de 2026 - 11:21 16 de setembro de 2026 - 10:44
QUEM ROUBA A CENA?
O roxinho perdeu o brilho? Itaú BBA rebaixa Nubank e elege um novo favorito entre os bancões
16 de setembro de 2026 - 10:44 15 de setembro de 2026 - 19:26
O CÉU É O LIMITE
Valor de mercado da Petrobras (PETR4) chega perto de R$ 700 bilhões, no maior patamar da história
15 de setembro de 2026 - 19:26 15 de setembro de 2026 - 19:14
FUSÕES E AQUISIÇÕES
JBS e Viva criam joint venture em couros, mas deixam ativos no Texas, na Alemanha e no México de fora
15 de setembro de 2026 - 19:14 15 de setembro de 2026 - 17:52
ATENÇÃO, ACIONISTA!
Dividendos e JCP: WEG (WEGE3) aprova quase meio bilhão de reais em proventos — mas não está sozinha
15 de setembro de 2026 - 17:52 15 de setembro de 2026 - 13:28
O MAIOR RETORNO PARA O SEU BOLSO
Empresas do Brasil pagaram mais de R$ 22 bilhões em dividendos no último trimestre; veja quem superou a Petrobras (PETR4) como maior pagadora
15 de setembro de 2026 - 13:28 14 de setembro de 2026 - 19:10
PROVENTOS
Dividendos e JCP: Dona da Vivo (VIVT3) vai pagar R$ 500 milhões aos acionistas; confira os prazos
14 de setembro de 2026 - 19:10 14 de setembro de 2026 - 18:31
SETE CHAVES?











