


Fitch rebaixa Azul (AZUL4) para perto do nível de calote, e Americanas (AMER3) tem a ver com isso; entenda
Agência de classificação de risco considera que a aérea, que tem volume substancial de dívidas de curto prazo, pode ter dificuldade de se refinanciar devido a restrições de crédito após calote da varejista


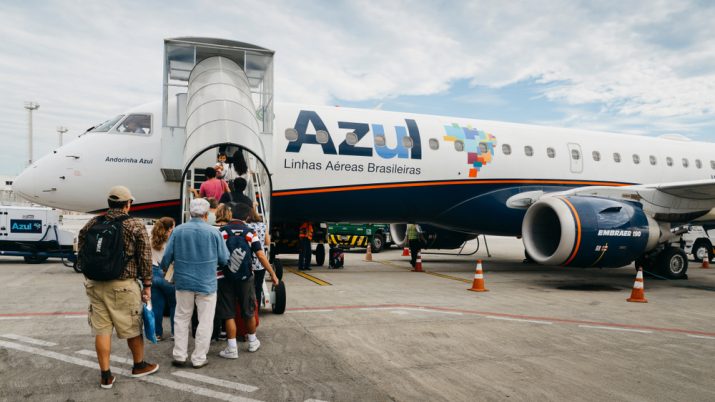
A vida já não estava fácil para as companhias aéreas e empresas de turismo desde a pandemia, e agora, além de precisarem encarar um cenário de inflação e juros altos, o rombo bilionário e aparente fraude no balanço da Americanas (AMER3) vieram complicar ainda mais a situação. E a vítima da vez é a Azul (AZUL4).
A agência de classificação de risco Fitch rebaixou, nesta sexta-feira (10), o rating nacional da empresa aérea de B para CCC, perigosamente próximo ao nível de calote. Já as notas de crédito das dívidas de longo prazo em moedas estrangeira e local foram cortadas de CCC+ para CCC-, assim como o rating das notas sem garantia da Azul Investments.
A partir do nível imediatamente inferior (CC), segundo a classificação da Fitch, as empresas já entram em cenário de calote provável para as suas dívidas e obrigações.
E o que esses rebaixamentos têm a ver com a Americanas? Bem, segundo a agência de rating, eles refletem "os altos riscos de refinanciamento da Azul, as pressões no fluxo de caixa operacional da companhia, a deterioração de sua liquidez, de acordo com a metodologia da Fitch, e as restrições mais acentuadas no mercado de crédito local, em função da inadimplência da Americanas S.A.".
Ou seja, o rombo bilionário identificado na varejista, que a levou a pedir recuperação judicial com uma dívida de mais de R$ 40 bilhões, reduziu o acesso de outras empresas brasileiras a crédito, uma vez que a maioria dos grandes bancos brasileiros são agora grandes credores de Americanas, na fila para receber em uma reestruturação empresarial complicada.
Isso, aliado à elevada taxa de juros de 13,75% ao ano e ainda sem data para cair, está estrangulando as empresas que já se viam numa situação financeira delicada, como é o caso da Azul.
Leia Também
A Fitch acrescentou ainda que "um cenário de renegociação menos favorável com empresas de arrendamento e outros fornecedores relevantes, apesar do suporte comprovado destes durante a pandemia de coronavírus, também foi considerado nesta ação de rating."
- Por que estamos no momento ideal para poder ganhar dinheiro com dividendos? O Seu Dinheiro preparou 3 aulas exclusivas para te ensinar como buscar renda extra com as melhores ações pagadoras da Bolsa. [ACESSE AQUI GRATUITAMENTE].
Elevados riscos de refinanciamento para a Azul (AZUL4)
Segundo a Fitch, a Azul tem buscado refinanciamento de suas obrigações de arrendamento e demais dívidas, ao mesmo tempo em que investe em renovação da frota, porém deve enfrentar desafios para isso em razão do aperto do crédito no mercado local e as incertezas quanto à recuperação das condições de concessão de crédito.
A agência lembra que a companhia tem dívidas no mercado de capitais que vencem já em 2024 e 2026, o que pressiona os ratings.
Segundo o último balanço da aérea, seus vencimentos de curto prazo totalizavam R$ 1,3 bilhão, e o caixa imediatamente disponível, de acordo com a metodologia da Fitch, caiu de R$ 3,4 bilhões, no final de dezembro de 2021, para apenas R$ 1,4 bilhão, ao final do terceiro trimestre de 2022.
A Fitch acrescenta ainda que "o aumento nos pagamentos de obrigações com arrendamento após a redução ou o adiamento destes durante a pandemia de coronavírus, aliado às altas taxas de juros e aos ainda elevados preços do combustível, vem pressionando o fluxo de caixa livre (FCF) da Azul."
Leia também
- Lucro do Bradesco despenca 76% com provisões contra calote da Americanas
- Santander (SANB11) vê rentabilidade despencar no 4T22 e lucro fica muito aquém do esperado com “efeito Americanas”
Mas nem tudo é dificuldade
No entanto, a aérea ainda tem pontos positivos que podem reduzir suas dificuldades. Para a Fitch, benefícios relacionados à eliminação dos impostos PIS/Cofins, a redução dos preços dos combustíveis e algumas melhoras na estrutura de custos favorecerão o crescimento do fluxo de caixa operacional da Azul.
A recuperação da demanda doméstica no pós-pandemia e a forte posição no mercado local da Azul também são vantagens para a companhia, sobretudo no que diz respeito à aviação regional, onde há pouca concorrência.
Rating da Azul pode piorar ainda mais?
Segundo a Fitch, as notas de crédito da Azul podem sofrer revisões negativas ou rebaixamentos se a companhia tiver dificuldades contínuas de manter acesso a linhas de crédito e/ou refinanciar — até o terceiro trimestre de 2023 — seus títulos com vencimento em 2024.
Por outro lado, os ratings podem se elevar caso a empresa consiga melhorar significativamente o perfil de amortização da sua dívida, reduzindo os riscos de refinanciamento, além de manter forte posição de liquidez. Também pode beneficiar a companhia a manutenção da recuperação do tráfego aéreo doméstico no Brasil.
 3 de novembro de 2026 - 17:47
CAIU DEMAIS?
Nubank (NU): XP vê duas cartas na manga para roxinho; saiba o potencial da ação
3 de novembro de 2026 - 17:47 3 de novembro de 2026 - 6:02
PRÉVIA DO BALANÇO
Após decepção dos rivais no 3T26, é a vez de o Itaú (ITUB4) mostrar por que joga em outra liga; veja o que esperar do balanço
3 de novembro de 2026 - 6:02 2 de novembro de 2026 - 14:00
ALÔ, É UM SER HUMANO?
Fim da secretária eletrônica? Empresas terão de oferecer atendimento humano obrigatório no SAC; veja o que muda
2 de novembro de 2026 - 14:00 1 de novembro de 2026 - 10:35
O TEMPO FECHOU
Chilli Beans vê o sol se esconder: rede de óculos escuros pede recuperação extrajudicial; entenda os próximos passos da empresa
1 de novembro de 2026 - 10:35 31 de outubro de 2026 - 16:11
TIRANDO O CAVALINHO DA CHUVA
Nada de dividendos extras: Vale (VALE3) descarta possibilidade, mas CFO revela alternativa que pode agradar acionista
31 de outubro de 2026 - 16:11 30 de outubro de 2026 - 19:00
REESTRUTURAÇÃO
Raízen (RAIZ4) será dividida em duas empresas listadas em bolsa e aprova aumento de capital de R$ 39,8 bilhões
30 de outubro de 2026 - 19:00 30 de outubro de 2026 - 15:18
PROTEÇÃO ATIVADA
Apesar da pressão nos custos, Vale (VALE3) conta como economizou até US$ 3 bilhões no 3T26; ação sobe mesmo com balanço fraco
30 de outubro de 2026 - 15:18 30 de outubro de 2026 - 10:26
REDUÇÃO DE DÍVIDA NO RADAR
Vai sair do papel? CSN (CSNA3) dá passo decisivo para venda de negócio de cimentos por R$ 12,7 bilhões
30 de outubro de 2026 - 10:26 29 de outubro de 2026 - 20:27
BALANÇO 3T26
Com minério de ferro e petróleo jogando contra, Vale (VALE3) vê lucro cair 53%, para US$ 1,255 bilhão
29 de outubro de 2026 - 20:27 29 de outubro de 2026 - 18:50
O FUTURO DA PETROLEIRA
Petrobras (PETR4) confirma terceira descoberta de petróleo na Margem Equatorial
29 de outubro de 2026 - 18:50 29 de outubro de 2026 - 16:50
HORA DE COMPRAR?
Gerdau (GGBR4) no radar: Itaú BBA recomenda compra e UBS BB vê ação a R$ 35; o que está por trás do otimismo?
29 de outubro de 2026 - 16:50 29 de outubro de 2026 - 14:49
AQUECIMENTO PARA O BALANÇO
Dividendos de até US$ 4,2 bilhões: com operacional tinindo, Petrobras (PETR4) deve ‘blindar’ os proventos da queda do petróleo
29 de outubro de 2026 - 14:49 29 de outubro de 2026 - 11:53
RESULTADOS DO 3T26
Microsoft (MSFT) mostra que é possível crescer com IA gastando menos e com balanço sólido; veja números
29 de outubro de 2026 - 11:53 29 de outubro de 2026 - 11:22
CILADA NA BOLSA?
E agora, Nubank? Itaú BBA corta preço-alvo e alerta: o pior ainda pode estar por vir
29 de outubro de 2026 - 11:22 29 de outubro de 2026 - 9:34
NA MIRA DO BC
Mais uma liquidação: Banco Central tira do ar empresa que operava nos bastidores do Pix após encontrar “graves violações”
29 de outubro de 2026 - 9:34 29 de outubro de 2026 - 6:30
AQUECIMENTO PARA O BALANÇO
Vale (VALE3): lucro deve cair quase 50% no 3T26 com inimigo persistente roubando a cena. O que esperar do balanço de hoje?
29 de outubro de 2026 - 6:30 28 de outubro de 2026 - 18:26
RENEGOCIAÇÃO
Raízen (RAIZ4) consegue desconto de R$ 8,5 bilhões em dívidas tributárias; veja quanto a empresa terá de pagar
28 de outubro de 2026 - 18:26 28 de outubro de 2026 - 16:27
PERDEU O ENCANTO?
Itaú BBA deixa de recomendar compra de Bradesco (BBDC4), e ação cai forte; o que levou o bancão a perder o brilho?
28 de outubro de 2026 - 16:27 28 de outubro de 2026 - 14:32
O DILEMA DO BANCÃO
“O preço a pagar” para reduzir riscos: CEO do Santander revela plano para atingir ROE acima de 20%
28 de outubro de 2026 - 14:32 28 de outubro de 2026 - 13:31
BALANÇO AGRADOU

