


XP está mais otimista com o Itaú (ITUB4), mas ainda prefere outra ação no setor bancário — saiba qual
A corretora vê maior competição no segmento nos próximos anos, à medida que as fintechs amadureçam as operações, tanto em tamanho quanto em diversidade de produtos e serviços

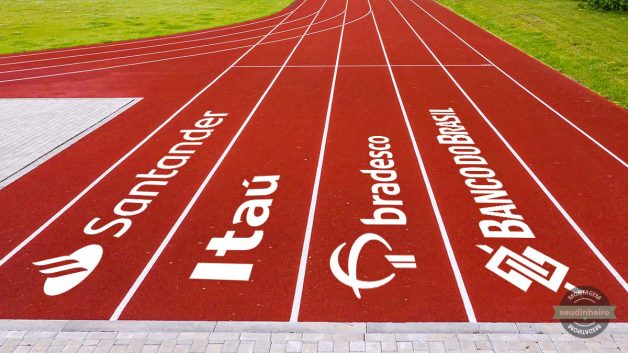
Mar calmo não faz bom marinheiro. E, nas águas revoltas do cenário macroeconômico, o Banco do Brasil (BBAS3) e o Itaú Unibanco (ITUB4) conseguiram furar as ondas e estar bem posicionados para navegar pelo ambiente atual, segundo a XP.
A corretora manteve a recomendação de compra para as ações BBAS3 — a preferida do setor — com preço-alvo de R$ 34,60, o que representa um potencial de valorização de 70% com relação ao fechamento de segunda-feira (13).
Segundo a XP, o impacto do cenário atual nos resultados do BB será limitado, em grande parte graças ao portfólio mais defensivo e protegido contra eventuais aumentos na inadimplência.
Quanto ao Itaú, a corretora elevou a recomendação para os papéis ITUB4 de neutro para compra, com preço-alvo de R$ 31,00 — um ganho implícito de 30,2% com relação ao fechamento de segunda-feira (13).
Segundo a XP, o Itaú tem uma carteira bem posicionada para crescer, mantendo a inadimplência sob controle.
[captacao]
Leia Também
Banco do Brasil (BBAS3): top pick da XP
Não é por acaso que o Banco do Brasil (BBSA3) é o preferido da XP entre os bancos brasileiros.
O BB é o mais preparado para enfrentar os desafios macroeconômicos de curto prazo, segundo a corretora, que destaca os seguintes pontos positivos:
- Líder de mercado em linhas de crédito que estão apresentando crescimento robusto, principalmente crédito rural e consignado;
- Detentor do maior índice de cobertura entre os grandes bancos brasileiros;
- Dono do custo de captação mais barato.
Mas o Banco do Brasil não está livre de riscos e, segundo a XP, o maior deles no momento é a eleição — embora não seja grande o suficiente para tirar o selo de top pick da corretora.
Sendo um banco controlado pelo governo, o Banco do Brasil enfrenta, constantemente, desafios de governança devido a possíveis interferências na estratégia de alocação de capital.
No entanto, a XP vê o forte momentum de lucro e valuation descontado diminuindo o potencial impacto deste risco.
Diante dessas condições, a corretora não descarta maior volatilidade das ações BBSA3 no segundo semestre deste ano.
Itaú (ITUB4): por que é hora de comprar?
Além de bem posicionado e com a inadimplência sob controle, o Itaú (ITUB4) também apresenta uma boa exposição das linhas de crédito ao consumo, segundo a XP.
Esse fator, junto com o histórico de rentabilidade líder no setor, deve abrir o caminho para o Itaú liderar a frente de crédito nos próximos anos.
A corretora lembra que, ao longo dos últimos anos, o banco investiu parte de seus recursos na exploração de serviços e estratégias inovadoras — permitindo surfar nas tendências futuras do setor financeiro e se beneficiar delas.
Além disso, a implementação de novas tecnologias deve permitir que o Itaú mantenha a eficiência no longo prazo.
E os concorrentes de Banco do Brasil (BBSA3) e Itaú (ITUB4)?
A XP também avaliou os concorrentes de Banco do Brasil (BBSA3) e Itaú (ITUB4).
No caso do Bradesco (BBDC4), a recomendação da corretora é neutra, com preço-alvo de R$ 22,00 — o que representa um potencial de valorização de 17% com relação ao fechamento de segunda-feira (13).
Embora as operações do Bradesco estejam preparadas para enfrentar os desafios macroeconômicos no curto prazo sem impactos significativos sobre os resultados, a XP vê um potencial de valorização limitado para a ação.
Apesar de ter maior exposição a empréstimos de grandes corporações — cerca de 40% da carteira de crédito expandida —, o Bradesco é um dos maiores bancos de varejo do Brasil e vem aumentando gradualmente a exposição às linhas de crédito ao consumidor.
Do lado negativo, segundo a XP, essas linhas têm um perfil de risco maior e podem levar o banco a aumentar o provisionamento — o índice de cobertura de 232% se aproxima dos níveis pré-pandemia.
No caso do Santander (SANB11), a recomendação é de venda e preço-alvo de R$ 32, o que representa um potencial de valorização de 5% com relação ao fechamento de segunda-feira (13).
A visão negativa da XP para o Santander é explicada por alguns fatores:
- Abordagem mais restritiva à originação de crédito, com crescimento da carteira menor que seus pares;
- Menor índice de cobertura entre os grandes bancos brasileiros;
- Receitas de tarifas mais baixas.
Um panorama do setor na visão da XP
Segundo a XP, a competição evoluirá gradativamente nos próximos anos, à medida que as fintechs amadureçam as operações tanto em tamanho quanto em diversidade de produtos e serviços.
Enquanto isso, os grandes bancos brasileiros estão em condições de proteger sua participação de mercado, embora em alguns casos haja alguma redução da lucratividade.
A XP destacou alguns pontos para o setor:
• Apesar de as tarifas terem ficado pressionadas nos últimos anos pela competição com as fintechs, esse fator foi compensado pelo aumento do volume de transações e da base de clientes — permitindo que os bancos tradicionais continuassem a apresentar crescimento das receitas com tarifas.
• Um balanço patrimonial robusto traz uma vantagem competitiva para os bancos tradicionais oferecerem produtos específicos para o varejo e para as empresas, especialmente relacionados a crédito e produtos nos quais o ticket médio costuma ser muito alto para as fintechs ou instituições financeiras menores.
• O longo histórico de um grande número de produtos permite aos grandes bancos ter uma melhor avaliação do risco de crédito dos clientes, e o portfólio diversificado traz uma maior resiliência para os resultados. Esta situação difere da maioria das fintechs, que apresentam prejuízos nos estágios iniciais e dependem de aportes de capital adicionais.
 16 de outubro de 2026 - 12:17
TOUROS E URSOS #292
Juros altos vieram para ficar? Gestor da XP diz que investidor terá de reaprender a investir em um novo mundo
16 de outubro de 2026 - 12:17 16 de outubro de 2026 - 10:38
TARDE DEMAIS?
Casas Bahia (BHIA3) paga aluguel ao HSLG11, mas segue devendo ao FII; entenda como fica a ação de despejo
16 de outubro de 2026 - 10:38 15 de outubro de 2026 - 18:07
ALOCAÇÃO TÁTICA
Adeus ao CDI fácil: UBS rebaixa renda fixa pós-fixada e vê espaço para a bolsa brasileira saltar até 25%
15 de outubro de 2026 - 18:07 15 de outubro de 2026 - 17:30
TURNAROUND DA CARTEIRA
BC Fund (BRCR11) ganha força na bolsa com dividendos e mudanças no portfólio no radar; entenda os planos do FII
15 de outubro de 2026 - 17:30 15 de outubro de 2026 - 14:00
Conteúdo Empiricus
Opções: Como driblar o principal desafio deste mercado e buscar oportunidades com potencial de multiplicar o capital investido
15 de outubro de 2026 - 14:00 15 de outubro de 2026 - 12:45
MUDANÇAS EM CURSO
Os ETFs estão fazendo com os fundos o que os fundos fizeram com as ações há mais de 20 anos
15 de outubro de 2026 - 12:45 14 de outubro de 2026 - 16:27
TANQUE CHEIO NA BOLSA
Petrobras (PETR4) bate R$ 800 bilhões em valor de mercado pela primeira vez. O que está por trás do novo recorde?
14 de outubro de 2026 - 16:27 14 de outubro de 2026 - 15:56
O PÓDIO MUDOU
A Vale ficou para trás: BTG Pactual (BPAC11) toma o lugar de VALE3 no pódio das empresas mais valiosas da bolsa
14 de outubro de 2026 - 15:56 14 de outubro de 2026 - 11:58
DE OLHO NO AGRO
FII do agronegócio fecha venda milionária de fazenda e estima impacto positivo de R$ 5,78 por cota
14 de outubro de 2026 - 11:58 13 de outubro de 2026 - 18:00
É HORA DE COMPRAR?
Próxima parada do Ibovespa: 220 mil pontos. A visão dos gestores sobre a bolsa depois do 2º turno das eleições
13 de outubro de 2026 - 18:00 13 de outubro de 2026 - 13:02
O PESO DA INADIMPLÊNCIA
Crise das Casas Bahia (BHIA3) pesa sobre o HSLG11: FII pede despejo após calote, e cotas caem mais de 4%
13 de outubro de 2026 - 13:02 12 de outubro de 2026 - 17:10
SEM FOLGA EM NOVA YORK
Nasdaq leva uma queda e puxa S&P 500 para o vermelho; confira o que movimentou os mercados lá fora
12 de outubro de 2026 - 17:10 12 de outubro de 2026 - 13:01
HORA DE COMPRAR?
Flávio Bolsonaro eleito? Expectativa após 1° turno derruba dólar abaixo dos R$ 5 e coloca estas 4 ações no radar dos bancões
12 de outubro de 2026 - 13:01 11 de outubro de 2026 - 11:00
AÇÕES
5 ações para buscar ganhos na bolsa e superar o Ibovespa nesta semana, segundo Terra Investimentos
11 de outubro de 2026 - 11:00 10 de outubro de 2026 - 11:25
AÇÕES SE DESTACARAM
Ibovespa bate recorde após eleições e sobe 8,82% na semana; veja quem ganhou e quem perdeu
10 de outubro de 2026 - 11:25 9 de outubro de 2026 - 17:15
VISÃO DO GESTOR
Fundo Verde, de Stuhlberger, vê espaço para novo rali da bolsa com o ‘trade Flávio’ — mas faz alerta para risco lá fora
9 de outubro de 2026 - 17:15 9 de outubro de 2026 - 16:35
OPORTUNIDADE NO RADAR
A janela dos fundos imobiliários está fechando, e o BTG Pactual revela os FIIs para surfar a onda enquanto há tempo
9 de outubro de 2026 - 16:35 9 de outubro de 2026 - 12:43
UM OLHO NA URNA E OUTRO NA BOLSA
Ibovespa renova máxima no dia e dólar cai abaixo de R$ 5, mas IPCA lembra: a conta dos juros ainda não fechou
9 de outubro de 2026 - 12:43 8 de outubro de 2026 - 10:47
RADAR DE FIIS
BTLG11 quer levantar até R$ 1,2 bilhão com nova emissão de cotas; veja quem pode participar
8 de outubro de 2026 - 10:47 7 de outubro de 2026 - 17:57
MERCADOS
