


O que vale mais a pena: quitar o financiamento imobiliário ou investir o dinheiro? A resposta pode ter mudado
Só valerá a pena quitar a dívida imobiliária imediatamente se você não conseguir um investimento que supere a taxa efetiva do financiamento. Mas isso hoje é possível na renda fixa

Os últimos dias não têm sido fáceis para os investidores, não é mesmo?
Observar o mercado derretendo e se controlar para não acabar fazendo uma besteira com a sua carteira de ações é tarefa árdua até mesmo para os gestores mais experientes.
Mas, como dizem, é nas crises que as oportunidades aparecem.
No entanto, eu não estou falando de ações (quer dizer, não ainda).
Estou falando de uma oportunidade para aqueles que têm a seguinte dúvida:
"Vale a pena quitar o meu financiamento ou investir a grana em outro lugar?"
Leia Também
Se você também tem essa dúvida, saiba que o estresse recente trouxe uma boa oportunidade no mercado de renda fixa.
Janela de oportunidade
Quem aproveitou a Selic abaixo de 5% para contratar um financiamento imobiliário, provavelmente conseguiu uma taxa efetiva de menos de 8% ao ano, o que é bastante interessante na comparação histórica.

No entanto, mesmo com taxas relativamente baixas, os 8% ainda são relevantes e sabemos que dedicar uma parte do salário para pagar juros para o banco no final do mês incomoda qualquer um.
Por isso, sempre que aparece uma grana inesperada, muita gente pensa logo em quitar o financiamento para se livrar dessa obrigação.
Mas nem sempre isso será vantajoso. Tudo vai depender da taxa de retorno dos outros investimentos disponíveis.
Compare a taxa do financiamento e do Tesouro Direto
Só valerá a pena quitar a dívida imobiliária imediatamente se você não conseguir um investimento que supere a taxa efetiva do financiamento.
Por exemplo, se a taxa efetiva do seu financiamento é 8%, só valerá a pena quitá-lo se você não conseguir encontrar investimentos com um retorno maior do que esse.
Mas onde encontrá-los?
No mercado de ações, infelizmente não existe uma taxa de retorno pré estabelecida e não é possível saber a priori qual será o seu rendimento. Isso não quer dizer que investir em ações é ruim, longe disso!
Isso significa apenas que esse não será o tipo de investimento que vai garantir que o seu dinheiro renderá mais do que os custos do financiamento.
No entanto, quando o assunto é renda fixa, a história é bem diferente.
É possível conseguir no Tesouro Direto títulos com rendimento conhecido do momento do investimento até o vencimento. É o caso dos títulos prefixados.
Nos últimos anos, com a Selic lá embaixo, esses títulos rendiam bem menos que a maioria dos contratos de financiamento imobiliário: por volta de 6% ou 7% ao ano.
No entanto, com o estresse nos últimos dias, já é possível investir em títulos prefixados do Tesouro com rendimento superior a 10% ao ano.
Mesmo descontando os impostos de 15% (considerando que o título seria vendido apenas no vencimento), a taxa ainda é maior do que o custo da maioria dos financiamentos contratados após 2019.
Para ficar mais claro, vamos fazer algumas contas simples.
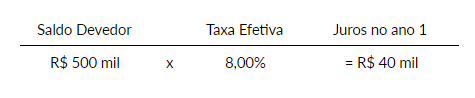
Um financiamento imobiliário de R$ 500 mil a uma taxa efetiva de 8% implica em um pagamento de juros ao banco de cerca de R$ 40 mil no primeiro ano (nos anos posteriores, à medida que se reduz o saldo devedor, o valor pago ao banco também cai, mas a taxa permanece a mesma).
Por outro lado, se você tiver essa grana e preferir investir em vez de quitar o financiamento, poderia comprar títulos com juros prefixados maiores do que a taxa efetiva de financiamento.
Por exemplo, os mesmos R$ 500 mil investidos a uma taxa prefixada de 10% renderiam cerca de R$ 42 mil líquidos por ano até o vencimento (exceto nos dois primeiros anos, quando a alíquota é maior do que os tradicionais 15%).
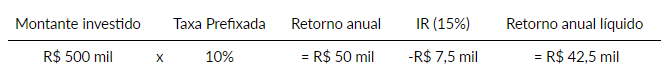
Ou seja, o que você receberia de juros do Tesouro anualmente mais do que pagaria os juros devidos ao banco e, neste exemplo específico, seria mais vantajoso não quitar o financiamento imobiliário.
Importante mencionar que, neste caso, há o risco inflacionário, já que o tesouro prefixado não está protegido da alta da inflação como é no caso das NTN-Bs (Tesouro IPCA+).
No entanto, a taxa de financiamento imobiliário que estamos considerando aqui (TR + taxa fixa) também não varia com a inflação. Ela depende da Taxa Referencial (TR), que está zerada há alguns anos e, por enquanto, deve permanecer assim.
Outros fatores do financiamento
Mas é claro que as coisas não são assim tão simples.
Em um mundo completamente estável, com inflação comportada e ausência de riscos fiscais, você até poderia colocar todo o seu dinheiro nesses títulos, "anular" o efeito negativo do seu financiamento imobiliário e ainda ficar com um troco.
Infelizmente, não é assim que as coisas funcionam e é por isso que é tão importante manter uma boa diversificação.
Se você ainda não investe, não tem uma reserva de emergência ou vai acabar ficando concentrado demais nesse ativo, eu não sugiro colocar toda a sua grana em um prefixado neste momento, mesmo que a remuneração seja maior do que a sua taxa de financiamento.
Agora, se você já tem uma carteira bem diversificada, com ações brasileiras, internacionais, Fundos Imobiliários e títulos de renda fixa, faz muito sentido alocar uma parte do portfólio em Tesouro prefixado com juros maiores do que os que você paga ao banco para estancar pelo menos parte da sangria financeira causada pelo financiamento imobiliário, sem, contudo, ficar concentrado demais em um único ativo.
Se a inflação acelerar para cima dos 10% ou a TR aumentar a taxa do seu financiamento, você ainda terá outros ativos na carteira para se defender.
Leia também:
- A renda fixa vive: Tesouro Direto volta a oferecer retornos acima de 10% ao ano
- Seguindo um plano inteligente e eficaz, você pode aproveitar o melhor da Bolsa e ver seu patrimônio se transformar em um número de 7 dígitos; saiba todos os detalhes
- O que uma teleconferência da Gerdau ensina sobre empresas que tomam dívida para turbinar o resultado
- O dilema do Astra 2005: Ainda vale a pena investir em Petrobras (PETR4) após a disparada das ações?
- Inscreva-se no nosso canal no Telegram e recebe insights de investimento no seu celular
Uma oportunidade na bolsa
Como você já sabe, esta coluna não costuma falar sobre renda fixa e muito menos financiamento imobiliário. No entanto, oportunidades devem ser aproveitadas e, como eu costumo ver bastante essa pergunta sobre se vale a pena quitar um financiamento antes do prazo, aproveitei para falar sobre o assunto hoje.
O que esta coluna costuma, sim, trazer são oportunidades na bolsa. E nela também apareceram algumas muito boas com o estresse dos últimos dias.
Quer um exemplo? A Cosan (CSAN3) é um dos conglomerados mais bem-sucedidos do Brasil, com braços diversificados de atuação (distribuição de combustíveis e de gás encanado, açúcar e álcool, lubrificantes, trading de energia etc.), com um management muito acima da média, enorme potencial de crescimento nos próximos anos e um valuation bastante atrativo, especialmente depois da queda de quase 20% desde o final de julho.
Não é à toa que CSAN3 é uma das preferidas do Felipe Miranda na série Oportunidades de Uma Vida.
Aliás, o próprio Felipe decidiu oferecer 30 dias de acesso às ações que ele está comprando neste momento. A Cosan é apenas uma delas. Se quiser conferir todas as outras, deixo aqui o convite.
Um grande abraço e até a próxima!
Ruy
 6 de novembro de 2026 - 6:11
FII DO MÊS
A Selic estacionou, e este é o fundo imobiliário mais indicado por analistas para surfar a pausa
6 de novembro de 2026 - 6:11 5 de novembro de 2026 - 19:37
MAIS INCERTEZA COM 'ONDA AZUL'
A guerra no Irã vai acabar? O que as eleições nos EUA podem mudar no preço do petróleo
5 de novembro de 2026 - 19:37 5 de novembro de 2026 - 19:09
DA FESTA AO ENTERRO
‘Onda azul’ na urna, ‘onda vermelha’ na bolsa: o fantasma que derrubou Wall Street após a vitória democrata
5 de novembro de 2026 - 19:09 5 de novembro de 2026 - 18:01
PROMOÇÃO?
Fundos imobiliários vivem maior desconto da história. Pechincha ou armadilha?
5 de novembro de 2026 - 18:01 5 de novembro de 2026 - 11:57
AÇÃO DO MÊS
É hora de ser defensivo: veja a ação mais recomendada para proteger a sua carteira no pós-eleição
5 de novembro de 2026 - 11:57 5 de novembro de 2026 - 9:15
REFORÇO NO CAIXA
Fundo imobiliário pode embolsar R$ 160 milhões com venda de fatias de shoppings; veja ganho por cota
5 de novembro de 2026 - 9:15 4 de novembro de 2026 - 16:23
REAÇÃO AO RESULTADO
Nem todo mundo quer comprar Itaú: por que ITUB4 ainda não convenceu todos os analistas após o 3T26
4 de novembro de 2026 - 16:23 4 de novembro de 2026 - 14:01
VIRADA HISTÓRICA
‘Onda azul’ faz Wall Street disparar, mas vitória democrata pode trazer nova dor de cabeça para Trump
4 de novembro de 2026 - 14:01 4 de novembro de 2026 - 13:15
VISÃO DO GESTOR
O mercado desistiu do Brasil? Gestores reduzem apostas em bolsa e reforçam dólar antes do Copom
4 de novembro de 2026 - 13:15 4 de novembro de 2026 - 9:56
CHAVES NA MÃO
Fundo imobiliário BTLG11 embolsa R$ 56 milhões com venda de fatia de galpão; veja lucro por cota e detalhes da operação
4 de novembro de 2026 - 9:56 3 de novembro de 2026 - 14:02
BOLSA SOB PRESSÃO
Depois de tombo de 10%, XP fica mais cautelosa com a bolsa brasileira, mas aponta 10 ações para investir
3 de novembro de 2026 - 14:02 3 de novembro de 2026 - 13:29
SD ENTREVISTA
Dólar dispara, bolsa cai e Itaú muda a estratégia: chefe de recomendações do banco diz onde investir após as eleições
3 de novembro de 2026 - 13:29 3 de novembro de 2026 - 12:49
REDUÇÃO DA ALAVANCAGEM
Alívio na dívida? CSN (CSNA3) sobe 4% com avanço na venda da divisão de cimentos — mas ainda há desafios no radar
3 de novembro de 2026 - 12:49 3 de novembro de 2026 - 9:39
EX-PACMAN DOS FIIS?
Após onda de compras, ‘Pacman dos FIIs’ coloca imóveis à venda por R$ 530 milhões; veja lucro por cota
3 de novembro de 2026 - 9:39 2 de novembro de 2026 - 16:19
FIM DA GUERRA?
Petróleo fecha em queda de mais de 7% com expectativa de acordo para encerrar guerra no Oriente Médio
2 de novembro de 2026 - 16:19 2 de novembro de 2026 - 13:05
TOUROS E URSOS
Como será o amanhã? As perspectivas para seus investimentos após a eleição e a sangria dos mercados
2 de novembro de 2026 - 13:05 31 de outubro de 2026 - 18:07
CONFIRA
Atenção, investidor: B3 amplia horário de negociação a partir de terça-feira (3)
31 de outubro de 2026 - 18:07 31 de outubro de 2026 - 13:15
ENTENDA O CENÁRIO
JP Morgan faz alerta sobre o Banco do Brasil (BBAS3) e aponta desafio para o próximo trimestre
31 de outubro de 2026 - 13:15 31 de outubro de 2026 - 9:15
ENTRE MORTOS E FERIDOS
Sangria na bolsa deixa varejo e construção civil entre os setores mais castigados, mostra EQI
31 de outubro de 2026 - 9:15 30 de outubro de 2026 - 18:23
SANGRIA NOS MERCADOS

