


O coquetel de riscos está servido: ingerência política no Brasil e inflação no exterior
Quais as proposições para o quadro fiscal do país? A agenda de reformas ainda respira de alguma forma? Muita coisa e pouco tempo. A verdade é que o cenário nos mercados piorou bastante

O Brasil não é para amadores.
Há quem diga que gestão de ativos você faz intensamente ou não faz. A analogia faz referência à quantidade de informação disponível diariamente e à dificuldade em separar ruído de sinal. Nas últimas duas semanas, especificamente, os ativos de risco têm se comportado de maneira bastante errática, no Brasil e no mundo.
[captacao]
Por aqui, o tema não é outro que não a interferência do presidente da República na Petrobras com a troca de comando da companhia. A mudança é fruto de uma sequência de falhas de comunicação em diferentes esferas, mas que culminou em uma elevação de preço dos combustíveis no país, o que desagradou o presidente.
A leitura do mercado foi que houve uma tentativa de intervenção na política de preços da companhia, semelhante com o que aconteceu no governo Dilma.
O movimento de venda foi seco, com tal sentimento negativo se espraiando para as demais estatais listadas e companhias do setor elétrico, que também estão na mira do presidente. Por conta da composição do índice, desproporcional para alguns nomes, a queda foi brutal.
Leia Também
Stock picking acabou se diferenciando, com quedas inferiores no relativo.
No entanto, o problema não para por aí.
A questão da Petrobras colocou em dúvida a capacidade de influência da ala liberal (do ponto de vista econômico) do governo, comandada pelo Ministério da Economia de Paulo Guedes. O fiscal brasileiro já estava sensibilizado, com previsão de déficit crescente do governo federal sobre o PIB em 2021.
Aqui que mora o perigo!
Sem a agenda de reformas, o caráter fiscalista e mercadológico dos governos é jogado de lado. O mercado deixa de confiar na capacidade de pagamento da dívida da União, pressionando câmbio e juros, aumentando a taxa de desconto e, portanto, desvalorizando a bolsa.
É um ciclo negativo vicioso...
Aliás, a dívida dos países emergentes como um todo cresceu bastante nos últimos anos e, por mais que as taxas de juros estejam reduzidas, proporcionando um serviço da dívida mais em conta, a credibilidade creditícia de tais países, assim como a do Brasil, é questionável.
Provavelmente, as tratativas fiscais destes países serão tema importante para a década que se inicia.

Para o Brasil, especificamente, as próximas semanas serão definitivas para a trajetória fiscal do Brasil.
Qual será a proposta final do governo para a resolução dos problemas da Petrobras?
Qual o aval de Paulo Guedes, o homem forte do governo para economia, sobre o tema?
Quais as proposições para o quadro fiscal do país?
A agenda de reformas ainda respira de alguma forma?
Muita coisa e pouco tempo. A verdade é que o cenário piorou bastante.
Enquanto isso, no exterior...
Se o fiscal brasileiro preocupa, lá fora, por sua vez, a preocupação deriva da pressão inflacionária.
Basta dar uma olhada na taxa de juros real dos EUA. A taxa de juros real é calculada subtraindo a taxa de equilíbrio da taxa nominal. A taxa de equilíbrio deve ser a estimativa de inflação do mercado e a taxa nominal é o que você costuma ver citado pela mídia.
Abaixo, note como as taxas de cinco e 10 anos têm se tornado mais negativas em 2021.
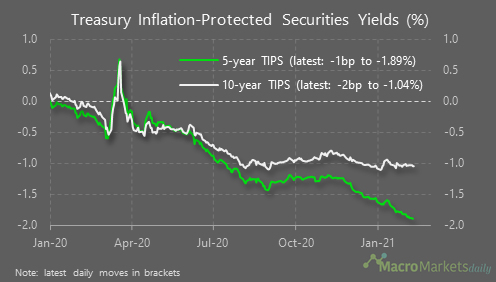
Veja, a interação entre cada yield é dinâmica.
Não é tão simples dizer que o juro real é determinado pelas expectativas de inflação e a taxa nominal porque o juro real também os afeta. No momento, o juro real é bastante negativo.
O Fed, a autoridade monetária americana, tem comprado muitos títulos que pagam juros reais, suprimindo os yields – mais demanda do Fed pelos títulos joga os preços para cima, e quando o preço dos títulos sobe, a taxa do título cai. O Fed, porém, não precisa controlar a curva de juros com uma nova política porque o baixo juro real já está suprimindo os rendimentos nominais.
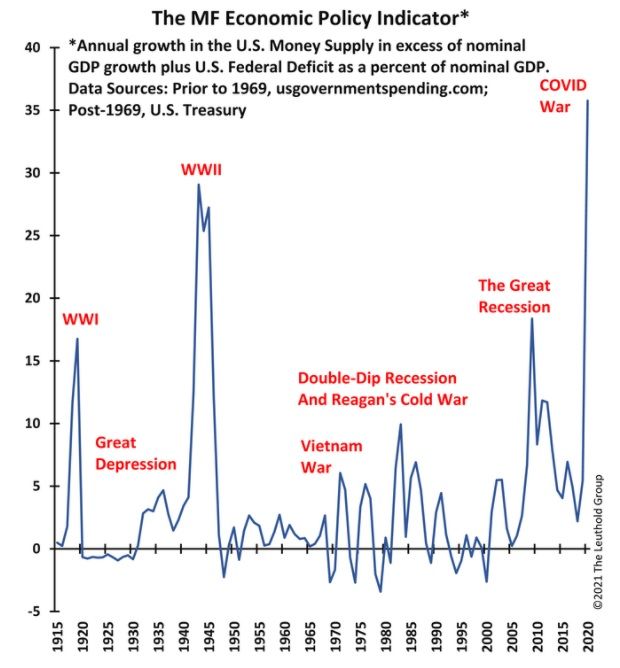
Na verdade, a atuação do Banco Central não encontra precedentes na história, com o indicador de oferta monetária batendo máxima histórica. A consequência de muita oferta de moeda pode acabar sendo a inflação se a oferta não encontrar uma demanda correspondente.
Expansão de liquidez, quando exercida por muito tempo, pode gerar inflação, principalmente quando ainda se soma uma expectativa de retomada da atividade econômica.
Mais presente, menos futuro
Independentemente de correlações específicas, o baixo juro real está empurrando os investidores para ativos mais arriscados. A elevação das expectativas de inflação, por sua vez, tem feito com que aconteça uma rotação setorial na Bolsa.
Com um crescimento real do PIB será forte em 2021 e sem juros para investir em renda fixa, investidores vão para a bolsa, mas se há uma elevação da expectativa de inflação por conta da atividade e da expansão fiscal e monetária, a maior parte dos financistas passa a preferir empresas que possuem seus fluxos de caixa no presente, em detrimento de empresas de crescimento, como de tecnologia, que possuem seus fluxos de caixa no futuro.
Resultado? Fluxo positivo para setores tradicionais da economia, como commodities, indústria e bancos. Pode ser um fenômeno momentâneo, mas está acontecendo. Países emergentes, que normalmente possuem na composição de suas bolsas empresas como essas, tendem a se beneficiar, principalmente pela via da commodity.
O Brasil, que já estava descontado em dólares e poderia se beneficiar do movimento, infelizmente, está perdendo o bonde da história mais uma vez. Se houver um aprimoramento mínimo do panorama fiscal, nosso país pode voltar a se tornar atrativo, mas o choque atual vai deixar marca, com certeza.
Com isso em mente, a seleção adequada de ativos nunca foi tão importante. Pensando nisso, a Empiricus desenvolveu o Empiricus Best Ideas, uma assinatura que concilia as melhores ações sugeridas pela casa em uma carteira só.
Se o investidor quiser se destacar em um mercado tão volátil, imprevisível e sensível, será necessário estar bem acompanhado. Um stock picking gabaritado como o da Empiricus serve como uma luva neste contexto.
Leia também:
- Petrobras despenca 20% e derruba Ibovespa em quase 5%, na maior queda do índice desde o ‘Moro Day’
- O ano do boi: devemos esperar alguma ressaca de Carnaval nos mercados globais?
- [Empiricus] De servente de pedreiro a milionário: como Lerry Granville fez fortuna comprando imóveis em leilão
- ETF de Ibovespa: qual o melhor?
 30 de outubro de 2026 - 18:23
SANGRIA NOS MERCADOS
Ibovespa tem pior semana desde março de 2020 e arrasta desempenho mensal para vermelho, com um feito inesperado
30 de outubro de 2026 - 18:23 30 de outubro de 2026 - 13:11
ZERO A ZERO?
Uma semana muda tudo: BTG (BPAC11) devolve ganhos do ano e tem recomendação rebaixada — vale comprar após o tombo?
30 de outubro de 2026 - 13:11 30 de outubro de 2026 - 12:40
FUTURO NEBULOSO
Usiminas (USIM5) tem a maior baixa do Ibovespa com balanço aquém do esperado; o que pesou nos números do 3T26?
30 de outubro de 2026 - 12:40 30 de outubro de 2026 - 11:52
FÓRMULA MILIONÁRIA
De inquilina a dona: Coca-Cola compra imóvel do ALZR11 por R$ 140 milhões; veja ganho por cota
30 de outubro de 2026 - 11:52 30 de outubro de 2026 - 10:19
A CONTA CHEGOU
Casas Bahia (BHIA3) coloca aluguéis em dia, mas FII reduz projeção de dividendos; entenda o porquê
30 de outubro de 2026 - 10:19 29 de outubro de 2026 - 18:17
PESSIMISMO CONTINUA
Ibovespa tem 4º pregão seguido de baixa, com queda de 17% desde a eleição; em NY, dia também foi tingido de vermelho
29 de outubro de 2026 - 18:17 29 de outubro de 2026 - 14:00
Conteúdo Empiricus
Enquanto muitos investidores focam nos dividendos, este mercado bilionário bate recordes de crescimento na B3 em 2026
29 de outubro de 2026 - 14:00 29 de outubro de 2026 - 7:30
DE OLHO NO GRINGO
Um fundo imobiliário, duas versões: o que falta para os FIIs ‘falarem a língua’ do investidor estrangeiro?
29 de outubro de 2026 - 7:30 27 de outubro de 2026 - 18:40
SANGRIA ESTANCOU?
Vale investir na Bolsa depois da ‘segunda-feira sangrenta’? Estrategista da Monte Bravo diz quais setores olhar, mas tem um ativo preferido
27 de outubro de 2026 - 18:40 27 de outubro de 2026 - 16:08
PECHINCHAS NA BOLSA
Tombo da Bolsa após as eleições abre oportunidades, e Itaú BBA lista 7 ações para incluir na carteira agora
27 de outubro de 2026 - 16:08 26 de outubro de 2026 - 18:15
A RAZÃO DA QUEDA
A derrocada da bolsa: estudo mostra que crises globais estão por trás dos maiores tombos do Ibovespa
26 de outubro de 2026 - 18:15 26 de outubro de 2026 - 16:04
RESSACA ELEITORAL
Fundos imobiliários sentem mudança de humor dos mercados com vitória de Lula e devolvem todo ganho desde o 1º turno
26 de outubro de 2026 - 16:04 26 de outubro de 2026 - 15:31
O QUE VEM POR AÍ
Tombo de 20% do Ibovespa e dólar acima de R$ 5,50 são os novos normais? JP Morgan diz o que o investidor deve esperar
26 de outubro de 2026 - 15:31 26 de outubro de 2026 - 13:51
DA PRIMAVERA AO OUTONO?
Dólar a R$ 6, bolsa em queda de até 30% e juros mais altos: o que Wall Street espera do Brasil após a reeleição de Lula
26 de outubro de 2026 - 13:51 26 de outubro de 2026 - 12:29
SANGRIA NA BOLSA
Ibovespa cai 14%, dólar sobe a R$ 5,40, mas nem todo mundo perdeu — entenda o caos nos mercados
26 de outubro de 2026 - 12:29 26 de outubro de 2026 - 12:10
DEPOIS DA BONANÇA, A TEMPESTADE
Ibovespa em choque: várias ações derretem mais de 40% após virada de Lula no segundo turno, apenas 6 sobem
26 de outubro de 2026 - 12:10 26 de outubro de 2026 - 10:48
BOTÃO DE PÂNICO
‘Circuit breaker’: o que é botão do pânico da bolsa, acionado após a reeleição de Lula
26 de outubro de 2026 - 10:48 26 de outubro de 2026 - 10:17
MODO DEFESA
Salve-se quem puder: Ibovespa pode tombar 17% após reeleição de Lula, avalia BTG; quais ações podem escapar?
26 de outubro de 2026 - 10:17 26 de outubro de 2026 - 10:01
NA CONTRAMÃO
Gavekal, importante casa de análise gringa, recomenda compra de ativos no Brasil após vitória de Lula; ações caem 30% lá fora
26 de outubro de 2026 - 10:01 25 de outubro de 2026 - 22:48
REPORTAGEM ESPECIAL

