


O inimigo agora é outro: Inter mira aquisições para bater de frente com Magalu e Mercado Livre
Inter chega aos 7 milhões de clientes de sua conta digital sem tarifas e vai reforçar a plataforma com o dinheiro da oferta de ações de R$ 1,2 bilhão recém-concluída, disse João Vitor Menin, presidente do banco

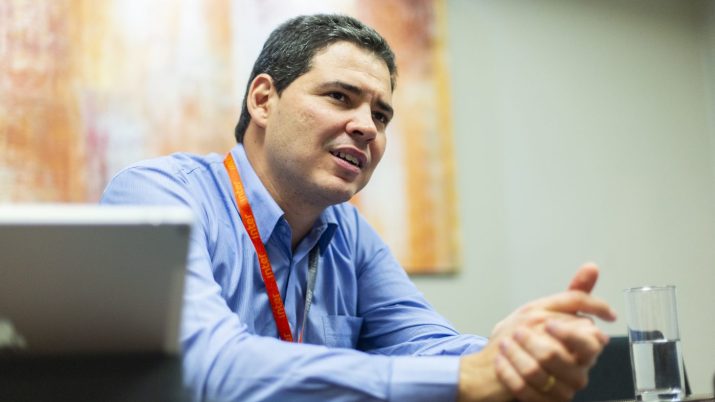
Nem parece banco. E não é para parecer mesmo. Com uma nova marca, agora sem a palavra “banco”, o Inter já não se vê em uma única arena de competição. O inimigo agora é outro: a meta agora é brigar de igual para igual não só com os bancões mas também com as gigantes do comércio eletrônico, como Mercado Livre e Magazine Luiza.
Para o presidente do Inter, João Vitor Menin, esse não é apenas um caminho sem volta, como também uma via de mão dupla. “Uma plataforma de e-commerce que não tiver pagamentos e crédito está fora do jogo”, disse o CEO em entrevista ao Seu Dinheiro.
[captacao]
O Inter lançou no ano passado um “super app”, que reúne num único lugar não só os serviços bancários tradicionais como também uma plataforma de investimentos e um “shopping” que conta com mais de 100 lojas parceiras. Foi para reforçar essa plataforma, inclusive via aquisições, que a companhia captou quase R$ 1,2 bilhão em uma nova oferta de ações.
O Inter bateu mais uma marca na última sexta-feira ao alcançar os 7 milhões de clientes de sua conta digital sem tarifas. Com a pandemia do coronavírus, a curva de crescimento, que dava sinais de estabilização, deu uma nova “rampada” — nas palavras de Menin.
Mantido o ritmo atual, o Inter deve encerrar o ano com até 9 milhões de correntistas e terminar o ano que vem no patamar de 15 milhões. Mas até onde pode chegar?
Leia Também
“Abrir a nossa plataforma não só para correntistas, mas para clientes do Inter, exponencializa o nosso mercado. Então eu acredito que a gente possa entrar em mais uma curva de crescimento” — João Vitor Menin, presidente do Inter
Menin vê cinco grandes avenidas de crescimento para o Inter: serviços bancários, crédito, seguros, plataforma de investimentos e comércio eletrônico. Com o dinheiro captado dos investidores, o plano é reforçar principalmente os dois últimos negócios, de onde devem sair as aquisições planejadas.
“Não espere nenhum blockbuster”, disse o presidente do Inter, quando eu questionei que tipo de negócio estava no radar. A ideia não é “comprar clientes” com a aquisição de um concorrente, mas incorporar empresas que tragam experiências que a instituição não têm dentro dessas áreas de negócio, como tecnologias de pagamento e serviços para o negócio de comércio eletrônico.
Lançado no fim do ano passado, o marketplace do Inter deu os primeiros sinais de seu potencial no segundo trimestre, com um volume total de vendas (GMV) de R$ 123 milhões — três vezes maior que nos primeiros três meses do ano. Apenas no mês de julho, o número saltou para R$ 115 milhões.
Na parte de investimentos, uma das apostas do Inter é na parte de conteúdo para auxiliar os clientes na tomada de decisão, já que a instituição não trabalha com a figura dos agentes autônomos de investimento, o modelo de consagrou a XP Investimentos. A plataforma do Inter atingiu 760 mil clientes ativos no segundo trimestre, um avanço de 179% em 12 meses.
O avanço dos negócios impulsionou os certificados de ações (BIDI11) do Inter na B3, que acumulam alta de 12,7% no ano. Em setembro, porém, as units amargam uma perda de 19,15%, acompanhando a queda global das empresas de tecnologia.
Para Menin, a discussão atual sobre a avaliação do setor e do próprio Inter é uma questão de referência. “Se no final do ano que vem nós podemos ser o maior do Brasil em número de correntistas digitais, e se no marketplace a gente atingir algo como 20% de uma B2W, será que esse ativo está caro? Não sei…”, ele disse, fiel ao estilo mineiro.
Leia a seguir os principais trechos da entrevista:

O Inter acabou de fechar uma oferta de ações de quase R$ 1,2 bilhão para investir em novos produtos e em aquisições…
Olha que interessante: a gente fez em 30 meses três ofertas públicas de ações e captamos mais de R$ 3 bilhões. Isso dá R$ 100 milhões por mês, sempre em ofertas primárias, com dinheiro para a companhia. Acho que é um recorde na B3. A gente conseguiu crescer o volume de negócios e também o capital para trabalhar com musculatura.
E o que fazer com os recursos captados agora?
A gente separa os recursos da nova oferta em duas grandes parcelas. A primeira para suportar o crescimento orgânico, com mais clientes e mais carteira de crédito, o que leva a mais capital regulatório. Já o segundo quinhão, digamos assim, vamos usar em aquisições estratégicas.
Pode ser mais específico?
Nós dividimos nosso negócio em cinco avenidas: o serviço bancário diário, empréstimos, seguros, investimentos e marketplace. Não vejo nenhuma aquisição que faça sentido nas duas primeiras áreas. Em seguros, nós já fizemos o negócio com a Wiz. O que sobrou? investimentos e marketplace. Nós vamos focar nessas duas verticais, até mais no marketplace, que é um negócio mais recente, então ainda tem muita coisa para agregar.
Alguma grande aquisição está nos planos?
Não espere um “blockbuster”, porque não é o nosso estilo. A gente não quer comprar cliente, nem carteira de crédito nem prêmio de seguro. A gente quer competências, time, know how, produto. Entre as coisas que podem vir a aparecer estão na parte adquirência, como gateway de pagamentos.
Também estamos estudando toda essa parte de “fulfillment”. Por exemplo, hoje no nosso aplicativo você compra um telefone da Samsung diretamente na loja. Mas alguém tem que pegar esse telefone, emitir a nota fiscal, contratar a transportadora e ter certeza de que vai chegar na sua casa. Para a gente não vale a pena construir essa capacidade, podemos comprar uma empresa que é boa nisso.
Na área de investimentos, a parte de conteúdo também é importante. A pegada da nossa plataforma é “B2C”, direto com o investidor. Não temos a figura do agente autônomo, então é preciso dar ferramentas para o cliente tomar decisão.
Quantos clientes o Inter tem hoje? O ritmo de crescimento continua ou está desacelerando?
Vamos bater os 7 milhões de clientes nos próximos dias [o banco alcançou a marca na última sexta-feira]. A gente estava começando a “entortar” a curva de crescimento, porque os números estão ficando grandes. Aí veio a pandemia e deu uma nova “rampada”. As pessoas que estão com dificuldade de comprar seguros e fazer empréstimos vêm ao nosso app. Ao mesmo tempo, estão investindo mais por conta própria. O e-commerce, então, nem se fala. Em todas as verticais estamos em um momento atípico positivamente. Agora, a gente se preparou para isso, mirando lá atrás uma plataforma completa, digital e escalável.
Como a chegada do sistema instantâneo de transferências PIX do Banco Central afeta o Inter?
Com a nossa conta gratuita, a gente hoje gasta para mandar TED para os outros bancos porque a gente não cobra do cliente. Com o PIX, nós vamos tirar uma baita despesa do nosso balanço. Então estamos soltando foguete aqui, porque representa uma redução de custo e uma experiência melhor para o cliente. Já estamos com quase 700 mil cadastros do PIX no banco, com números crescendo a cada dia.
Falando em número de clientes, o que o Inter espera daqui para frente?
Quando nós tínhamos só correntistas, dizíamos que o nosso mercado total era da ordem de 100 milhões de brasileiros. Agora, com o nosso app para correntistas e não-correntistas, o mercado é de 215 milhões de brasileiros. A gente inclusive mudou a marca e tirou a palavra “banco” por isso, tudo está concatenado. A companhia virou hoje muito mais uma plataforma digital de serviços financeiros e não-financeiros do que meramente um banco médio digital. Então nossa marca tem que retratar o que a companhia é.
Agora, quando a gente pensa em fechar este ano entre 8,5 milhões e 9 milhões de correntistas e, talvez, fechar o ano que vem em 15 milhões, será que já é o teto? Será que a gente não pode pensar em mais? Abrir a nossa plataforma não só para correntistas, mas para clientes do Inter, exponencializa o nosso mercado. Então eu acredito que a gente possa entrar em mais uma curva de crescimento.
O marketplace começou a engrenar no segundo trimestre. O Inter vai brigar no varejo digital com nomes como Mercado Livre e Magazine Luiza?
Esse foi o assunto mais discutido na nossa oferta de ações mais recente. A gente, na verdade, acha o contrário. Uma plataforma de e-commerce que não tiver pagamentos e crédito está fora do jogo. O Mercado Livre já percebeu isso, agora o Magazine Luiza e a B2W também. Então a gente vai competir com o e-commerce e o e-commerce vai competir com a gente. Essas coisas estão se aglutinando e tem que ser assim.
Como vê a disputa das plataformas de investimentos com a aquisição da Easynvest pelo Nubank?
Para mim, reforça a importância de ser um banco completo. O Nubank teve que comprar a Easynvest, e até a operação ser aprovada provavelmente só vai começar a atuar no ano que vem. A gente tem a nossa DTVM [distribuidora de títulos e valores mobiliários] desde 2016. Essa é uma vertente importante.
A gente acredita que os brasileiros do meio da pirâmide vão deixar de investir em agência bancária com o gerente. São as pessoas que começaram a investir na XP, só que a gente acha que o intermediário no meio, o agente autônomo, não faz sentido e tem conflito de interesses. A gente quer que esse investidor se sirva aqui no Inter.
Essa classe média e mesmo quem está no piso da pirâmide vai ter que sair da poupança. Ter no mesmo aplicativo o serviço bancário e a corretora é o melhor dos dois mundos. Modéstia à parte, diria que a gente é a plataforma melhor posicionada para surfar o que a gente chama de onda 3.0 de investimentos.
Você espera mais consolidação no mercado de plataformas de investimento?
Sim. Uma corretora, mesmo aquela que se modernizou, mas só faz corretagem, vai ficar manca, não consegue competir. O cliente vai acabar se aglutinando em algum lugar, para a plataforma que oferecer mais benefícios.
Por outro lado, com tantas iniciativas simultâneas, não há o risco de o Inter perder o foco?
Obviamente, é mais fácil ser uma empresa só de investimentos ou só banco. O que a gente procura fazer é simplificar os nossos produtos. Na parte de e-commerce, não lidamos com estoque, entramos só na camada da distribuição. O mesmo acontece em seguros. A gente tenta sempre entrar na parte mais “asset light” de cada uma dessas verticais, com produtos que conversem com a nossa base de clientes, de forma que a gente minimize a complexidade. Ainda assim é difícil, mas é bom que seja assim porque também fica mais difícil alguém copiar.
O Inter é uma empresa de tecnologia, e recentemente a avaliação dessas empresas vêm sendo questionada. Na sua visão, as ações do setor estão caras?
É tudo uma questão de referência. No nosso caso, quanto deveria valer o negócio, R$ 1 bilhão ou R$ 100 bilhões? Veja quanto valem os caras que competem com a gente no e-commerce, as plataformas de investimento, os bancos digitais lá fora. Quando você pega por essas métricas, o Inter está até barato. Agora, se todo mundo passar a valer menos, se, por exemplo, uma pessoa com 50 quilos for considerada gorda e você tiver 70 vai estar gordo também. O que a gente está fazendo é disrupção, inovando e crescendo. Se no final do ano que vem nós podemos ser o maior do Brasil em número de correntistas digitais — quem sabe o quarto maior em correntistas no geral — se no marketplace a gente atingir algo como 20% de uma B2W, será que esse ativo está caro? Não sei…
Qual o principal risco para o Inter?
Quando perguntam qual é o nosso “cisne negro”, eu digo que é a parte de cyberataques. Em todas as empresas digitais e plataformas digitais esse é o grande risco. E essa é uma briga difícil porque você está lidando com o submundo.
No tamanho atual, com 7 milhões de clientes, o Inter hoje já é um negócio sustentável?
Acho que a gente já quebrou a arrebentação. Temos escala e relevância para negociar com a Mastercard um bom negócio de cartões e com a Liberty em seguros. Já temos relevância para negociar no e-commerce um “take rate” para os compradores do nosso shopping. Se a gente parasse de crescer a rentabilidade cresceria muito. Seria ruim por um lado, mas do ponto de vista de rentabilidade seria ótimo.
 12 de novembro de 2026 - 11:56
GRANDE FRUSTRAÇÃO
“Decepção generalizada”: Banco do Brasil (BBAS3) frustra até os mais pessimistas e desaba quase 10% na bolsa. E agora, o que fazer?
12 de novembro de 2026 - 11:56 11 de novembro de 2026 - 20:32
VEM BOLADA POR AÍ
Ultrapar (UGPA3) pagará mais de R$ 1 bilhão em dividendos aos acionistas; veja quem tem direito
11 de novembro de 2026 - 20:32 11 de novembro de 2026 - 18:33
ESTRATÉGIA GLOBAL
O mundo todo agora é o Brasil? Inflação e juros altos nos países ricos mudaram os investimentos globais, diz JP Morgan
11 de novembro de 2026 - 18:33 11 de novembro de 2026 - 12:03
REAÇÃO DO MERCADO
Dividendos da Petrobras (PETR4) estão em risco? Aumento de investimentos no 3T36 faz ações liderarem perdas do Ibovespa
11 de novembro de 2026 - 12:03 11 de novembro de 2026 - 10:48
O GALPÃO DA DISCÓRDIA
Nem a Shopee encerrou o filme: Correios e TRBL11 travam nova disputa milionária na Justiça
11 de novembro de 2026 - 10:48 10 de novembro de 2026 - 18:03
ESTRATÉGIA DE INVESTIMENTO
Vale a pena investir no exterior sem apostar no dólar? Nova geração de ETFs da Nu Asset separa as duas coisas
10 de novembro de 2026 - 18:03 10 de novembro de 2026 - 13:49
VEJA A REAÇÃO DO MERCADO
“O micro vai salvar o macro”: Fred Trajano abre o jogo sobre ganhos do Magazine Luiza (MGLU3) após crise na Casas Bahia (BHIA3)
10 de novembro de 2026 - 13:49 10 de novembro de 2026 - 12:07
VOANDO ALTO
Embraer (EMBJ3) tem lucro abaixo do esperado, mas ações disparam quase 6%; o que o mercado está enxergando?
10 de novembro de 2026 - 12:07 9 de novembro de 2026 - 18:48
VIRANDO A PÁGINA
Lula, gringos, IPOs e o que esperar da Bolsa a partir de agora, segundo executivo do Bradesco BBI
9 de novembro de 2026 - 18:48 9 de novembro de 2026 - 15:52
EXPORTAÇÕES
Por que os frigoríficos sobem na Bolsa mesmo com a suspensão das importações de carne suína pelas Filipinas?
9 de novembro de 2026 - 15:52 9 de novembro de 2026 - 15:46
EM RECUPERAÇÃO
Escritórios voltam a acender as luzes em SP, mas FIIs ainda amargam desconto de 22%. Chegou a hora de comprar?
9 de novembro de 2026 - 15:46 9 de novembro de 2026 - 10:10
REALIZAÇÃO DE LUCRO
Fundo imobiliário espera embolsar R$ 21,5 milhões com venda de lojas da Pernambucanas; veja quanto isso rende por cota
9 de novembro de 2026 - 10:10 8 de novembro de 2026 - 14:00
RENDA VARIÁVEL
Carteira da Terra sobe 56% em 12 meses; veja as 5 ações recomendadas para esta semana
8 de novembro de 2026 - 14:00 8 de novembro de 2026 - 10:00
SOBE E DESCE DA BOLSA
C&A dispara 23%, mas Brava Energia desaba 15%: veja quem ganhou e quem perdeu no Ibovespa esta semana
8 de novembro de 2026 - 10:00 7 de novembro de 2026 - 10:59
VISÃO DO GESTOR
JGP vê empresas brasileiras espremidas em 2027 e alerta para o que pode acontecer se ajuste fiscal não vier
7 de novembro de 2026 - 10:59 6 de novembro de 2026 - 17:16
TOUROS E URSOS #295
Nem pânico, nem milagre: gestor de grandes fortunas diz como investir no governo Lula 4
6 de novembro de 2026 - 17:16 6 de novembro de 2026 - 16:24
Conteúdo Empiricus
Inteligência artificial: Entre alertas de bolha e projeções de US$ 15 trilhões no mundo de Wall Street, investidores buscam identificar a próxima grande oportunidade do setor
6 de novembro de 2026 - 16:24 6 de novembro de 2026 - 14:22
SOB O MESMO TETO
Um galpão, dois problemas: fundo imobiliário enfrenta recuperação judicial entre locatárias; contratos somam 11,2% da receita
6 de novembro de 2026 - 14:22 6 de novembro de 2026 - 10:55
FUNDOS IMOBILIÁRIOS
GARE11 vende portfólio de imóveis por R$ 792 milhões para reduzir dependência do Carrefour
6 de novembro de 2026 - 10:55 6 de novembro de 2026 - 6:11
FII DO MÊS

