


Ativos de bancos somam R$ 7,4 trilhões
Com o aumento da oferta de crédito, os cinco maiores bancos brasileiros têm em mãos recursos equivalentes à toda a economia brasileira

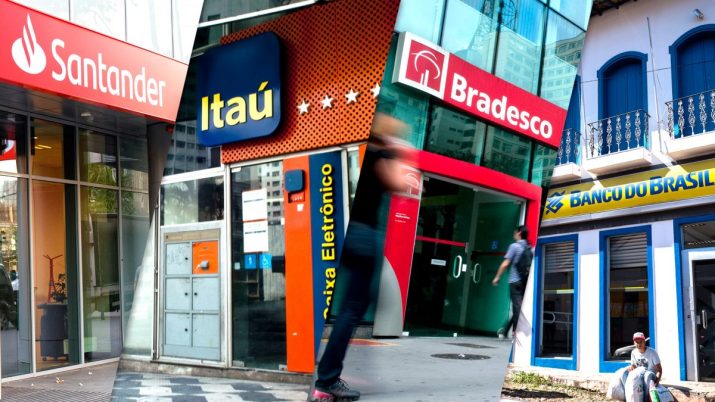
Os cinco maiores bancos brasileiros têm em mãos recursos equivalentes à toda a economia brasileira. Turbinado pelo aumento de crédito para suprir a demanda maior durante a pandemia de coronavírus, o volume de ativos totais das instituições financeiras atingiu R$ 7,36 trilhões ao fim de março, superando, pela primeira vez, o Produto Interno Bruto (PIB) brasileiro, que foi de R$ 7,3 trilhões em 2019, conforme dados do Instituto Brasileiro de Geografia e Estatística (IBGE) publicados em março.
O resultado ocorreu em meio à expansão do crédito, enquanto a economia brasileira tenta ganhar tração. Do fim de 2017 para cá, a correlação crédito/PIB subiu de 47,1% para 48,9%, segundo o Banco Central. Se for considerado apenas o crédito livre, com o qual os grandes bancos atuam, o avanço foi ainda maior: subiu de 23,6% para 28,8%.
O presidente da Federação Brasileira de Bancos (Febraban), Isaac Sidney, afirmou que o aumento na proporção entre ativos dos bancos e o PIB tem correlação direta com a expansão do crédito nos últimos anos frente ao desempenho econômico. "O aumento na relação crédito/PIB não é sinônimo de maior rentabilidade ou lucro."
Além disso, em momentos de crise os bancos atraem maior volume de depósitos, uma vez que o investidor busca mais segurança, segundo Claudio Gallina, diretor sênior de instituições financeiras da Fitch Ratings para América Latina. "Assim, a liquidez do sistema (que já vinha muito boa e robusta) aumenta mais", disse. "Isso indica que os bancos teriam até mesmo mais dinheiro para emprestar."
Com a crise, o crédito ganhou impulso adicional com a explosão da demanda nos grandes bancos. O saldo conjunto dos empréstimos nas cinco maiores instituições cresceu quase R$ 176 bilhões no primeiro trimestre em relação ao fim de dezembro, totalizando R$ 3,31 trilhões. Em um ano, o aumento foi de quase R$ 348 bilhões.
Leia Também
O salto nas carteiras foi capitaneado, principalmente, por empréstimos a grandes empresas. O movimento foi acompanhado por uma enxurrada de críticas aos grandes bancos, por restringirem o crédito e elevarem juros em meio à turbulência, a despeito da injeção de R$ 1,2 trilhão de liquidez em medidas do Banco Central para apoiar o sistema financeiro no enfrentamento da covid-19.
Os bancos anunciaram uma série de medidas de apoio financeiro, mas admitem que, diante da piora do risco na economia, é natural maior rigor no crédito.
O presidente do Itaú Unibanco, Candido Bracher, afirmou semana passada não ser possível o crédito crescer no mesmo ritmo da demanda, que deve se reduzir daqui para frente. "O crescimento do crédito será muito mais baixo, se é que haverá crescimento em 2020", disse, em transmissão ao vivo.
Renegociações
Os bancos já concederam mais de R$ 540 bilhões em créditos na pandemia, segundo balanço da Febraban, considerando novos empréstimos, renovações e postergações de parcelas. Para os próximos meses, a expectativa é de que o crédito novo ceda espaço a uma onda de renegociações e reestruturações de dívidas de empresas que viram seu faturamento despencar.
No segmento de pessoa física, a demanda por crédito caiu no primeiro trimestre, mudando a dinâmica vista até então. Esse movimento deve continuar, com o aumento do desemprego e a perda de renda.
A queda, principalmente no financiamento imobiliário, obrigou a Caixa a rever suas projeções. "De fato, a crise muda toda a dinâmica. A demanda de crédito vem sendo totalmente diferente. Estamos avaliando", afirmou Pedro Guimarães, presidente do banco público, durante a publicação do balanço do primeiro trimestre.
Em uma perspectiva de médio e longo prazo, o presidente e fundador da Mauá Capital e ex-diretor do Banco Central, Luiz Fernando Figueiredo, vê maior pressão por parte das fintechs na disputa por recursos com os grandes bancos, que foi comprometido na crise. Os próprios pesos pesados do setor admitem que a trégua é temporária. "Com os reflexos do juro mais baixo, mais decente, e uma maior concorrência vinda das fintechs, o Brasil está se tornando mais normal, mas a crise atrapalhou."
[captacao]
Provisões
A pandemia também fez os bancos ampliarem os recursos reservados para compensar perdas, com temor quanto ao impacto futuro na inadimplência. A leitura, ao menos até aqui, é de que a crise será bem mais severa que as anteriores, incluindo a desencadeada pela Operação Lava Jato e ainda a turbulência financeira de 2009.
O reforço nas provisões custou mais os bancos. No primeiro trimestre, as despesas com provisões para devedores duvidosos passaram dos R$ 30 bilhões, um salto de cerca de 45% em relação aos três meses anteriores.
Dos cinco grandes bancos, somente Santander e Caixa não fizeram o movimento de criar colchões para perdas adicionais por conta da crise. "O balanço da Caixa é, continua e continuará extremamente sólido", afirmou Pedro Guimarães, presidente da instituição.
Como consequência de uma postura mais conservadora dos bancos, o lucro líquido combinado de Itaú, Bradesco, Santander, Banco do Brasil e Caixa encolheu 25,6% no primeiro trimestre, para menos de R$ 18 bilhões, na comparação com o mesmo período de 2019, quando foi de mais de R$ 24 bilhões.
"Mesmo mantendo níveis confortáveis de solidez, liquidez e capitalização, a atual crise também atingiu o setor bancário", disse Isaac Sidney, presidente da Febraban. As informações são do jornal O Estado de S. Paulo.
 13 de novembro de 2026 - 13:27
USINAS
As duas novas Raízens: CEO e CFO detalham como e quando nascerão as empresas após a recuperação extrajudicial
13 de novembro de 2026 - 13:27 12 de novembro de 2026 - 18:44
ENTREVISTA EXCLUSIVA
“O que não fizermos outro fará”: o dilema do Inter (INBR34) para crescer sem deixar a qualidade do crédito para trás
12 de novembro de 2026 - 18:44 12 de novembro de 2026 - 18:24
Empresas
Como a Motiva quer lucrar com publicidade e até imóveis — e fazer novos negócios valerem 10% da companhia
12 de novembro de 2026 - 18:24 12 de novembro de 2026 - 18:21
NOVO RECORDE
Nubank (NU) lucra US$ 1,1 bi no terceiro trimestre, alta de 31% em meio a preocupações com crédito
12 de novembro de 2026 - 18:21 12 de novembro de 2026 - 17:19
PIORA DE CENÁRIO
BTG (BPAC11): CFO vê economia mais fraca em 2027, mas aposta em expansão fora do Brasil; IPOs devem esperar
12 de novembro de 2026 - 17:19 12 de novembro de 2026 - 13:57
BALANÇO 3T26
Hapvida (HAPV3) dispara 15% após balanço: o que agradou o mercado, apesar da queda de 68% no lucro?
12 de novembro de 2026 - 13:57 12 de novembro de 2026 - 13:08
SOB PRESSÃO
“Não vou pagar mesmo podendo”: comportamento do agro está custando caro ao Banco do Brasil e ameaça os próximos balanços
12 de novembro de 2026 - 13:08 12 de novembro de 2026 - 12:37
SALTO DE ATÉ 16%
Balanço melhor que o esperado e divórcio à vista: por que o mercado se animou com Azzas (AZZA3) após o 3T26?
12 de novembro de 2026 - 12:37 12 de novembro de 2026 - 8:16
OFERTA MAIS GENEROSA
Santander turbina OPA de SANB11 em 5%: o que mudou na oferta e quanto os minoritários podem receber agora
12 de novembro de 2026 - 8:16 12 de novembro de 2026 - 7:04
O QUE ESPERAR DO ROXINHO
Nubank (ROXO34) segue crescendo no 3T26, mas o crédito pode virar o calcanhar de Aquiles em 2027
12 de novembro de 2026 - 7:04 12 de novembro de 2026 - 6:50
ABRIU A CARTEIRA
Após lucro recorde no 3T26, BTG Pactual (BPAC11) prepara uma nova tacada na bolsa: recompra de units pode chegar a R$ 2 bilhões
12 de novembro de 2026 - 6:50 12 de novembro de 2026 - 6:05
BALANÇO
BTG Pactual (BPAC11) lucra R$ 5,3 bilhões e rentabilidade vai a 26,4% no 3T26: o que está por trás da máquina de resultados do banco
12 de novembro de 2026 - 6:05 11 de novembro de 2026 - 21:10
BB VAI FECHAR A TORNEIRA?
Agronegócio cobra o preço no Banco do Brasil: inadimplência dispara, lucro desaba e dividendos entram na linha de corte
11 de novembro de 2026 - 21:10 11 de novembro de 2026 - 20:16
TURNAROUND FICOU PARA DEPOIS?
Banco do Brasil (BBAS3) corta guidance de lucro pela metade — e avisa: a conta do agronegócio ainda não terminou de chegar
11 de novembro de 2026 - 20:16 11 de novembro de 2026 - 20:14
HORA DE SE PROTEGER
Banco do Brasil (BBAS3) fecha torneira de dividendos e passará a pagar mínimo obrigatório após resultados fracos
11 de novembro de 2026 - 20:14 11 de novembro de 2026 - 19:36
RESULTADO
Banco do Brasil (BBAS3) frustra projeções já baixas e entrega lucro de R$ 1,3 bilhão no 3T26, tombo de 66,5%
11 de novembro de 2026 - 19:36 11 de novembro de 2026 - 18:25
O QUE ESPERAR
Por que a Petrobras (PETR4) decidiu acelerar os investimentos para este ano? CEO responde
11 de novembro de 2026 - 18:25 11 de novembro de 2026 - 17:01
FIM DA POISON PILL?
Cosan (CSAN3) dispara mais de 12% após rumor sobre a Rumo (RAIL3); mercado volta a apostar em venda de participação
11 de novembro de 2026 - 17:01
11 de novembro de 2026 - 6:14
BB EM APUROS
Banco do Brasil (BBAS3): analistas veem o ‘pior’ para resultados e fazem alertas para projeções; o que está em jogo para bancão?
11 de novembro de 2026 - 6:14 10 de novembro de 2026 - 20:29
BALANÇO

