


Debêntures, manja debêntures?
Eu tenho sido bastante vocal em minhas críticas ao mercado de crédito brasileiro há algum tempo. Para mim, há dois problemas principais nesse nicho

“A volatilidade é um instrumento de revelação da verdade. Volatilidade é um conceito amplamente mal interpretado. Volatilidade não é medo. Volatilidade não é o índice VIX. Volatilidade não é uma estatística ou um desvio-padrão, tampouco qualquer outro número derivado de uma fórmula abstrata. A volatilidade não é diferente nos mercados do que é na vida. Independentemente de como se mede, a volatilidade reflete a diferença entre o mundo como imaginamos e o mundo como ele realmente é. Nós vamos prosperar apenas se procurarmos, obstinadamente, nada além da verdade. De outro modo, a verdade nos encontrará por meio da volatilidade.”
Artemis Capital
“Entrai pela porta estreita; porque larga é a porta, e espaçoso o caminho que conduz à perdição, e muitos são os que entram por ela;
E porque estreita é a porta, e apertado o caminho que leva à vida, e poucos há que a encontrem.”
Mateus 7: 13-14
Lembra daquela história de que o prêmio de risco de crédito no Brasil não compensava e de que as taxas levadas ao investidor final não estavam atrativas? Aquele papo de que estávamos perseguindo migalhas de retorno potencial adicional, sob uma assunção desproporcional de riscos? Era a representação prática e material da proposta teórica de nunca se apostar dólares para ganhar centavos, sempre fazer o contrário, sob o risco de encontrarmos surpresas bem desagradáveis no meio do caminho, justamente de onde menos esperamos.
Pois bem, bora olhar alguns dados.
O Idex-CDI, índice de debêntures criado pela gestora JGP, encerrou o mês de outubro com seu primeiro retorno negativo da série histórica de 27 meses, com queda de 0,18%. O spread de carrego médio de outubro subiu para CDI+0,94%, abertura de 0,12 ponto percentual frente a setembro. Desde julho, o spread marca abertura de 24 pontos-base.
Entre as maiores perdas do mês, estiveram as debêntures de Localiza (LORTD4), com uma marcação a mercado implicando desvalorização de 2,72% e retorno total equivalente a -2,17%, de Coelba (CEEBB2), com MTM de -2,38% e retorno total equivalente a -1,83% e de Lojas Americanas (LAMEA3), com MTM de -2,12% e retorno total equivalente a -1,57%.
Leia Também
Evidentemente, ruim para quem está posicionado nas debêntures e em fundos de crédito. Talvez possa ter aberto uma oportunidade a quem pretende se posicionar. Só o tempo irá dizer, mas eu, Felipe, ainda tenho certa preocupação com alguns fundos por aí.
Eu tenho sido bastante vocal em minhas críticas ao mercado de crédito brasileiro há algum tempo. Para mim, há dois problemas principais nesse nicho.
O primeiro se liga à falta de transparência do segmento. Diferentemente do mercado de ações, o investidor não vê a tela, não sabe o book de ofertas, as intenções de compra e venda e seus respectivos preços. Ele está do lado desfavorável da assimetria de informação frente a seu gerente, seu banker ou seu agente autônomo, que podem pegar para si uma parte importante do spread e só depois repassar ao investidor, cujo retorno final, obviamente, ficará comprometido.
O segundo está associado à falta de compreensão da real matriz de risco-retorno desses ativos e à tendência humana ao desejo de controle. Como, supostamente, papéis de crédito são estruturas de renda fixa e gozam de baixa rentabilidade, o investidor se sente atraído por aquele prognóstico de retorno excedente (aparentemente sem risco, porque não chacoalha) sobre o CDI. Se alguém liga para a minha mãe oferecendo uma ação X, ela, tácita e imediatamente, entende que aquilo tem risco, que vai sacudir, que pode ganhar ou perder e faz parte do jogo. Já se alguém faz o telefonema para propor um papel de renda fixa corporativa, talvez ela entenda como algo, literalmente, de “renda fixa”, sem saber das nuances da marcação a mercado ou mesmo do risco de default lá na frente.
Sem querer tornar a discussão muito técnica, há outros elementos para me fazerem ainda mais defensivo no momento, a saber:
— Mercado primário muito poluído de ofertas. De alguma maneira, os bancos conseguiram convencer as empresas a fazerem ofertas, principalmente de infraestrutura, com teto de bookbuilding a “NTN-B travada”. Exemplo: oferta da Rumo precificando a IPCA+ 4%, mas, como NTN-B está caindo muito, o spread está abrindo muito, então essa oferta representa um spread de uns 125 pontos-base sobre o título público. Esse tipo de oferta está colocando pressão até no hedge dos spreads do mercado, então o pessoal está vendendo papel no secundário (para ficar com o spread mais gordo) e está buscando spread mais alto no mercado primário.
— Outro problema: com essas ofertas, os fees das tesourarias estão ficando muito altos; elas estão subscrevendo esses ativos com fees que a gente não enxerga. Então, eles podem vender depois o papel no mercado secundário com preço mais baixo porque o fee que receberam mais do que compensa.
— Quando tem IPO, o varejo não participa do pricing. Nas debêntures de infraestrutura é o contrário; o “pricing” é feito em cima do varejo. Depois entram os fundos, depois tem o fee por fora da tesouraria... está muito confuso...
— Debêntures na pessoa física ainda não são marcadas a mercado no extrato do cliente. Se ele comprou debênture lá atrás a IPCA+ 6%, a NTN-B fechou pra caramba, mas na carteira ele não está vendo esse ganho, ele segue rodando o reloginho no IPCA+ 6%. Aí, o agente autônomo sugere: “Vamos vender essa posição IPCA+ 5%, a gente faz um ganho [que na verdade é um ganho que já está lá, o cara só não vê no extrato] e vamos entrar numa oferta nova que está vindo...”. Como não tem marcação a mercado no extrato, o agente autônomo vende a IPCA+ 4%, fica com 1% ao ano, passa um valor mais baixo para o cliente e o cliente entra numa operação nova, em que o agente autônomo ganha outro fee de canal. Exemplo: oferta da Taesa veio com 5% de fee para os bancos e canais; Rota das Bandeiras tem 5% de comissões para o intermediário no prospecto...
— Debêntures isentas estão virando o novo COE, em que o investidor não tem clareza de onde o agente autônomo está ganhando, vira um prato cheio para os caras venderem spreads cavalares
• Outro ponto: tem fundos de debêntures incentivadas que são com hedge e outros sem hedge. Em um momento de correção de NTN-B, os sem hedge entram no vermelho e começam a ter que vender papel. Há uma colocação de ativos dentro dessa base com bolsões de liquidez super problemáticos, são ativos longos de duration, enquanto as operações de projetos podem ser pequenas, SPE…
Encantadas com o canto da sereia do retorno adicional sem volatilidade, as pessoas podem estar sendo atraídas por coisas muito mais arriscadas do que supõem, sem ser devidamente recompensadas por isso. Quanto mais estudo crédito, mais me apaixono pelas ações.
 23 de outubro de 2026 - 15:56
CENÁRIO ELEITORAL
“Se o Lula vencer, o cenário tende a favorecer mais o rentismo”, diz CEO da EQI; veja as apostas da corretora
23 de outubro de 2026 - 15:56 23 de outubro de 2026 - 11:15
VANTAGEM EM XEQUE
Esta cidade fora de SP virou hub de galpões logísticos. Agora, a Reforma Tributária pode mudar o jogo
23 de outubro de 2026 - 11:15 23 de outubro de 2026 - 11:09
A SERVIÇO DE SUA MAJESTADE
Quem será o próximo James Bond? Quatro nomes estão na disputa final para interpretar o agente 007
23 de outubro de 2026 - 11:09 23 de outubro de 2026 - 7:09
ELEIÇÕES NO MERCADO IMOBILIÁRIO
Minha Casa Minha Vida ou Casa Verde Amarela? Os planos de Lula e Flávio Bolsonaro para o mercado imobiliário e a compra da casa própria
23 de outubro de 2026 - 7:09 23 de outubro de 2026 - 5:47
CARRO-CHEFE ENCALHADO
Mega-Sena acumula novamente e prêmio alcança R$ 230 milhões; 3 bolões com dezenas de pessoas dividem a Lotofácil
23 de outubro de 2026 - 5:47 22 de outubro de 2026 - 18:45
DISPUTA DE REGULADORES
Afinal, quem falhou no caso Banco Master? Ex-presidente da CVM aponta para o Banco Central
22 de outubro de 2026 - 18:45 22 de outubro de 2026 - 10:09
LUZES ACESAS
Volta ao presencial e ‘cheque gordo’ do Itaú (ITUB4) dão nova vida a escritórios de SP — mas nem todos os bairros ganham
22 de outubro de 2026 - 10:09 22 de outubro de 2026 - 10:00
Conteúdo Empiricus
Mercado de opções cresce 79% na B3 em 2026; confira como você também pode aproveitar oportunidades com esse tipo de operação na bolsa
22 de outubro de 2026 - 10:00 22 de outubro de 2026 - 5:53
PRECISA DE CONSERTO
Lotofácil, Quina e outras loterias acumulam e atenção se volta para prêmio de R$ 200 milhões em jogo na Mega-Sena
22 de outubro de 2026 - 5:53 21 de outubro de 2026 - 10:03
MAIS DINHEIRO NA MESA
Governo libera mais R$ 6,49 bilhões para empresas afetadas pelo tarifaço dos EUA e por conflitos internacionais; veja quem pode acessar o crédito
21 de outubro de 2026 - 10:03 21 de outubro de 2026 - 5:42
NEM POR DECRETO
Mega-Sena acumula de novo e prêmio vai a R$ 200 milhões; Dia de Sorte aproveita para brilhar sozinha
21 de outubro de 2026 - 5:42 20 de outubro de 2026 - 16:00
FINANÇAS
Investimentos liberam mais limite nos cartões de crédito do BTG Pactual. Conheça os requisitos e benefícios das versões Gold, Platinum e Black
20 de outubro de 2026 - 16:00 20 de outubro de 2026 - 15:03
PRÉVIA DO RESULTADO
Receitas em alta e ações de lado: balanço da SpaceX (SPCX) finalmente decolou? Saiba o que esperar
20 de outubro de 2026 - 15:03 20 de outubro de 2026 - 14:58
DESTAQUE NA IMPRENSA
Repórteres do Seu Dinheiro são vencedoras do prêmio +Admirados da Imprensa de Economia, Negócios e Finanças
20 de outubro de 2026 - 14:58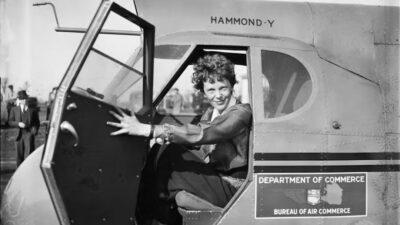 20 de outubro de 2026 - 14:02
O MISTÉRIO CONTINUA
Universidade desembolsa R$ 4,5 milhões em nova etapa de busca por avião desaparecido de Amelia Earhart, mas encontra outra coisa
20 de outubro de 2026 - 14:02 20 de outubro de 2026 - 5:55
COMEÇOU BEM
Lotomania desencanta, paga R$ 14 milhões e ofusca prêmio milionário na Lotofácil; Mega-Sena acumulada promete R$ 185 milhões hoje
20 de outubro de 2026 - 5:55 19 de outubro de 2026 - 13:06
REAJUSTADO E ANTECIPADO
Governo antecipa pagamento do Bolsa Família reajustado a poucos dias do tira-teima entre Lula e Flávio Bolsonaro — e coloca a culpa no El Niño
19 de outubro de 2026 - 13:06 19 de outubro de 2026 - 6:48
ABRIU DISTÂNCIA
Mega-Sena acumulada se aproxima dos R$ 200 milhões; Quina pode pagar R$ 51 milhões hoje
19 de outubro de 2026 - 6:48 19 de outubro de 2026 - 6:04
ANOTE NA AGENDA
Temporada de balanços do 3T26 bate à porta: veja as datas das divulgações e das teleconferências
19 de outubro de 2026 - 6:04 19 de outubro de 2026 - 5:02
PARA OS ESTUDANTES

