


Sou conservador e assim vou continuar! Onde devo investir com a Selic tão baixa?
Com os juros tão baixos, como permanecer conservador? Conversei com especialistas que sugeriram carteiras de investimentos para quem não quer correr (muito) risco de bolsa

Na semana passada, o Comitê de Política Monetária do Banco Central (Copom) baixou a taxa básica de juros de 6,50% a 6,00% ao ano, menor Selic da história.
Conforme eu mostrei nesta outra matéria, juros nesse patamar sacrificam as aplicações de renda fixa conservadora, cujas rentabilidades são atreladas à Selic ou ao CDI, taxa de juros que costuma seguir a taxa básica de perto.
É nesses investimentos pós-fixados que devemos aplicar nossa reserva de emergência. Mas os investidores conservadores costumam investir todo o seu patrimônio nesses ativos de baixo risco.
Nesta outra matéria, eu falei sobre o que o investidor ainda pode fazer para melhorar sua rentabilidade caso tenha deixado de ganhar com a queda da Selic ou não tenha se preparado para essa nova era de juro baixo.
Mas algumas dicas dessa lista exigem que o investidor tome mais risco. Ativos como ações, fundos imobiliários, imóveis e títulos de renda fixa privada com maior risco de crédito surgem como as alternativas mais atrativas neste cenário.
Leia Também
Você tem medo de investir? Emoções e bets travam as finanças — mas também podem ser combustível
Só que nem todo investidor pode ou quer se expor à volatilidade da bolsa, e nós aqui no Seu Dinheiro entendemos isso. Muitos são conservadores e continuarão a ser, ainda que os juros estejam no chão.
Alguns não toleram ver retorno negativo, mesmo que momentaneamente, por questões emocionais; outros têm renda inconstante e difícil de prever, como é o caso daqueles que são autônomos ou free lancers; outros, ainda, têm idade avançada e já estão usufruindo (ou prestes a usufruir) do patrimônio que acumularam durante a vida, devendo focar em preservá-lo.
Mas então o que resta a esses investidores? Eles deverão se contentar em simplesmente reduzir seus gastos mensais e os custos das suas aplicações?
Não necessariamente. Eu conversei com quatro especialistas de instituições financeiras diferentes que sugeriram carteiras de investimento conservadoras para esse cenário de Selic a 6% ao ano.
Modalmais
A Modalmais espera novo corte de 0,5 ponto percentual na Selic ainda neste ano. Ou seja, espera que o ano termine com a Selic em 5,5% ao ano, embora não descarte a possibilidade de queda para 5,25% ou mesmo 5% ainda em 2019 ou início de 2020.
Carteira do investidor conservador sugerida pelo head da plataforma de investimentos, Ronaldo Guimarães:
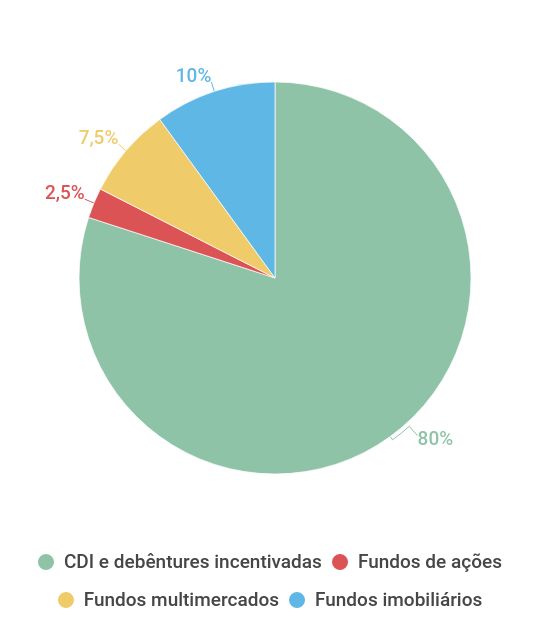
A maior parte da carteira deve permanecer aplicada em renda fixa, sendo dividida entre aplicações conservadoras com rentabilidade atrelada ao CDI e fundos de debêntures incentivadas, títulos emitidos por empresas para financiar projetos de infraestrutura e isentos de imposto de renda para a pessoa física.
TAG Investimentos
Para a TAG, juros podem cair mais e ficar num patamar baixo por um período prolongado de tempo.
Carteira do investidor conservador sugerida pelo sócio gestor Marco Bismarchi:
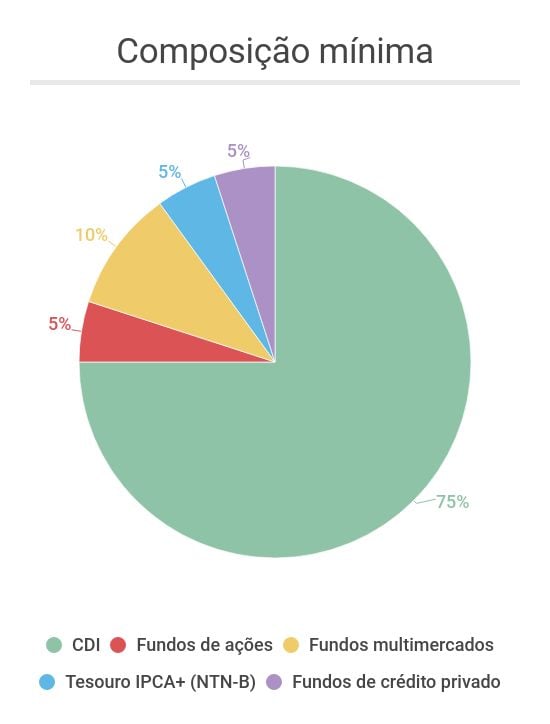
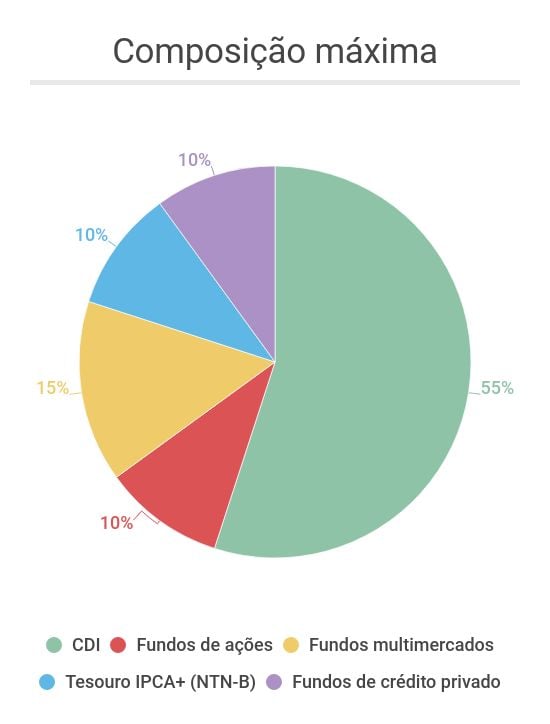
A TAG Investimentos sugere faixas de percentuais para a composição da sua carteira conservadora. Por exemplo, o investidor pode destinar de 5% a 10% a fundos de ações, 10% a 15% a multimercados, 5% a 10% a títulos públicos atrelados à inflação, 5% a 10% a fundos de crédito privado, e o restante a renda fixa conservadora atrelada ao CDI e com liquidez diária.
Segundo Marco Bismarchi, o sócio gestor da TAG com quem eu conversei, a alocação em renda variável deve ser distribuída tanto por fundos de ações long only (tradicionais, que basicamente só atuam comprados em ações) quanto fundos de ações long biased (que fazem operações de proteção para ganhar tanto na alta quanto na baixa).
Já a parcela destinada aos multimercados deve ser distribuída entre fundos macro e fundos de outras classificações, com long & short, quantitativos e com investimento no exterior.
Entre os títulos atrelados à inflação (Tesouro IPCA+), destacam-se os papéis de longo prazo, que ainda estão pagando taxas prefixadas de 3,5% ou mais. Finalmente, os fundos de crédito privado podem investir em títulos high yield (títulos de dívida de maior risco), desde que estes contem com garantias robustas.
Azimut Brasil Wealth Management
Para a Azimut, as NTN-B até tem o que valorizar ainda. Mas, para o investidor conservador, a melhor alternativa para ganhar um “a mais” seriam as debêntures incentivadas e fundos de debêntures incentivadas.
Carteira do investidor conservador sugerida pelo responsável pela área de gestão de investimentos, Alexandre Hishi
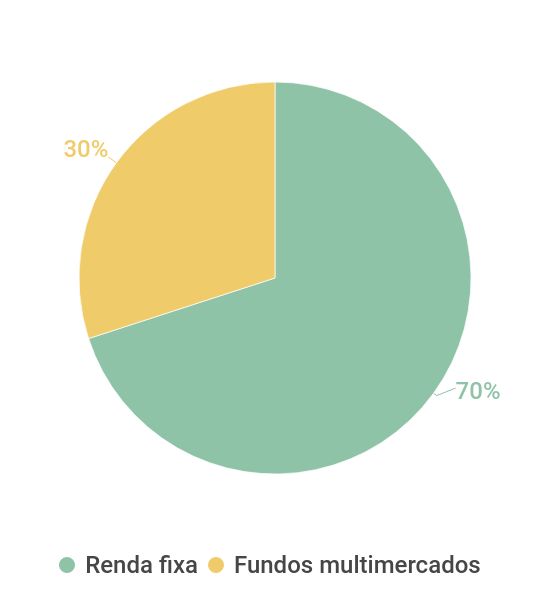
Para a Azimut, a carteira conservadora não precisa conter fundos de ações, mas é interessante ter um certo percentual de fundos multimercados com baixa volatilidade e alguma exposição a ações. O restante deve ser alocado em renda fixa, o que deve incluir aplicações conservadoras atreladas ao CDI, Letras de Crédito Imobiliário (LCI), Letras de Crédito do Agronegócio (LCA), Tesouro IPCA+ (NTN-B) e fundos de debêntures incentivadas.
Itaú Unibanco
Para o Itaú, a Selic permanecerá baixa pelo menos até o fim de 2020 e, se subir, será só lá para o fim de 2021. “E, mesmo assim, não para níveis como tínhamos antes”, disse Martin Iglesias, especialista em investimentos do Itaú Unibanco.
O Itaú Unibanco define o investidor conservador como aquele que não aceita ter perdas de capital no horizonte de um mês.
“É aquele investidor que olha o extrato mensalmente e não gosta de ver menos do que tinha antes. Não tem a ver com o quanto ele sabe sobre investimentos. Sua prioridade é preservar patrimônio”, disse Iglesias.
Assim, a ideia da carteira conservadora do Itaú não é ter grande retorno, mas sim preservar o patrimônio, visando um retorno de 102% ou 103% do CDI no longo prazo - que também não é uma enorme rentabilidade. Com Selic a 6,00%, o CDI está em algo como 5,90%. Isso significa que 102% do CDI corresponde a 6,02%, e 103% do CDI equivale a 6,08%.
“Ao longo dos últimos anos, a parcela de investidores que se identifica com o perfil conservador diminuiu. A maior parte hoje se identifica como moderado”, completou.
Carteira do investidor conservador sugerida pelo especialista em investimentos do Itaú Unibanco, Martin Iglesias:
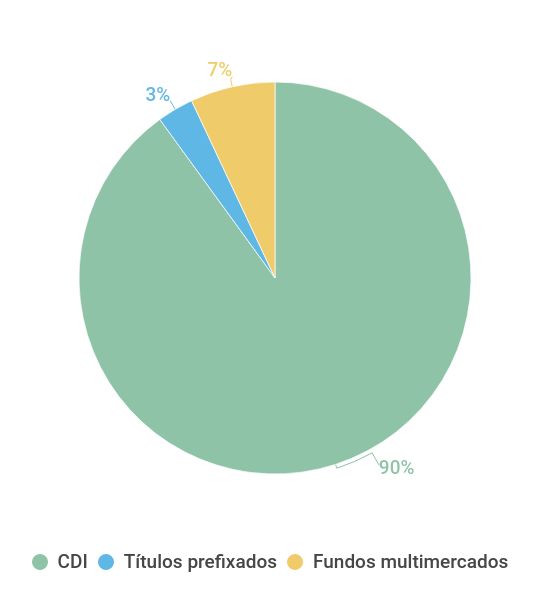
A carteira conservadora prevê a maior parte do patrimônio ainda alocada em aplicações conservadoras de remuneração atrelada à Selic ou ao CDI. O Itaú sugere ainda uma pequena alocação em fundos multimercados e títulos de renda fixa prefixada, como o Tesouro Prefixado (LTN e NTN-F).
Juro baixo deve durar um bom tempo
É importante que mesmo o investidor mais conservador fique atento à rentabilidade da sua carteira e faça as alterações necessárias nesse momento inédito da economia brasileira, uma vez que esse cenário de juros baixos deve permanecer ainda por um bom tempo.
“Nós nos acostumamos a não correr risco porque a renda fixa pagava muito acima da inflação. Mas isso acabou. Podemos até voltar a ter uma inflação mais alta, mas deve subir pouco. Para ter rendimento maior, será preciso correr mais risco”, diz Ronaldo Guimarães, do Modalmais.
Ele lembra que ou o investidor se acostuma com um rendimento pífio acima da inflação - atualmente na casa de 1% ao ano - ou migra parte do portfólio para outras aplicações mais rentáveis.
E isso não significa apenas migrar para ações, como vimos. Há uma série de investimentos intermediários, na própria renda fixa (aplicações com menos liquidez ou um pouco mais de risco de crédito), entre os fundos imobiliários e os fundos multimercados.
Martin Iglesias, do Itaú, destaca essa necessidade de diversificação. “Num universo de Selic alta, a necessidade de diversificação não é tão clara para o investidor. Com uma Selic baixa, a forma de navegar é a diversificação ampla”, diz.
Bancos costumam ser mais conservadores que as plataformas independentes e gestoras de fortunas na hora de classificar o perfil de investidor dos seus clientes, como você pôde ver pela carteira do Itaú, bem mais conservadora que as demais. Mas mesmo dentro da renda fixa, é possível diversificar um pouco.
 17 de setembro de 2026 - 9:43
PELA MADRUGADA
Bancários veem avanço em negociação e marcam assembleia para votar fim de greve na Caixa
17 de setembro de 2026 - 9:43 17 de setembro de 2026 - 6:49
SALVOU A NOITE
Lotofácil tem retorno discreto aos sorteios regulares e Dia de Sorte aproveita para brilhar sozinha; Mega-Sena corre hoje valendo R$ 102 milhões
17 de setembro de 2026 - 6:49 17 de setembro de 2026 - 5:45
É HOJE
Bolsa Família é pago hoje; veja quem receberá em setembro e as regras do benefício
17 de setembro de 2026 - 5:45 16 de setembro de 2026 - 18:41
SEM SURPRESA
Juros cada vez menores: Copom corta Selic para 13,75% e não sinaliza próximos passos, embora mercado espere mais cortes
16 de setembro de 2026 - 18:41 16 de setembro de 2026 - 17:16
SD EXPLICA
O Brasil vai quebrar? Entenda o que é risco fiscal e como as contas públicas afetam os seus investimentos
16 de setembro de 2026 - 17:16 16 de setembro de 2026 - 16:01
BEBIDAS PROTEICAS
NotShake Protein: Anvisa proíbe todos os lotes das bebidas da marca
16 de setembro de 2026 - 16:01 16 de setembro de 2026 - 15:03
MAMMA MIA!
Pizzaria gringa quer ser a mais nova concorrente da Pizza Hut e da Domino’s no Brasil; conheça a Papa Johns
16 de setembro de 2026 - 15:03 16 de setembro de 2026 - 11:09
PRAZO MAIS CURTO
Greve na Caixa dificulta saque de prêmios milionários e pode atrasar pagamento para vencedores da Lotofácil da Independência que dividiram R$ 300 milhões
16 de setembro de 2026 - 11:09 16 de setembro de 2026 - 7:33
APROVEITANDO A CHANCE
Aposta do interior de SP ofusca bola dividida na Lotofácil da Independência e embolsa prêmio de R$ 34 milhões na Quina
16 de setembro de 2026 - 7:33 16 de setembro de 2026 - 6:44
RATEIO
Lotofácil da Independência 2026 tem 72 apostas premiadas e mais de 1.500 de ganhadores, mas apenas 33 ficam milionários
16 de setembro de 2026 - 6:44 16 de setembro de 2026 - 6:03
SD ENTREVISTA
Inflação deve subir com El Niño e petróleo, mas Copom vai cortar juros mesmo assim, diz economista-chefe da Bradesco Asset
16 de setembro de 2026 - 6:03 15 de setembro de 2026 - 21:44
NÃO TEM MAIS VOLTA
Veja os números da Lotofácil da Independência 2026; rateio será conhecido em instantes
15 de setembro de 2026 - 21:44 15 de setembro de 2026 - 20:01
CHEGOU A HORA
Assista ao vivo ao sorteio da Lotofácil da Independência 2026
15 de setembro de 2026 - 20:01 15 de setembro de 2026 - 19:14
B3 WEEK 2026
Copom amanhã: quanto você pagaria para apostar na decisão? Mercado de previsões entra no radar do investidor brasileiro; entenda como funciona
15 de setembro de 2026 - 19:14 15 de setembro de 2026 - 18:22
B3 WEEK 2026
“Recolocar o Brasil nos trilhos não é tão difícil assim”, diz economista-chefe do Bradesco. O que precisa acontecer para a bolsa brasileira finalmente decolar?
15 de setembro de 2026 - 18:22 15 de setembro de 2026 - 15:36
PREJUÍZO NO RADAR
Greve da Caixa Econômica pode afetar o seu bolso: entenda como se proteger dos riscos se você vai comprar um imóvel
15 de setembro de 2026 - 15:36 15 de setembro de 2026 - 13:13
NOVAS REGRAS
Motoristas ganham prazo extra para dirigir com a CNH vencida; entenda a nova regra
15 de setembro de 2026 - 13:13 15 de setembro de 2026 - 11:59
SEGURANÇA E ESTABILIDADE
Casa própria vale mais para a qualidade de vida do que viagens e lazer, mas exige cuidado para não virar pesadelo
15 de setembro de 2026 - 11:59 15 de setembro de 2026 - 11:13
MADAME SATÃ É FICHINHA
Oligarca ligado a Putin pagou parte da festa de casamento de filho de Trump nas Bahamas
15 de setembro de 2026 - 11:13 15 de setembro de 2026 - 10:41
SEM DAR PITI











