


O BC americano está para mudar sua política. Mas o que isso tem a ver com seus investimentos?
Decisões do Federal Reserve impactam todos os investimentos no mundo e mudanças podem ser favoráveis ao Brasil e outros emergentes

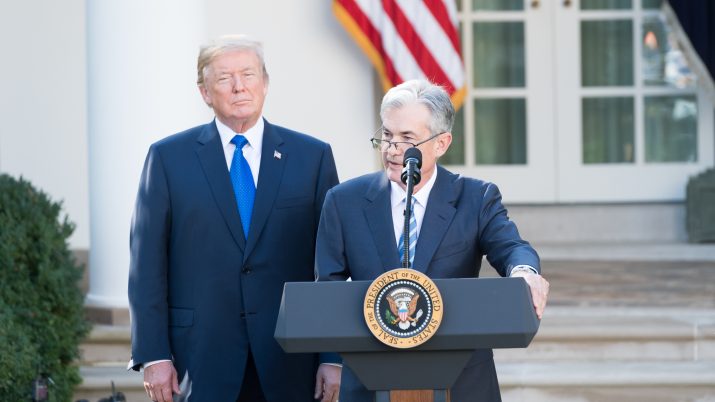
O Federal Reserve (Fed), banco central americano, se reúne na quarta-feira e deve mostra sua “paciência” mantendo a taxa básica de juros entre 2,25% e 2,50% ao ano. Atenção para a entrevista do presidente Jerome Powell e possíveis comentários sobre uma discussão já iniciada envolvendo uma nova forma de conduzir a política monetária.
Antes de seguirmos nesse assunto um pouco árido é importante ter e mente que as decisões do Fed afetam o bolso de todos os investidores ao redor do mundo. Em linhas gerais, o Fed determina o custo do dinheiro e as tomadas de decisões entre poupar e investir em âmbito mundial. O que ele determina também impacta o preço do dólar e a movimentação de capitais.
No fim do ano passado vimos uma firme mudança de postura do Fed, que apontava no caminho de fazer até quatro elevações de juros ao longo de 2019, mas depois de uma desandada nos mercados e reavaliações com relação à economia mundial, passou a falar em paciência no ajuste de sua política.
Essa virada de postura pegou gente experiente no pé trocado. Vimos isso na carta da SPX, onde Rogério Xavier e equipe admitiram que erraram acreditando em novas altas. Agora, a discussão passa até por eventual corte de juros ainda neste ano.
Mas existe cenário errado no momento errado. O problema é perceber que o seu cenário está errado. Sério, nunca imaginei que o FED iria dar o cavalo de pau que ele acabou dando. Quando percebi, pulei fora rápido, mas a rapidez como o FED mudou, me surpreendeu muito.
— Rogerio Xavier (@ro66ma) 11 de março de 2019
Novo framework
Para nos ajudar nessa discussão vamos utilizar a última carta do Fundo Verde, na qual os economistas Thomas Wu e Daniel Leichsenring fizeram uma profunda avaliação sobre o futuro da política monetária americana.
Leia Também
Eles creditam que mudanças estruturais relevantes podem acontecer, resultando em menores taxas de juros em dólar, bancos centrais emergentes menos reativos e dólar mais fraco.
Powell e outros membros do Fed têm enfatizado que a economia americana está em boa forma, mas que a “caixa de ferramentas” para enfrentar a próxima recessão está desabastecida.
O juro segue muito baixo em comparação com outros ciclos e o BC está com um enorme balanço de trilhões de dólares depois de fazer a política monetária não convencional de comprar títulos públicos e privados depois da crise de 2008.
Assim, entram em cena outras teorias e discussões monetárias que serão realizadas ao longo de 2019 e possivelmente formalizadas em janeiro de 2020 ou até antes disso.
Metas de inflação
Vamos começar com a inflação, foco primordial de qualquer autoridade monetária. O próprio Powell já disse que uma elevação substancial da inflação poderia exigir pronta resposta do Fed. Mas essa visão pode estar para mudar. O Fed não tem um regime de metas para a inflação formalizado em lei como o BC brasileiro, mas opera mirando uma inflação de 2% ao ano.
Segundo os economistas do Fundo Verde, o que é para ser, em teoria, o centro da meta, na prática acaba sendo percebido pelo mercado e pelos agentes econômicos como um teto.
Assim, em tempos de “normalidade”, quando não há restrições na condução de política monetária, o Fed consegue manter a inflação próxima à meta de 2%.
Mas, durante recessões, em particular as recessões profundas que exigem que a taxa de juros vá a zero, as limitações na capacidade de resposta acabam se traduzindo em uma inflação persistentemente abaixo da meta.
O que realmente importa para a economia (consumo das famílias e os investimentos em capital físico das firmas) é a taxa de juros real ex-ante, isto é, a taxa de juros nominal subtraída da expectativa de inflação.
Em outras palavras, quando a taxa de juros nominal que o Fed controla está em zero, a magnitude do estímulo monetário acaba sendo determinada pela inflação esperada: quanto mais ancorada ao redor de 2% estiver, maior é o estímulo; em contrapartida, se o mercado começar a se assustar com o risco de uma deflação, maior é o aperto monetário.
Assim, explicam os economistas, o desafio que o Fed enfrenta é justamente o de como convencer o mercado e os agentes econômicos a manterem suas expectativas inflacionárias ancoradas ao redor de 2%, mesmo durante uma recessão.
Modelos em discussão
As propostas que estão sendo discutidas são o “Temporary Price Level Targeting (TPLT)” que em tradução livre seria algo como meta temporal de inflação, e o “Average Inflation Targeting (AIT)”, ou metas médias de inflação.
A essência das propostas é a mesma. O Fed promete que períodos de inflação abaixo da meta serão compensados por períodos de inflação acima da meta.
As diferenças, segundo os economistas, aparecem nos detalhes, com importantes implicações em termos de comunicação e de credibilidade.
O TPLT funciona assim: quando se atinge o juro zero, o Fed começa a contabilizar o quanto está devendo de inflação, só voltando para o regime de metas "normal" no momento em que toda essa dívida for paga na forma de inflação acima da meta.
A principal dificuldade, segundo os economistas, é como comunicar qual meta será perseguida pelo Fed e em quanto tempo o Fed vai zerar a diferença da inflação com a pretendida meta.
O AIT, ainda de acordo com o Verde, seria como pensar em uma média de inflação de 2% em período X de anos. Ou seja, o que importa não é onde a inflação está hoje, mas como ela rodou em média em um período de 10 anos, por exemplo. Esse modelo é tido como de mais fácil compreensão pela população e pelo mercado.
“Nossa opinião atual é que o AIT será formalmente adotado pelo Fed em 2020, com uma probabilidade alta de já valer para o período de ‘normalidade’ corrente”, dizem os economistas.
Para os especialistas do Verde, a melhor forma de o Fed superar a questão da inconsistência temporal, isto é, convencer os agentes econômicos de que vai realmente permitir que a inflação rode acima da meta no período de “normalidade” subsequente à próxima recessão, é já entregar uma inflação acima da meta no período de “normalidade” que antecede à próxima recessão.
Grosso modo, isso quer dizer que a inflação pode passar a rodar acima de 2% e isso não vai resultar em elevação automática do juro pelo BC americano. Essa regra sempre esteve enraizada no mercado.
O Verde mostra que no modelo atual de política monetária, a inflação acompanhada pelo Fed está na meta, ao redor de 1,94%. Mas reinterpretando para uma janela maior, de cinco ou 10 anos, a inflação acompanhada pelo Fed está em 1,6%.
“Caso o framework do Fed seja de fato alterado, os efeitos sobre a curva de juros seriam relevantes”, dizem.
Se o modelo for visto como crível, as expectativas de inflação devem subir, reduzindo o juro real. A curva de juros também deve ganhar uma inclinação maior, incorporando um prêmio de risco relacionado à inflação mais alta no futuro.
Consequências profundas
Segundo os economistas, os impactos em preços de ativos desse novo framework do Fed devem ser vistos no decorrer dos próximos anos, mesmo sendo uma mudança sutil e que soa apenas acadêmica para a maioria das pessoas. Mas suas consequências são profundas e durarão muito tempo.
Na avaliação dos especialistas, devemos ter taxas de juro reais em dólar estruturalmente mais baixas e, portanto, taxas de desconto reduzidas para todas as classes de ativos.
“Isso é positivo para quaisquer ativos onde o crescimento esperado é maior ou está mais longe no futuro, caso típico dos mercados emergentes como o Brasil.”
Além disso, essa mudança reduz a pressão sobre os bancos centrais de países como o Brasil, que não precisam subir juros imediatamente à medida que o crescimento acelera.
Já o dólar, enquanto grande referência de valor, deverá se desvalorizar ao longo do tempo. “Embora a pergunta crucial seja ‘desvalorizar contra quem?’.”
Teto para o juro de mercado
Outra possibilidade de “ferramenta” em discussão é estabelecer um “teto” temporário para o juro de longo de prazo, no caso poderia ser o título de dez anos. O BC se compromete a atuar no mercado, usando para isso seu balanço, para defender um determinado patamar. Seria uma forma de manter, mesmo que artificialmente, as condições financeiras favoráveis enquanto não se observa a convergência da inflação à meta.
No vídeo abaixo, a repórter Julia Wiltgen explica de forma didática como as taxas de juros americanas interferem nos seus investimentos.
 13 de outubro de 2026 - 16:07
HERANÇA INDIGESTA
A conta que espera o próximo presidente: ajuste fiscal bilionário exigirá mexer onde ninguém quer, diz Kinea
13 de outubro de 2026 - 16:07 13 de outubro de 2026 - 10:59
COMEÇOU
Recarga do Gás do Povo de outubro de 2026 já está disponível; veja quem tem direito e o prazo do benefício
13 de outubro de 2026 - 10:59 13 de outubro de 2026 - 7:19
PASSOU VOANDO
Mega-Sena acumulada alcança a marca R$ 150 milhões e deixa +Milionária comendo poeira
13 de outubro de 2026 - 7:19 12 de outubro de 2026 - 18:00
A PROVA DOS 9
Ibovespa no topo, agenda cheia: para onde o investidor deve olhar no pós-recorde da bolsa
12 de outubro de 2026 - 18:00 12 de outubro de 2026 - 15:25
SE CUIDA, NVIDIA?
Microsoft desafia Nvidia ao lançar novo chip de IA com capacidade de processamento 7 vezes maior que a geração anterior
12 de outubro de 2026 - 15:25 12 de outubro de 2026 - 14:15
R$ 1 BILHÃO JÁ FOI RESSARCIDO
Bets: quase R$ 160 milhões ainda não foram devolvidos aos apostadores; veja o prazo final para recuperar o dinheiro
12 de outubro de 2026 - 14:15 12 de outubro de 2026 - 9:06
O EFEITO DOMINÓ DA POLÍTICA
Nobel de Economia de 2026: a dupla que revelou como pequenas decisões ajudam a explicar os rumos da economia e dos juros
12 de outubro de 2026 - 9:06 12 de outubro de 2026 - 5:10
ABRE E FECHA
A bolsa abre hoje? Veja como será o funcionamento da B3, dos bancos, do Pix e dos Correios neste feriado
12 de outubro de 2026 - 5:10 10 de outubro de 2026 - 15:05
DISPUTA POLÍTICA
Split payment opõe Flávio Bolsonaro e governo Lula em debate sobre o caixa das empresas
10 de outubro de 2026 - 15:05 9 de outubro de 2026 - 10:44
ABRE E FECHA
A bolsa abre no feriado de Nossa Senhora Aparecida? Veja como será o funcionamento da B3, dos bancos, do Pix e dos Correios em 12 de outubro
9 de outubro de 2026 - 10:44 9 de outubro de 2026 - 6:24
MÁQUINA AZEITADA
Lotofácil 3800 faz 2 novos milionários e ainda premia um bolão; Mega-Sena 3068 acumula e prêmio agora está em R$ 112 milhões
9 de outubro de 2026 - 6:24 8 de outubro de 2026 - 16:53
PRESSÃO QUE VIROU CONDENAÇÃO
Eduardo Bolsonaro tem prisão decretada e passaportes cancelados por Moraes após condenação no STF
8 de outubro de 2026 - 16:53 8 de outubro de 2026 - 15:39
BUILDINGS SUMMIT 2026
Mercado Livre vê ‘longo caminho’ para o e-commerce no Brasil e aposta em nova fronteira — mas há um obstáculo para o setor
8 de outubro de 2026 - 15:39 8 de outubro de 2026 - 11:38
A CONTA DA GOVERNABILIDADE
A euforia com Flávio Bolsonaro pode virar frustração? Por que uma vitória sobre Lula não é cheque em branco para reformas
8 de outubro de 2026 - 11:38 8 de outubro de 2026 - 7:10
ALTOS PRÊMIOS
Lotofácil 3799 deixa duas pessoas a meio caminho do primeiro milhão de reais no Paraná; +Milionária 396 acumula com bola na trave impressionante
8 de outubro de 2026 - 7:10 7 de outubro de 2026 - 17:52
NO FOGO CRUZADO DAS ELEIÇÕES
Fim da escala 6×1: nova regra pode sair do papel antes do segundo turno? Entenda em que pé está a votação
7 de outubro de 2026 - 17:52 7 de outubro de 2026 - 14:05
ELEIÇÕES 2026
Flávio Bolsonaro ou Lula no segundo turno? Moody’s compara cenários e aponta os riscos para investidores
7 de outubro de 2026 - 14:05 7 de outubro de 2026 - 12:03
FINANCIAMENTO SUSTENTÁVEL
ETF com selo do BID e que investe na Amazônia Legal? AMAB11 atrai R$ 66 milhões em apenas dois meses
7 de outubro de 2026 - 12:03 7 de outubro de 2026 - 11:47
RECEIO COM A IA
Ray Dalio volta a bater na inteligência artificial e defende que bolha está prestes a estourar. Quais são os sinais?
7 de outubro de 2026 - 11:47 7 de outubro de 2026 - 7:16
TEM PRA TODO MUNDO

