


Esse papel é patinho feio, mas está barato!
Esse ativo andou meio em descrédito, mas agora há fatores macro e micro favoráveis a sua valorização. Saiba mais

No segundo semestre de 2016 eu fiz o que o foi o meu primeiro grande “call” de fundos imobiliários: havia encontrado um bom veículo para surfar a inevitável retomada do mercado.
O Bc Fund (BRCR11) foi durante um bom tempo um dos maiores expoentes do mercado de FIIs: tinha uma carteira bem diversificada, liquidez muito acima da média e um histórico bastante positivo.
Em 2015, a coisa começou a desandar – depois de soltar comunicado informando intenção de participar na OPA (oferta pública de ações) da BR Properties (BRPR3), a gestão caiu em descrédito. Até a CVM entrou na brincadeira, exigindo que a opinião dos cotistas fosse levada e consideração.
Como era de se esperar, os cotistas foram contra e a transação não saiu do papel, mas o estrago ficou e até hoje o fundo tem filme mais queimado do que ministro do STF.
A situação operacional não ajudou, com aumento significativo da vacância em dois ativos bastante representativos, já que o Cenesp (na cidade de São Paulo) perdeu diversos locatários e o Torre Almirante (no centro do Rio de Janeiro) foi totalmente desocupado pela Petrobras no início de 2017.
No meio do caminho, uma troca de gestão e de postura, com direito a criação de um comitê independente de cotistas e uma transação com a Brookfield (private equity canadense com amplo histórico no setor) que movimentou mais de R$ 2 bilhões em ativos.
Leia Também
A troca com a canadense deu uma reciclada no portfólio, reduziu a exposição ao Rio de Janeiro, aumentou a ocupação média e ainda gerou a possibilidade de emissão de cerca de R$ 14 em proventos extraordinários aos cotistas (R$ 10,57 já pagos em março deste ano).
Mas, infelizmente, a nova equipe acabou por dar voz ao coro dos detratores – há algumas semanas, o gestor convocou assembleia para deliberar uma nova emissão de cotas. A primeira proposta envolvia um preço por cota de R$ 84, cerca de 10% abaixo do preço (então) de tela e absurdos 24% abaixo do valor patrimonial das cotas.
A gritaria não foi pequena e, antes mesmo de entrar em votação, a matéria foi retirada da pauta. Convocaram nova sessão, na qual foi aprovada uma emissão, a sexta do fundo, a R$ 92 por cota. O valor ainda é 17% inferior ao valor patrimonial das cotas, mas ao menos está em linha com o valor de mercado, que tomou um tombo depois da convocação para a primeira assembleia.
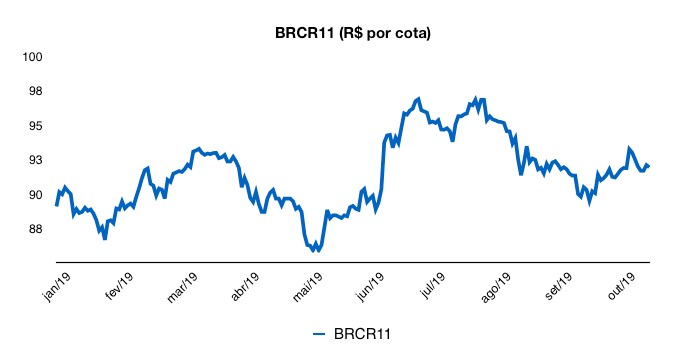
Fontes: Seu Dinheiro e Bloomberg
No frigir dos ovos (é uma expressão bem melhor do que “no fim do dia”, diga-se), o que temos é que o fundo está correndo atrás de R$ 300 milhões para pagar a segunda parcela do Edifício Senado, no centro do Rio de Janeiro (que está 100% ocupado pela Petrobras), obrigação contraída quando da transação com a Brookfield.
Parte da oferta também será destinada para finalizar a compra de “alguns andares” da Torre Sucupira, que fica no Parque da Cidade, um empreendimento gigantesco na região do Morumbi (São Paulo).
Além da escorregada no preço inicial da oferta, o gestor também não se ajudou ao dar pouquíssimas informações a respeito da aquisição dos imóveis na Torre Sucupira, o que vai de encontro com a proposta de maior transparência do fundo.
Mesmo assim, ainda me parece fazer sentido entrar no fundo e antes de me xingar, peço que dê uma olhada nos dados que apresentarei mais à frente – o Bc Fund está barato e pode trazer um belo retorno se você tiver um pouco de paciência e puder “deixar de lado” os deslizes recentes do gestor.
Quem é esse tal de BRCR11?
O BC Fund é um dos maiores fundos do mercado, com mais de 70 mil cotistas, 19,2 milhões de cotas e um patrimônio que excede os R$ 2 bilhões. O fundo está em funcionamento desde dezembro de 2010 e apresenta um portfólio com 11 imóveis, distribuídos em São Paulo e Rio de Janeiro.
Atualmente, a vacância do portfólio está em torno de 15%, sobretudo pela vacância no Cenesp (34%) e no Brazilian Financial Center (25%). No total, são cerca de 177 mil metros quadrados de ABL (área bruta locável), sendo 68% na cidade de São Paulo e o restante na capital fluminense.
São 59 locatários, o que reduz o risco de crédito e até mesmo de vacância e tem uma distribuição interessante de vencimento dos contratos, bem distribuída ao longo dos próximos anos. Além disso, todos os contratos são reajustados por algum índice de preços, sobretudo IGP-M (67%) e IPCA (28%), o que deixa os proventos praticamente blindados contra um eventual avanço da inflação.
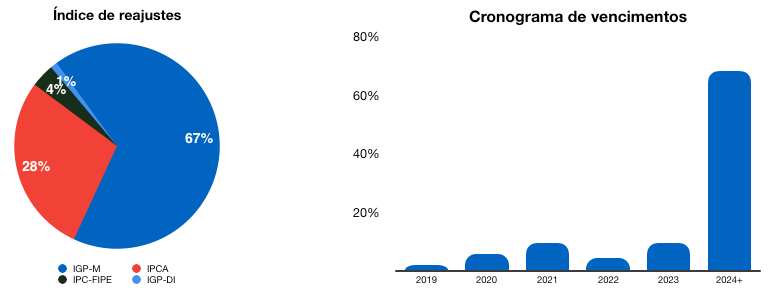
Fontes: Seu Dinheiro e BTG Pactual
O fundo é gerido pelo BTG Pactual, uma das casas mais tradicionais no mercado de fundos imobiliários – são R$ 13,7 bilhões em FIIs, o que os deixa na liderança do mercado local.
Não gostamos muito da exposição à Petrobras (Edifício Senado), que está em processo de readequação de quadro e enxugamento das operações. O próprio Bc Fund já sofreu quando da desocupação do Torre Almirante, que não faz mais parte da carteira do fundo, e não seria nenhuma surpresa se a estatal reduzisse o espaço ocupado no empreendimento.
O momento é bom?
Além do bom momento macro – como já falei algumas vezes por aqui, a minha expectativa é de uma retomada da economia, com forte potencial de valorização de ativos de risco, o fundo vive um momento micro particularmente interessante.
Em junho deste ano, o Cenesp firmou contrato de locação com o Banco do Brasil para uma área de 18,2 mil metros quadrados. Apesar de o gestor não passar muitos dados sobre os termos do contrato, nossas estimativas apontam para um aumento de cerca de R$ 0,04 na distribuição mensal de proventos quando do término da carência do contrato. Esse impacto deve passar a ser sentido a partir de meados do ano que vem.
Além disso, o Edifício Senado tem um contrato de locação anual, firmado com a Petrobras, com valor em torno de R$ 30 milhões, equivalente a cerca de R$ 1,6 por cota, que devem ser distribuídos somente no começo de 2020.
O aumento da distribuição, por si só, já teria potencial para causar um movimento positivo nas cotas do fundo. Porém, também esperamos que, com o aquecimento do mercado, o fundo consiga reduzir significativamente a vacância do Brazilizan Financial Center (BFC), prédio localizado na região da Paulista, que já roda com taxas de ocupação bem mais saudáveis.
Finalmente, passada a oferta, que deve se encerrar nas próximas semanas (o prazo oficial não foi divulgado) o preço da cota deve destravar, uma vez que está “ancorada” no preço de emissão (R$ 92).
Em termos de valuation, montei um fluxo de caixa descontado, que é menos confiável do que obscurantismo, mas é um método que dá um bom “cheiro” de quanto um ativo financeiro pode valer.
Assumi captação de R$ 300 milhões, nos quais R$ 150 milhões vão para pagamento do Senado e R$ 150 milhões para a compra do Sucupira, a um cap rate (relação entre o aluguel e o valor de compra) de 7%.
Também não assumi nenhum crescimento nos valores dos aluguéis (muito conservador) e vacância técnica (de longo prazo) de 5% para todos os empreendimentos, à exceção do Cenesp, que fica com 15% a partir de agosto de 2024 (é um empreendimento bem mais complicado, em uma região pouco atrativa).
A taxa de desconto utilizada foi de 4,94%, real e líquida de impostos – um prêmio de 250 basis points sobre nossa taxa livre de risco e o cap rate de saída, que simula a venda dos imóveis daqui a 20 anos, ficou em 7%.
Sob essas premissas, o preço justo para o fundo é de R$ 114,31 por cota, 24% acima do preço de tela (R$ 92).
O que fazer, então?
Oras, se o momento é positivo e o preço das cotas está abaixo do que consideramos justo, a única coisa a se fazer é comprar, certo? Sim, claro! Nossa sugestão por aqui é de compra das cotas que, assim como ações, são negociadas em Bolsa – só entrar no seu homebroker e colocar ordem de compra de “BRCR11”.
O que pode dar errado?
Por se tratar de investimento em renda variável, as cotas do Bc Fund estão sujeitas às flutuações do mercado (risco sistêmico) e, portanto, podem apresentar movimentações significativas em momentos de maior aversão ao risco. Além disso, enxergamos alguns contratempos específicos para o papel:
- Oferta em andamento: O fundo está realizando uma oferta para aumentar a base de ativos e cotistas. Não há garantias de que a oferta será bem-sucedida nem de que os ativos serão, de fato, adquiridos. Há sempre o risco de mudanças em preços e prazos, que podem prejudicar o fundo e seus cotistas;
- Risco de vacância: por mais que o fundo tenha um portfólio diversificado, com bons ativos, e que a maioria de seus contratos tenham vencimento para além de 2024, a saída repentina de algum locatário pode afetar sua rentabilidade. Além disso, o fundo ainda possui problemas pontuais de vacância, como por exemplo, o CENESP, que representa mais de 80% da ABL vaga do BRCR11.
- Risco de liquidez: o BRCR11 é um fundo imobiliário bem líquido, aproximadamente 4,9 milhões de reais foram negociados diariamente nos últimos 20 pregões. Mesmo assim, grandes movimentações, causadas por grandes cotistas, podem alterar os preços das cotas;
- Risco de crédito: Mesmo com uma boa diversidade e com bons locatários, o risco de crédito não pode ser descartado. Não podemos descartar a possibilidade de alguns locatários, principalmente os monolocatários (Senado e Volkswagen), não honrarem suas obrigações.
 23 de setembro de 2026 - 13:01
RADAR DE FIIS
Fundo imobiliário leva calote de inquilino em recuperação judicial; entenda o impacto no bolso dos cotistas
23 de setembro de 2026 - 13:01 23 de setembro de 2026 - 6:01
SD ENTREVISTA
Tubarões saem e varejo entra: sinal de alerta para os FIIs? LAREAL revela o que os institucionais estão vendo
23 de setembro de 2026 - 6:01 22 de setembro de 2026 - 19:50
AS MAIS SAUDÁVEIS
Dasa (DASA3) é compra para o UBS BB, mas banco revela outras 2 favoritas — uma delas para dividendos
22 de setembro de 2026 - 19:50 21 de setembro de 2026 - 20:01
EM DESACELERAÇÃO
FIIs de shoppings sob pressão: é hora de separar o joio do trigo — e o BTG Pactual já escolheu os ativos favoritos
21 de setembro de 2026 - 20:01 21 de setembro de 2026 - 17:19
EM ESPERA...
Nubank, BTG Pactual e Banco do Brasil: os gringos já escolheram onde investir, agora só falta o gatilho certo para apertar compra
21 de setembro de 2026 - 17:19 18 de setembro de 2026 - 19:20
DIRETO PELA B3
IA, Ibovespa e até farmacêuticas gringas: Itaú BBA diz como investir em 800 ações com retorno de 23% ao ano sem dor de cabeça
18 de setembro de 2026 - 19:20 17 de setembro de 2026 - 13:00
EM TOM DE CAUTELA
Lula turbina Bolsa Família em 15% e faz o Ibovespa perder 3 mil pontos. Por que o mercado torceu o nariz?
17 de setembro de 2026 - 13:00 17 de setembro de 2026 - 12:46
DEU RUIM
Ação da Marcopolo (POMO4) despenca 26% no ano e XP rebaixou para neutra; mas há 2 fatores que podem impulsionar a ação
17 de setembro de 2026 - 12:46 17 de setembro de 2026 - 9:01
ONDE APOSTAR NA BOLSA
Lula ou Flávio? Você não deve esperar as eleições para se posicionar nestas ações, segundo a Kinea
17 de setembro de 2026 - 9:01 17 de setembro de 2026 - 6:14
VISÃO DO GESTOR
Multimercados não morreram, mas o jogo mudou: XP Asset aposta em nova estratégia e até mudança nas taxas para voltar a dar retorno
17 de setembro de 2026 - 6:14 16 de setembro de 2026 - 17:15
FECHAMENTO DOS MERCADOS
Os 30 minutos que selaram o destino da bolsa em Nova York — e do Ibovespa — após a alta dos juros nos EUA
16 de setembro de 2026 - 17:15 16 de setembro de 2026 - 13:01
CONSOLIDAÇÃO DA CARTEIRA
Fundo imobiliário que rende IPCA+ 10%? Patria quer unir FIIs e criar gigante de crédito de R$ 4,5 bilhões
16 de setembro de 2026 - 13:01 15 de setembro de 2026 - 21:19
LATAM RETAIL SHOW 2026
FIIs são o ‘match perfeito’ para o setor de shopping centers, segundo gestores; saiba onde estão as melhores oportunidades
15 de setembro de 2026 - 21:19
15 de setembro de 2026 - 18:45
ESTRATÉGIA DOS ESTRANGEIROS
Os gringos estão de olho no Ibovespa, mas as eleições assustam; veja o que diz pesquisa com gestores que reúnem US$ 90 bi
15 de setembro de 2026 - 18:45 15 de setembro de 2026 - 16:40
RECOMENDAÇÃO DE COMPRA
Cyrela (CYRE3), Porto (PSSA3) e RD Saúde (RADL3): o que elas têm em comum e como podem saltar até 55%?
15 de setembro de 2026 - 16:40 15 de setembro de 2026 - 11:17
EM BUSCA DA ESTABILIDADE
Da Petrobras (PETR4) ao BTG (BPAC11) e Embraer (EMBJ3): as ações que o Citi escolheu para enfrentar a montanha-russa das eleições
15 de setembro de 2026 - 11:17 14 de setembro de 2026 - 19:47
INVESTIMENTO ESG
Energia limpa na Bolsa: novo ETF da Galapagos amplia aposta em empresas brasileiras e tem apoio do BNDES
14 de setembro de 2026 - 19:47 14 de setembro de 2026 - 19:07
PARA ONDE VAI A BOLSA
BofA está otimista e tem nova projeção para a Selic; banco já elegeu suas ações preferidas para investir em cenário mais positivo para juros
14 de setembro de 2026 - 19:07 14 de setembro de 2026 - 17:10
DÍVIDA NA CARTEIRA
FIIs de tijolo estão de olho na alavancagem e reduzem endividamento — mas um segmento vai na contramão; entenda o motivo
14 de setembro de 2026 - 17:10
14 de setembro de 2026 - 12:32
MERCADOS HOJE











