


O trade mais manjado e lucrativo da década está mudando de endereço — e o investidor brasileiro leva vantagem sem fazer esforço
Embora o iene não vá desaparecer do jogo, especialistas ouvidos pelo Seu Dinheiro são unânimes em dizer que o carry trade está se tornando mais fragmentado, e isso muda o tabuleiro para quem investe no Brasil

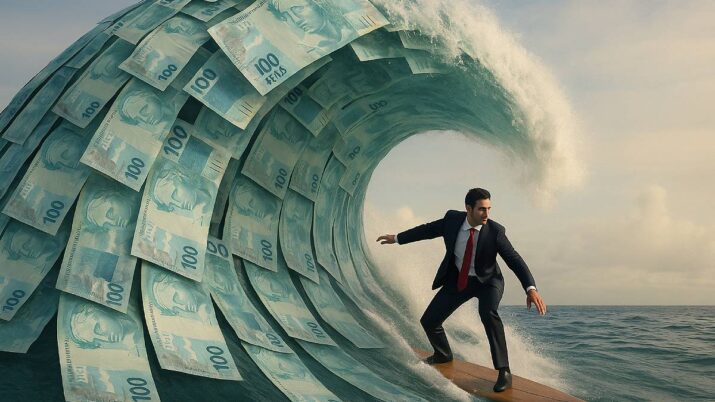
Durante quase duas décadas, existiu uma fórmula quase mágica para ganhar dinheiro "fácil" nos mercados globais: pegar emprestado em iene, a taxas de juros perto de zero, e aplicar em países que pagam juros mais altos — como o Brasil. A operação tem nome técnico, carry trade, mas a lógica é simples: tomar dinheiro barato em um lugar e emprestá-lo caro em outro, embolsando a diferença.
Só que o que parecia a jogada mais manjada para ganhar dinheiro com baixo risco começa a mostrar sinais de fadiga. O Banco do Japão (BoJ) vem tentando conter a desvalorização de sua moeda, e episódios recentes de intervenção cambial — inclusive uma ação conjunta e inédita entre EUA e Japão — mostram que depender do iene como fonte de financiamento ficou mais volátil do que era.
Embora o iene não vá desaparecer do jogo, especialistas ouvidos pelo Seu Dinheiro são unânimes em dizer que o carry trade está se tornando mais fragmentado, e isso muda o tabuleiro para quem investe no Brasil.
O carry trade em bom português
Imagine que você pudesse pegar um empréstimo a 1% ao ano e aplicar esse dinheiro em algo que rende 14% ao ano. Enquanto o câmbio ficar estável, o lucro é praticamente garantido.
É isso que fundos de hedge, seguradoras e fundos de pensão fazem há anos usando o iene como moeda de financiamento (a perna barata) e moedas de países como Brasil e México como destino da aplicação (a perna cara).
O risco dessa operação não está nos juros — está no câmbio. Se a moeda emprestada (no caso, o iene) se valorizar de repente, o investidor precisa comprar iene mais caro para pagar a dívida, e o lucro pode virar prejuízo da noite para o dia.
Leia Também
De Marte para a sua carteira: o que muda se Elon Musk juntar Tesla e SpaceX
O real no centro da história — e por um bom motivo
Com a Selic em 14%, o Brasil paga um dos maiores juros reais do planeta — e isso, combinado a um câmbio que não tem oscilado tanto quanto se poderia esperar, faz do real um imã para capital estrangeiro.
“O Brasil, principalmente pela taxa básica ser muito alta, acaba atraindo os investimentos de portfólio, incluindo os de carry trade. Em 2025 e 2026, o real tem se mantido relativamente estável em um ambiente de juros altíssimos, o que faz com que o Brasil seja um destino bastante atraente para as operações de carry trade”, diz Shin Fukui, gestor e sócio da americana Stratton Capital.
Mas há um alerta importante. Felipe Marques de Oliveira, advisor sênior da Blue3 Investimentos, lembra que a diversificação das moedas de financiamento — ou seja, o dinheiro saindo do iene e indo para outras origens — tem um efeito colateral direto sobre o real.
“Quando o carry trade fica fragmentado entre várias moedas financiadoras, como o real, elas passam a responder não só ao diferencial de juros doméstico, mas também a choques específicos em qualquer uma das pernas financiadoras, o que aumenta a complexidade da leitura de monitoramento de fluxo.”
Na prática: o real deixa de depender só da política brasileira e passa a reagir também a decisões de bancos centrais de outros países — como Japão, Suíça e zona do euro.
Luís Ferreira, CIO para as Américas do EFG, é ainda mais específico e alerta para o lado negativo dessa equação: com déficits fiscal, primário e em conta corrente persistindo, o real pode operar em patamares acima do consenso de mercado, hoje em R$ 5,15.
Leia também:
- Só lembra da Europa nas férias? Este economista alemão diz por que o seu patrimônio também deveria viajar para lá
- Renda fixa nos EUA: vale a pena comprar Treasury com a disparada dos juros?
Os substitutos do iene na engenharia do "dinheiro fácil"
Se o iene está perdendo força como moeda de financiamento, o franco suíço é o nome mais citado para herdar essa função. A razão é simples: os juros na Suíça também são baixíssimos. Atualmente, a taxa por lá está zerada.
Mas existe uma armadilha. O franco suíço é conhecido no mercado como moeda de porto seguro, ou seja, sempre que o mundo entra em pânico, o dinheiro corre para lá, valorizando a moeda e encarecendo a dívida de quem tomou emprestado nela.
Ferreira, do EFG, resume o dilema: “embora a taxa do SNB [Swiss National Bank, o banco central da Suíça] esteja em 0%, contra 1% no Japão, a volatilidade do franco suíço é menor. A disposição do SNB em conter apreciações excessivas oferece um amortecedor, ainda que, naturalmente, não seja uma garantia.”
Já Fukui, Stratton, chama atenção para um detalhe que muita gente ignora: mesmo com juro quase zero, o franco suíço vem se valorizando ao longo dos anos, o que já corrói parte do ganho da operação.
“Apesar de o franco suíço ter taxas de juros mais baixas, a moeda tem se valorizado ao longo dos anos, e isso implica em maior risco na operação.”
E aqui vem uma boa notícia para quem teme intervenções em cadeia: segundo os três especialistas, é pouco provável que o banco central da Suíça entre em guerra cambial com o Japão por causa disso.
Marques de Oliveira, da Blue3, explica que o SNB só age quando o franco se valoriza demais, o que geralmente acontece no desmonte das posições, não na abertura delas.
“Um enfraquecimento do franco suíço pelo uso como moeda de funding é bem-vindo pelo SNB, não existindo nenhuma tensão. […] em um cenário de aversão a risco global […] o SNB irá intervir para conter uma valorização excessiva, pois seria prejudicial aos exportadores suíços.”
Embora seja o principal substituto do iene, o franco suíço não é o único. O euro é a moeda com a maior liquidez do mundo depois do dólar, o que o torna, na teoria, um substituto natural.
Na prática, porém, ele esbarra em um problema simples: juro mais alto do que os do iene e do franco suíço.
“O euro conta com ampla disponibilidade de derivativos. Porém, com a taxa de juros do BCE [Banco Central Europeu] em 2,25%, seu custo reduz o carry em relação ao franco suíço ou ao iene”, diz Ferreira, do EFG.
Ou seja: quanto mais alto o juro da moeda emprestada, menor a margem de lucro da operação. Por isso, o euro entra como alternativa tática, usada em doses, e não como substituto completo do iene.
Mas se o critério fosse só custo, o yuan até poderia competir. O Banco Popular da China (PBOC) tem, deliberadamente, orientado a moeda para uma posição mais fraca para apoiar a economia e impulsionar exportações.
Essa depreciação controlada, combinada com baixas taxas de juros domésticas, sugere que o yuan pode seguir no caminho do enfraquecimento sem preocupações imediatas de volatilidade.
No entanto, o problema do yuan é político, não econômico. A China mantém controles rígidos sobre a entrada e, principalmente, a saída de capital do país — o que torna essa moeda pouco confiável como fonte de financiamento em grande escala.
Marques de Oliveira, da Blue3, resume bem essa limitação. “O yuan tem como desafio as limitações de controle de capital e menor liberdade de movimentação financeira […] o governo chinês mantém regras que limitam ou regulam a entrada e, principalmente, a saída de dinheiro do país.”
O Goldman Sachs, que em julho afirmou que as operações carry trade têm as melhores condições em mais de duas décadas, disse em uma nota que ainda vê espaço para a estratégia funcionar.
O banco alertou, no entanto, que os investidores devem escolher "tanto os longs quanto os financiadores com cuidado", enquanto monitoram os desenvolvimentos locais que possam prejudicar os retornos.
As fontes de financiamento preferidas do Goldman nos mercados desenvolvidos são o franco suíço, o euro e o dólar canadense, nessa ordem.
Adeus ao iene?
Aqui está o ponto que talvez mais surpreenda o investidor: apesar de todo esse movimento de diversificação, os especialistas não acreditam no fim do iene como moeda de financiamento — só em uma fatia menor do bolo.
Marques de Oliveira, da Blue3, lembra que o Japão ainda oferece um dos financiamentos mais baratos do mercado, mesmo após a intervenção conjunta com os EUA.
“A intervenção conjunta de EUA e Japão, em agosto, levou o dólar de 164 ienes para a faixa entre 155 e 157 ienes, mas parte relevante desse movimento foi posteriormente devolvida, com o iene voltando para níveis próximos de 159. Isso reforça a percepção de que o diferencial de juros continua sendo a principal força por trás do câmbio.”
Fukui, da Stratton, concorda que a intervenção do Banco do Japão não muda a direção estrutural da moeda — só cria novos pontos de entrada para quem quer repetir a operação.
“As intervenções cambiais do BoJ não têm conseguido alterar a direção da moeda. Pelo contrário, elas criam janelas de entradas para se abrirem novas operações de carry trade.”
O que pode dar errado
Se existe um ponto de atenção nessa história, é o que o mercado chama de unwinding — o desmonte repentino de posições de carry trade, geralmente disparado por um choque de aversão ao risco global (uma crise, uma guerra, um susto nos juros norte-americanos).
Quanto mais fragmentado o carry trade entre diferentes moedas de financiamento, menor a chance de um gatilho único derrubar tudo de uma vez — mas isso não elimina o risco, apenas o torna mais difícil de calcular.
“A fragmentação reduz a dependência de um único gatilho, mas não elimina a possibilidade de um desmonte simultâneo. […] Quando a volatilidade sobe, chamadas de margem aumentam, limites de risco são reduzidos e investidores vendem ativos para levantar caixa”, diz Marques de Oliveira, da Blue3.
Fukui, da Stratton, vai na mesma direção e deixa um recado importante para quem acompanha o fluxo de capital estrangeiro na bolsa e no câmbio brasileiros: crises não acabam com o carry trade, elas só o fazem mudar de forma.
“É muito difícil dimensionar o volume de carry trade no mundo, mas ao mesmo tempo é muito improvável que desapareça de forma repentina. […] A volatilidade do mercado em situações de estresse faz parte desses movimentos e quanto maior a crise, maior também a oportunidade.”
Brasil perdeu a vez? Os 3 fatores que pesam para a saída do investidor estrangeiro da Bolsa
Vale a pena o investidor pessoa física tentar essa operação?
Depois de entender os bastidores, você pode estar se perguntando se dá para o investidor comum replicar essa estratégia. A resposta dos três especialistas é parecida — e vem com um alerta.
Fukui, da Stratton, é o mais cauteloso. Para ele, esse tipo de operação é coisa de investidor institucional, e tentar replicá-la sozinho, via plataformas de trading internacional, é assumir um risco desproporcional.
“Este tipo de operação é muito mais especulativo e representa um risco altíssimo para o pequeno investidor. Se o investidor de varejo quer diversificar, abrir uma conta nos EUA já é um grande passo para proteger seus investimentos.”
Ferreira, do EFG, reconhece que existem formas mais estruturadas de acessar esse mercado, via bancos de private banking, mas reforça o alerta de que são produtos para um perfil bem específico.
“Quem tem horizonte curto, necessidade de caixa, baixa tolerância a perdas ou não compreende derivativos deve ficar de fora. Para proteção de carteira, é preferível priorizar diversificação cambial estratégica e ativos líquidos de alta qualidade.”
Já Marques de Oliveira, da Blue3, lembra de algo que muitas vezes passa despercebido pelo investidor brasileiro: você já está, indiretamente, do lado vencedor dessa história.
Como o Brasil paga um dos juros mais altos do mundo, o investidor local se beneficia da própria dinâmica que atrai o dinheiro do carry trade para cá sem precisar montar a operação sozinho.
“O investidor brasileiro já está no lado ganhador do carry trade global, com oportunidades atrativas em títulos de renda fixa com risco comedido, como Tesouro e emissões bancárias, em um mercado de Selic a 14%", diz.
"Para proteção de patrimônio seria ideal manter cerca de 15% do patrimônio em moeda internacional forte", acrescenta.
 13 de outubro de 2026 - 13:31
HUB PARA CASA
E agora, Elon Musk? O lançamento da Apple que faz a ação subir para a terceira maior alta em Nova York
13 de outubro de 2026 - 13:31 12 de outubro de 2026 - 18:45
EM XEQUE
iPhone com os dias contados? Como a Starlink de Elon Musk pode acabar com o império da Apple
12 de outubro de 2026 - 18:45 12 de outubro de 2026 - 16:31
VENCEDORES DA TEMPORADA
Empresas do S&P 500 devem lucrar 31% mais no 3T26 — e esses dois setores devem largar na frente
12 de outubro de 2026 - 16:31 12 de outubro de 2026 - 11:57
BIBLIOTECA BÁSICA
A regra milenar de ‘A Arte da Guerra’ que Warren Buffett usa para evitar derrotas na bolsa
12 de outubro de 2026 - 11:57 10 de outubro de 2026 - 7:48
UM RISCO NEM TÃO ADMINISTRADO ASSIM
O Nobel de Economia que alertou para o risco e viu seu fundo perder 44% em um mês
10 de outubro de 2026 - 7:48
9 de outubro de 2026 - 18:31
A ÚLTIMA PERNADA
S&P 500 pode dar um sprint final até dezembro — mas investidor não deve ignorar uma pedra no caminho
9 de outubro de 2026 - 18:31 9 de outubro de 2026 - 8:35
PEGADINHA NORUEGUESA?
“Achei que fosse brincadeira”: quem é Navi Pillay, a vencedora do Nobel da Paz de 2026
9 de outubro de 2026 - 8:35 8 de outubro de 2026 - 8:49
OUSADIA PREMIADA
Canadense Anne Carson dá sopro de poesia ao Prêmio Nobel de Literatura
8 de outubro de 2026 - 8:49 7 de outubro de 2026 - 17:05
É SÓ O COMEÇO
O melhor está por vir para a TSMC após alta de 55% no ano. Entenda o que a Nvidia e Elon Musk têm a ver com o futuro das ações
7 de outubro de 2026 - 17:05 7 de outubro de 2026 - 10:17
SHERLOCKS DOS AMINOÁCIDOS
Mistério sobre a origem da vida: Nobel de Química premia dupla que resolveu enigma de mais de um século
7 de outubro de 2026 - 10:17 6 de outubro de 2026 - 8:38
ICECUBE
Telescópio instalado na Antártida ajuda a desvendar segredos do universo e rende Nobel a cientista belga
6 de outubro de 2026 - 8:38 5 de outubro de 2026 - 13:39
CONHECENDO MELHOR O CÉREBRO
Nobel de Medicina 2026: o que é a optogenética, técnica premiada que pode ajudar a tratar a cegueira
5 de outubro de 2026 - 13:39 3 de outubro de 2026 - 7:14
PASSADO, PRESENTE, FUTURO
Quem leva o Nobel de Economia em 2026? Índice aponta possíveis nomes ligados à inteligência artificial e Big Data
3 de outubro de 2026 - 7:14 2 de outubro de 2026 - 15:05
NÃO ACEITAMOS DEVOLUÇÃO
Henry Kissinger, o Nobel da Paz que tentou devolver o prêmio, mas não conseguiu
2 de outubro de 2026 - 15:05 30 de setembro de 2026 - 16:32
SEQUÊNCIA DE ERROS
Peter Handke: o vencedor do Prêmio Nobel que reabriu a pior crise da Academia Sueca
30 de setembro de 2026 - 16:32 28 de setembro de 2026 - 19:18
A MAIOR RECOMPRA DA HISTÓRIA
Jensen Huang coloca US$ 150 bilhões na mesa: por que as ações da Nvidia ficaram irresistíveis para a própria Nvidia
28 de setembro de 2026 - 19:18 28 de setembro de 2026 - 14:30
CONSUMIDOR OU SÓCIO
De R$ 96 mil a R$ 2,3 milhões: o que aconteceria se você tivesse trocado cada iPhone por ações da Apple
28 de setembro de 2026 - 14:30 27 de setembro de 2026 - 11:00
VISÃO DO GESTOR
Luis Stuhlberger está fazendo seguro em dólar e você também deveria; entenda
27 de setembro de 2026 - 11:00 25 de setembro de 2026 - 19:30
UM FENÔMENO, EFEITOS DIFERENTES
O Brasil no olho do furacão: o efeito do super El Niño em cada país da América Latina — e como afeta seus investimentos
25 de setembro de 2026 - 19:30 25 de setembro de 2026 - 17:27
ADIARAM A BRIGA?

