


Atrasou o financiamento? Saiba o que o banco pode ou não fazer e como renegociar para não perder o imóvel
Diferente do aluguel e do condomínio, a cobrança do financiamento habitacional não precisa passar pela Justiça e segue um rito extrajudicial mais acelerado; entenda o processo

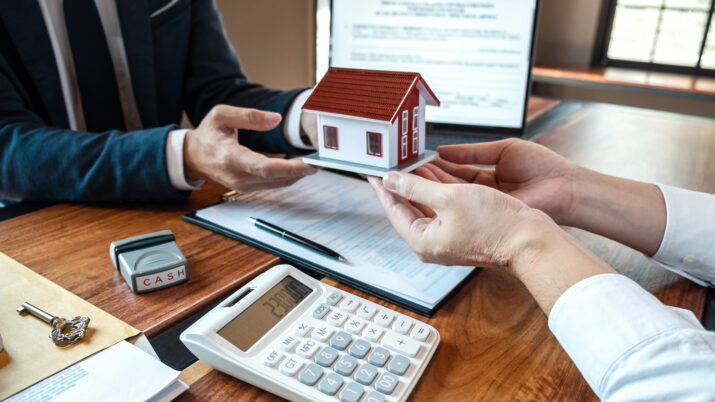
O sonho da casa própria ficou mais acessível para muitos brasileiros com o programa Minha Casa Minha Vida e outras iniciativas que facilitam a compra do primeiro imóvel. Ainda assim, os juros pesam no orçamento, e manter as parcelas em dia pode se tornar um verdadeiro desafio, especialmente quando o dinheiro aperta.
Deixar essa conta atrasar, no entanto, não é a melhor estratégia. Entre as principais dívidas ligadas à moradia, como aluguel e condomínio, a inadimplência no financiamento imobiliário é a que coloca o proprietário em maior risco de perder o imóvel.
"É bom pagar as dívidas mais caras, mas atrasar uma dívida mais barata, que pode colocar o seu bem em risco, não é a melhor opção. Nesse caso, vale mais a pena pagar o financiamento e ficar com a dívida mais cara. O devedor precisar entender quais as consequências de cada escolha", afirmou Nayra Sombra, planejadora financeira da Planejar, em entrevista ao Seu Dinheiro.
O processo de cobrança e retomada do bem ocorre fora dos tribunais e, por isso, é resolvido de forma bem mais rápida. Isso acontece por conta do modelo de garantia utilizado em quase todos os contratos bancários atuais: a alienação fiduciária.
Nesse formato, o devedor continua com o direito de uso do imóvel, mas transfere a posse plena do bem para o banco até que quite a dívida integralmente.
É por isso que, se o fiduciante atrasar a conta do financiamento, a instituição financeira não precisa ir à Justiça para pedir a posse da propriedade: ele já a tem. Basta solicitar ao cartório o início do processo de consolidação da propriedade na matrícula do imóvel.
Leia Também
Mas isso não quer dizer que o devedor não tenha como reverter essa situação. Para entender o que o banco pode ou não fazer e como evitar perder o imóvel por causa da inadimplência no financiamento, o Seu Dinheiro conversou com Ana Taques, advogada especialista em Direito Imobiliário; Nayra Sombra, planejadora financeira da Planejar; e Stéfano Ribeiro, advogado especialista em Direito Imobiliário.
A casa própria em jogo
Embora o processo de consolidação da propriedade no cartório seja rápido, o banco precisa passar por um rito antes de chegar às vias de fato.
A primeira etapa é a cobrança, que não costuma ocorrer antes do segundo mês de atraso. Com frequência, o banco só começa a notificar a inadimplência a partir da terceira parcela em aberto.
Para isso, o banco solicita a execução da dívida ao cartório, que fica responsável por notificar formalmente quem está inadimplente.
A partir do recebimento da notificação, o comprador passa a ter um prazo de 15 dias para pagar os valores em atraso.
Passada a data limite, o banco já pode consolidar definitivamente a propriedade. Para efetivar a transferência, o banco ainda precisa pagar o Imposto sobre Transmissão de Bens Imóveis (ITBI) junto à prefeitura.
"É como se fosse uma venda comum. O contrato de financiamento só assegura o direito de transmissão da garantia. O pagamento do imposto só ocorre quando é feita a transferência", afirmou Taques.
A partir dessa etapa, o devedor já não consegue mais negociar o pagamento da dívida. Após a consolidação, a legislação determina que o banco leve o imóvel a leilão público em até 30 dias.
- LEIA TAMBÉM: Inquilino não pagou o condomínio? Saiba quem responde pela dívida e o que pode acontecer com o morador inadimplente
Imóvel foi a leilão: o que acontece com a dívida?
Caso o imóvel seja arrematado, o valor é utilizado para quitar o saldo com o banco. Mas se o valor arrematado for menor do que o total devido, a instituição financeira mantém o direito de cobrar a diferença ao antigo dono do imóvel.
Já no caso de o preço da venda superar o valor da dívida, o montante excedente é devolvido ao comprador que estava inadimplente. Contudo, Taques adverte que esse cenário é raro.
"Quando o imóvel vai a leilão, não vai a preço de mercado, mas a um preço bem abaixo dos praticados, para que o banco consiga vender rápido. Então, o devedor está queimando dinheiro nesse processo", disse.
Nessa etapa, não é incomum que o antigo proprietário se recuse a desocupar o bem voluntariamente.
Mas o comprador do leilão também não fica desprotegido. Ele pode solicitar judicialmente a desocupação forçada. O juiz costuma conceder o mandado de despejo em até 60 dias.
No caso de o imóvel não ser vendido no leilão, ele passa a integrar definitivamente o patrimônio do banco. Em contrapartida, a instituição precisa conceder a quitação integral da dívida ao comprador inadimplente.
Cobrança do financiamento: o que o banco pode e não pode fazer
Embora o procedimento extrajudicial seja ágil, o banco precisa respeitar limites legais e contratuais durante a cobrança.
Além de ser proibido retomar a propriedade sem realizar a notificação prévia ao devedor via cartório, o banco não pode expor quem está inadimplente ou adotar condutas vexatórias.
Ou seja, nada de informar ao chefe ou um parente sobre a inadimplência. A cobrança precisa ser feita diretamente ao devedor.
O banco também não pode cobrar tarifas ou juros abusivos, sendo proibida a aplicação de taxas e encargos que não estejam previstos no contrato ou que não sejam autorizados pela legislação.
Como evitar a perda do imóvel
Segundo os especialistas, o primeiro erro do inadimplente é achar que não é possível renegociar a dívida.
"Há, sim, a possibilidade de acordos extrajudiciais. Só que o devedor precisa tentar fazer um acordo com o banco antes de perder o imóvel", disse Taques.
Adiar as conversas com o banco e deixar o processo avançar até a notificação pelo cartório também pode complicar a situação do devedor.
Segundo os advogados, pedir a negociação antes da cobrança demonstra boa-fé e interesse em resolver o problema, o que facilita a chance de novos acordos serem firmados.
"Se a instituição precisa recorrer ao cartório, a impressão que fica é que não há interesse de negociação. Então o banco vai recorrer aos meios legais para colocar o imóvel em leilão e recuperar o dinheiro emprestado", afirmou Ribeiro.
Os advogados alertam ainda que não há como resolver a questão após o imóvel ir a leilão. Por isso, é importante renegociar a dívida o mais rápido possível.
"Não há uma saída no final. O inadimplente não consegue fazer mais nenhum tipo de acordo", disse a especialista em Direito Imobiliário.
Como renegociar o financiamento?
Segundo Sombra, uma outra forma de resolver a inadimplência é recorrer a um novo empréstimo.
"Se o devedor tem um imóvel de R$ 300 mil e deve R$ 9 mil, não vale a pena perder o ativo por essa dívida. Às vezes é necessário pegar um crédito mais caro no mercado para pagar o financiamento para não perder o bem", afirmou.
Caso as taxas de juros estejam mais baixas do que na época da contratação original, o comprador também pode solicitar a portabilidade do financiamento para outro banco.
"Com uma taxa menor, o devedor consegue recalcular o valor das parcelas mensais para que voltem a caber no orçamento", disse Sombra.
Além disso, é permitido utilizar o saldo disponível no Fundo de Garantia do Tempo de Serviço (FGTS) para amortizar o saldo devedor ou quitar parcelas em atraso.
 20 de setembro de 2026 - 7:38
APOSENTADORIA PRECOCE
Movimento FIRE: conheça a ‘fórmula’ de quem quer se aposentar aos 40 (ou antes)
20 de setembro de 2026 - 7:38 19 de setembro de 2026 - 13:38
O PREÇO DAS BETS
Mulheres viram novo alvo das bets: influenciadoras, renda extra e empoderamento estão no centro da nova estratégia das apostas
19 de setembro de 2026 - 13:38 18 de setembro de 2026 - 13:31
NOVAS REGRAS
Você recebe na conta-salário? O Pix vai ganhar uma função nova para você; veja o que muda
18 de setembro de 2026 - 13:31 18 de setembro de 2026 - 11:11
LEÃO MAIS ARDILOSO
Reforma tributária deixou planejamento patrimonial e sucessório mais complexo; veja os erros que podem ser cometidos agora
18 de setembro de 2026 - 11:11 16 de setembro de 2026 - 19:31
SELIC MENOR
Renda fixa: quanto rendem R$ 100 mil em CDB, LCA, Tesouro Selic e Poupança com os juros em 13,75%
16 de setembro de 2026 - 19:31 16 de setembro de 2026 - 18:09
QUERIDINHO DO MERCADO
ETF é o ativo que mais cresceu entre a pessoa física em um ano, mas ainda há travas para deslanchar. O que falta?
16 de setembro de 2026 - 18:09 11 de setembro de 2026 - 14:00
Conteúdo BTG Pactual
Você conhece a previdência privada? BTG Pactual oferece curso gratuito sobre o investimento
11 de setembro de 2026 - 14:00 11 de setembro de 2026 - 6:55
O PREÇO DAS BETS
O custo invisível das bets: apostar R$ 100 por mês pode tirar mais de R$ 13 mil do seu futuro
11 de setembro de 2026 - 6:55 10 de setembro de 2026 - 14:01
ÍNDICE PLANEJAR
Quem planeja melhor o dinheiro? Contas em dia e investimentos não bastam — e líderes do ranking podem te surpreender
10 de setembro de 2026 - 14:01 10 de setembro de 2026 - 14:00
Conteúdo BTG Pactual
Comprar à vista: O que você pode estar perdendo ao utilizar esta estratégia na compra de um imóvel ou carro?
10 de setembro de 2026 - 14:00 10 de setembro de 2026 - 6:02
QUEM PAGA A CONTA
Seu IPTU ou ITBI pode estar mais alto do que deveria: entenda as disputas legais em torno dos impostos municipais sobre imóveis
10 de setembro de 2026 - 6:02 8 de setembro de 2026 - 11:00
Conteúdo Empiricus
Renda extra: Analista abre carteira com 12 ativos para atravessar a volatilidade das eleições e juros altos em setembro
8 de setembro de 2026 - 11:00 8 de setembro de 2026 - 6:05
MUDANÇA NOS IMPOSTOS
Mudança no ITCMD em 2027 vai deixar o imposto sobre herança mais caro? Depende do estado. Veja os mais afetados
8 de setembro de 2026 - 6:05 7 de setembro de 2026 - 6:12
RENDA MENSAL MILIONÁRIA
Lotofácil da Independência 2026 promete R$ 300 milhões; veja quanto rende o prêmio se você ganhar sozinho
7 de setembro de 2026 - 6:12 6 de setembro de 2026 - 10:32
FILOSOFIA DE INVESTIMENTO
O professor de Warren Buffett: as referências filosóficas do value investing de Benjamin Graham
6 de setembro de 2026 - 10:32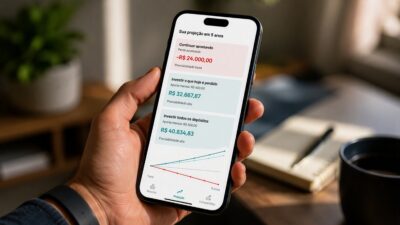 6 de setembro de 2026 - 8:02
O PREÇO DAS BETS
Quanto as bets custam ao seu futuro? Seu Dinheiro lança calculadora para mostrar o impacto das apostas no patrimônio
6 de setembro de 2026 - 8:02 5 de setembro de 2026 - 10:07
ONDE INVESTIR
O que fazer com o seu dinheiro em setembro? Veja as melhores estratégias de investimento
5 de setembro de 2026 - 10:07 3 de setembro de 2026 - 18:00
Conteúdo Empiricus
Inteligência artificial para quem já construiu uma carreira: Especialização ensina como usar IA para novas oportunidades de trabalho
3 de setembro de 2026 - 18:00 2 de setembro de 2026 - 8:36
DINF11











