


Quem torce pelo estouro de uma bolha para conseguir comprar imóvel em São Paulo pode esperar sentado, mostra estudo do UBS
Cidade é a que tem menor risco de bolha imobiliária residencial entre 23 metrópoles globais analisadas; veja onde esse risco é maior



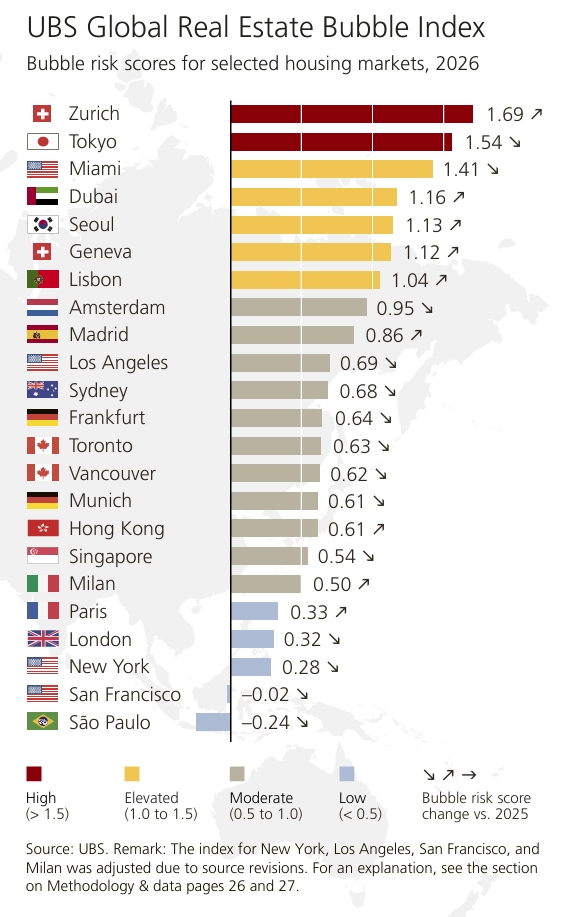
Se você mora em São Paulo, sonha com a casa própria, mas tem achado os imóveis na cidade caros demais, não adianta torcer pelo estouro de uma bolha imobiliária para os preços baixarem. De acordo com o UBS Global Real Estate Bubble Index 2026, a metrópole brasileira tem o menor risco de bolha imobiliária no mercado residencial dentre os 23 grandes centros globais analisados.
De fato, o risco para São Paulo é tão baixo, que o índice da cidade é negativo: -0,24. As cidades norte-americanas de San Francisco e Nova York completam o pódio dos menores riscos de bolha, com índices de -0,02 e 0,28, respectivamente.
No extremo oposto, as grandes cidades com maior risco de bolha imobiliária no mundo são Zurique, na Suíça (1,69), Tóquio, no Japão (1,54) e Miami, nos EUA (1,41). Veja o ranking completo:
Segundo o UBS, os preços das moradias em São Paulo estão 25% abaixo do pico de 2014 em termos reais (descontada a inflação), e têm ficado majoritariamente estagnados desde 2022.
O estudo lembra ainda que o estoque imobiliário e a atividade de construção na cidade atingiram máximas históricas. Em contrapartida, lembra que "ganhos de preço significativos parecem improváveis no curto prazo". Ou seja, pelo menos novas altas intensas não estão no horizonte.
Mas se não há bolha, por que os imóveis em São Paulo parecem tão caros, e o sonho da casa própria, tão distante para os paulistanos? Esta impressão não está errada.
Leia Também
Movimento FIRE: conheça a ‘fórmula’ de quem quer se aposentar aos 40 (ou antes)
Imóvel em São Paulo realmente não cabe no bolso da população
Para começar, as altas taxas de juros, que impactam sobretudo aqueles potenciais compradores que não se enquadram nas faixas do programa Minha Casa Minha Vida, continuam encarecendo ou até inviabilizando os financiamentos imobiliários, a depender da renda da família.
Além disso, os rendimentos dos trabalhadores é que são excessivamente baixos em relação aos preços dos imóveis, exigindo um esforço financeiro muito maior para comprar a casa própria.
O índice do UBS avalia também a chamada affordability dos imóveis nas cidades avaliadas, isto é, a acessibilidade financeira desses bens considerando a renda dos trabalhadores.
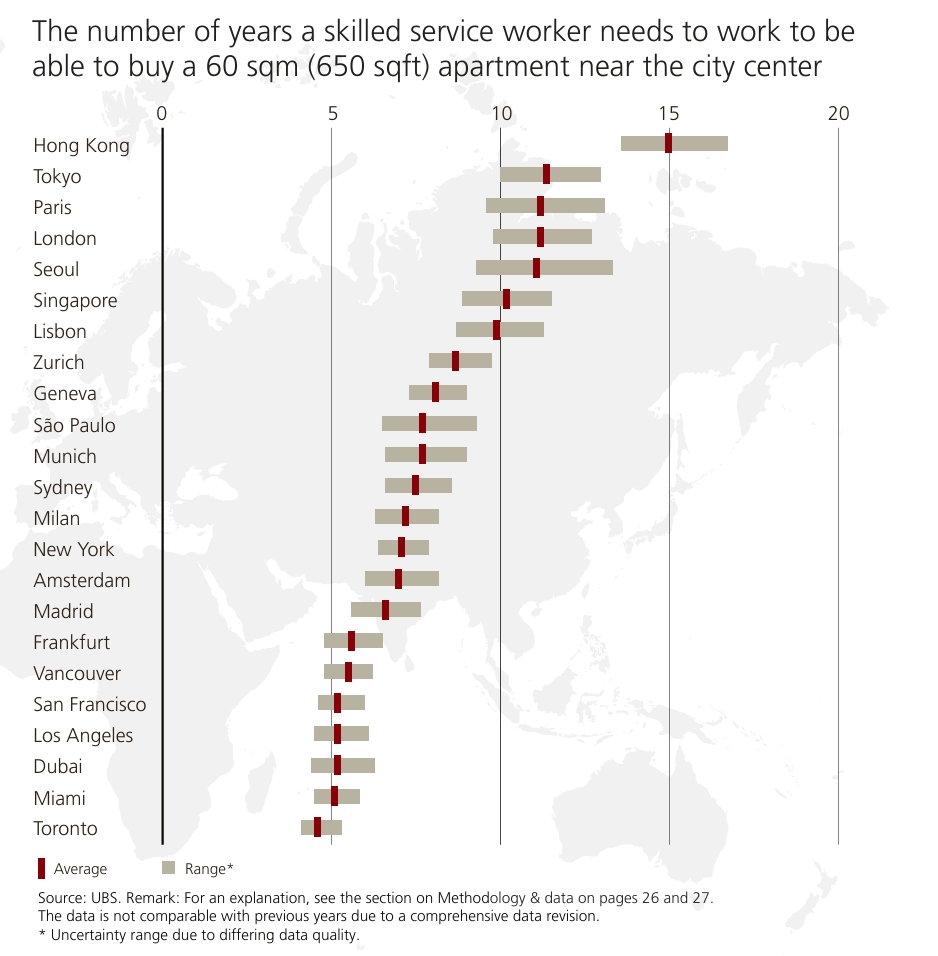
Segundo o levantamento, a compra de um apartamento de 60 metros quadrados próximo do centro da cidade está além do alcance do trabalhador qualificado do setor de serviços na maioria das cidades levantadas.
São Paulo está mais ou menos no meio do ranking. Na capital paulista, esses trabalhadores precisam de cerca de sete anos de rendimentos do trabalho para comprar um imóvel residencial.
A cidade com menor affordability é Hong Kong, onde os trabalhadores precisam de 15 anos de rendimentos para adquirir um imóvel.
Entre as cidades menos acessíveis, onde são necessários pelo menos dez anos de renda para comprar a casa própria, estão ainda Tóquio (Japão), Paris (França), Londres (Reino Unido), Seul (Coreia do Sul), Cingapura e Lisboa (Portugal).
Já as cidades mais acessíveis a seus moradores, onde são necessários até cerca de cinco anos de rendimentos para comprar um imóvel, estão Frankfurt (Alemanha), Vancouver (Canadá), San Francisco (EUA), Los Angeles (EUA), Dubai (Emirados Árabes Unidos), Miami (EUA) e Toronto (Canadá).
- Leia também: Casa própria vale mais para a qualidade de vida do que viagens e lazer, mas exige cuidado para não virar pesadelo
O UBS destaca que, em muitas dessas cidades, a affordability é afetada não apenas pela renda dos trabalhadores, como também pelos custos dos financiamentos, que estão muito elevados devido ao peso dos juros. É o caso de muitas cidades dos EUA e do Canadá, além de São Paulo, Sydney e Londres.
"Em comparação a 2021, antes de as taxas de juros globais aumentarem, o trabalhador qualificado médio do setor de serviços consegue agora bancar um terço a menos de espaço de moradia", observa o estudo.
Número de anos que um trabalhador qualificado do setor de serviços precisa trabalhar para ser capaz de comprar um apartamento de 60 metros quadrados próximo do centro da cidade
Comprar ou alugar? Preços de aluguéis é que estão pesados
Mas se comprar um imóvel residencial em São Paulo, morar de aluguel também não está barato. Na verdade, na média, a compra pode ser até mais vantajosa que a locação.
O estudo do UBS observa que os aluguéis na capital paulista aumentaram e hoje estão 30% acima dos níveis de 2022. Com isso, os custos de alugar ou de comprar ficaram praticamente iguais.
O levantamento analisa essa relação para todas as cidades estudadas. O custo de comprar inclui juros de financiamento, custo de oportunidade, gastos com manutenção, impostos e depreciação.
O custo de comprar é, então, ajustado ao risco, incluindo-se um prêmio de risco e ganhos esperados com a valorização. Finalmente, é comparado aos custos de aluguel.
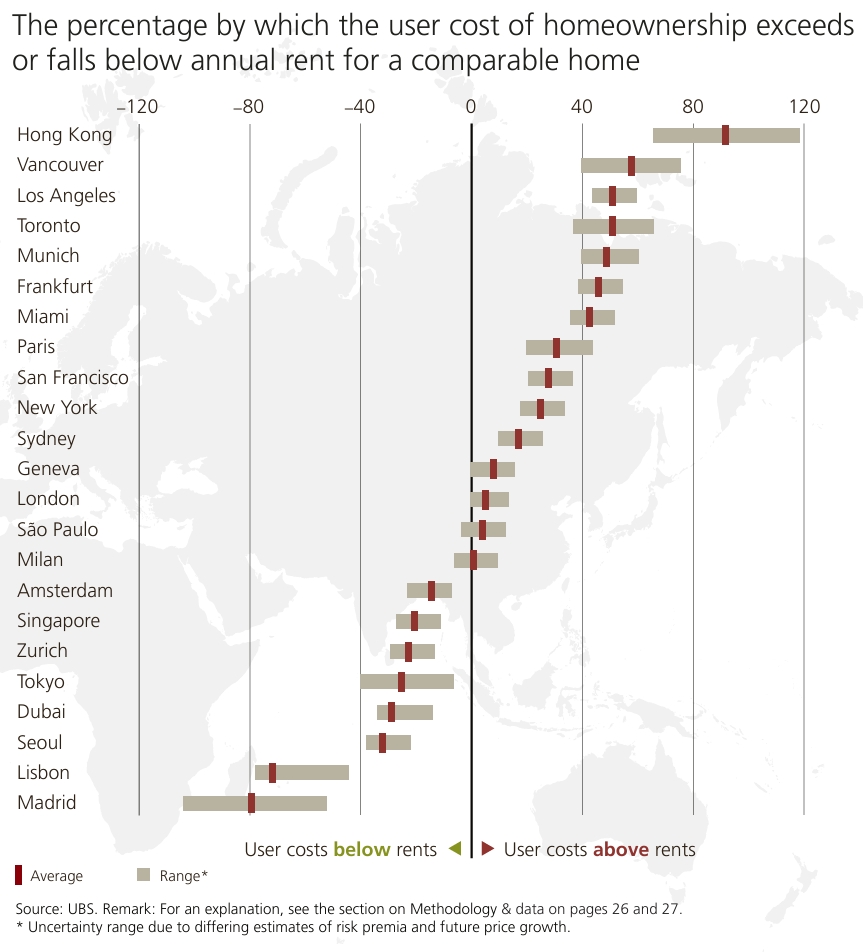
Em São Paulo, o custo de comprar e o custo de alugar estão praticamente os mesmos. Em Hong Kong, o custo de comprar excede o de alugar em mais de 80%, mostrando que lá morar de aluguel vale muito mais a pena.
Outras cidades em que o aluguel é consideravelmente mais atrativo que a compra, cujos custos excedem os de locação em mais de 40%, são Vancouver (Canadá), Los Angeles (EUA), Toronto (Canadá), Munique (Alemanha), Frankfurt (Alemanha) e Miami (EUA).
Já as cidades em que o custo de comprar é menor que o de alugar — e onde comprar vale mais a pena, portanto —, são Amsterdam (Holanda), Cingapura, Zurique (Suíça), Tóquio (Japão), Dubai (EAU), Seul (Coreia do Sul), Lisboa (Portugal) e Madri (Espanha).
Percentual em que o custo da propriedade excede ou fica abaixo do aluguel anual de um imóvel comparável
Para os proprietários de imóveis alugados em São Paulo, o cenário é positivo
Já para quem é proprietário de um imóvel residencial para aluguel em São Paulo, o investimento tem se mostrado interessante. Segundo o levantamento do UBS, São Paulo é a cidade onde o proprietário precisa de menos anos de renda com o aluguel para adquirir outro imóvel do mesmo tamanho.
Segundo o UBS, os fatores que contribuem para isso são um mercado de aluguel menos regulado, altas taxas de juros e prêmios de risco elevados para o aluguel (há risco considerável na locação, o que a deixa, portanto, mais cara).
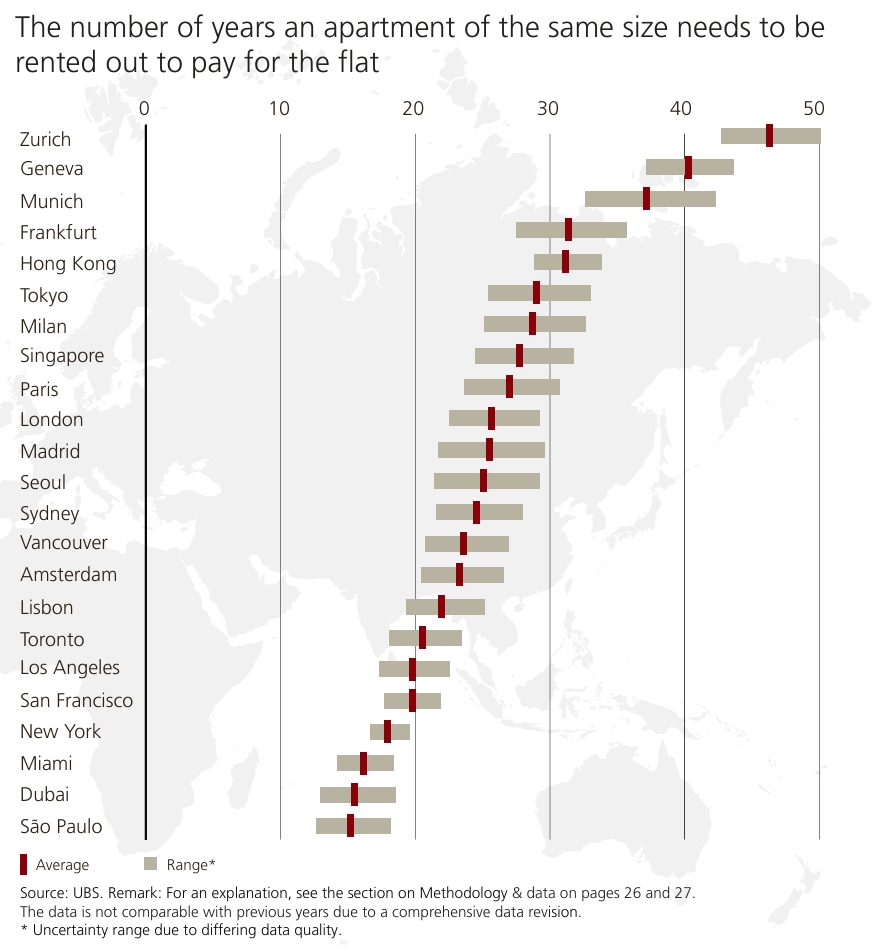
Na capital paulista, são necessários apenas 15 anos de renda com aluguel para ser possível adquirir um imóvel semelhante — ou seja, o imóvel alugado "se paga" em 15 anos. Em todas as demais cidades analisadas, este prazo é maior.
Em Zurique, cidade onde os imóveis mais demoram a se pagar, são necessários 46 anos de aluguel. A cidade é seguida pela também suíça Genebra (40 anos) e pela alemã Munique (pouco mais de 35 anos).
Número de anos que um apartamento precisa ser alugado para pagar pela sua aquisição
 16 de setembro de 2026 - 18:09
QUERIDINHO DO MERCADO
ETF é o ativo que mais cresceu entre a pessoa física em um ano, mas ainda há travas para deslanchar. O que falta?
16 de setembro de 2026 - 18:09 11 de setembro de 2026 - 14:00
Conteúdo BTG Pactual
Você conhece a previdência privada? BTG Pactual oferece curso gratuito sobre o investimento
11 de setembro de 2026 - 14:00 11 de setembro de 2026 - 6:55
O PREÇO DAS BETS
O custo invisível das bets: apostar R$ 100 por mês pode tirar mais de R$ 13 mil do seu futuro
11 de setembro de 2026 - 6:55 10 de setembro de 2026 - 14:01
ÍNDICE PLANEJAR
Quem planeja melhor o dinheiro? Contas em dia e investimentos não bastam — e líderes do ranking podem te surpreender
10 de setembro de 2026 - 14:01 10 de setembro de 2026 - 14:00
Conteúdo BTG Pactual
Comprar à vista: O que você pode estar perdendo ao utilizar esta estratégia na compra de um imóvel ou carro?
10 de setembro de 2026 - 14:00 10 de setembro de 2026 - 6:02
QUEM PAGA A CONTA
Seu IPTU ou ITBI pode estar mais alto do que deveria: entenda as disputas legais em torno dos impostos municipais sobre imóveis
10 de setembro de 2026 - 6:02 8 de setembro de 2026 - 11:00
Conteúdo Empiricus
Renda extra: Analista abre carteira com 12 ativos para atravessar a volatilidade das eleições e juros altos em setembro
8 de setembro de 2026 - 11:00 8 de setembro de 2026 - 6:05
MUDANÇA NOS IMPOSTOS
Mudança no ITCMD em 2027 vai deixar o imposto sobre herança mais caro? Depende do estado. Veja os mais afetados
8 de setembro de 2026 - 6:05 7 de setembro de 2026 - 6:12
RENDA MENSAL MILIONÁRIA
Lotofácil da Independência 2026 promete R$ 300 milhões; veja quanto rende o prêmio se você ganhar sozinho
7 de setembro de 2026 - 6:12 6 de setembro de 2026 - 10:32
FILOSOFIA DE INVESTIMENTO
O professor de Warren Buffett: as referências filosóficas do value investing de Benjamin Graham
6 de setembro de 2026 - 10:32 6 de setembro de 2026 - 8:02
O PREÇO DAS BETS
Quanto as bets custam ao seu futuro? Seu Dinheiro lança calculadora para mostrar o impacto das apostas no patrimônio
6 de setembro de 2026 - 8:02 5 de setembro de 2026 - 10:07
ONDE INVESTIR
O que fazer com o seu dinheiro em setembro? Veja as melhores estratégias de investimento
5 de setembro de 2026 - 10:07 3 de setembro de 2026 - 18:00
Conteúdo Empiricus
Inteligência artificial para quem já construiu uma carreira: Especialização ensina como usar IA para novas oportunidades de trabalho
3 de setembro de 2026 - 18:00 2 de setembro de 2026 - 8:36
DINF11
BTG Pactual lança ETF de infraestrutura que mescla ações e debêntures isentas — com R$ 200 milhões do BNDES
2 de setembro de 2026 - 8:36 31 de agosto de 2026 - 6:01
NA PONTA DO LÁPIS
Está difícil achar inquilino para o seu imóvel? Veja se vale a pena vender para aplicar na renda fixa e ganhar dois dígitos
31 de agosto de 2026 - 6:01 30 de agosto de 2026 - 12:10
BOMBOU NO SD
Partilha de herança, TotalPass para pessoa física e como usar o Tesouro Direto para se aposentar: confira as mais lidas da semana
30 de agosto de 2026 - 12:10 27 de agosto de 2026 - 9:53
Conteúdo BTG Pactual
O fundo de renda fixa que financia o tênis brasileiro: Match Point Brasil, da EQI, completa um ano e projeta R$ 1 bi de patrimônio
27 de agosto de 2026 - 9:53 24 de agosto de 2026 - 6:03
PLANEJAMENTO SUCESSÓRIO
Heranças agora podem ser divididas de forma desigual, entende STJ; saiba quando um herdeiro pode receber mais que outro
24 de agosto de 2026 - 6:03 23 de agosto de 2026 - 11:45
LOTERIAS











