


Revolut busca valuation de US$ 115 bilhões — quase dois Nubanks; BTG revela o que o mercado está vendo na fintech britânica
A rival europeia tem menos clientes, menos receita e menos lucro, mas pode receber um valuation muito superior ao do banco digital roxinho. Os analistas explicam o porquê


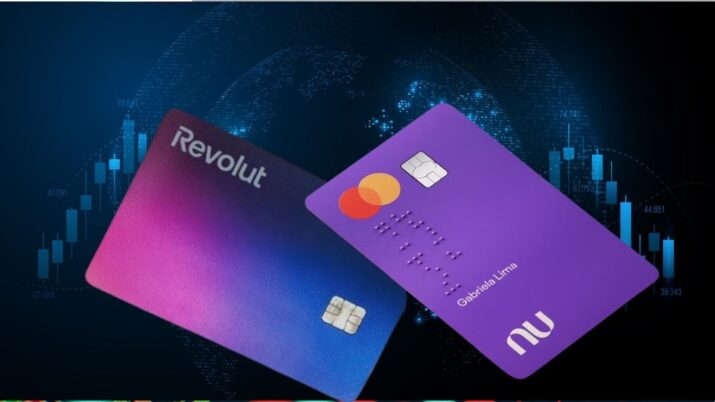
Mais clientes, mais receita, mais lucro e uma carteira de crédito muito maior. Em praticamente todas as métricas operacionais, o Nubank supera a Revolut. Ainda assim, a fintech britânica agora ameaça assumir o posto de queridinha dos investidores.
Segundo informações da Bloomberg, a Revolut estuda uma nova venda secundária de ações que pode avaliar a companhia em até US$ 115 bilhões.
A operação permitiria que funcionários e investidores antigos vendessem participações, repetindo o movimento realizado no ano passado, quando a companhia foi avaliada em US$ 75 bilhões.
Se confirmada, a cifra colocaria a fintech europeia valendo praticamente o dobro do Nubank, cuja capitalização de mercado gira em torno de US$ 60 bilhões após uma queda de cerca de 28% das ações neste ano.
A diferença chama atenção porque, em vários indicadores operacionais, o Nubank continua sendo maior. Tem mais clientes, gera mais receita, possui uma carteira de crédito mais robusta e entrega lucro superior ao da rival britânica.
Então, por que o mercado estaria disposto a pagar quase duas vezes mais pela Revolut?
Leia Também
Foi justamente essa aparente contradição que levou o BTG Pactual a colocar as duas empresas lado a lado.
Por que a Revolut vale tanto?
A resposta do BTG começa justamente onde termina a semelhança entre as duas fintechs.
À primeira vista, Nubank e Revolut parecem produtos da mesma revolução financeira. Ambas nasceram para desafiar os bancos tradicionais, cresceram apoiadas na experiência digital e conquistaram dezenas de milhões de clientes em poucos anos.
Mas, à medida que amadureceram, passaram a seguir estratégias bastante diferentes.
Enquanto o Nubank aprofundou sua aposta no crédito como principal motor de crescimento, a Revolut buscou construir uma plataforma mais diversificada, menos dependente de empréstimos e mais apoiada em receitas de serviços.
“O Nubank permanece mais focado em crédito e na América Latina, enquanto a Revolut tem um perfil de monetização mais global e leve em ativos, abrangendo câmbio, pagamentos, assinaturas, investimentos, cripto e contas empresariais”, avalia o BTG.
Isso bate diretamente na forma como o mercado precifica cada empresa. Afinal, emprestar dinheiro costuma ser uma atividade altamente lucrativa, mas exige capital, aumenta a exposição à inadimplência e torna os resultados mais sensíveis aos ciclos econômicos.
Já receitas vindas de serviços financeiros tendem a exigir menos balanço e menos consumo de capital regulatório.
É justamente aí que a Revolut parece conquistar o mercado. Enquanto aproximadamente 76% das receitas da fintech britânica vêm de taxas e serviços, no Nubank essa participação é de apenas 15%, segundo os cálculos do BTG.
Em outras palavras, a empresa britânica ganha uma parcela muito maior de seu dinheiro sem precisar correr o risco de carregar crédito no balanço.
Nubank: maior, mais lucrativo e, ainda assim, mais barato
Sob diversos aspectos, o Nubank continua sendo a maior empresa. Em 2025, a fintech fundada por David Vélez encerrou o ano com 131 milhões de clientes, mais que o dobro dos 63,8 milhões da Revolut.
A carteira de crédito também mostra uma distância significativa. O Nubank possui US$ 32,7 bilhões em empréstimos, contra apenas US$ 2,9 bilhões da rival europeia.
Em termos financeiros, no ano passado, o Nubank gerou US$ 15,8 bilhões em receitas e registrou lucro líquido de US$ 2,9 bilhões. A Revolut, por sua vez, reportou receitas de US$ 5,9 bilhões e lucro de US$ 1,7 bilhão.
Os números ajudam a explicar por que o possível valuation de US$ 115 bilhões chamou tanta atenção dos investidores.
Afinal, a empresa que vale mais é justamente aquela que possui menos clientes, menos receitas e menos lucro.
Nubank x Revolut: o que o mercado parece estar comprando
Para o BTG, a explicação passa menos pelo presente e mais pela expectativa de longo prazo.
A Revolut vem sendo cada vez mais enxergada como uma plataforma financeira global, capaz de monetizar diversas atividades financeiras ao redor do mundo sem necessariamente depender da expansão de crédito.
Essa percepção aparece em alguns indicadores. Hoje, os clientes da Revolut mantêm mais de US$ 65 bilhões em depósitos e saldos na plataforma. No Nubank, esse número gira em torno de US$ 42 bilhões.
O valor médio por cliente também chama atenção. Enquanto os usuários da fintech britânica mantêm cerca de US$ 1.000 cada na plataforma, o tíquete médio do Nubank fica próximo de US$ 320.
Para os analistas, esses indicadores ajudam a explicar por que a Revolut vem sendo precificada de forma tão diferente do Nubank.
Mais do que um banco digital, a fintech britânica passou a ser enxergada por parte do mercado como uma plataforma financeira global, capaz de gerar receitas em múltiplas frentes.
Segundo o BTG, essa percepção tem impacto direto sobre quanto os investidores estão dispostos a pagar pela companhia.
Na prática, o mercado parece atribuir um prêmio à capacidade da Revolut de crescer sem depender, na mesma intensidade, da expansão do crédito e da exposição à inadimplência.
Pelos cálculos do BTG, o valuation de US$ 115 bilhões cogitado para a venda secundária da Revolut implicaria múltiplos de aproximadamente 17,4 vezes o patrimônio líquido e 67,8 vezes o lucro projetado da fintech britânica.
Para efeito de comparação, o Nubank negocia atualmente a cerca de 5,2 vezes o patrimônio e 20,5 vezes o lucro, segundo os analistas.
 27 de outubro de 2026 - 12:03
SD ENTREVISTA
Agência com cara de hotel? A aposta do Bradesco (BBDC4) para atrair clientes endinheirados
27 de outubro de 2026 - 12:03 27 de outubro de 2026 - 8:33
APOSTA NO LUXO
Massagem, hotéis Fasano e descontos: a nova cartada do Itaú (ITUB4) e da JHSF (JHSF3) para conquistar os clientes ricos
27 de outubro de 2026 - 8:33 26 de outubro de 2026 - 14:45
VAI DE BOLSA
Após SpaceX (SPCX), Anthropic quer entrar no grupo do ‘IPO do trilhão’ com documento enviado à SEC
26 de outubro de 2026 - 14:45 26 de outubro de 2026 - 9:12
AQUISIÇÃO BILIONÁRIA
Itaú (ITUB4) desembolsa R$ 2,925 bilhões para comprar NeoSpace e fortalecer operação de inteligência artificial
26 de outubro de 2026 - 9:12 23 de outubro de 2026 - 19:43
AGORA VAI?
Oncoclínicas (ONCO3) avança em reestruturação e apresenta novo plano para renegociar R$ 5,7 bilhões em dívidas
23 de outubro de 2026 - 19:43 23 de outubro de 2026 - 16:48
MAIS UM RECORDE
Embraer (EMBJ3) tem novo recorde na carteira de pedidos, que totalizou US$ 35,7 bilhões no 3T26; veja os números
23 de outubro de 2026 - 16:48 23 de outubro de 2026 - 16:21
BARATA DEMAIS?
Petz Cobasi (AUAU3) quer recomprar até 17,6 milhões de ações; o que isso significa para o acionista?
23 de outubro de 2026 - 16:21 23 de outubro de 2026 - 14:00
Conteúdo Empiricus
A Warner vale US$ 110 bilhões? Entenda por que saber o preço justo da sua empresa pode fazer a diferença em uma negociação
23 de outubro de 2026 - 14:00 23 de outubro de 2026 - 11:46
DEPOIS DO RESULTADO....
Crédito sob pressão: CEO do Bradesco (BBDC4) defende qualidade da carteira, mas mercado teme perda de ritmo
23 de outubro de 2026 - 11:46 22 de outubro de 2026 - 18:07
BALANÇO
Lucro do Bradesco (BBDC4) sobe 14% no 3T26, a R$ 7,1 bilhões; calotes podem frear a virada?
22 de outubro de 2026 - 18:07 22 de outubro de 2026 - 17:58
NEGÓCIO EM ANDAMENTO
CSN (CSNA3): Agora vai? Venda da CSN Cimentos deve sair nas próximas 2 semanas, mas sem exclusividade, diz jornal
22 de outubro de 2026 - 17:58 22 de outubro de 2026 - 17:18
O QUE PESOU NO 3T26?
A conta chegou para a WEG (WEGE3): custos e tarifas dos EUA pressionam margens; veja o que diz a empresa
22 de outubro de 2026 - 17:18 22 de outubro de 2026 - 16:42
ALTA DE 22% EM DÓLAR
Petrobras (PETR4) supera gigantes globais e emplaca a maior valorização do setor em outubro. Além do petróleo, o que está por trás?
22 de outubro de 2026 - 16:42 22 de outubro de 2026 - 14:22
O QUE DIZEM OS ANALISTAS?
JBS (JBSS32): balanço do 3T26 deve ser fraco, mas bancos veem espaço para alta de até 41% nas ações
22 de outubro de 2026 - 14:22 22 de outubro de 2026 - 13:31
PÉ NO FREIO
Viagem tranquila da Motiva (MOTV3) ficou para trás: Citi corta recomendação para neutra e sobe preço-alvo; ação cai 2%
22 de outubro de 2026 - 13:31 22 de outubro de 2026 - 13:03
BEM RECEBIDO
Sinistralidade sobe, mas lucro fala mais alto: por que o balanço da Bradsaúde (SAUD3) agradou o mercado
22 de outubro de 2026 - 13:03 22 de outubro de 2026 - 12:29
NOVO CAPÍTULO
Outra reestruturação no radar? Credores pedem Chapter 11 involuntário de subsidiária da Braskem (BRKM5) nos EUA
22 de outubro de 2026 - 12:29 22 de outubro de 2026 - 12:00
IA CHINESA
IPO vem aí? DeepSeek capta US$ 15 bilhões em nova rodada de financiamento antes de abrir capital em Xangai
22 de outubro de 2026 - 12:00 21 de outubro de 2026 - 20:42
REESTRUTURAÇÃO
Raízen (RAIZ4) tenta ganhar fôlego com aumento de capital de até R$ 3,5 bilhões; veja o que muda para acionistas
21 de outubro de 2026 - 20:42
21 de outubro de 2026 - 18:34
BALANÇO DO 3T26

