


Super ricaços na mira: Lifetime acelera a disputa por clientes que têm mais de R$ 10 milhões para investir e querem tratamento especial, afirma CEO
O CEO Fernando Katsonis revelou como a gestora pretende conquistar clientes ‘ultra-high’ e o que está por trás da contratação de Christiano Ehlers para o Family Office


A gestora de patrimônio Lifetime vem alimentando metas ambiciosas: chegar aos R$ 100 bilhões em patrimônio sob gestão até 2028, praticamente triplicando de tamanho a partir dos atuais R$ 30 bilhões. É uma jornada ousada, mas o CEO Fernando Katsonis acredita que o caminho está traçado — e passa diretamente pelo avanço do Family Office, vertical dedicada às grandes fortunas, famílias empresárias e estruturas patrimoniais complexas no Brasil e no exterior.
Em entrevista ao Seu Dinheiro, o executivo afirmou que o segmento não é apenas mais uma linha de negócios — é uma avenida estratégica para destravar valor, capturar os clientes mais relevantes para a casa e dar escala ao crescimento da Lifetime.
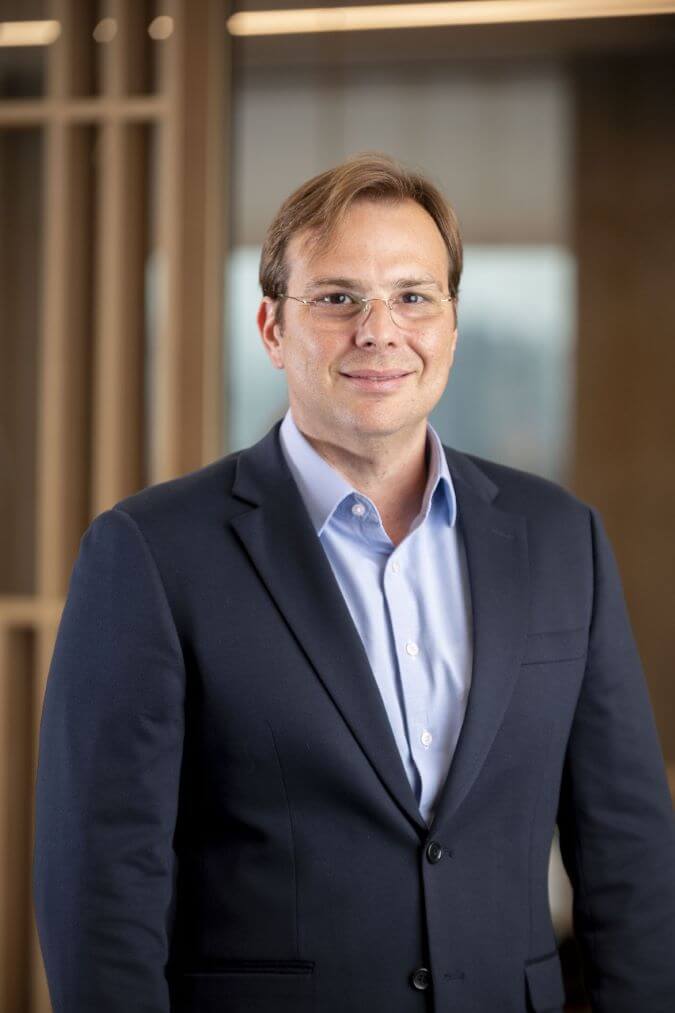
A ambição ficou ainda mais definida com a chegada de Christiano Ehlers como novo CEO da vertical. Com experiência em private banking e wealth management (gestão de fortunas) no mercado local e offshore, Ehlers assume a área com a missão de acelerar a vertical e ampliar a participação de mercado.
- LEIA TAMBÉM: Conheça as análises da research mais premiada da América Latina: veja como acessar os relatórios do BTG Pactual gratuitamente com a cortesia do Seu Dinheiro
Hoje, o Family Office, que atende clientes com patrimônio acima de R$ 10 milhões, já responde por 25% dos ativos sob gestão da Lifetime.
A meta para os próximos anos é transformar essa participação em um pilar central da expansão e da captura de clientes de altíssima renda, chamados de ultra-high, que possuem mais de R$ 10 milhões na gestora.
Hoje, o Family Office da Lifetime atende cerca de 200 famílias, em sua maioria constituídas por empresários, ex-empresários e executivos de alto escalão (os chamados C-level).
Leia Também
Além disso, antes, a riqueza dos clientes estava concentrada em um público de faixa etária superior, mas a composição está mudando: há uma transmissão crescente para as gerações mais novas, com a segunda geração na faixa dos 45 anos ou mais e que estão hoje ativamente evolvidas na criação de riqueza no longo prazo, e não somente herdeiros.
Um mercado em consolidação — e um espaço aberto para quem souber ocupar
A aposta da Lifetime acontece em meio a um momento decisivo para o setor. Nos últimos anos, o segmento independente de gestão de fortunas passou por uma forte consolidação, com casas menores sendo absorvidas por grandes players.
O resultado foi uma mudança de dinâmica: famílias empresárias e investidores de altíssima renda seguem demandando gestão patrimonial independente e governança, mas com cada vez menos alternativas fora dos conglomerados.
A Lifetime quer ocupar esse buraco deixado por esse movimento, diz o CEO.
"É justamente essa aposta que a gente está fazendo neste momento: dar mais relevância para esse mercado e ganhar participação. O Chris é peça fundamental nessa etapa”, afirmou Katsonis ao Seu Dinheiro.
O Family Office como catalisador — e a chegada de Ehlers como inflexão
Ehlers chega à Lifetime com a meta de escalar o Multifamily Office, ampliando a oferta de serviços para famílias empresariais, tanto no Brasil quanto offshore.
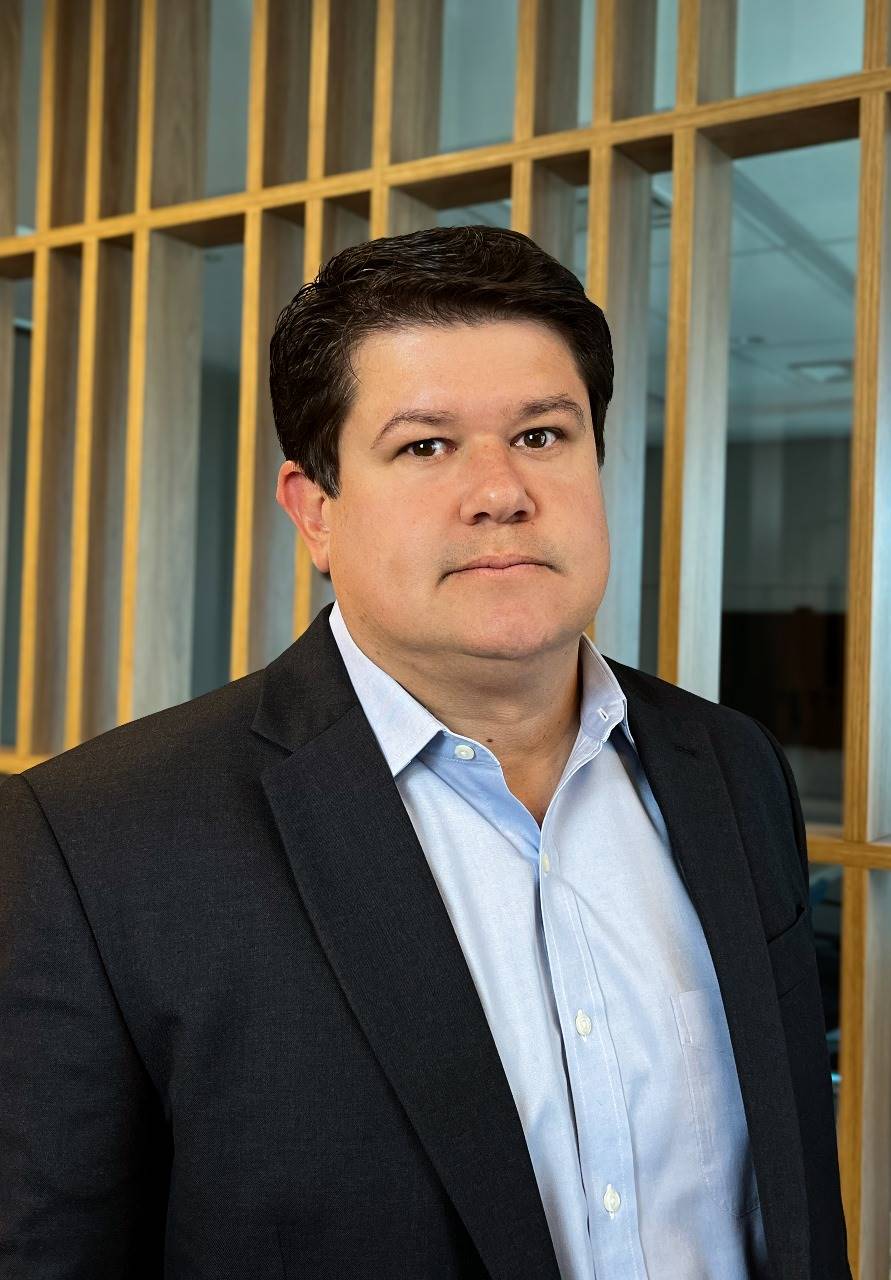
“O negócio de Family Office é muito estratégico, porque cuida dos principais clientes da casa, que confiam mais na nossa relação, porque delegam a gestão para o nosso time. Então, nada mais importante do que fortalecer esse time e a estrutura para esse crescimento", disse o CEO da Lifetime.
Com a evolução da carteira, a Lifetime planeja ampliar o leque de soluções, chegando inclusive a serviços de concierge e atendimento personalizado para famílias ultra-high, com expansão dos serviços prevista a partir de 2026. Os detalhes da novidade, no entanto, ainda estão sendo desenhados pela gestora.
“São mais famílias, mais patrimônio sob gestão. Queremos acelerar bastante essa vertical justamente pelo espaço que estamos vendo no mercado. O leque maior de serviços passa a ser uma necessidade natural”, avaliou Katsonis.
Crescimento, fusões e expansão regional
Para sustentar a ambição, a Lifetime pretende manter um ritmo de crescimento entre 30% e 40% ao ano, combinando expansão orgânica, conquista de clientes e também crescimento por meio de aquisições.
Há planos para ampliar a presença geográfica com escritórios em Recife ou Salvador, Belo Horizonte e Goiânia, além das 10 unidades já operacionais no país.
Já na frente das aquisições, a companhia está de olho em casas com R$ 1 bilhão a R$ 3 bilhões sob gestão, que sofrem com regulação, custo de estrutura e dificuldade de escalar sozinhas.
O CEO confirmou ao Seu Dinheiro que há casos em análise e antecipou que "tem notícia boa para vir" no curto prazo, embora não tenha dado detalhes.
A disputa abre oportunidades, mas é risco
Apesar do otimismo, Katsonis reconhece que o crescimento da Lifetime não virá sem obstáculos.
Afinal, a concorrência pelo cliente ultra-high é intensa, especialmente porque os grandes players costumam levar o que há de melhor em cada gestora ao adquiri-las.
“Esse segmento tem uma competição muito mais acirrada, em termos de qualidade de serviço e profundidade de relacionamento. A partir do momento que você não consegue entregar uma solução completa, quem está mais próximo do cliente pode vencer essa relação”, disse o executivo.
A consolidação do setor também acende um alerta. Ela reduz a autonomia das casas independentes, mas abre espaço para quem souber ocupar a lacuna deixada. O risco está em players maiores absorvendo operações menores — mas a oportunidade é igualmente grande.
Selic alta, incerteza e perspectiva de retomada
Os anos recentes não foram fáceis. O ambiente macroeconômico, a Selic elevada e a incerteza política criaram um efeito de congelamento na tomada de decisão dos investidores, mesmo entre aqueles mais sofisticados.
“Embora pareça que passivamente você ter 15% de Selic ao ano seja bom, no final do dia não é, porque o investimento não reflete economia real. É um voo de galinha”, disse.
Mas o CEO acredita que esse congelamento dos investidores finalmente começa a ceder. Nos últimos seis meses, clientes voltaram a tomar decisões e novos negócios começaram a acontecer.
Para 2026, a expectativa é de cortes de juros e retorno gradual de previsibilidade, com a Selic encerrando o ano perto de 12% ao ano.
O lado político ainda exige atenção — especialmente com o descompasso político e econômico, com o Banco Central freando a atividade para compensar desequilíbrios fiscais —, mas a redução da incerteza já destrava movimento e retomada de negociação, na avaliação do executivo.
"Queremos que o governo nos ajude um pouquinho, que a taxa de juro diminua, porque a Selic alta também atrapalha o segmento independente e concorre com outros produtos. Queremos que o país ande. Com o país andando, a gente navega bem.”
 29 de outubro de 2026 - 16:50
HORA DE COMPRAR?
Gerdau (GGBR4) no radar: Itaú BBA recomenda compra e UBS BB vê ação a R$ 35; o que está por trás do otimismo?
29 de outubro de 2026 - 16:50 29 de outubro de 2026 - 14:49
AQUECIMENTO PARA O BALANÇO
Dividendos de até US$ 4,2 bilhões: com operacional tinindo, Petrobras (PETR4) deve ‘blindar’ os proventos da queda do petróleo
29 de outubro de 2026 - 14:49 29 de outubro de 2026 - 11:53
RESULTADOS DO 3T26
Microsoft (MSFT) mostra que é possível crescer com IA gastando menos e com balanço sólido; veja números
29 de outubro de 2026 - 11:53 29 de outubro de 2026 - 11:22
CILADA NA BOLSA?
E agora, Nubank? Itaú BBA corta preço-alvo e alerta: o pior ainda pode estar por vir
29 de outubro de 2026 - 11:22 29 de outubro de 2026 - 9:34
NA MIRA DO BC
Mais uma liquidação: Banco Central tira do ar empresa que operava nos bastidores do Pix após encontrar “graves violações”
29 de outubro de 2026 - 9:34 29 de outubro de 2026 - 6:30
AQUECIMENTO PARA O BALANÇO
Vale (VALE3): lucro deve cair quase 50% no 3T26 com inimigo persistente roubando a cena. O que esperar do balanço de hoje?
29 de outubro de 2026 - 6:30 28 de outubro de 2026 - 18:26
RENEGOCIAÇÃO
Raízen (RAIZ4) consegue desconto de R$ 8,5 bilhões em dívidas tributárias; veja quanto a empresa terá de pagar
28 de outubro de 2026 - 18:26 28 de outubro de 2026 - 16:27
PERDEU O ENCANTO?
Itaú BBA deixa de recomendar compra de Bradesco (BBDC4), e ação cai forte; o que levou o bancão a perder o brilho?
28 de outubro de 2026 - 16:27 28 de outubro de 2026 - 14:32
O DILEMA DO BANCÃO
“O preço a pagar” para reduzir riscos: CEO do Santander revela plano para atingir ROE acima de 20%
28 de outubro de 2026 - 14:32 28 de outubro de 2026 - 13:31
BALANÇO AGRADOU
Caneta emagrecedora e dívida menor: os dois motores que fazem da Hypera (HYPE3) uma das poucas altas do Ibovespa hoje
28 de outubro de 2026 - 13:31 28 de outubro de 2026 - 11:54
REAÇÃO AO RESULTADO
Santander (SANB11) afunda mais de 5% após resultado fraco, mas analistas revelam ‘trunfo’ que pode salvar as ações da queda
28 de outubro de 2026 - 11:54 28 de outubro de 2026 - 10:46
OS BASTIDORES DA OPERAÇÃO
Por dentro da Shopee: 150 mil tipos de produtos, muitas mãos e uma corrida para fazer cada pedido chegar à sua casa
28 de outubro de 2026 - 10:46 28 de outubro de 2026 - 6:16
BALANÇO
Santander Brasil (SANB11) frustra no 3T26: lucro tomba 28% e ROE cai a 11,9%; veja os destaques do balanço
28 de outubro de 2026 - 6:16 27 de outubro de 2026 - 17:06
POTENCIAL DE ALTA
Maré favorável? Citi inicia cobertura da OceanPact (OPCT3) e vê espaço para alta de 48%
27 de outubro de 2026 - 17:06 27 de outubro de 2026 - 13:28
PRÉVIA DO BALANÇO
Lucro menor, calotes no radar e recuperação adiada: o que esperar do balanço do Santander Brasil (SANB11) no 3T26
27 de outubro de 2026 - 13:28 27 de outubro de 2026 - 13:09
FACA AFIADA
Citi manda vender Banco do Brasil (BBAS3) após eleições; veja o que colocar no lugar
27 de outubro de 2026 - 13:09 27 de outubro de 2026 - 12:03
SD ENTREVISTA
Agência com cara de hotel? A aposta do Bradesco (BBDC4) para atrair clientes endinheirados
27 de outubro de 2026 - 12:03 27 de outubro de 2026 - 8:33
APOSTA NO LUXO
Massagem, hotéis Fasano e descontos: a nova cartada do Itaú (ITUB4) e da JHSF (JHSF3) para conquistar os clientes ricos
27 de outubro de 2026 - 8:33 26 de outubro de 2026 - 14:45
VAI DE BOLSA
Após SpaceX (SPCX), Anthropic quer entrar no grupo do ‘IPO do trilhão’ com documento enviado à SEC
26 de outubro de 2026 - 14:45 26 de outubro de 2026 - 9:12
AQUISIÇÃO BILIONÁRIA

