


Depois de um 2024 farto, cenário macro deve afetar os resultados da Allos (ALOS3) este ano — mas nem tudo será culpa da economia
Para o Itaú BBA, ritmo em 2025 será mais lento para a administradora de shopping; veja se ainda vale a pena comprar a ação

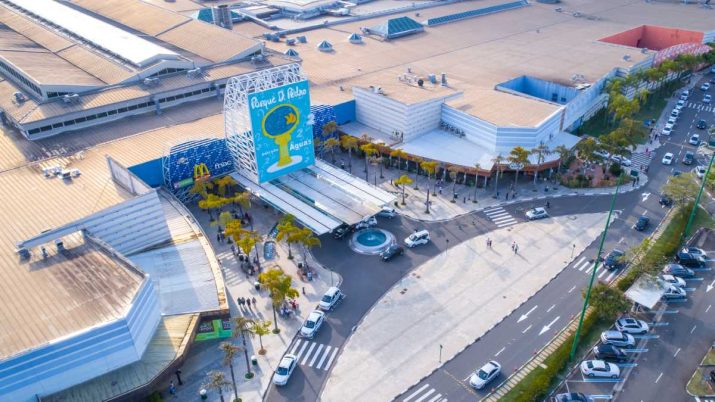
Enquanto outras administradoras abocanharam grandes participações nos principais shoppings do país no ano passado, a Allos (ALOS3) seguiu pelo caminho do desapego.
Além do acordo para a venda de uma participação dos shoppings Carioca, Tijuca e Plaza Sul, todos no Rio de Janeiro, o grupo também repassou metade da fatia que detinha no Rio Anil Shopping.
É bem verdade que a companhia embolsou uma bolada com os desinvestimentos: mais de R$ 2,5 bilhões foram para o caixa da Allos com a venda de mais de 11 shoppings. E teve até “presente” para os investidores com a distribuição de R$ 150 milhões em dividendos.
Apesar da boa performance e da alta rentabilidade em 2024, o Itaú BBA prevê um 2025 mais desafiador para a companhia resultante da fusão entre Aliansce Sonae e brMalls.
Em relatório divulgado nesta sexta-feira (17), os analistas destacaram o cenário macroeconômico, que também será a “pedra no sapato” para o bom desempenho de muitas empresas este ano. Mas, afinal, por que a Allos deve ser uma das mais impactadas?
Leia Também
A Allos e o cenário macro em 2025
Para os analistas, o cenário macroeconômico de 2025 deve trazer desafios para a Allos, refletindo diretamente na capacidade de venda de ativos, a distribuição de dividendos e a percepção do mercado sobre o desempenho da empresa do setor de shoppings.
A companhia deve continuar gerando valor, mas com um ritmo mais lento e com rendimentos menos expressivos do que no passado, avaliam os analistas do BBA. Entenda mais abaixo:
Desinvestimentos em recompra de ações
O ponto alto da Allos nos últimos meses foi a venda de ativos, mas é provável que a companhia desacelere o ritmo este ano por motivos de força maior: a macroeconomia.
Primeiro porque a captação de recursos por fundos imobiliários diminuiu significativamente, tornando as transações privadas mais difíceis de serem fechadas.
Vale destacar que as últimas transações de vendas da Allos já incluem parte do pagamento em cotas de FIIs, indicando uma mudança no perfil dos ativos sendo vendidos, com a empresa se desfazendo também de participações em ativos mais premium.
Esse outro fator não tem a ver diretamente com impactos do cenário macro, mas sim com as regras em relação à recompra de ações pela “xerife” do mercado, a CVM.
As regras da CVM limitam a quantidade de ações que uma empresa pode manter em tesouraria a 10%. Depois de ter feito três programas de recompra, a Allos poderá adquirir apenas 20 milhões de seus próprios papéis em um eventual quarto programa .
Além disso, a distribuição de dividendos em 2025 também é limitada a 50% do FFO (sigla em inglês para Funds From Operations), sem ultrapassar 100% do lucro líquido.
Rendimento menos expressivo
Como destacado aqui, nem tudo será culpa da economia no caso da Allos.
Segundo o BBA, essas limitações nas recompras de ações e na distribuição de dividendos previstas para este ano também devem interferir no dividend yield da Allos para 2025.
A projeção de dividend yield para 2025 é de 10,4%, um valor considerado bom, mas inferior aos cerca de 20% de rendimento que a empresa ofereceu no passado através de dividendos e recompra de ações, de acordo com os analistas do banco de investimentos.
Agora sim, a “culpa” do cenário macro
Além de toda a questão de dividend yield, recompra de ações e venda de ativos, os investidores podem esperar um cenário não tão animador para a Allos em 2025.
Para o BBA, a perspectiva de desaceleração econômica pode, sim, afetar a Allos.
Isso porque, em crises econômicas anteriores, o crescimento das vendas por metro quadrado da Allos no país diminuiu significativamente como reflexo da economia ruim.
Apesar da melhoria do portfólio após a venda de ativos, a empresa ainda possui uma menor presença de ativos “altamente dominantes” e premium do que os concorrentes.
“Em um cenário de taxas de juros mais rígidas, estamos preocupados que o mercado possa precificar um desempenho operacional negativo para a Allos antes do que para seus pares”, afirmam os analistas do banco.
Ainda vale a pena comprar Allos (ALOS3)?
Os analistas do BBA ressaltam que existem alternativas mais atraentes no setor imobiliário, como as construtoras de baixa renda, que apresentam avaliações mais baratas e dividend yield mais altos — é o caso da Cury (CURY) e da Direcional (DIRR3)
Apesar de tudo, o Itaú BBA ainda acha que vale a pena ter o ativo na carteira, já que os analistas mantêm recomendação "outperform", equivalente a compra para ALOS3.
O preço-alvo para 2025 é de R$ 25, o que indica um potencial de valorização de 39% sobre o fechamento anterior.
 28 de outubro de 2026 - 18:26
RENEGOCIAÇÃO
Raízen (RAIZ4) consegue desconto de R$ 8,5 bilhões em dívidas tributárias; veja quanto a empresa terá de pagar
28 de outubro de 2026 - 18:26 28 de outubro de 2026 - 16:27
PERDEU O ENCANTO?
Itaú BBA deixa de recomendar compra de Bradesco (BBDC4), e ação cai forte; o que levou o bancão a perder o brilho?
28 de outubro de 2026 - 16:27 28 de outubro de 2026 - 14:32
O DILEMA DO BANCÃO
“O preço a pagar” para reduzir riscos: CEO do Santander revela plano para atingir ROE acima de 20%
28 de outubro de 2026 - 14:32 28 de outubro de 2026 - 13:31
BALANÇO AGRADOU
Caneta emagrecedora e dívida menor: os dois motores que fazem da Hypera (HYPE3) uma das poucas altas do Ibovespa hoje
28 de outubro de 2026 - 13:31 28 de outubro de 2026 - 11:54
REAÇÃO AO RESULTADO
Santander (SANB11) afunda mais de 5% após resultado fraco, mas analistas revelam ‘trunfo’ que pode salvar as ações da queda
28 de outubro de 2026 - 11:54 28 de outubro de 2026 - 10:46
OS BASTIDORES DA OPERAÇÃO
Por dentro da Shopee: 150 mil tipos de produtos, muitas mãos e uma corrida para fazer cada pedido chegar à sua casa
28 de outubro de 2026 - 10:46 28 de outubro de 2026 - 6:16
BALANÇO
Santander Brasil (SANB11) frustra no 3T26: lucro tomba 28% e ROE cai a 11,9%; veja os destaques do balanço
28 de outubro de 2026 - 6:16 27 de outubro de 2026 - 17:06
POTENCIAL DE ALTA
Maré favorável? Citi inicia cobertura da OceanPact (OPCT3) e vê espaço para alta de 48%
27 de outubro de 2026 - 17:06 27 de outubro de 2026 - 13:28
PRÉVIA DO BALANÇO
Lucro menor, calotes no radar e recuperação adiada: o que esperar do balanço do Santander Brasil (SANB11) no 3T26
27 de outubro de 2026 - 13:28 27 de outubro de 2026 - 13:09
FACA AFIADA
Citi manda vender Banco do Brasil (BBAS3) após eleições; veja o que colocar no lugar
27 de outubro de 2026 - 13:09 27 de outubro de 2026 - 12:03
SD ENTREVISTA
Agência com cara de hotel? A aposta do Bradesco (BBDC4) para atrair clientes endinheirados
27 de outubro de 2026 - 12:03 27 de outubro de 2026 - 8:33
APOSTA NO LUXO
Massagem, hotéis Fasano e descontos: a nova cartada do Itaú (ITUB4) e da JHSF (JHSF3) para conquistar os clientes ricos
27 de outubro de 2026 - 8:33 26 de outubro de 2026 - 14:45
VAI DE BOLSA
Após SpaceX (SPCX), Anthropic quer entrar no grupo do ‘IPO do trilhão’ com documento enviado à SEC
26 de outubro de 2026 - 14:45 26 de outubro de 2026 - 9:12
AQUISIÇÃO BILIONÁRIA
Itaú (ITUB4) desembolsa R$ 2,925 bilhões para comprar NeoSpace e fortalecer operação de inteligência artificial
26 de outubro de 2026 - 9:12 23 de outubro de 2026 - 19:43
AGORA VAI?
Oncoclínicas (ONCO3) avança em reestruturação e apresenta novo plano para renegociar R$ 5,7 bilhões em dívidas
23 de outubro de 2026 - 19:43 23 de outubro de 2026 - 16:48
MAIS UM RECORDE
Embraer (EMBJ3) tem novo recorde na carteira de pedidos, que totalizou US$ 35,7 bilhões no 3T26; veja os números
23 de outubro de 2026 - 16:48 23 de outubro de 2026 - 16:21
BARATA DEMAIS?
Petz Cobasi (AUAU3) quer recomprar até 17,6 milhões de ações; o que isso significa para o acionista?
23 de outubro de 2026 - 16:21 23 de outubro de 2026 - 14:00
Conteúdo Empiricus
A Warner vale US$ 110 bilhões? Entenda por que saber o preço justo da sua empresa pode fazer a diferença em uma negociação
23 de outubro de 2026 - 14:00 23 de outubro de 2026 - 11:46
DEPOIS DO RESULTADO....
Crédito sob pressão: CEO do Bradesco (BBDC4) defende qualidade da carteira, mas mercado teme perda de ritmo
23 de outubro de 2026 - 11:46 22 de outubro de 2026 - 18:07
BALANÇO

