


De longe, a maior queda do Ibovespa: o que foi tão terrível no balanço da Hapvida (HAPV3) para ações desabarem mais de 40%?
Os papéis HAPV3 acabaram fechando o dia com queda de 42,21%, cotados a R$ 18,89 — a menor cotação e o menor valor de mercado (R$ 9,5 bilhões) desde a entrada da companhia na B3, em 2018

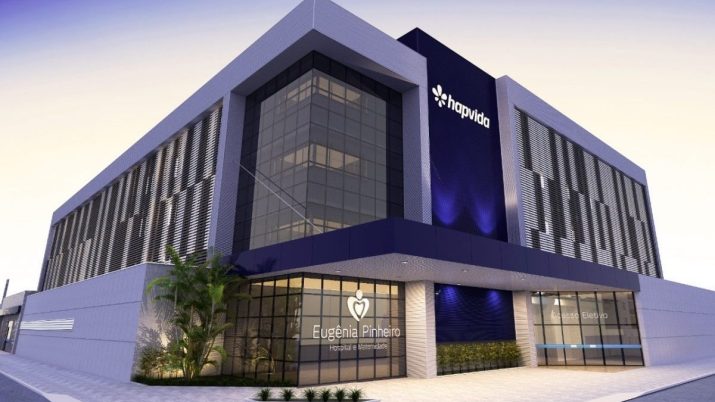
Problemas na sinistralidade, consumo de caixa, aumento das despesas... esses foram alguns dos problemas do balanço do terceiro trimestre da Hapvida (HAPV3). Como consequência, a operadora de planos de saúde chegou a desabar 43% na bolsa de valores nesta quinta-feira (13) e possou por pelo menos três leilões no dia.
Os números vieram bem abaixo dos bancões, que cortaram suas recomendações para a ação. O JP Morgan rebaixou a classificação da operadora de compra para neutro. Além disso, o BTG Pactual cortou o preço-alvo de R$ 67 para R$ 50 por ação para o fim de 2026.
Segundo o BTG, os números foram “muito fracos”, o que deve aumentar de forma relevante a percepção de risco sobre a tese de investimento, além de bastante “poluídos”, com diversos itens não recorrentes, tanto positivos quanto negativos.
- VEJA TAMBÉM: Revolução ou bolha? A verdade sobre a febre da Inteligência Artificial - assista o novo episódio do Touros e Ursos no Youtube
Os papéis HAPV3 acabaram fechando o dia com queda de 42,21%, cotados a R$ 18,89 — a menor cotação e o menor valor de mercado (R$ 9,5 bilhões) desde a entrada da companhia na B3, em 2018.
O que foi tão terrível no balanço?
Se de um lado a empresa está investindo para diminuir os gargalos de capacidade, reduzir o volume de reclamações e aumentar a percepção de qualidade do serviço, do outro, ela ainda não está capturando os benefícios desses gastos.
Além disso, o cenário competitivo está complicado, principalmente com a Amil mantendo uma posição comercial mais agressiva, impondo limites para o crescimento da Hapvida, escreve o JP Morgan.
Leia Também
Os analistas viram problemas em várias linhas do resultado: a sinistralidade (MLR) veio muito acima do esperado — atingindo 75,2%, alta de 1,4 ponto porcentual no ano — e o fluxo de caixa livre foi fraco, com consumo de quase R$ 52 milhões. O crescimento orgânico também veio abaixo do esperado.
E não foi só isso: as despesas de vendas, gerais e administrativas (SG&A) subiram. As contingências também foram um problema, com pressões jurídicas e provisões mais caras.
“Naturalmente, esses resultados devem pesar de forma significativa sobre as expectativas do consenso para os próximos trimestres e anos”, diz o relatório do BTG Pactual.
Como consequência, o Ebitda (lucro antes de juros, impostos, depreciação e amortização) veio 20% menor na comparação anual, de R$ 746,4 milhões.
Hora de um “grande corte”
Segundo o relatório do banco, é desnecessário dizer que esses resultados devem pesar fortemente sobre as expectativas de consenso para os próximos trimestres e anos. Por isso, é hora de um “grande corte”.
“Decidimos cortar substancialmente nossas projeções oficiais, já que não assumimos mais expansão de margem no próximo ano”, destacou o time de análise composto por Samuel Alves e Maria Resende. Entre os cortes, estão a redução das estimativas oficiais de Ebitda para o próximo ano em 20% e a de preço-alvo, de R$ 67 para R$ 50.
“Reconhecemos a proposta de valor e o histórico de sucesso do modelo verticalizado da Hapvida. E, considerando a recente performance negativa das ações, mantemos nossa recomendação de compra, embora seja necessária uma execução operacional muito melhor para aumentar nossa confiança na tese”, diz o relatório.
Detalhes do balanço
A receita líquida da Hapvida cresceu 6% na comparação anual, para R$ 7,78 bilhões — 1% abaixo da estimativa dos analistas — impulsionada por um tíquete médio maior.
Os números contábeis foram beneficiados por uma lista de itens positivos não recorrentes, como reversões de provisões ligadas ao SUS, remuneração variável, acordos coletivos e contingências após acordo com a Agência Nacional de Saúde Suplementar (ANS), de R$ 25 milhões, além de reembolsos do acionista vendedor e multas a corretores.
Em contrapartida, houve um item negativo de R$ 35 milhões pela baixa de intangíveis no Hospital Maringá. No total, esses efeitos geraram impacto líquido positivo de R$ 98 milhões.
Segundo o BTG Pactual, excluindo todos esses itens, o Ebitda ajustado seria de R$ 613 milhões, queda de 20% ano a ano e 25% abaixo da projeção, levando a margem Ebitda ajustada para 7,9%, nível semelhante ao de três anos atrás, logo após a fusão com a GNDI.
Os analistas também destacam que as despesas financeiras também foram afetadas pelo acordo com a ANS, com impacto líquido negativo de R$ 13 milhões, fazendo as despesas subirem 36% ano a ano, para R$ 354 milhões.
Após ajustes de amortização e não recorrentes, o lucro ajustado foi de R$ 204 milhões, 34% abaixo da estimativa. Já o resultado contábil apontou prejuízo líquido de R$ 57 milhões, ante perda de R$ 71 milhões no mesmo período de 2024.
Para eles, o avanço no MLR veio de forma mais acentuada do que o padrão histórico, refletindo frequências anormalmente altas e custos adicionais decorrentes das recentes inaugurações de hospitais.
“Além disso, a base de beneficiários de saúde aumentou 13 mil vidas trimestre a trimestre, bem abaixo da estimativa do BTG, de acréscimo de 44 mil, apesar do desempenho forte no segmento corporativo (+65 mil ante o trimestre anterior). Em meio à maior utilização, os sinistros por beneficiário subiram 8% na base anual, superando o aumento de 6% no tíquete médio”, diz o relatório.
Últimas notícias
 16 de novembro de 2026 - 15:55
RECOMENDAÇÃO COM PROPÓSITO
Sabesp (SBSP3) é a favorita entre analistas nas carteiras ESG; veja outras apostas
16 de novembro de 2026 - 15:55 16 de novembro de 2026 - 7:10
BLACK FRIDAY DOS FUNDOS
O mercado só vê crise fiscal e penaliza FIIs, Fiagros e FI-Infras — mas BTG vê imóveis baratos e renda de até IPCA+ 15%
16 de novembro de 2026 - 7:10 13 de novembro de 2026 - 13:57
REAÇÃO AO RESULTADO
Inter (INBR34) salta 6% em Wall Street com sinal de alívio na inadimplência — mas será que a bolsa está se animando cedo demais?
13 de novembro de 2026 - 13:57 13 de novembro de 2026 - 9:51
DO OUTRO LADO DO BALCÃO
Após onda de aquisições, fundo imobiliário vende fatia de shopping por R$ 45 milhões; entenda o porquê
13 de novembro de 2026 - 9:51 13 de novembro de 2026 - 6:05
SD ENTREVISTA
FII XPML11 prepara corte de até 20% nos dividendos após pagamentos “turbinados”, e gestor abre o jogo sobre os motivos
13 de novembro de 2026 - 6:05 12 de novembro de 2026 - 15:56
VISÃO DOS GESTORES
Nem os gestores que seguem comprando ações brasileiras acreditam em ajuste fiscal no governo Lula 4
12 de novembro de 2026 - 15:56 12 de novembro de 2026 - 15:02
ALÉM DE WALL STREET
Mais ETFs, mais diversificação? O ‘erro’ que pode deixar sua carteira exposta aos mesmos riscos
12 de novembro de 2026 - 15:02 12 de novembro de 2026 - 13:26
LUCRO BILIONÁRIO
BTG (BPAC11): máquina de lucros segue a pleno vapor, mas ação cai; o que explica?
12 de novembro de 2026 - 13:26 12 de novembro de 2026 - 11:56
GRANDE FRUSTRAÇÃO
“Decepção generalizada”: Banco do Brasil (BBAS3) frustra até os mais pessimistas e desaba quase 10% na bolsa. E agora, o que fazer?
12 de novembro de 2026 - 11:56 11 de novembro de 2026 - 20:32
VEM BOLADA POR AÍ
Ultrapar (UGPA3) pagará mais de R$ 1 bilhão em dividendos aos acionistas; veja quem tem direito
11 de novembro de 2026 - 20:32 11 de novembro de 2026 - 18:33
ESTRATÉGIA GLOBAL
O mundo todo agora é o Brasil? Inflação e juros altos nos países ricos mudaram os investimentos globais, diz JP Morgan
11 de novembro de 2026 - 18:33 11 de novembro de 2026 - 12:03
REAÇÃO DO MERCADO
Dividendos da Petrobras (PETR4) estão em risco? Aumento de investimentos no 3T26 faz ações liderarem perdas do Ibovespa
11 de novembro de 2026 - 12:03 11 de novembro de 2026 - 10:48
O GALPÃO DA DISCÓRDIA
Nem a Shopee encerrou o filme: Correios e TRBL11 travam nova disputa milionária na Justiça
11 de novembro de 2026 - 10:48 10 de novembro de 2026 - 18:03
ESTRATÉGIA DE INVESTIMENTO
Vale a pena investir no exterior sem apostar no dólar? Nova geração de ETFs da Nu Asset separa as duas coisas
10 de novembro de 2026 - 18:03 10 de novembro de 2026 - 13:49
VEJA A REAÇÃO DO MERCADO
“O micro vai salvar o macro”: Fred Trajano abre o jogo sobre ganhos do Magazine Luiza (MGLU3) após crise na Casas Bahia (BHIA3)
10 de novembro de 2026 - 13:49 10 de novembro de 2026 - 12:07
VOANDO ALTO
Embraer (EMBJ3) tem lucro abaixo do esperado, mas ações disparam quase 6%; o que o mercado está enxergando?
10 de novembro de 2026 - 12:07 9 de novembro de 2026 - 18:48
VIRANDO A PÁGINA
Lula, gringos, IPOs e o que esperar da Bolsa a partir de agora, segundo executivo do Bradesco BBI
9 de novembro de 2026 - 18:48 9 de novembro de 2026 - 15:52
EXPORTAÇÕES
Por que os frigoríficos sobem na Bolsa mesmo com a suspensão das importações de carne suína pelas Filipinas?
9 de novembro de 2026 - 15:52 9 de novembro de 2026 - 15:46
EM RECUPERAÇÃO
Escritórios voltam a acender as luzes em SP, mas FIIs ainda amargam desconto de 22%. Chegou a hora de comprar?
9 de novembro de 2026 - 15:46 9 de novembro de 2026 - 10:10
REALIZAÇÃO DE LUCRO
Fundo imobiliário espera embolsar R$ 21,5 milhões com venda de lojas da Pernambucanas; veja quanto isso rende por cota
9 de novembro de 2026 - 10:10
