


Chegou a hora do Nubank? Empiricus eleva preço-alvo após a “virada de chave” do roxinho. Saiba se vale comprar agora
O banco digital vem seguindo o plano de negócios previsto no IPO e conseguiu antecipar a lucratividade, mas será que isso é o suficiente para ter os papéis em carteira? A analista Larissa Quaresma responde

O Nubank (NUBR33) está fazendo a lição de casa e segue à risca o plano de negócios divulgado na oferta pública de ações (IPO): a base de clientes cresce, mais produtos estão sendo lançados para monetizar essa base e a ativação dos usuários aumenta.
Mais que isso: algumas decisões tomadas no ano passado parecem ter acelerado o caminho do banco digital rumo à rentabilidade, a exemplo das "caixinhas", do reapreçamento das linhas de crédito e da racionalização dos custos e despesas.
Depois de passar por um período nebuloso, será que chegou a hora do Nubank voltar a brilhar? Quem responde essa pergunta é a analista da Empiricus Research, Larissa Quaresma.
Segundo ela, a decisão do banco de priorizar a rentabilidade parece ser a trajetória correta para que a empresa tenha sucesso daqui para frente. Mas o Nubank ainda tem algumas pedras para retirar desse caminho rumo ao sucesso.
E, mesmo se for bem sucedido nesse plano, isso não necessariamente vai representar uma oportunidade para quem comprar as ações hoje. Entenda a seguir o porquê.
Um horizonte positivo vem aí
As projeções da Empiricus para o Nubank foram atualizadas — e melhoradas. Se olharmos para a carteira de crédito, por exemplo, a projeção de crescimento médio passou de 39% ao ano para 47% ao ano até 2027.
Leia Também
“Entre 2018 e 2022, a carteira cresceu a uma média de 68% ao ano. Estamos estimando que o lançamento de novas linhas e geografias sustentará boa parte do crescimento passado”, disse Quaresma.
Para ela, esse cenário implica que, em 2030, o Nubank atingirá cerca de 10% de participação no mercado de crédito ao varejo, um tamanho similar ao Itaú, que tem 12%. “É uma projeção bem ambiciosa, mas factível”, afirma a analista da Empiricus.
Outro ponto positivo que ela destaca é a inadimplência, que deve ser um pouco mais controlada, já que a companhia lançará linhas de crédito em que a falta de pagamento é menor, como consignado e imobiliário.
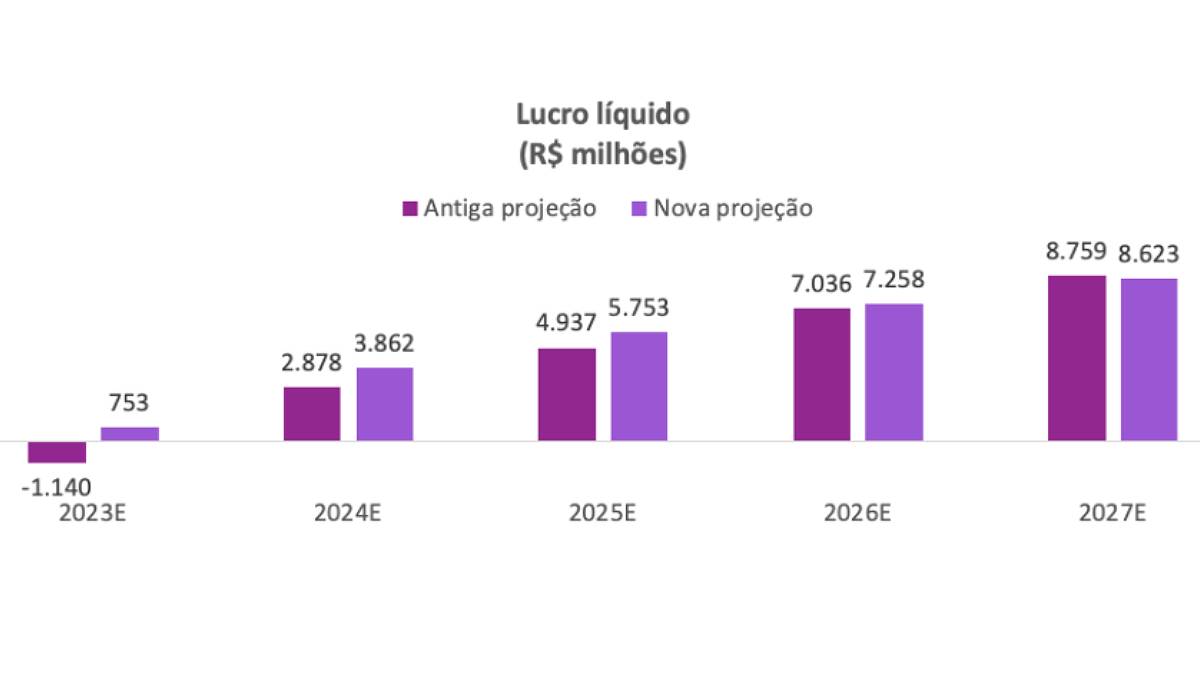
“Projetamos também mais ganho de rentabilidade proveniente da diluição de despesas operacionais, que passam a crescer em um ritmo menor, já que a companhia tem uma agenda de controle mais forte hoje. Isso nos levou a estimativas de lucros melhores para os próximos anos”, afirma Quaresma.
- [RENDA EXTRA] Treinamento exclusivo do Seu Dinheiro ensina como você pode gerar renda mensal recorrente. Clique aqui para acessar gratuitamente.
Nubank: é para comprar ou para vender?
Embora a lucratividade do Nubank tenha vindo antes do esperado, Quaresma acredita que não justifica as cotações atuais das ações na bolsa.
A Empiricus revisou as projeções para o banco a fim de refletir melhor o estágio atual e os planos da companhia, com crescimento maior da carteira de crédito, inadimplência mais controlada e mais economia de despesas.
Por outro lado, a casa aumentou o custo de capital do acionista, para refletir a Selic mais alta, e diminuiu o crescimento na perpetuidade, já que o Nubank chegará ao final da projeção com uma participação de mercado relevante.
Esse cenário levou a Empiricus a um preço justo de R$ 2,70 para os BDRs do Nubank — um valor 35% acima do preço justo anterior de R$ 2,00, mas, mesmo assim, 35% abaixo do fechamento de ontem de R$ 4,15.
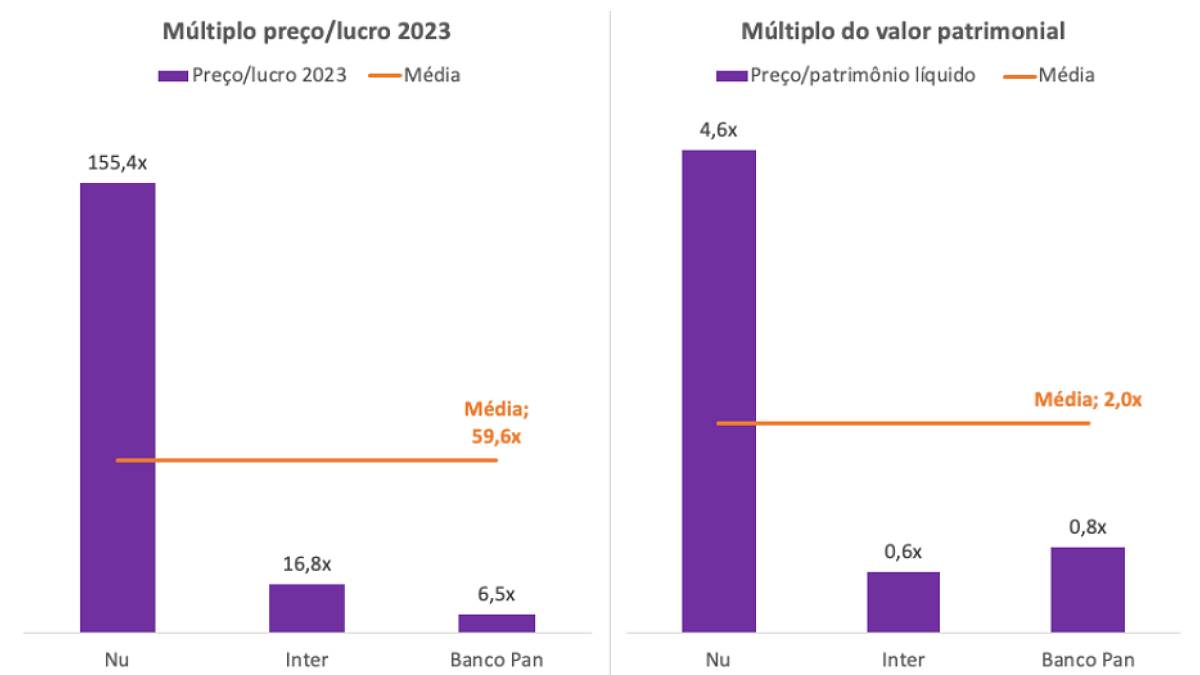
Sob a ótica dos múltiplos, Quaresma diz que o Nubank ainda negocia a um prêmio bem relevante sobre seus pares: 155x o lucro projetado para 2023, ou 5x seu valor patrimonial.
Sendo assim, a Empiricus mantém a recomendação de venda de NUBR33, que segue como posição vendida de diversas carteiras da Empiricus Research.
E a migração do programa de BDRs do Nubank?
O Nubank reafirmou que mantém os planos de migrar os BDRs do Nível III para o Nível I. Essa mudança, segundo a Empiricus, deve acontecer mais para frente porque a companhia ainda está desenhando o formato de migração junto à Comissão de Valores Mobiliários (CVM).
“A intenção é evitar uma venda forçada de papéis, o que poderia exercer uma pressão vendedora significativa”, disse Quaresma.
Para aqueles vendidos nos BDRs, a analista da Empiricus diz que, provavelmente, terão que acompanhar o formato de migração escolhido pelo doador do papel.
“A recomendação de venda independe disso. Do nosso lado, continuaremos a monitorar a migração e manteremos o assinante informado”, acrescenta.
 13 de novembro de 2026 - 13:27
USINAS
As duas novas Raízens: CEO e CFO detalham como e quando nascerão as empresas após a recuperação extrajudicial
13 de novembro de 2026 - 13:27 12 de novembro de 2026 - 18:44
ENTREVISTA EXCLUSIVA
“O que não fizermos outro fará”: o dilema do Inter (INBR34) para crescer sem deixar a qualidade do crédito para trás
12 de novembro de 2026 - 18:44 12 de novembro de 2026 - 18:24
Empresas
Como a Motiva quer lucrar com publicidade e até imóveis — e fazer novos negócios valerem 10% da companhia
12 de novembro de 2026 - 18:24 12 de novembro de 2026 - 18:21
NOVO RECORDE
Nubank (NU) lucra US$ 1,1 bi no terceiro trimestre, alta de 31% em meio a preocupações com crédito
12 de novembro de 2026 - 18:21 12 de novembro de 2026 - 17:19
PIORA DE CENÁRIO
BTG (BPAC11): CFO vê economia mais fraca em 2027, mas aposta em expansão fora do Brasil; IPOs devem esperar
12 de novembro de 2026 - 17:19 12 de novembro de 2026 - 13:57
BALANÇO 3T26
Hapvida (HAPV3) dispara 15% após balanço: o que agradou o mercado, apesar da queda de 68% no lucro?
12 de novembro de 2026 - 13:57 12 de novembro de 2026 - 13:08
SOB PRESSÃO
“Não vou pagar mesmo podendo”: comportamento do agro está custando caro ao Banco do Brasil e ameaça os próximos balanços
12 de novembro de 2026 - 13:08 12 de novembro de 2026 - 12:37
SALTO DE ATÉ 16%
Balanço melhor que o esperado e divórcio à vista: por que o mercado se animou com Azzas (AZZA3) após o 3T26?
12 de novembro de 2026 - 12:37 12 de novembro de 2026 - 8:16
OFERTA MAIS GENEROSA
Santander turbina OPA de SANB11 em 5%: o que mudou na oferta e quanto os minoritários podem receber agora
12 de novembro de 2026 - 8:16 12 de novembro de 2026 - 7:04
O QUE ESPERAR DO ROXINHO
Nubank (ROXO34) segue crescendo no 3T26, mas o crédito pode virar o calcanhar de Aquiles em 2027
12 de novembro de 2026 - 7:04 12 de novembro de 2026 - 6:50
ABRIU A CARTEIRA
Após lucro recorde no 3T26, BTG Pactual (BPAC11) prepara uma nova tacada na bolsa: recompra de units pode chegar a R$ 2 bilhões
12 de novembro de 2026 - 6:50 12 de novembro de 2026 - 6:05
BALANÇO
BTG Pactual (BPAC11) lucra R$ 5,3 bilhões e rentabilidade vai a 26,4% no 3T26: o que está por trás da máquina de resultados do banco
12 de novembro de 2026 - 6:05 11 de novembro de 2026 - 21:10
BB VAI FECHAR A TORNEIRA?
Agronegócio cobra o preço no Banco do Brasil: inadimplência dispara, lucro desaba e dividendos entram na linha de corte
11 de novembro de 2026 - 21:10 11 de novembro de 2026 - 20:16
TURNAROUND FICOU PARA DEPOIS?
Banco do Brasil (BBAS3) corta guidance de lucro pela metade — e avisa: a conta do agronegócio ainda não terminou de chegar
11 de novembro de 2026 - 20:16 11 de novembro de 2026 - 20:14
HORA DE SE PROTEGER
Banco do Brasil (BBAS3) fecha torneira de dividendos e passará a pagar mínimo obrigatório após resultados fracos
11 de novembro de 2026 - 20:14 11 de novembro de 2026 - 19:36
RESULTADO
Banco do Brasil (BBAS3) frustra projeções já baixas e entrega lucro de R$ 1,3 bilhão no 3T26, tombo de 66,5%
11 de novembro de 2026 - 19:36 11 de novembro de 2026 - 18:25
O QUE ESPERAR
Por que a Petrobras (PETR4) decidiu acelerar os investimentos para este ano? CEO responde
11 de novembro de 2026 - 18:25 11 de novembro de 2026 - 17:01
FIM DA POISON PILL?
Cosan (CSAN3) dispara mais de 12% após rumor sobre a Rumo (RAIL3); mercado volta a apostar em venda de participação
11 de novembro de 2026 - 17:01
11 de novembro de 2026 - 6:14
BB EM APUROS
Banco do Brasil (BBAS3): analistas veem o ‘pior’ para resultados e fazem alertas para projeções; o que está em jogo para bancão?
11 de novembro de 2026 - 6:14 10 de novembro de 2026 - 20:29
BALANÇO

