


PicPay chega aos 50 milhões de usuários e fundador fala dos planos para chegar aos celulares de todos os brasileiros
Com IPO no radar, aplicativo segue a trilha aberta pelo chinês WeChat e acelera crescimento com novos serviços e a contratação de pesos-pesados do mercado

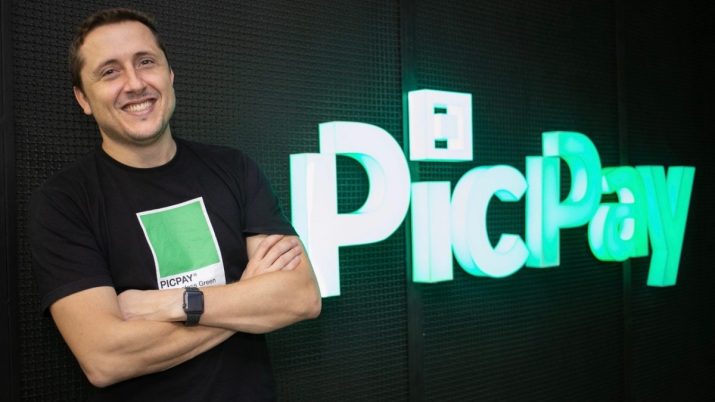
Houve um tempo em que Anderson Chamon conhecia pelo nome todos os usuários do PicPay. Mas isso não se deve a um dom especial de memorização, e sim ao fato de o aplicativo criado por ele e dois amigos em Vitória (ES) ter demorado a engrenar.
Lançada no fim de 2012, a carteira digital que surgiu como uma forma de facilitar os pagamentos entre amigos só começou a ganhar tração três anos depois. “A gente pensou que o negócio iria explodir, mas o foguete caiu para o lado”, disse Chamon, que recordou os primeiros e difíceis tempos do aplicativo durante uma entrevista por videoconferência ao Seu Dinheiro.
O foguete pode ter levado algum tempo para decolar, mas acabou ganhando a órbita. O PicPay não só entrou na rota do crescimento exponencial como acaba de alcançar a impressionante marca de 50 milhões de usuários — sendo 39 milhões deles ativos.
O avanço também é notável se considerarmos que a empresa encerrou o ano passado com 38,8 milhões de usuários cadastrados. Ou seja, mantido o ritmo dos três primeiros meses, o app pode se aproximar do patamar de 80 milhões de pessoas no fim de 2021.
Chamon compara o crescimento a uma longa estrada, na qual cada marca, incluindo a dos 50 milhões de usuários, funciona como uma placa de quilometragem. E qual seria o destino dessa rodovia?
“Nosso objetivo é impactar a vida de todos os brasileiros, ou pelo menos todos que sejam capazes de baixar o aplicativo.”
O fundador do PicPay não fala de projeções nem de prazos, mas falou de um número que classificou como um "sonho": chegar ao patamar dos 120 milhões de usuários.
Leia Também
Pandemia e PIX
O forte crescimento recente do aplicativo foi impulsionado pela pandemia — que estimulou as transações online, incluindo os pagamentos — e por uma campanha agressiva de marketing que incluiu até o disputado espaço do Big Brother Brasil.
Antes disso, o PicPay já vinha ganhando espaço nos celulares dos brasileiros por meio de parcerias com estabelecimentos comerciais, programas de "cashback" e recompensas aos usuários — cada indicação rende um crédito na conta do "promotor".
O dinheiro para financiar a expansão vem dos controladores. O PicPay recebeu um investimento em 2015 do Banco Original e hoje é controlado pela J&F Participações, a holding que reúne os investimentos da família Batista, da JBS.
O aplicativo ainda ganhou um empurrão recente — e até certo ponto inesperado — com a entrada em operação do PIX, a plataforma de pagamentos instantâneos do Banco Central. Em vez de ser uma ameaça, como se podia imaginar à primeira vista, o sistema acabou facilitando o trabalho dos usuários de transferir dinheiro para a carteira digital.
Se antes Chamon conhecia de perto os usuários, hoje já não faz mais sentido falar em um perfil de quem acessa o aplicativo. “Conforme a gente cresce, mais a base fica parecida com a da própria população brasileira.”
[captacao]
Além do "super app"
O número atual de usuários já coloca o PicPay bem à frente de fintechs badaladas como o Nubank e mesmo grandes bancos, como o Santander Brasil. A ambição da empresa, contudo, não é apenas concorrer na mesma arena das instituições financeiras.
Chamon não gosta de usar o termo “super app”, que para ele ficou banalizado. Mas diz que a pretensão do PicPay é se tornar uma versão ocidental do WeChat, o aplicativo pelo qual os chineses fazem praticamente tudo, da troca de mensagens a compras e transações bancárias.
Uma das novas funcionalidades do PicPay, inclusive, é a troca de mensagens instantâneas, ao estilo WhatsApp. “A gente sempre acreditou na combinação de social e dinheiro, as relações sociais são muito envolvidas com dinheiro”, disse Chamon, que hoje é o vice-presidente responsável por produtos e tecnologia da plataforma.
Quanto vale o show?
Em meio ao crescimento de usuários e dos serviços disponíveis, a empresa se prepara para um passo ainda maior com uma oferta pública inicial de ações (IPO).
Eu questionei o fundador do PicPay sobre o assunto, mas ele disse que não poderia comentar nada sobre o IPO. No mercado, porém, a ampla expectativa é que a abertura de capital aconteça ainda no primeiro semestre, na bolsa norte-americana Nasdaq.
E quanto pode valer o PicPay? Em um relatório recente, a Empiricus avaliou o aplicativo em impressionantes US$ 35 bilhões (quase R$ 200 bilhões, no câmbio atual), tendo como base de comparação um valor de mercado por cliente equivalente ao do Nubank e do Banco Inter.
O desafio agora é fazer com que o crescimento da base seja acompanhado do aumento do volume de transações realizadas pelo aplicativo. Em 2020, o chamado TPV atingiu R$ 36,6 bilhões.
Chamon não revelou projeções para este ano, mas uma estimativa com base no resultado anualizado de dezembro aponta para R$ 50 bilhões em transações. Mas esse é apenas um “chute” educado e conservador, já que o lançamento das novas funcionalidades deve turbinar o dinheiro que passa pela plataforma.
O aplicativo já oferece crédito pessoal, com uma base pré-aprovada de 14 milhões de pessoas. Mas quem estiver em busca de dinheiro emprestado tem como opção recorrer a outro usuário, com o sistema de P2P lending lançado recentemente.
O PicPay também deu um passo importante para ampliar as transações fora do aplicativo com o lançamento de um cartão de crédito que chegou a 5 milhões de unidades emitidas.
Outra grande aposta da fintech é no comércio eletrônico. O app conta com uma loja virtual aberta para qualquer parceiro se conectar. É como uma plataforma aberta, aliás, que o PicPay espera ser visto.
Ainda que concorra com os bancos nos serviços financeiros, a empresa quer ser vista também como um “marketplace” financeiro, no qual as instituições possam se plugar para ofertar seus produtos.
Para acelerar todas essas iniciativas, a empresa reforçou o time de executivos com pesos-pesados do mercado. Para tocar a vice-presidência de serviços financeiros, a companhia contratou recentemente Eduardo Chedid, que comandava a bandeira de cartões Elo. Tanto Chamon como Chedid hoje estão subordinados a José Antonio Batista, CEO do PicPay.
Entre as contratações recentes também estão Guilherme Telles, responsável por trazer a Uber para o Brasil em 2014, e Adriano Navarini, que comandava o SafraPay, empresa de meios de pagamento do Safra. Dentro da preparação para o IPO, a empresa trouxe André Cazotto, que estava na PagSeguro, para o cargo de diretor de relações com investidores.
A expansão da fintech também tem uma característica particular: ocorreu sem nenhuma aquisição. O fundador do PicPay disse que não foi algo premeditado. “Acompanhamos de perto muitas coisas, mas até agora não fomos muito agressivos em aquisições.”
Ele não descartou, porém, uma mudança nessa postura, desde que aquisições encurtem o caminho dentro da estratégia da empresa.
Ao mencionar as pretensões de tornar o PicPay o "WeChat ocidental", Chamon destaca outro desejo: ampliar as operações para fora do país. Mas essa por enquanto é apenas uma aspiração da companhia. “Não gastamos um segundo do nosso tempo hoje pensando em expandir para o exterior, o mercado e os desafios por aqui ainda são muito grandes.”
E o lucro, quando vem?
Assim como outras empresas de tecnologia em forte ritmo de crescimento, o PicPay opera no vermelho. O prejuízo no ano passado — o primeiro desde que a empresa recebeu a licença para atuar como instituição de pagamento — foi de R$ 275 milhões.
Chamon disse que o resultado é fruto da expansão e que a companhia já opera com margens positivas, tirando os investimentos no crescimento da plataforma. “O PicPay está pronto para dar lucro”, afirmou.
Leia também:
- 200 anos em 10? Nubank pode virar maior banco do país em clientes em 2023
- Home office ‘eterno’ e urnas eletrônicas: as apostas da Positivo para manter o lucro em alta após pandemia
- Stefanini segue com plano de aquisições e vê IPO como estratégico para o grupo
 6 de novembro de 2026 - 16:27
LUXO NAS ALTURAS
8 pontos por dólar, passagem aérea extra e até 20 acompanhantes nas salas VIP: o que oferece o cartão de R$ 12 mil do Itaú
6 de novembro de 2026 - 16:27 6 de novembro de 2026 - 13:08
ALÍVIO ADIANTE?
Cosan (CSAN3) dispara quase 20% em dois dias com aposta em desalavancagem e possível venda de fatia da Compass
6 de novembro de 2026 - 13:08 6 de novembro de 2026 - 6:33
NOVA FRONTEIRA
Revolut prepara ofensiva de US$ 1 bilhão na América Latina: o plano da fintech para crescer no Brasil e conquistar novos mercados
6 de novembro de 2026 - 6:33 5 de novembro de 2026 - 19:58
VAI PINGAR
Dividendos e JCPs: Sabesp (SBSP3) vai depositar R$ 2,6 bilhões — e ainda dá para aproveitar
5 de novembro de 2026 - 19:58 5 de novembro de 2026 - 18:11
BALANÇO 3T26
Fleury (FLRY3): Lucro cresce 42,9% no 3T26 e bate expectativa; CEO detalha planos para sustentar o crescimento
5 de novembro de 2026 - 18:11 5 de novembro de 2026 - 16:31
SD ENTREVISTA
“A arte está em saber quem merece crédito”: o recado do ABC Brasil (ABCB4) para empresas em meio à pressão dos juros
5 de novembro de 2026 - 16:31 5 de novembro de 2026 - 14:18
É DINHEIRO OU NÃO É?
Após OPA da Helbor (HBOR3), HBR Realty (HBRE3) vende ativos a FII por quase R$ 1 bilhão; ações sobem 6%
5 de novembro de 2026 - 14:18 5 de novembro de 2026 - 14:18
ENTROU EM PROMOÇÃO?
Ações com desconto? Queda de 9% é oportunidade para Méliuz (CASH3) após balanço, segundo dois bancões; entenda
5 de novembro de 2026 - 14:18 5 de novembro de 2026 - 13:58
EMPRESAS
Cosan (CSAN3) está barata demais? UBS-BB vê oportunidade após tombo de 40% e aponta o que pode destravar valor
5 de novembro de 2026 - 13:58 5 de novembro de 2026 - 13:25
O QUE AGRADOU?
Ação da C&A (CEAB3) dispara até 10% após trimestre melhor do que o temido pelo mercado; veja os destaques
5 de novembro de 2026 - 13:25 4 de novembro de 2026 - 14:45
ONDE INVESTIR NO VAREJO?
Juros mais altos por mais tempo: Citi rebaixa Magazine Luiza (MGLU3), eleva Alpargatas (ALPA4) e muda apostas no varejo
4 de novembro de 2026 - 14:45
4 de novembro de 2026 - 12:35
AMBIÇÃO RENOVADA
Revolut chega a US$ 115 bilhões e já vale mais que o dobro do Nubank; o que está por trás da aposta dos investidores
4 de novembro de 2026 - 12:35 4 de novembro de 2026 - 11:56
CENÁRIO MAIS APERTADO
“É preciso ser realista”: CEO do Itaú (ITUB4) revela como o banco pretende equilibrar crédito e rentabilidade em 2027
4 de novembro de 2026 - 11:56 4 de novembro de 2026 - 10:06
MAIS UMA PARA A LISTA
Aeris (AERI3) recorre à recuperação extrajudicial para lidar com dívida de R$ 1,52 bilhão
4 de novembro de 2026 - 10:06 4 de novembro de 2026 - 8:56
PECHINCHA ENTRE OS BANCÕES
Nem na crise de 2016 o Bradesco (BBDC4) ficou tão barato: o que o Morgan Stanley está vendo após o tombo de quase 40% desde as eleições
4 de novembro de 2026 - 8:56 3 de novembro de 2026 - 18:37
RESULTADO
Itaú (ITUB4) lucra R$ 12,6 bilhões no 3T26, em linha com o esperado; veja o que pesou no balanço
3 de novembro de 2026 - 18:37 3 de novembro de 2026 - 17:47
CAIU DEMAIS?
Nubank (NU): XP vê duas cartas na manga para roxinho; saiba o potencial da ação
3 de novembro de 2026 - 17:47 3 de novembro de 2026 - 6:02
PRÉVIA DO BALANÇO
Após decepção dos rivais no 3T26, é a vez de o Itaú (ITUB4) mostrar por que joga em outra liga; veja o que esperar do balanço
3 de novembro de 2026 - 6:02 2 de novembro de 2026 - 14:00
ALÔ, É UM SER HUMANO?
Fim da secretária eletrônica? Empresas terão de oferecer atendimento humano obrigatório no SAC; veja o que muda
2 de novembro de 2026 - 14:00 1 de novembro de 2026 - 10:35
O TEMPO FECHOU

