


A Moura Dubeux tem a maior queda entre as novatas da bolsa. É hora de comprar?
Focada no mercado de média/alta renda do Nordeste, a Moura Dubeux amarga queda de mais de 50% desde o IPO, apesar do bom momento operacional

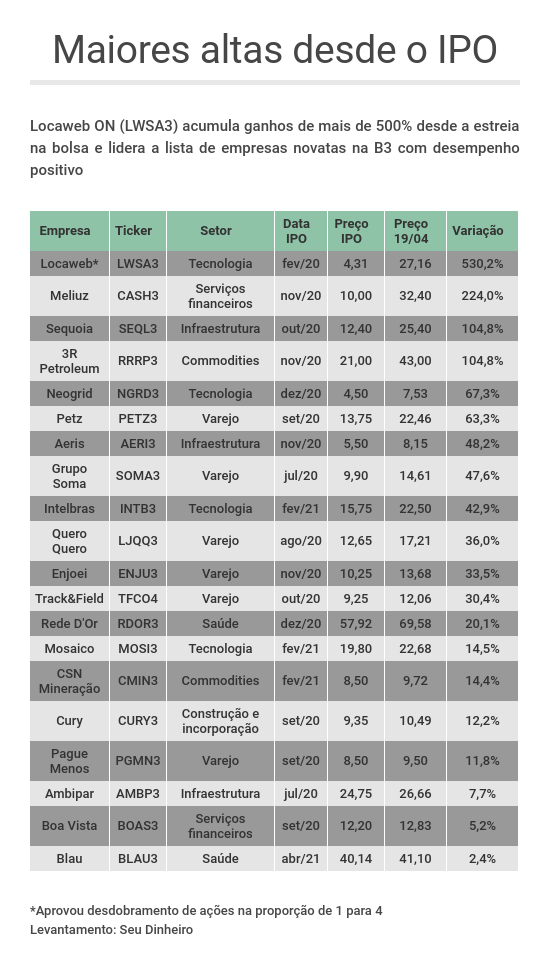
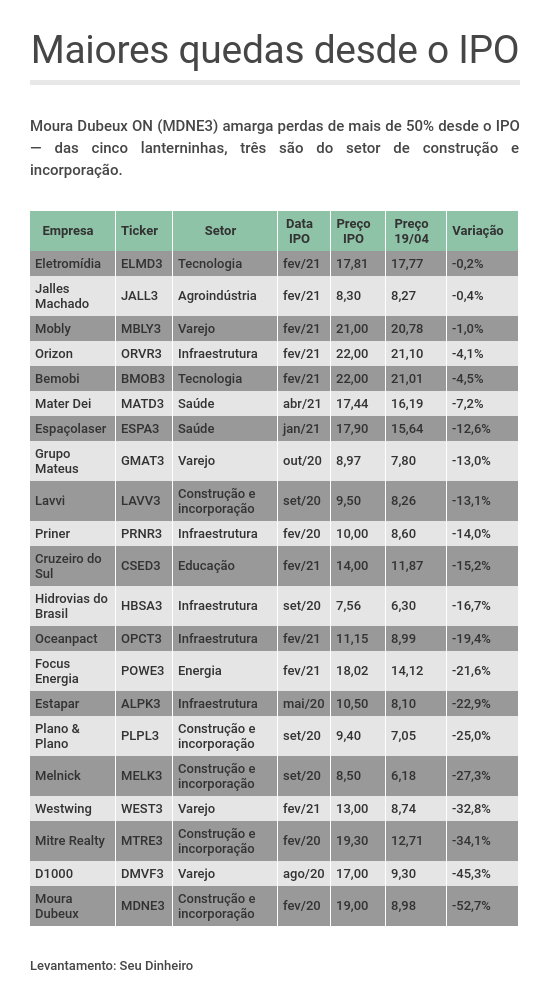
Desde o começo do ano passado, 41 empresas estrearam na bolsa brasileira. Naturalmente, muito se fala sobre as ações que dispararam desde o IPO, como Locaweb, Méliuz e Sequoia, mas o outro extremo desse ranking é igualmente relevante. E, liderando a ponta negativa, aparece a construtora e incorporadora Moura Dubeux, focada no segmento de média/alta renda no Nordeste.
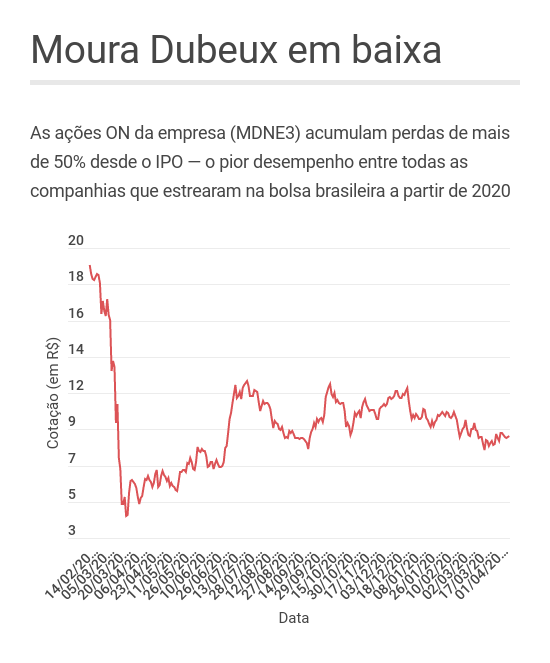
Lançadas ao mercado em fevereiro de 2020 ao preço unitário de R$ 19,00, as ações ON da companhia (MDNE3) fecharam o último pregão a R$ 8,98, amargando uma queda de 52,7% desde a abertura de capital. Uma baixa relevante e que nos leva a uma dúvida: esse desconto é justificado ou os papéis representam uma boa oportunidade de investimento?
A própria Moura Dubeux fez um movimento que dá a entender que a empresa está desconfortável com o atual nível de preços de suas ações. Mais cedo, a construtora e incorporadora sediada em Recife (PE) anunciou um programa de recompra de até 10% das ações em circulação.
Ou seja: a empresa pretende adquirir, via negociação em bolsa num período de 12 meses, até 5,7 milhões de papéis — uma quantia relevante e que tende a puxar as cotações para cima, considerando que o montante disponível para negociação será menor.
A notícia não deu muito ânimo para as ações da Moura Dubeux, que chegaram a cair 1,56% na mínima do dia. Mas os papéis enfim fecharam com ganho de 1,22%, a R$ 9,09.
[captacao]
Leia Também
Moura Dubeux e o IPO 'esquecido'
E o que explica esse desempenho tão ruim das ações da Moura Dubeux?
Antes de analisarmos as métricas operacionais e financeiras da companhia, é importante entendermos a relação do mercado com os papéis. A construtora estreou na bolsa em fevereiro de 2020, portanto antes do início da pandemia — e, com o terremoto visto em março, as ações ficaram "esquecidas", sem atrair grande interesse de investidores ou de casas de análise.
Até hoje, apenas cinco grandes instituições financeiras possuem cobertura para a Moura Dubeux: Itaú BBA, Credit Suisse, Eleven, Banco do Brasil e Bradesco BBI. Todas têm recomendação de compra.
Há ainda a questão geográfica: trata-se de uma construtora e incorporadora cujas atividades estão concentradas na região Nordeste, o que faz com que muitos investidores não tenham familiaridade com a empresa. Para se ter uma ideia, o volume médio diário negociado (ADTV, na sigla em inglês) é de cerca de US$ 1,5 milhão — uma cifra bastante baixa, dentro dos padrões brasileiros.
Novamente, o timing jogou contra a Moura Dubeux: a tese de investimento nos IPOs de "gigantes regionais", como Quero-Quero e Grupo Mateus, ganhou força apenas no segundo semestre de 2020, quando havia maior clareza em relação à dinâmica da pandemia.
Vale também destacar o grande número de companhias do setor que fizeram IPO: Mitre Realty, Melnick, Plano&Plano, Lavvi e Cury abriram capital ano passado, aumentando a concorrência num segmento que já tinha inúmeras possibilidades de investimento. A Moura Dubeux, mais uma vez, ficou de escanteio.
Por fim, há o ambiente macroeconômico desfavorável, com uma previsão de alta nas taxas de juros no longo prazo — o que é particularmente ruim para construtoras e incorporadoras, considerando o tempo estendido dos financiamentos imobiliários.
Bom momento operacional
Dito tudo isso, vamos à análise da companhia em si — e os números apresentados pela Moura Dubeux mostram uma imagem distante da sugerida pelo mau desempenho das ações.
Começando pela prévia operacional do primeiro trimestre de 2021, divulgada no último dia 12. A empresa lançou dois empreendimentos entre janeiro e março deste ano, com um valor geral de vendas (VGV) líquido de R$ 90 milhões — não houve lançamentos no mesmo período de 2020.
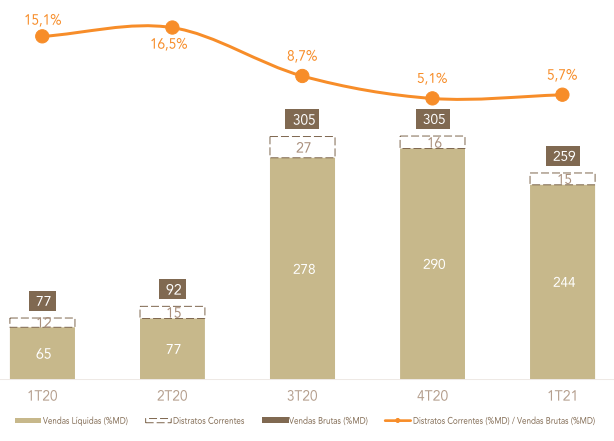
No lado da comercialização, os dados foram ainda mais animadores: as vendas e adesões líquidas chegaram a R$ 244 milhões, alta de 272%; os distratos avançaram num ritmo muito menor: crescimento de 27%, para R$ 14,8 milhões. Com isso, a relação entre vendas líquidas e distratos mostra tendência de baixa relevante, fechando o trimestre em 5,7% — uma queda de 9,4 pontos percentuais em um ano.
No lado financeiro, a Moura Dubeux fechou 2020 com receita líquida de R$ 513,3 milhões, alta de 25,9% na comparação com 2019 — um avanço importante, considerando as dificuldades enfrentadas pelo setor durante a pandemia.
O resultado operacional, no entanto, foi fortemente impactado pelo aumento nas despesas, ficando negativo em R$ 72,3 milhões no ano passado. Ao fim do balanço, a empresa teve prejuízo de R$ 100,1 milhões, praticamente estável em relação a 2019, quando a perda foi de R$ 96,3 milhões.
No lado do endividamento, a empresa está praticamente zerada: a dívida líquida era de apenas R$ 7,2 milhões ao fim de 2020 — vale lembrar, no entanto, que boa parte dos recursos obtidos com o IPO foi destinada ao pagamento de compromissos financeiros, o que não foi bem visto pelo mercado.
Analistas confiantes
Como dito acima, as cinco casas de investimento com cobertura para as ações da Moura Dubeux possuem recomendação de compra. Veja abaixo os preços-alvos e o potencial implícito de ganho, considerando o fechamento de ontem:
- Itaú BBA: R$ 15,00 (alta de 67%)
- Credit Suisse: R$ 15,00 (alta de 67%)
- Eleven: R$ 14,00 (alta de 56%)
- Banco do Brasil: R$ 14,50 (alta de 61,5%)
- Bradesco BBI: R$ 16,00 (alta de 78,2%)
E o que explica esse otimismo todo? Mais do que as condições financeiras ou as tendências operacionais, aparece um fator puramente técnico: a Moura Dubeux está sendo negociada com métricas de valuation bem inferiores às dos pares do setor.
Veja, por exemplo, o indicador preço/valor patrimonial (P/BV). A Moura Dubeux, hoje, é negociada a cerca de 0,75 vez — "um desconto de 50% em relação aos pares no setor de média renda, mesmo com um momento operacional parecido e positivo", comenta o Credit Suisse.
Traduzindo: quando comparadas com companhias semelhantes, as ações da Moura Dubeux estão descontadas, sem nada que justifique esse preço mais baixo. Portanto, uma boa oportunidade de lucro, embora também acompanhada de certa dose de risco.
Afinal, a Moura Dubeux é uma empresa de porte muito menor do que Cyrela ou Even, por exemplo, o que também reduz o espaço no balanço para eventuais erros de estratégia. Além disso, a empresa de Recife está no início de um novo período de expansão, enquanto seus pares já estão num ponto mais confortável desse ciclo.
Por fim, há o próprio efeito liquidez: por mais que a recompra de 10% possa dar impulso às cotações, ela também tende a reduzir o volume negociado na bolsa e dificultar uma transação rápida, se necessário — um risco que deve ser embutido no preço dos ativos.
 22 de outubro de 2026 - 12:29
NOVO CAPÍTULO
Outra reestruturação no radar? Credores pedem Chapter 11 involuntário de subsidiária da Braskem (BRKM5) nos EUA
22 de outubro de 2026 - 12:29 22 de outubro de 2026 - 12:00
IA CHINESA
IPO vem aí? DeepSeek capta US$ 15 bilhões em nova rodada de financiamento antes de abrir capital em Xangai
22 de outubro de 2026 - 12:00 21 de outubro de 2026 - 20:42
REESTRUTURAÇÃO
Raízen (RAIZ4) tenta ganhar fôlego com aumento de capital de até R$ 3,5 bilhões; veja o que muda para acionistas
21 de outubro de 2026 - 20:42 21 de outubro de 2026 - 18:34
BALANÇO DO 3T26
Bradsaúde (SAUD3): lucro sobe 14,4% e dividendos chegam a R$ 1 bilhão, mas ‘dor de cabeça’ volta a atacar
21 de outubro de 2026 - 18:34 21 de outubro de 2026 - 16:23
TEM MAIS POR VIR
A festa ainda não acabou: B3 (B3SA3) pode subir mais 27% e pagar bons dividendos, diz Santander
21 de outubro de 2026 - 16:23 21 de outubro de 2026 - 14:45
VISÃO DE GESTORES
“Parece que não pode ver um real sobrando”: por que acordo com o Einstein reacende dúvidas sobre uso do caixa da Ânima (ANIM3)
21 de outubro de 2026 - 14:45 21 de outubro de 2026 - 14:19
BALANÇO DECEPCIONOU?
WEG (WEGE3) cai mais de 7% com balanço pressionado por dólar e tarifas; exagero ou sinal de alerta?
21 de outubro de 2026 - 14:19 21 de outubro de 2026 - 14:07
FORA DO AR
Bons resultados da Netflix (NFLX) vêm de ‘ajuste de última hora’, e futuro preocupa, diz analista; veja os números
21 de outubro de 2026 - 14:07
21 de outubro de 2026 - 11:13
OPORTUNIDADE OU ARMADILHA
O pior já passou? Bradsaúde (SAUD3) encara custos maiores e lucro pressionado no 3T26. É hora de fugir ou comprar?
21 de outubro de 2026 - 11:13 21 de outubro de 2026 - 6:13
PRÉVIA DO BALANÇO
Bradesco (BBDC4) chega ao balanço com quase R$ 10 bilhões a mais no caixa, mas ainda precisa convencer que a virada veio para ficar
21 de outubro de 2026 - 6:13 20 de outubro de 2026 - 18:45
DE OLHO NA SELIC
Vamos (VAMO3) já subiu 106% no ano com a ajuda do trade eleitoral. Ainda há espaço para ganhar mais?
20 de outubro de 2026 - 18:45 20 de outubro de 2026 - 17:23
PÁGINA VIRADA
Americanas (AMER3) vira a página da recuperação judicial, mira nova fase e dispara 25% na B3; o que esperar da varejista?
20 de outubro de 2026 - 17:23 20 de outubro de 2026 - 16:25
NEGÓCIO DA CHINA?
Inter (INTR) ri, enquanto Wiz (WIZC3) chora: entenda a operação que fez as ações de seguradora despencarem 20%
20 de outubro de 2026 - 16:25
20 de outubro de 2026 - 16:09
Saiu caro demais?
Ânima (ANIM3) fecha parceria com o Einstein, mas preço acende alerta entre analistas e ações caem mais de 11% na B3; entenda
20 de outubro de 2026 - 16:09 20 de outubro de 2026 - 6:12
PRÉVIA DOS BALANÇOS
Nem todo bancão vai sair ileso: o que esperar dos balanços de Itaú, Bradesco, Santander e Banco do Brasil no 3T26
20 de outubro de 2026 - 6:12 17 de outubro de 2026 - 15:02
CONTA EM ABERTO
Raízen (RAIZ4): recuperação extrajudicial avançou, mas credores estão longe de saber quanto vão recuperar no fim do processo, diz BB Investimentos
17 de outubro de 2026 - 15:02 17 de outubro de 2026 - 11:01
NOVA FASE
Tem ações da Braskem? Nova oferta da controladora permite venda dos papéis, mas nem todo acionista pode participar; entenda
17 de outubro de 2026 - 11:01 16 de outubro de 2026 - 19:51
FIQUE POR DENTRO
A noite na bolsa: os anúncios de Cosan (CSAN3), Rede D´Or (RDOR3), XP(XPBR31) e mais
16 de outubro de 2026 - 19:51 16 de outubro de 2026 - 11:09
APOSTA RENOVADA
O Itaú (ITUB4) quer mais energia: bancão injeta mais R$ 1,77 bilhão em subsidiária da Eneva (ENEV3)
16 de outubro de 2026 - 11:09 16 de outubro de 2026 - 9:26
FORA DE CIRCULAÇÃO

