


O que esperar para os resultados e para as ações dos grandes bancos?
Resposta deve ficar mais clara a partir da próxima semana, quando começa a temporada de divulgação de balanços. Os lucros bilionários estão garantidos, mas a previsão é que os bancões naveguem por mares bastante turbulentos ao longo deste ano (e dos próximos)

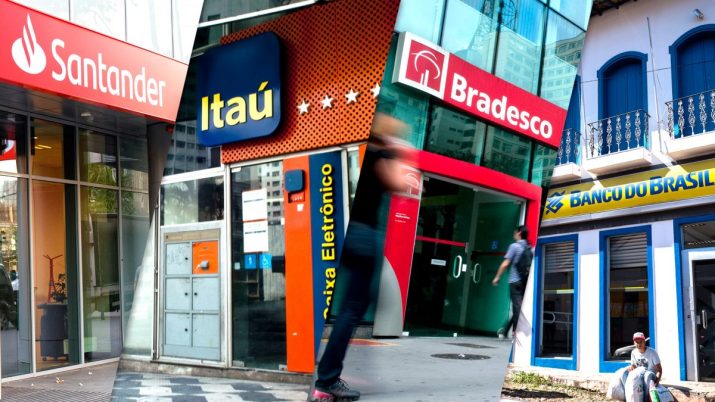
Os grandes bancos foram barrados na porta da festa da bolsa. Enquanto o Ibovespa iniciou o ano batendo novos recordes, as ações de Banco do Brasil, Itaú Unibanco, Bradesco e Santander começaram o ano em forte queda. A alta do principal índice da B3 só não é maior justamente pelo mau desempenho dos papéis do setor financeiro.
- CONVITE ESPECIAL. Você não precisa esperar décadas de trabalho para se aposentar. Veja como desfrutar da sua liberdade financeira ainda jovem. Saiba mais.
Essa queda representa uma oportunidade de compra ou os bancões devem permanecer como os “patinhos feios” da bolsa? Essa resposta deve ficar mais clara a partir da próxima semana, quando começa a temporada de divulgação de balanços das instituições.
Uma coisa é certa: os lucros bilionários não estão ameaçados. A estimativa média aponta para um resultado combinado de R$ 21,9 bilhões para BB, Itaú, Bradesco e Santander Brasil no quarto trimestre de 2019, um avanço de 12,3% sobre o mesmo período do ano anterior.
O problema é o que vem (ou pode vir) pela frente. E a previsão é que os bancões naveguem por mares bastante turbulentos neste ano (e nos próximos).
Fintechs crescem e aparecem
Entre os riscos para o futuro dos bancos tradicionais é o avanço das novas empresas de tecnologia financeira (fintechs). Com a disputa pelos clientes ao alcance do celular, as instituições vêm sendo obrigadas a cortar tarifas e taxas para não perderem mais clientes.
Uma ótima notícia para quem é usuário de serviços financeiros, mas péssima para os acionistas. O grande temor dos investidores é que os papéis dos bancões repitam o que ocorreu com a Cielo.
Leia Também
A empresa de maquininhas de cartões controlada por Bradesco e Banco do Brasil perdeu 65% do valor de mercado nos últimos anos em meio à "guerra" nesse mercado.
Se antes faltava tamanho às fintechs para incomodar os bancos, agora já não se pode dizer o mesmo. Que o diga o Nubank, que alcançou neste mês a marca de 20 milhões de clientes. Com o crescimento, a empresa do famoso cartão de crédito roxo já é a sexta maior instituição financeira do país em número de usuários. Ainda falta o lucro, mas essa é outra história...
Outra amostra do poder de fogo dos novos competidores veio da badalada oferta pública inicial de ações (IPO, na sigla em inglês) da XP Investimentos. A corretora estreou em dezembro na bolsa norte-americana Nasdaq avaliada em US$ 14,9 bilhões – hoje a corretora já tem valor de mercado de mais de US$ 23 bilhões (R$ 96 bilhões, no câmbio de hoje).
Curiosamente, quem mais vem sofrendo na bolsa entre os bancões é o Itaú, que deu uma tacada de mestre ao comprar 49,9% do capital da XP em 2017. O banco deve apresentar um ganho de R$ 1,9 bilhão (antes de impostos) no balanço do quarto trimestre com o IPO da corretora, de acordo com o UBS.
Nada disso, porém, parece animar os investidores. Apenas nos primeiros dias deste ano, as ações preferenciais do maior banco privado brasileiro acumulam queda de 9,13%.
O problema é que, enquanto ganha com a XP, o Itaú perde em outros mercados. No Chile, onde passou a ter uma operação relevante após a compra do Corpbanca, as despesas com provisões feitas após a onda de protestos devem chegar aos R$ 300 milhões, também conforme o UBS.
Está barato, mas…
Com o fraco desempenho, as ações dos bancos negociam hoje com um desconto de 25% em relação ao Ibovespa, nas contas dos analistas do Bank of America (BofA). Então é hora de comprar? Na opinião dos analistas do banco, não.
O BofA inclusive cortou em 8% as estimativas para o lucro dos bancões neste ano. Os analistas também reduziram a recomendação das ações do Itaú para underperform (equivalente a venda) e as do Bradesco para neutra.
Entre as razões para o pessimismo com os resultados está o aumento da alíquota da CSLL cobrada das instituições financeiras – aprovada junto com a reforma da Previdência.
O imposto maior é ruim, mas terá um impacto positivo no quarto trimestre em razão da correção pela nova alíquota dos créditos tributários que as instituições carregam nos balanços.
Outra decisão que vai influenciar negativamente os próximos resultados é o limite imposto pelo Banco Central na taxa de juros cobrada no cheque especial. Em contrapartida, o BC permitiu que os bancos cobrem uma tarifa dos clientes para manter a linha disponível. Mas dos grandes bancos de varejo apenas o Santander decidiu fazer a cobrança.
Os analistas do BofA projetam um aumento de apenas 4% no lucro do banco espanhol e do Bradesco neste ano. Para o Itaú, a estimativa é ainda pior, de queda de 3% nos resultados em 2020.
O Santander Brasil abre a temporada de balanços dos bancões na próxima quarta-feira, dia 29. O Bradesco divulga o balanço no dia 5 de fevereiro. Os números do Itaú saem no dia 10 de fevereiro e os do Banco do Brasil, no dia 13.
A esperança é o crédito
Mais do que os resultados em si, os olhos dos analistas e dos investidores estarão voltados para as projeções que os próprios bancos vão fornecer para o desempenho de suas principais linhas ao longo deste ano.
Uma possível surpresa positiva pode vir das estimativas das instituições para o crescimento do crédito em 2020. Os bancos já vêm acelerando a concessão de financiamentos, principalmente nas linhas mais rentáveis, como o crédito pessoal e linhas para pequenas e médias empresas. O desafio é crescer o suficiente para compensar o efeito da taxa de juros menor.
Outra boa notícia deve vir das despesas com provisões para calotes, que devem se manter controladas diante da tendência de recuperação da economia e da inadimplência em níveis baixos.
Dividendos gordos
Os bancões podem não ser a melhor aposta para o investidor que está em busca de ações de empresas em crescimento. Mas seguem como opção para quem deseja papéis de boas pagadoras de dividendos.
Sem aquisições relevantes no radar, a tendência é que os grandes bancos continuem distribuindo a boa parte dos lucros bilionários aos acionistas.
Pelos cálculos do Bank of America, os bancões devem distribuir quase metade dos lucros em dividendos em 2020, o equivalente a um retorno (dividend yield) 5,7%, acima da taxa básica de juros (Selic), atualmente em 4,5% ao ano.
 30 de setembro de 2026 - 19:53
PANDA BONDS
A operação bilionária da Vale (VALE3) na China: mineradora conta os planos dessa estreia
30 de setembro de 2026 - 19:53 30 de setembro de 2026 - 19:33
BANCOS
Dia cheio no Bradesco (BBDC4): de R$ 3,8 bilhões em JCP a leilão de sobras de ações até o “Pix” internacional
30 de setembro de 2026 - 19:33 30 de setembro de 2026 - 12:10
QUEM SOBE QUANDO OS JUROS CAEM?
JP Morgan aumenta pessimismo com Natura (NATU3) e corta recomendação; veja as varejistas preferidas do banco para surfar o rali eleitoral
30 de setembro de 2026 - 12:10 30 de setembro de 2026 - 10:53
CORTANDO ONDE DÁ
Como o Grupo Pão de Açúcar (PCAR3) quer transformar uma despesa milionária em fonte de receita em meio à recuperação
30 de setembro de 2026 - 10:53 30 de setembro de 2026 - 10:33
REESTRUTURAÇÃO CORPORATIVA
Raízen (RAIZ4) quer trocar o conselho, mexer no capital e entregar até R$ 35 bilhões em novos papéis aos acionistas
30 de setembro de 2026 - 10:33 30 de setembro de 2026 - 6:12
GOVERNANÇA
CEO bumerangue: por que empresas, como Natura e Ri Happy, trazem antigos líderes de volta — e quando isso vira um sinal de alerta
30 de setembro de 2026 - 6:12 29 de setembro de 2026 - 19:42
CHEQUE EM BRANCO
Do sonho de construir um ‘avião de ponta-cabeça’ ao banco do futuro: o que o CEO da Revolut prevê para o seu dinheiro
29 de setembro de 2026 - 19:42 29 de setembro de 2026 - 14:11
GATILHO BILIONÁRIO
IRB (IRBR3): nova lei reduz impostos e pode liberar vantagem bilionária para a resseguradora
29 de setembro de 2026 - 14:11 29 de setembro de 2026 - 10:21
DANÇA DAS CADEIRAS
Copasa (CSMG3) troca liderança e aumenta poderes do governo de MG com a golden share; entenda as mudanças
29 de setembro de 2026 - 10:21 29 de setembro de 2026 - 10:00
MAIS UMA FRONTEIRA
BTG Pactual (BPAC11) conquista licença de banco no Peru e acelera expansão internacional; veja o que muda
29 de setembro de 2026 - 10:00 29 de setembro de 2026 - 9:00
Marketing Digital
R$ 42,7 bilhões em publicidade digital: Por que as marcas estão indo além do anúncio para conquistar a atenção do público
29 de setembro de 2026 - 9:00 28 de setembro de 2026 - 19:34
RECUPERAÇÃO JUDICIAL
Do Chapter 11 para o 15: o que significa a decisão favorável da Ambipar (AMBP3) nos EUA
28 de setembro de 2026 - 19:34 28 de setembro de 2026 - 19:24
TCHAU OU ATÉ LOGO?
Presidente do conselho da Tupy (TUPY3) renuncia, mas não deve dar adeus à empresa
28 de setembro de 2026 - 19:24 28 de setembro de 2026 - 15:51
REVANCHE EM SOLO INGLÊS
Nubank tomba quase 9% em NY após rumor de compra bilionária no Reino Unido; roxinho prepara revanche contra a Revolut?
28 de setembro de 2026 - 15:51 28 de setembro de 2026 - 15:15
DE OLHO NO FUTURO
WEG (WEGE3) anuncia dois investimentos milionários em grandes avenidas de crescimento da próxima década
28 de setembro de 2026 - 15:15 28 de setembro de 2026 - 7:54
OLHO NA TARJA
O detalhe que levou a Anvisa a proibir a Hypera Pharma (HYPE3) de divulgar a caneta emagrecedora Semavy
28 de setembro de 2026 - 7:54 28 de setembro de 2026 - 6:14
ENTREVISTA EXCLUSIVA
Inter adiou o ROE de 30%, mas não desistiu da meta: CEO revela qual é a prioridade agora
28 de setembro de 2026 - 6:14 27 de setembro de 2026 - 13:02
AGORA É SÓ SUBIR
Hapvida (HAPV3) chegou ao fundo do poço e pode ter até R$ 30,8 bilhões em benefício — mas ela ainda precisa fazer isso para se recuperar, diz UBS
27 de setembro de 2026 - 13:02 27 de setembro de 2026 - 10:02
ESTRATÉGIA
Carrefour vende 21 lojas de bairro a gigante do varejo, que estreia em São Paulo com nova bandeira; saiba qual
27 de setembro de 2026 - 10:02 25 de setembro de 2026 - 14:35
O CENÁRIO BULL











