


Como você pode ajudar a financiar as pequenas empresas e ganhar dinheiro (se o governo deixar)
De um lado, temos 12 milhões de pequenas e médias empresas, boa parte sem acesso a crédito. Do outro, mais de R$ 3 trilhões remunerados com as taxas de juros mais baixas da história e em busca de alternativas mais rentáveis. Como juntar as duas pontas?

A crise provocada pelo coronavírus criou no país uma situação sem paralelos do ponto de vista de crédito e investimentos.
De um lado, temos 12 milhões de pequenas e médias empresas, muitas delas sem acesso a recursos para atravessar a pandemia.
Do outro, mais de R$ 3 trilhões (sim, trilhões) aplicados em títulos públicos, remunerados com as taxas de juros mais baixas da história.
Como fazer esses recursos fluírem de uma ponta até a outra? Ou seja, como usar uma parte do meu e do seu dinheiro que hoje não rende nada na renda fixa mais tradicional para financiar as empresas que precisam?
A resposta passa pelo mercado de capitais, uma alternativa que o governo tem praticamente ignorado no combate à crise — o que até surpreende para uma equipe econômica que se diz liberal. Até agora, os programas anunciados se concentraram na liberação de recursos ao sistema financeiro — e vêm se revelando um fiasco.
Leia Também
Para ficar em apenas um exemplo, podemos citar a linha de R$ 40 bilhões criada para os bancos financiarem a folha de pagamento das pequenas empresas. Mesmo com o governo bancando a maior parte do risco, até agora só 10% do total disponível foi liberado, segundo o Banco Central.
Diante da demanda não atendida, o governo lançou mais uma linha, de R$ 15,9 bilhões, dentro do Programa de Apoio às Micro e Pequenas Empresas (Pronampe). Para estimular os bancos a liberar o dinheiro, o Tesouro vai garantir até 85% do risco de crédito das operações.
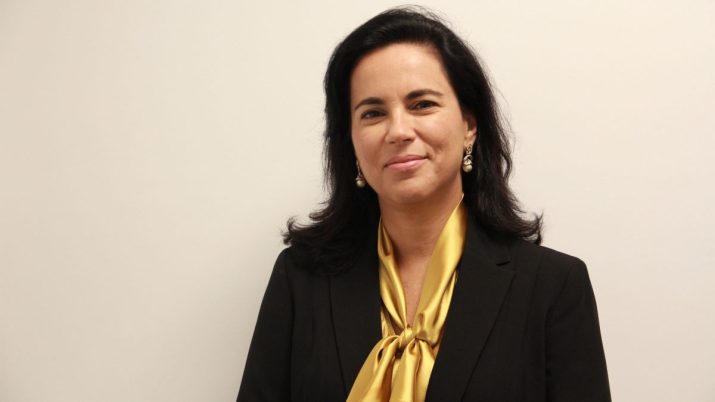
Mas para Patricia Bentes, sócia-diretora da consultoria financeira Estatice, o caminho para o dinheiro chegar na ponta não passa pelos bancos, como o governo vem insistindo.
“As pequenas e médias empresas nunca tiveram acesso a crédito porque a relação entre risco e retorno para os bancos não valia a pena” — Patricia Bentes, Estatice Consultoria
A tendência é que essa realidade mude e os bancos entrem gradativamente no jogo caso os juros se mantenham baixos. Mas enquanto isso não acontece, o governo poderia fazer mais com menos dinheiro público.
A especialista entende que o governo brasileiro poderia lançar mão de um instrumento bastante usado lá fora conhecido como “liquidity backstop”. Essa foi uma das medidas adotadas pelo Fed – o BC norte-americano – tanto na crise de 2008 como agora.
Trata-se de um mecanismo no qual o governo atuaria como um “comprador de última instância” – no caso, de cotas de fundos que investem em dívidas de pequenas empresas, como os fundos de investimento em direitos creditórios (FIDC).
Ou seja, em vez de liberar o dinheiro na frente, o governo só entraria em ação se algum investidor quiser ou precisar vencer suas cotas e não encontrar demanda no mercado.
“O Tesouro, via BNDES, poderia estruturar ou garantir a liquidez de fundos compostos por uma carteira pulverizada de empréstimos para pequenas e médias empresas”, diz.
E de onde viria o dinheiro para investir nos FIDCs? Dos fundos tradicionais, nos quais investidores como eu e você colocamos nosso dinheiro.
Bentes é uma das pioneiras da estruturação de fundos de crédito no país, depois de trabalhar nessa área pelo Citibank nos Estados Unidos. Mas desde que ela estruturou um dos primeiros FIDCs locais, em 2001, esse mercado pouco se desenvolveu.
Do patrimônio total de R$ 4,5 trilhões aplicados em fundos, R$ 3,2 bilhões seguem em títulos públicos e operações compromissadas, de acordo com dados da Anbima.
Como a maior parte desse dinheiro hoje rende apenas os 2,25% ao ano da taxa básica de juros, certamente haveria demanda para alternativas com uma relação entre risco e retorno mais atrativa.
O principal risco para o investidor é o de calote da pequena empresa que tomar os recursos. Mas ele é relativamente baixo já que o fundo seria composto por uma carteira pulverizada de financiamentos, segundo a consultora.
Para ela, o que impede hoje que uma parte do dinheiro que está nos investimentos de renda fixa tradicionais seja destinada aos fundos que compram dívidas é justamente a falta de liquidez. O que seria resolvido com a garantia de compra do BNDES.
[captacao]
Acorda, CVM!
Parte do trabalho de estimular o mercado de capitais como alternativa de financiamento aos bancos passa também por uma flexibilização nas normas para a captação de recursos pelas empresas.
Até o momento, a Comissão de Valores Mobiliários (CVM) basicamente alterou prazos para entrega de documentos e regulamentou assembleias a distância. Mas a xerife do mercado poderia fazer mais, segundo Carlos Ferrari, sócio do NFA Advogados.
“Os instrumentos de antes da crise para buscar dinheiro no mercado são exatamente os mesmos, nada foi feito” — Carlos Ferrari, NFA Advogados
O advogado sugere, por exemplo, uma redução temporária nos limites para que um investidor seja considerado qualificado ou profissional nas normas da CVM.
Isso porque algumas operações no mercado hoje são restritas a quem possui pelo menos R$ 1 milhão em aplicações — a atual definição de investidor qualificado. Em alguns casos, como nas ofertas restritas, só podem participar os chamados investidores profissionais, que possuem no mínimo R$ 10 milhões.
Ferrari defendeu ainda a própria flexibilização das ofertas restritas, que permitem que empresas captem recursos de investidores no mercado sem a necessidade do registro prévio na CVM.
A ideia é tornar as ofertas restritas menos “restritas”. Pelas regras atuais, uma operação desse tipo pode ser apresentada a até 75 investidores.
Ele avalia que esse número não só podia ser maior como a CVM deveria permitir que as empresas em busca de recursos de forma mais ampla, incluindo sites de internet e veículos de imprensa. “Neste momento, é preciso dar toda liberdade possível para quem precisa tomar recursos.”
Últimas notícias
 17 de novembro de 2026 - 16:00
OPÇÃO DEFENSIVA
Por que você deveria comprar ações da TIM (TIMS3) agora, segundo o Itaú BBA
17 de novembro de 2026 - 16:00 17 de novembro de 2026 - 13:20
AÇÃO NAS MÍNIMAS
PicPay (PICS) chega a despencar 30%, mesmo depois de mais que dobrar lucro; o que aconteceu?
17 de novembro de 2026 - 13:20 17 de novembro de 2026 - 12:32
TECNOLOGIA SENSÍVEL
Nvidia (NVDC34) cria comitê para supervisionar segurança nacional e controles de exportação dos EUA
17 de novembro de 2026 - 12:32 17 de novembro de 2026 - 11:11
DE OLHO NA DÍVIDA
Redução de dívida no radar? Cosan (CSAN3) negocia venda de participações na Rumo, Compass e Moove, diz jornal
17 de novembro de 2026 - 11:11 16 de novembro de 2026 - 10:45
HORA DE COMPRAR?
Cosan (CSAN3) subestimada: BTG vê retorno total de até 250% e diz que ação negocia com desconto de 34%
16 de novembro de 2026 - 10:45 16 de novembro de 2026 - 6:01
ENTREVISTA
Além da comida, iFood quer que você compre ração para pets, canetas e batom pelo app; CEO detalha os planos para 2027
16 de novembro de 2026 - 6:01 15 de novembro de 2026 - 10:12
DIVERSIFICAÇÃO DE NEGÓCIOS
Banco ABC Brasil (ABCB3) compra participação em gestora com R$ 24 bilhões sob gestão por R$ 690 milhões
15 de novembro de 2026 - 10:12 13 de novembro de 2026 - 20:15
AGORA SIM
Nubank (NU) finalmente vira banco no Brasil e dá mais um passo para se consolidar como gigante financeira
13 de novembro de 2026 - 20:15 13 de novembro de 2026 - 19:23
ACORDO DE CAVALHEIROS
Casas Bahia (BHIA3) e GPA (PCAR3) fazem as pazes e encerram batalha envolvendo R$ 1,1 bilhão
13 de novembro de 2026 - 19:23 13 de novembro de 2026 - 19:15
MINORITÁROS QUESTIONAM
Médicos acionistas da Oncoclínicas (ONCO3) pedem auditoria sobre gestão da empresa, incluindo relação com o Banco Master
13 de novembro de 2026 - 19:15 13 de novembro de 2026 - 16:03
BALANÇO DO 3T26
Natura (NATU3) ainda tem gargalos a resolver e novo CEO destaca as prioridades; ações caem após 3T26
13 de novembro de 2026 - 16:03 13 de novembro de 2026 - 14:47
ROXO DE FELICIDADE
Nubank (NU) vence mais uma batalha, mas não a guerra: por que o mercado ignorou a piora do crédito e fez a ação disparar 10%
13 de novembro de 2026 - 14:47 13 de novembro de 2026 - 13:27
USINAS
As duas novas Raízens: CEO e CFO detalham como e quando nascerão as empresas após a recuperação extrajudicial
13 de novembro de 2026 - 13:27 12 de novembro de 2026 - 18:44
ENTREVISTA EXCLUSIVA
“O que não fizermos outro fará”: o dilema do Inter (INBR34) para crescer sem deixar a qualidade do crédito para trás
12 de novembro de 2026 - 18:44 12 de novembro de 2026 - 18:24
Empresas
Como a Motiva quer lucrar com publicidade e até imóveis — e fazer novos negócios valerem 10% da companhia
12 de novembro de 2026 - 18:24 12 de novembro de 2026 - 18:21
NOVO RECORDE
Nubank (NU) lucra US$ 1,1 bi no terceiro trimestre, alta de 31% em meio a preocupações com crédito
12 de novembro de 2026 - 18:21 12 de novembro de 2026 - 17:19
PIORA DE CENÁRIO
BTG (BPAC11): CFO vê economia mais fraca em 2027, mas aposta em expansão fora do Brasil; IPOs devem esperar
12 de novembro de 2026 - 17:19 12 de novembro de 2026 - 13:57
BALANÇO 3T26
Hapvida (HAPV3) dispara 15% após balanço: o que agradou o mercado, apesar da queda de 68% no lucro?
12 de novembro de 2026 - 13:57 12 de novembro de 2026 - 13:08
SOB PRESSÃO
“Não vou pagar mesmo podendo”: comportamento do agro está custando caro ao Banco do Brasil e ameaça os próximos balanços
12 de novembro de 2026 - 13:08 12 de novembro de 2026 - 12:37
SALTO DE ATÉ 16%
Balanço melhor que o esperado e divórcio à vista: por que o mercado se animou com Azzas (AZZA3) após o 3T26?
12 de novembro de 2026 - 12:37
