


O inimigo agora é outro: Inter mira aquisições para bater de frente com Magalu e Mercado Livre
Inter chega aos 7 milhões de clientes de sua conta digital sem tarifas e vai reforçar a plataforma com o dinheiro da oferta de ações de R$ 1,2 bilhão recém-concluída, disse João Vitor Menin, presidente do banco

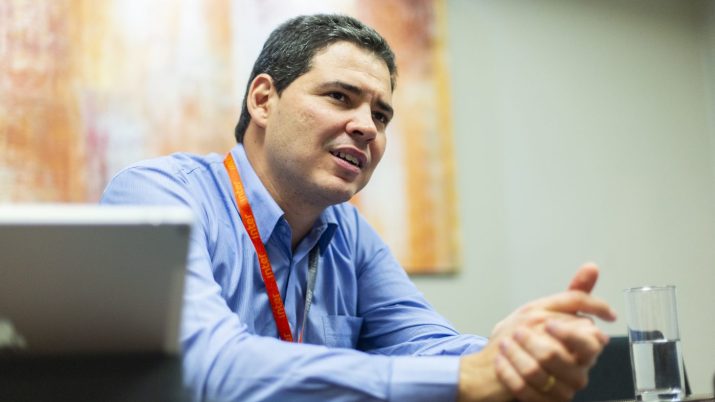
Nem parece banco. E não é para parecer mesmo. Com uma nova marca, agora sem a palavra “banco”, o Inter já não se vê em uma única arena de competição. O inimigo agora é outro: a meta agora é brigar de igual para igual não só com os bancões mas também com as gigantes do comércio eletrônico, como Mercado Livre e Magazine Luiza.
Para o presidente do Inter, João Vitor Menin, esse não é apenas um caminho sem volta, como também uma via de mão dupla. “Uma plataforma de e-commerce que não tiver pagamentos e crédito está fora do jogo”, disse o CEO em entrevista ao Seu Dinheiro.
[captacao]
O Inter lançou no ano passado um “super app”, que reúne num único lugar não só os serviços bancários tradicionais como também uma plataforma de investimentos e um “shopping” que conta com mais de 100 lojas parceiras. Foi para reforçar essa plataforma, inclusive via aquisições, que a companhia captou quase R$ 1,2 bilhão em uma nova oferta de ações.
O Inter bateu mais uma marca na última sexta-feira ao alcançar os 7 milhões de clientes de sua conta digital sem tarifas. Com a pandemia do coronavírus, a curva de crescimento, que dava sinais de estabilização, deu uma nova “rampada” — nas palavras de Menin.
Mantido o ritmo atual, o Inter deve encerrar o ano com até 9 milhões de correntistas e terminar o ano que vem no patamar de 15 milhões. Mas até onde pode chegar?
Leia Também
“Abrir a nossa plataforma não só para correntistas, mas para clientes do Inter, exponencializa o nosso mercado. Então eu acredito que a gente possa entrar em mais uma curva de crescimento” — João Vitor Menin, presidente do Inter
Menin vê cinco grandes avenidas de crescimento para o Inter: serviços bancários, crédito, seguros, plataforma de investimentos e comércio eletrônico. Com o dinheiro captado dos investidores, o plano é reforçar principalmente os dois últimos negócios, de onde devem sair as aquisições planejadas.
“Não espere nenhum blockbuster”, disse o presidente do Inter, quando eu questionei que tipo de negócio estava no radar. A ideia não é “comprar clientes” com a aquisição de um concorrente, mas incorporar empresas que tragam experiências que a instituição não têm dentro dessas áreas de negócio, como tecnologias de pagamento e serviços para o negócio de comércio eletrônico.
Lançado no fim do ano passado, o marketplace do Inter deu os primeiros sinais de seu potencial no segundo trimestre, com um volume total de vendas (GMV) de R$ 123 milhões — três vezes maior que nos primeiros três meses do ano. Apenas no mês de julho, o número saltou para R$ 115 milhões.
Na parte de investimentos, uma das apostas do Inter é na parte de conteúdo para auxiliar os clientes na tomada de decisão, já que a instituição não trabalha com a figura dos agentes autônomos de investimento, o modelo de consagrou a XP Investimentos. A plataforma do Inter atingiu 760 mil clientes ativos no segundo trimestre, um avanço de 179% em 12 meses.
O avanço dos negócios impulsionou os certificados de ações (BIDI11) do Inter na B3, que acumulam alta de 12,7% no ano. Em setembro, porém, as units amargam uma perda de 19,15%, acompanhando a queda global das empresas de tecnologia.
Para Menin, a discussão atual sobre a avaliação do setor e do próprio Inter é uma questão de referência. “Se no final do ano que vem nós podemos ser o maior do Brasil em número de correntistas digitais, e se no marketplace a gente atingir algo como 20% de uma B2W, será que esse ativo está caro? Não sei…”, ele disse, fiel ao estilo mineiro.
Leia a seguir os principais trechos da entrevista:

O Inter acabou de fechar uma oferta de ações de quase R$ 1,2 bilhão para investir em novos produtos e em aquisições…
Olha que interessante: a gente fez em 30 meses três ofertas públicas de ações e captamos mais de R$ 3 bilhões. Isso dá R$ 100 milhões por mês, sempre em ofertas primárias, com dinheiro para a companhia. Acho que é um recorde na B3. A gente conseguiu crescer o volume de negócios e também o capital para trabalhar com musculatura.
E o que fazer com os recursos captados agora?
A gente separa os recursos da nova oferta em duas grandes parcelas. A primeira para suportar o crescimento orgânico, com mais clientes e mais carteira de crédito, o que leva a mais capital regulatório. Já o segundo quinhão, digamos assim, vamos usar em aquisições estratégicas.
Pode ser mais específico?
Nós dividimos nosso negócio em cinco avenidas: o serviço bancário diário, empréstimos, seguros, investimentos e marketplace. Não vejo nenhuma aquisição que faça sentido nas duas primeiras áreas. Em seguros, nós já fizemos o negócio com a Wiz. O que sobrou? investimentos e marketplace. Nós vamos focar nessas duas verticais, até mais no marketplace, que é um negócio mais recente, então ainda tem muita coisa para agregar.
Alguma grande aquisição está nos planos?
Não espere um “blockbuster”, porque não é o nosso estilo. A gente não quer comprar cliente, nem carteira de crédito nem prêmio de seguro. A gente quer competências, time, know how, produto. Entre as coisas que podem vir a aparecer estão na parte adquirência, como gateway de pagamentos.
Também estamos estudando toda essa parte de “fulfillment”. Por exemplo, hoje no nosso aplicativo você compra um telefone da Samsung diretamente na loja. Mas alguém tem que pegar esse telefone, emitir a nota fiscal, contratar a transportadora e ter certeza de que vai chegar na sua casa. Para a gente não vale a pena construir essa capacidade, podemos comprar uma empresa que é boa nisso.
Na área de investimentos, a parte de conteúdo também é importante. A pegada da nossa plataforma é “B2C”, direto com o investidor. Não temos a figura do agente autônomo, então é preciso dar ferramentas para o cliente tomar decisão.
Quantos clientes o Inter tem hoje? O ritmo de crescimento continua ou está desacelerando?
Vamos bater os 7 milhões de clientes nos próximos dias [o banco alcançou a marca na última sexta-feira]. A gente estava começando a “entortar” a curva de crescimento, porque os números estão ficando grandes. Aí veio a pandemia e deu uma nova “rampada”. As pessoas que estão com dificuldade de comprar seguros e fazer empréstimos vêm ao nosso app. Ao mesmo tempo, estão investindo mais por conta própria. O e-commerce, então, nem se fala. Em todas as verticais estamos em um momento atípico positivamente. Agora, a gente se preparou para isso, mirando lá atrás uma plataforma completa, digital e escalável.
Como a chegada do sistema instantâneo de transferências PIX do Banco Central afeta o Inter?
Com a nossa conta gratuita, a gente hoje gasta para mandar TED para os outros bancos porque a gente não cobra do cliente. Com o PIX, nós vamos tirar uma baita despesa do nosso balanço. Então estamos soltando foguete aqui, porque representa uma redução de custo e uma experiência melhor para o cliente. Já estamos com quase 700 mil cadastros do PIX no banco, com números crescendo a cada dia.
Falando em número de clientes, o que o Inter espera daqui para frente?
Quando nós tínhamos só correntistas, dizíamos que o nosso mercado total era da ordem de 100 milhões de brasileiros. Agora, com o nosso app para correntistas e não-correntistas, o mercado é de 215 milhões de brasileiros. A gente inclusive mudou a marca e tirou a palavra “banco” por isso, tudo está concatenado. A companhia virou hoje muito mais uma plataforma digital de serviços financeiros e não-financeiros do que meramente um banco médio digital. Então nossa marca tem que retratar o que a companhia é.
Agora, quando a gente pensa em fechar este ano entre 8,5 milhões e 9 milhões de correntistas e, talvez, fechar o ano que vem em 15 milhões, será que já é o teto? Será que a gente não pode pensar em mais? Abrir a nossa plataforma não só para correntistas, mas para clientes do Inter, exponencializa o nosso mercado. Então eu acredito que a gente possa entrar em mais uma curva de crescimento.
O marketplace começou a engrenar no segundo trimestre. O Inter vai brigar no varejo digital com nomes como Mercado Livre e Magazine Luiza?
Esse foi o assunto mais discutido na nossa oferta de ações mais recente. A gente, na verdade, acha o contrário. Uma plataforma de e-commerce que não tiver pagamentos e crédito está fora do jogo. O Mercado Livre já percebeu isso, agora o Magazine Luiza e a B2W também. Então a gente vai competir com o e-commerce e o e-commerce vai competir com a gente. Essas coisas estão se aglutinando e tem que ser assim.
Como vê a disputa das plataformas de investimentos com a aquisição da Easynvest pelo Nubank?
Para mim, reforça a importância de ser um banco completo. O Nubank teve que comprar a Easynvest, e até a operação ser aprovada provavelmente só vai começar a atuar no ano que vem. A gente tem a nossa DTVM [distribuidora de títulos e valores mobiliários] desde 2016. Essa é uma vertente importante.
A gente acredita que os brasileiros do meio da pirâmide vão deixar de investir em agência bancária com o gerente. São as pessoas que começaram a investir na XP, só que a gente acha que o intermediário no meio, o agente autônomo, não faz sentido e tem conflito de interesses. A gente quer que esse investidor se sirva aqui no Inter.
Essa classe média e mesmo quem está no piso da pirâmide vai ter que sair da poupança. Ter no mesmo aplicativo o serviço bancário e a corretora é o melhor dos dois mundos. Modéstia à parte, diria que a gente é a plataforma melhor posicionada para surfar o que a gente chama de onda 3.0 de investimentos.
Você espera mais consolidação no mercado de plataformas de investimento?
Sim. Uma corretora, mesmo aquela que se modernizou, mas só faz corretagem, vai ficar manca, não consegue competir. O cliente vai acabar se aglutinando em algum lugar, para a plataforma que oferecer mais benefícios.
Por outro lado, com tantas iniciativas simultâneas, não há o risco de o Inter perder o foco?
Obviamente, é mais fácil ser uma empresa só de investimentos ou só banco. O que a gente procura fazer é simplificar os nossos produtos. Na parte de e-commerce, não lidamos com estoque, entramos só na camada da distribuição. O mesmo acontece em seguros. A gente tenta sempre entrar na parte mais “asset light” de cada uma dessas verticais, com produtos que conversem com a nossa base de clientes, de forma que a gente minimize a complexidade. Ainda assim é difícil, mas é bom que seja assim porque também fica mais difícil alguém copiar.
O Inter é uma empresa de tecnologia, e recentemente a avaliação dessas empresas vêm sendo questionada. Na sua visão, as ações do setor estão caras?
É tudo uma questão de referência. No nosso caso, quanto deveria valer o negócio, R$ 1 bilhão ou R$ 100 bilhões? Veja quanto valem os caras que competem com a gente no e-commerce, as plataformas de investimento, os bancos digitais lá fora. Quando você pega por essas métricas, o Inter está até barato. Agora, se todo mundo passar a valer menos, se, por exemplo, uma pessoa com 50 quilos for considerada gorda e você tiver 70 vai estar gordo também. O que a gente está fazendo é disrupção, inovando e crescendo. Se no final do ano que vem nós podemos ser o maior do Brasil em número de correntistas digitais — quem sabe o quarto maior em correntistas no geral — se no marketplace a gente atingir algo como 20% de uma B2W, será que esse ativo está caro? Não sei…
Qual o principal risco para o Inter?
Quando perguntam qual é o nosso “cisne negro”, eu digo que é a parte de cyberataques. Em todas as empresas digitais e plataformas digitais esse é o grande risco. E essa é uma briga difícil porque você está lidando com o submundo.
No tamanho atual, com 7 milhões de clientes, o Inter hoje já é um negócio sustentável?
Acho que a gente já quebrou a arrebentação. Temos escala e relevância para negociar com a Mastercard um bom negócio de cartões e com a Liberty em seguros. Já temos relevância para negociar no e-commerce um “take rate” para os compradores do nosso shopping. Se a gente parasse de crescer a rentabilidade cresceria muito. Seria ruim por um lado, mas do ponto de vista de rentabilidade seria ótimo.
 29 de outubro de 2026 - 18:17
PESSIMISMO CONTINUA
Ibovespa tem 4º pregão seguido de baixa, com queda de 17% desde a eleição; em NY, dia também foi tingido de vermelho
29 de outubro de 2026 - 18:17 29 de outubro de 2026 - 14:00
Conteúdo Empiricus
Enquanto muitos investidores focam nos dividendos, este mercado bilionário bate recordes de crescimento na B3 em 2026
29 de outubro de 2026 - 14:00 29 de outubro de 2026 - 7:30
DE OLHO NO GRINGO
Um fundo imobiliário, duas versões: o que falta para os FIIs ‘falarem a língua’ do investidor estrangeiro?
29 de outubro de 2026 - 7:30 27 de outubro de 2026 - 18:40
SANGRIA ESTANCOU?
Vale investir na Bolsa depois da ‘segunda-feira sangrenta’? Estrategista da Monte Bravo diz quais setores olhar, mas tem um ativo preferido
27 de outubro de 2026 - 18:40 27 de outubro de 2026 - 16:08
PECHINCHAS NA BOLSA
Tombo da Bolsa após as eleições abre oportunidades, e Itaú BBA lista 7 ações para incluir na carteira agora
27 de outubro de 2026 - 16:08 26 de outubro de 2026 - 18:15
A RAZÃO DA QUEDA
A derrocada da bolsa: estudo mostra que crises globais estão por trás dos maiores tombos do Ibovespa
26 de outubro de 2026 - 18:15 26 de outubro de 2026 - 16:04
RESSACA ELEITORAL
Fundos imobiliários sentem mudança de humor dos mercados com vitória de Lula e devolvem todo ganho desde o 1º turno
26 de outubro de 2026 - 16:04 26 de outubro de 2026 - 15:31
O QUE VEM POR AÍ
Tombo de 20% do Ibovespa e dólar acima de R$ 5,50 são os novos normais? JP Morgan diz o que o investidor deve esperar
26 de outubro de 2026 - 15:31 26 de outubro de 2026 - 13:51
DA PRIMAVERA AO OUTONO?
Dólar a R$ 6, bolsa em queda de até 30% e juros mais altos: o que Wall Street espera do Brasil após a reeleição de Lula
26 de outubro de 2026 - 13:51 26 de outubro de 2026 - 12:29
SANGRIA NA BOLSA
Ibovespa cai 14%, dólar sobe a R$ 5,40, mas nem todo mundo perdeu — entenda o caos nos mercados
26 de outubro de 2026 - 12:29 26 de outubro de 2026 - 12:10
DEPOIS DA BONANÇA, A TEMPESTADE
Ibovespa em choque: várias ações derretem mais de 40% após virada de Lula no segundo turno, apenas 6 sobem
26 de outubro de 2026 - 12:10 26 de outubro de 2026 - 10:48
BOTÃO DE PÂNICO
‘Circuit breaker’: o que é botão do pânico da bolsa, acionado após a reeleição de Lula
26 de outubro de 2026 - 10:48 26 de outubro de 2026 - 10:17
MODO DEFESA
Salve-se quem puder: Ibovespa pode tombar 17% após reeleição de Lula, avalia BTG; quais ações podem escapar?
26 de outubro de 2026 - 10:17 26 de outubro de 2026 - 10:01
NA CONTRAMÃO
Gavekal, importante casa de análise gringa, recomenda compra de ativos no Brasil após vitória de Lula; ações caem 30% lá fora
26 de outubro de 2026 - 10:01 25 de outubro de 2026 - 22:48
REPORTAGEM ESPECIAL
Lula venceu, e a festa da bolsa pode acabar: o que esperar dos investimentos agora?
25 de outubro de 2026 - 22:48 25 de outubro de 2026 - 22:28
MERCADOS
Petrobras despenca 12%, Vale cai 4% e EWZ tomba 19%: a reação imediata à vitória de Lula — e o que vem por aí
25 de outubro de 2026 - 22:28 25 de outubro de 2026 - 11:00
Conteúdo Empiricus
O teto do INSS hoje é de R$ 8.475,55, mas grupo de investidores recebeu o dobro com esse sistema; entenda
25 de outubro de 2026 - 11:00 23 de outubro de 2026 - 18:56
TOUROS E URSOS #293
Eleições podem destravar IPOs e novas emissões de dívida no Brasil? CEO da Nero Capital responde
23 de outubro de 2026 - 18:56
23 de outubro de 2026 - 17:53
O EFEITO DAS URNAS
Depois de lucrar com a alta do Ibovespa, tubarões se protegem no mercado, de olho em eleição mais acirrada
23 de outubro de 2026 - 17:53 23 de outubro de 2026 - 14:28
MERCADO DE FIIs

