


O que esperar e como navegar no oceano dos mercados no último trimestre de 2020
Mesmo diante de tantos riscos, o ano ainda rendeu bons frutos para algumas posições. Por outro lado, outras ficaram bem para trás, de modo que ficou bastante claro quais seriam os ativos descontados no mundo hoje

Até aqui, 2020 será um ano para ficar na história pela quantidade não ignorável de adversidades que aconteceram no mundo. Vivemos um período sem precedentes, com inúmeras idiossincrasias originadas pelos tempos modernos.
Além da pandemia, carregamos conosco ainda, no âmbito internacional, os resquícios da guerra comercial entre EUA e China, a dinâmica de estagnação europeia paralela ao Brexit, as eleições americanas…
[captacao]
No Brasil, a dinâmica fiscal em franca discussão, a problemática política e as eleições municipais, gerando ainda mais atrito em Brasília, são alguns pontos de atenção, os quais tornam nosso posicionamento global ainda mais desfavorável (frágil).
Tudo isso sob um véu nebuloso e único na história. A globalização, a demografia e a tecnologia fizeram com que o mundo fosse jogado em um movimento de deflação, possibilitando uma sustentabilidade estrutural para taxas de juros próximas a zero ou até mesmo negativas. Ao mesmo tempo, existe uma força inflacionária proporcionada por uma expansão fiscal e monetária também sem igual no passado.

Vivemos em tempos estranhos, diria Paul Krugman.
Leia Também
Assim, 2020 configura um blend minimamente preocupante com suas taxas de juros baixas ou negativas, níveis historicamente altos para a dívida pública (comparáveis a momentos de guerra), uma recessão profunda e um aumento da desigualdade de renda (descompasso entre Wall Street e a Main Street, mesmo que tenha havido uma pressão inflacionária recente que deve se dissipar logo).
Abaixo, um comparativo dos juros de 10 anos nos países do G7, além de suas respectivas taxas de inflação núcleo (menos voláteis). Veja como os juros reais de 10 anos estão predominantemente no vermelho. As principais economias do mundo, hoje, contemplam um horizonte para juros bastante complicado.

Note que a Itália é a única economia do G7 que possui juros reais de 10 anos no positivo. Claro que isso deriva de questões específicas, uma vez que o país enfrenta problemas fiscais desde a crise do euro entre 2012 e 2014.
Se voltamos a discutir renovados lockdowns na Europa nesse último trimestre, podemos argumentar que haja pouco espaço para os Bancos Centrais atuarem, tendo em vista que a principal munição pode estar se esgotando.
Se trata do que a literatura econômica usualmente chama de Armadilha da Liquidez, em que há a perda de eficácia da política monetária.
Por isso, a discussão fiscalista deverá ganhar maiores contornos em 2021, quando o problema da pandemia estiver estabilizado. A conta terá que fechar de algum jeito; afinal, o problema de sustentação do estado de bem-estar social se mantém.
Mesmo diante de tantos riscos, o ano ainda rendeu bons frutos para algumas posições. Por outro lado, outras ficaram bem para trás, de modo que ficou bastante claro quais seriam os ativos descontados no mundo hoje.
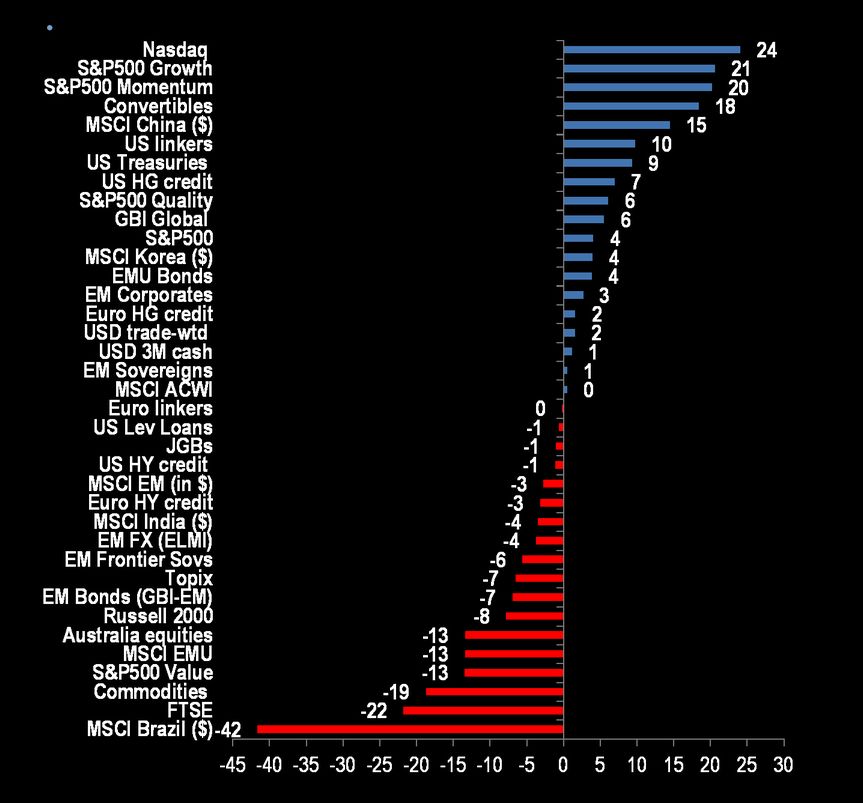
Na dinâmica de muita liquidez, as pessoas fugiram dos fundamentos da economia real, que estão em frangalhos, e foram para crescimento (growth).
Esse movimento é verificável pela razão de prêmio ou desconto entre ativos de valor e ativos de crescimento, hoje bastante assimetricamente convidativa para valor (value).

Esse fato foi evidenciado durante o mês de setembro, quando se especulou a possibilidade de uma rotação setorial em Bolsa no mundo, de ações de tecnologia e de saúde, as quais lideraram o movimento de recuperação dos índices globais até aqui, para companhias de valor, hoje muito descontadas relativamente.
Ainda assim, abandonar tecnologia não parece ser o mais primoroso a se fazer, uma vez que o setor realmente tende a ser o grande ganhador do processo atual e continuaria se beneficiando mesmo em um contexto de reabertura.
Mas em um último trimestre, talvez faça sentido desconcentrar um pouco de tecnologia e liberar um pouco da carteira de ações para ativos descontados (algo como 80/20).
Destaque para companhias consideradas value no exterior e, em uma ótica internacional, países emergentes. Claro que nós brasileiros nos beneficiaríamos de um movimento como esse, de fluxo para emergentes e valor.
Tudo isso, claro, feito sob o devido dimensionamento das posições, conforme seu perfil de risco, e a devida diversificação de carteira, com as respectivas proteções associadas.
As eleições americanas ajudam nesse sentido, uma vez que o favorito é o candidato democrata. Um alívio na dinâmica internacional será salutar para a recomposição da lógica de globalização na qual estávamos inserindo antes de Trump, beneficiando emergentes no processo também.

São estratégias como essa que apresentamos quinzenalmente na série Palavra do Estrategista, best-seller da Empiricus. Nela, Felipe Miranda, nosso estrategista-chefe, compartilha com nossos assinantes suas mais variadas ideias de como ganhar dinheiro no Brasil e no mundo.
Vale a pena conferir!
 12 de novembro de 2026 - 11:56
GRANDE FRUSTRAÇÃO
“Decepção generalizada”: Banco do Brasil (BBAS3) frustra até os mais pessimistas e desaba quase 10% na bolsa. E agora, o que fazer?
12 de novembro de 2026 - 11:56 11 de novembro de 2026 - 20:32
VEM BOLADA POR AÍ
Ultrapar (UGPA3) pagará mais de R$ 1 bilhão em dividendos aos acionistas; veja quem tem direito
11 de novembro de 2026 - 20:32 11 de novembro de 2026 - 18:33
ESTRATÉGIA GLOBAL
O mundo todo agora é o Brasil? Inflação e juros altos nos países ricos mudaram os investimentos globais, diz JP Morgan
11 de novembro de 2026 - 18:33 11 de novembro de 2026 - 12:03
REAÇÃO DO MERCADO
Dividendos da Petrobras (PETR4) estão em risco? Aumento de investimentos no 3T36 faz ações liderarem perdas do Ibovespa
11 de novembro de 2026 - 12:03 11 de novembro de 2026 - 10:48
O GALPÃO DA DISCÓRDIA
Nem a Shopee encerrou o filme: Correios e TRBL11 travam nova disputa milionária na Justiça
11 de novembro de 2026 - 10:48 10 de novembro de 2026 - 18:03
ESTRATÉGIA DE INVESTIMENTO
Vale a pena investir no exterior sem apostar no dólar? Nova geração de ETFs da Nu Asset separa as duas coisas
10 de novembro de 2026 - 18:03 10 de novembro de 2026 - 13:49
VEJA A REAÇÃO DO MERCADO
“O micro vai salvar o macro”: Fred Trajano abre o jogo sobre ganhos do Magazine Luiza (MGLU3) após crise na Casas Bahia (BHIA3)
10 de novembro de 2026 - 13:49 10 de novembro de 2026 - 12:07
VOANDO ALTO
Embraer (EMBJ3) tem lucro abaixo do esperado, mas ações disparam quase 6%; o que o mercado está enxergando?
10 de novembro de 2026 - 12:07 9 de novembro de 2026 - 18:48
VIRANDO A PÁGINA
Lula, gringos, IPOs e o que esperar da Bolsa a partir de agora, segundo executivo do Bradesco BBI
9 de novembro de 2026 - 18:48 9 de novembro de 2026 - 15:52
EXPORTAÇÕES
Por que os frigoríficos sobem na Bolsa mesmo com a suspensão das importações de carne suína pelas Filipinas?
9 de novembro de 2026 - 15:52 9 de novembro de 2026 - 15:46
EM RECUPERAÇÃO
Escritórios voltam a acender as luzes em SP, mas FIIs ainda amargam desconto de 22%. Chegou a hora de comprar?
9 de novembro de 2026 - 15:46 9 de novembro de 2026 - 10:10
REALIZAÇÃO DE LUCRO
Fundo imobiliário espera embolsar R$ 21,5 milhões com venda de lojas da Pernambucanas; veja quanto isso rende por cota
9 de novembro de 2026 - 10:10 8 de novembro de 2026 - 14:00
RENDA VARIÁVEL
Carteira da Terra sobe 56% em 12 meses; veja as 5 ações recomendadas para esta semana
8 de novembro de 2026 - 14:00 8 de novembro de 2026 - 10:00
SOBE E DESCE DA BOLSA
C&A dispara 23%, mas Brava Energia desaba 15%: veja quem ganhou e quem perdeu no Ibovespa esta semana
8 de novembro de 2026 - 10:00 7 de novembro de 2026 - 10:59
VISÃO DO GESTOR
JGP vê empresas brasileiras espremidas em 2027 e alerta para o que pode acontecer se ajuste fiscal não vier
7 de novembro de 2026 - 10:59 6 de novembro de 2026 - 17:16
TOUROS E URSOS #295
Nem pânico, nem milagre: gestor de grandes fortunas diz como investir no governo Lula 4
6 de novembro de 2026 - 17:16 6 de novembro de 2026 - 16:24
Conteúdo Empiricus
Inteligência artificial: Entre alertas de bolha e projeções de US$ 15 trilhões no mundo de Wall Street, investidores buscam identificar a próxima grande oportunidade do setor
6 de novembro de 2026 - 16:24 6 de novembro de 2026 - 14:22
SOB O MESMO TETO
Um galpão, dois problemas: fundo imobiliário enfrenta recuperação judicial entre locatárias; contratos somam 11,2% da receita
6 de novembro de 2026 - 14:22 6 de novembro de 2026 - 10:55
FUNDOS IMOBILIÁRIOS
GARE11 vende portfólio de imóveis por R$ 792 milhões para reduzir dependência do Carrefour
6 de novembro de 2026 - 10:55 6 de novembro de 2026 - 6:11
FII DO MÊS

