


Lei de Murphy e o sentimento do mercado: o momento de comprar se aproxima
Devemos agir com os dizeres de Murphy na cabeça: se algo pode dar errado dará. Em breve, chegaremos ao momento de virar a mão, pesando mais em risco, mas ainda não é agora

A humanidade chegava ao final da década de 40 quando o engenheiro aeroespacial Edward Murphy desenvolveu um equipamento para registrar os batimentos cardíacos e a respiração dos pilotos, com o intuito de testar a tolerância à gravidade dos humanos.
Contudo, infelizmente, o técnico responsável pela instalação acabou cometendo um erro e os sensores para registrar os dados do estudo falharam na hora do experimento. Diante da situação, nos é contado que Murphy teria resmungando “tudo o que puder dar de errado dará”.
Muito provavelmente a história não transcorreu como relatei acima. Nós temos uma tendência de dramatizar fatos ao longo do tempo. Mas de qualquer forma, a ideia persiste.
Na verdade, a adoção de uma suposta "Lei de Murphy" é muito mais estatística e precede ao próprio engenheiro. Podemos verificar relatos alinhados à noção probabilística da problemática desde o século XIX. Basicamente, o que estou querendo dizer é que, “se fizermos testes o suficiente, tudo o que pode acontecer irá”.
Ou seja, se estressamos uma distribuição de cenários possíveis, no longo prazo, mais cedo ou mais tarde, algum dos cenários vislumbrados a priori vai, potencialmente, acontecer.
Leia Também
Pode soar como uma ideia boba, mas é muito importante no momento em que passamos.
[captacao]
Hoje, não temos qualquer noção de qual será a dinâmica econômica global daqui a seis meses. É simplesmente impossível dizer. Em termos sistêmicos, atravessamos a correção mais rápida nos mercados globais da história.
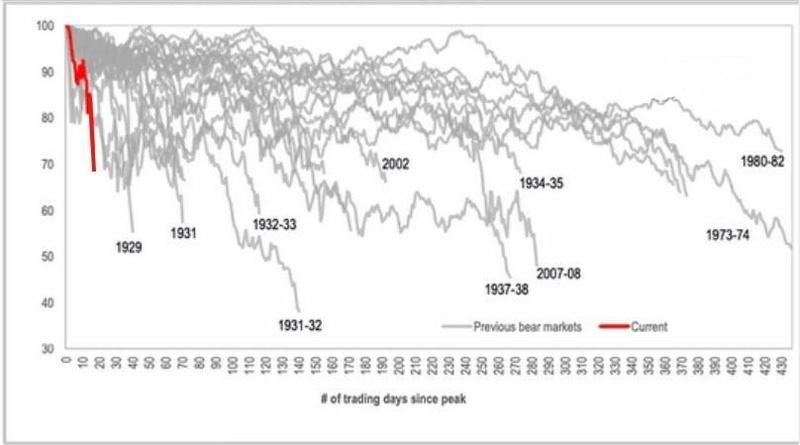
A falta de visibilidade quanto às probabilidades de cenários futuros faz com que os agentes econômicos percam sua sensibilidade em precificar os ativos de risco. O fluxo gringo negativo para mercados emergentes, por exemplo, sentindo a evidente falta de compreensão quantos os reais prêmios de risco dos ativos, bateu ainda mais nos preços.
Vale dizer que isso foi amplificado por: i) recente choque nos preços do petróleo, causando imbróglio ainda não resolvido entre Rússia e Arábia Saudita; e ii) contexto de ampla injeção de liquidez nos mercados desde 2008, suprimindo a volatilidade e nos deixando mais suscetíveis a movimentos como o observado.
A supressão de volatilidade e a dissociação aparentemente interminável entre os fundamentos e os preços elevados dos ativos incentivaram ainda mais a tomada de riscos por parte dos investidores.
Consequentemente, quando a porrada do lado oposto veio, ela veio naturalmente com mais força, dada a artificialidade anterior nos indicadores de volatilidade. O mercado americano, por exemplo, perdeu US$ 30 trilhões nas últimas semanas. Trata-se do que alguns profissionais têm chamado de "Everything Bubble" (ou, em português, a bolha de tudo).
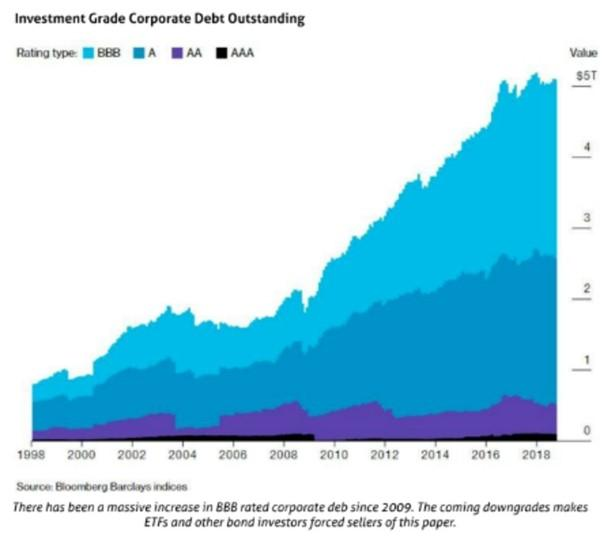
Paralelamente, podemos ter causado um problema bem grande no mercado de crédito. Note abaixo como temos avançado em crédito de risco BBB (menor qualidade) – em uma possível crise de crédito, esses caras são vítimas clássicas.
Curiosamente, a resposta das potências desenvolvidas tem sido no sentido de expansão agressiva da base monetária e fiscal, em um movimento de bailout generalizado.
Vale reforçar que um grande amplificador do movimento atual foi o estágio já avançado de liquidez presente nos mercados que nos encontrávamos anteriormente. Logo, grosso modo, estamos repetindo a dose de artificialidade já vista no pós-2008.
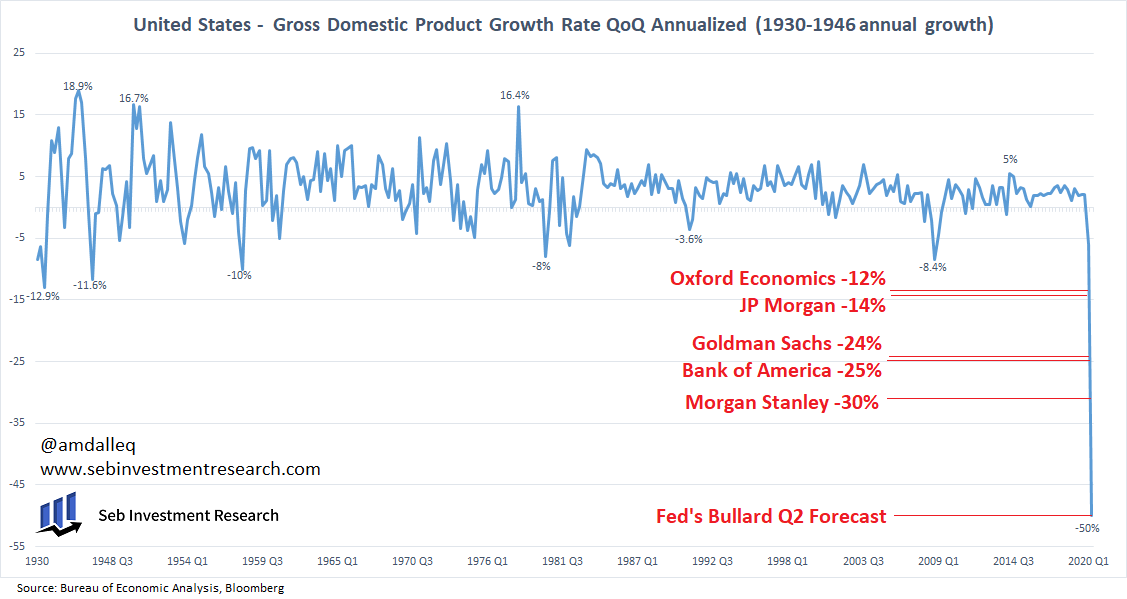
A questão ainda reside na opacidade do momento e, em grande parte também, pelos desdobramentos de segunda e terceira ordem. Muitos negócios pequenos fecharão as portas para sempre. Os impactos na renda disso serão inéditos. Tem especialista projetando mais de 30% de queda para economia americana no segundo trimestre.
Assim, o contexto faz com que eu esteja cauteloso.
Não se trata mais de um bear market dentro de um grande bull market, mas sim do fim do bull market passado, iniciado justamente no pós-2008. A virada de mão que estamos ávidos procurando trata-se do início do próximo ciclo de alta dos ativos.
Se o desdobramento lá fora tem sido dramático, não consigo verificar possibilidade do Brasil ser melhor. Pelo contrário, visto nosso contexto de situação ainda fragilizada, em processo de reformas profundas e complexas, nossa margem de manobra fiscal é muito menor.
Com isso em mente, devemos agir com os dizeres de Murphy na cabeça: se algo pode dar errado dará.
Por isso que reforçamos em tempos recentes a necessidade de redução da parcela destinada aos ativos de risco em seu portfólio para algo entre 10% e 15% – se der errado, estaremos protegidos.
Ao mesmo tempo, elevamos até 30% nosso ideal de alocação em proteções clássicas, como ouro e dólar. Meu entendimento é de que, em breve, chegaremos ao momento de virar a mão, pesando mais em risco, mas ainda não é agora.
Está próximo, mas não é agora.
Tudo isso, claro, feito sob o devido dimensionamento das posições, conforme seu perfil de risco, e a devida diversificação de carteira, com as respectivas proteções associadas.
Precisamos de mais correção ou de uma melhora considerável na visibilidade quanto ao futuro.
Em se tratando de ações, o momento clama por diversificação aprimorada nos ativos de risco, migrando a alocação para nomes de maior qualidade. Opto por negócios que seriam resilientes mesmo nessa crise, como empresas com bom desenvolvimento de negócios digitais e outros nomes no segmento de saúde. Foco em empresas com caixa robusto.
Nomes podem se perder na crise; por isso, devemos optar por nomes fortes, grandes, com caixa e de qualidade, ao menos até que a poeira abaixe e tenhamos mais visibilidade do real estrago de efetivamente desligarmos a economia mundial por 60 ou 90 dias.
Agora, o nome do jogo é sobreviver. Para isso, precisamos ser disciplinados e consistentes. Os tempos são difíceis.
 3 de novembro de 2026 - 13:29
SD ENTREVISTA
Dólar dispara, bolsa cai e Itaú muda a estratégia: chefe de recomendações do banco diz onde investir após as eleições
3 de novembro de 2026 - 13:29 3 de novembro de 2026 - 12:49
REDUÇÃO DA ALAVANCAGEM
Alívio na dívida? CSN (CSNA3) sobe 4% com avanço na venda da divisão de cimentos — mas ainda há desafios no radar
3 de novembro de 2026 - 12:49 3 de novembro de 2026 - 9:39
EX-PACMAN DOS FIIS?
Após onda de compras, ‘Pacman dos FIIs’ coloca imóveis à venda por R$ 530 milhões; veja lucro por cota
3 de novembro de 2026 - 9:39 2 de novembro de 2026 - 16:19
FIM DA GUERRA?
Petróleo fecha em queda de mais de 7% com expectativa de acordo para encerrar guerra no Oriente Médio
2 de novembro de 2026 - 16:19 2 de novembro de 2026 - 13:05
TOUROS E URSOS
Como será o amanhã? As perspectivas para seus investimentos após a eleição e a sangria dos mercados
2 de novembro de 2026 - 13:05 31 de outubro de 2026 - 18:07
CONFIRA
Atenção, investidor: B3 amplia horário de negociação a partir de terça-feira (3)
31 de outubro de 2026 - 18:07 31 de outubro de 2026 - 13:15
ENTENDA O CENÁRIO
JP Morgan faz alerta sobre o Banco do Brasil (BBAS3) e aponta desafio para o próximo trimestre
31 de outubro de 2026 - 13:15 31 de outubro de 2026 - 9:15
ENTRE MORTOS E FERIDOS
Sangria na bolsa deixa varejo e construção civil entre os setores mais castigados, mostra EQI
31 de outubro de 2026 - 9:15 30 de outubro de 2026 - 18:23
SANGRIA NOS MERCADOS
Ibovespa tem pior semana desde março de 2020 e arrasta desempenho mensal para vermelho, com um feito inesperado
30 de outubro de 2026 - 18:23 30 de outubro de 2026 - 13:11
ZERO A ZERO?
Uma semana muda tudo: BTG (BPAC11) devolve ganhos do ano e tem recomendação rebaixada — vale comprar após o tombo?
30 de outubro de 2026 - 13:11 30 de outubro de 2026 - 12:40
FUTURO NEBULOSO
Usiminas (USIM5) tem a maior baixa do Ibovespa com balanço aquém do esperado; o que pesou nos números do 3T26?
30 de outubro de 2026 - 12:40 30 de outubro de 2026 - 11:52
FÓRMULA MILIONÁRIA
De inquilina a dona: Coca-Cola compra imóvel do ALZR11 por R$ 140 milhões; veja ganho por cota
30 de outubro de 2026 - 11:52 30 de outubro de 2026 - 10:19
A CONTA CHEGOU
Casas Bahia (BHIA3) coloca aluguéis em dia, mas FII reduz projeção de dividendos; entenda o porquê
30 de outubro de 2026 - 10:19 29 de outubro de 2026 - 18:17
PESSIMISMO CONTINUA
Ibovespa tem 4º pregão seguido de baixa, com queda de 17% desde a eleição; em NY, dia também foi tingido de vermelho
29 de outubro de 2026 - 18:17 29 de outubro de 2026 - 14:00
Conteúdo Empiricus
Enquanto muitos investidores focam nos dividendos, este mercado bilionário bate recordes de crescimento na B3 em 2026
29 de outubro de 2026 - 14:00 29 de outubro de 2026 - 7:30
DE OLHO NO GRINGO
Um fundo imobiliário, duas versões: o que falta para os FIIs ‘falarem a língua’ do investidor estrangeiro?
29 de outubro de 2026 - 7:30 27 de outubro de 2026 - 18:40
SANGRIA ESTANCOU?
Vale investir na Bolsa depois da ‘segunda-feira sangrenta’? Estrategista da Monte Bravo diz quais setores olhar, mas tem um ativo preferido
27 de outubro de 2026 - 18:40 27 de outubro de 2026 - 16:08
PECHINCHAS NA BOLSA
Tombo da Bolsa após as eleições abre oportunidades, e Itaú BBA lista 7 ações para incluir na carteira agora
27 de outubro de 2026 - 16:08 26 de outubro de 2026 - 18:15
A RAZÃO DA QUEDA
A derrocada da bolsa: estudo mostra que crises globais estão por trás dos maiores tombos do Ibovespa
26 de outubro de 2026 - 18:15 26 de outubro de 2026 - 16:04
RESSACA ELEITORAL

