


Afinal, quanto rende o FGTS? Saiba o que mudou no retorno do fundo
Com nova regra de remuneração, fundo de garantia pode superar a caderneta de poupança, mas retorno não é garantido


Você sabe quanto rende o FGTS? A ideia de que o Fundo de Garantia por Tempo de Serviço rende menos que a poupança e frequentemente perde da inflação está cristalizada na cabeça do brasileiro.
- Atualização: em dezembro - portanto, depois da publicação desta reportagem - o presidente Jair Bolsonaro vetou a distribuição de 100% dos lucros do FGTS aos cotistas. Assim, o fundo possivelmente voltará a distribuir 50% dos resultados a partir de 2020. Em 2019, porém, o FGTS distribuiu todo o lucro de 2018, conforme a decisão anterior do governo.
Por muito tempo, o fundo rendeu apenas 3% ao ano mais Taxa Referencial, a TR, que guarda certa relação com a taxa básica de juros (Selic), mas cujo cálculo também tem um componente determinado pelo governo. Atualmente, com a Selic tão baixa (6% ao ano), a TR tem ficado zerada.
Para melhorar a rentabilidade, o governo determinou, em 2017, que o fundo distribuísse parte dos seus lucros aos trabalhadores cotistas ao final de cada ano. Assim, em 2017 e 2018, foram distribuídos 50% dos lucros do fundo de garantia.
Afinal, os recursos do FGTS são utilizados para uma série de investimentos, como o financiamento habitacional e de projetos de infraestrutura, saneamento e saúde.
Há também a rentabilidade do FI-FGTS, o fundo de investimento constituído com recursos do FGTS que investe em projetos de infraestrutura via mercado de capitais e investimentos diretos em empresas.
Quanto rende o FGTS hoje
A medida deu uma melhorada no retorno do fundo de garantia, mas nada excepcional. Neste ano, porém, o governo propôs que os trabalhadores cotistas passassem a receber 100% dos lucros do FGTS, além da rentabilidade de 3% ao ano mais TR.
Leia Também
Nesta semana, o Conselho Curador do FGTS ratificou a decisão, proposta pela Medida Provisória nº 889/2019. Assim, no dia 31 de agosto o fundo distribuirá um lucro de R$ 12,2 bilhões aos seus cotistas, referente ao ano de 2018.
Isso significa que mesmo quem aderir aos resgates de até R$ 500 por conta liberados pelo governo em 2019 vai receber essa rentabilidade, desde que seu saldo no FGTS em 31 de dezembro de 2018 tenha sido positivo.
Com isso, o rendimento do FGTS em 2018 chegará a 6,2%, ganhando da poupança (que rendeu 4,6%), da inflação (que foi de 3,8%) e bem próximo do CDI, que foi de 6,4% (e atualmente se encontra em 5,9%).
Lembrando que não há imposto de renda sobre o rendimento do FGTS, então esta rentabilidade já é líquida.
Ao divulgar a medida, o governo inclusive mostrou uma projeção de como teria sido o retorno do FGTS nos últimos anos caso os trabalhadores tivessem recebido 100% dos lucros desde 2012, comparado com o que eles realmente receberam nesse período.
Eu pus os dados do gráfico divulgado pelo governo com os retornos do CDI, da poupança e a inflação oficial num mesmo gráfico, para efeito de comparação:
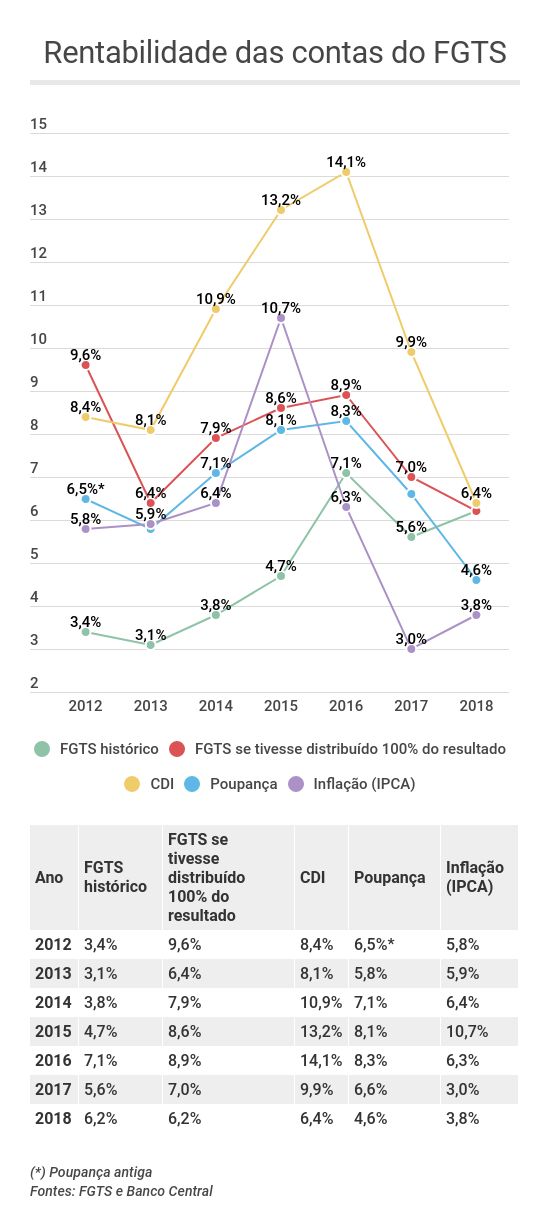
Repare que, se o FGTS tivesse distribuído 100% dos seus ganhos desde 2012 (linha vermelha), seu retorno teria superado a poupança em todos os anos, e só teria perdido para a inflação em 2015.
No entanto, o verdadeiro retorno (FGTS histórico, na linha verde) perdeu da poupança e da inflação repetidas vezes, e só começou a melhorar quando 50% dos lucros do fundo começaram a ser distribuídos aos trabalhadores.
O FGTS está melhor que a renda fixa conservadora?
Com a Selic baixa e com perspectiva de novas quedas, isso quer dizer que o FGTS vai passar a ganhar até do CDI? O fundo de garantia vai se tornar a melhor aplicação conservadora do mercado, sendo mais vantajoso deixar o dinheiro no fundo do que resgatá-lo?
Não é possível afirmar isso. Apenas a rentabilidade de 3% ao ano mais TR é garantida. Acima disso, só se o fundo de fato der lucro. E já vimos, pelo gráfico, que esse ganho pode variar bastante.
Além disso, o FGTS não é exatamente uma aplicação conservadora, se você pensar bem. O que gera retorno extra para o fundo é o financiamento de projetos de infraestrutura e habitação, a compra de participações em empresas e investimentos no mercado de capitais. Não é a mesma coisa que comprar um Tesouro Selic e esquecer, certo?
Ou seja, o rendimento para o trabalhador pode ou não ganhar da poupança, do CDI e da inflação. Na pior das hipóteses, o trabalhador terá que se contentar com 3% ao ano mais TR.
Também é importante ter em mente que o FGTS não tem liquidez diária. O trabalhador só pode resgatá-lo em situações muito específicas (como as que eu descrevi aqui nesta matéria), não podendo dispor dos recursos a seu bel-prazer. Esta também não é uma característica muito conservadora.
Você pode até ver o FGTS apenas como uma reserva de emergência em caso de desemprego.
Nesse caso, você pode, por exemplo, abrir mão de optar pelo saque-aniversário, nova modalidade que prevê o resgate de uma parte do fundo anualmente, mas impede o saque integral em caso de demissão sem justa causa.
Se fizer isso, sua rentabilidade pode até ser boa para uma reserva de emergência e deve, no mínimo, preservar seu poder de compra.
Mas isso não significa, necessariamente, que o FGTS se tornou um investimento mais vantajoso que as aplicações conservadoras, que dão mais controle ao investidor e permitem um planejamento melhor.
 22 de setembro de 2026 - 8:38
DÚVIDA SOBRE ALÍQUOTA
Polêmica sobre imposto de renda de ETFs de renda fixa volta ao radar após XP suspender negociação de seis fundos de crédito
22 de setembro de 2026 - 8:38 17 de setembro de 2026 - 17:45
RENDA FIXA
Tesouro Direto também reagiu mal ao reajuste do Bolsa Família, mas reverteu movimento no fim do dia; veja como fecharam as taxas
17 de setembro de 2026 - 17:45 17 de setembro de 2026 - 16:34
SIMULAÇÃO
Renda fixa: quanto R$ 100 mil deixaram de render desde o início do ciclo de corte de juros?
17 de setembro de 2026 - 16:34 16 de setembro de 2026 - 14:50
INVESTIMENTO MAIS BARATO
Tesouro Direto e CDBs ficaram para trás: ‘ETFs são a melhor forma de investir em renda fixa’, defende sócio da Galapagos
16 de setembro de 2026 - 14:50 12 de setembro de 2026 - 10:03
RENDA FIXA
Fim da isenção de imposto de renda de LCIs, LCAs e outros títulos deve voltar à pauta em breve — e o motivo é esta conta bilionária
12 de setembro de 2026 - 10:03
11 de setembro de 2026 - 12:02
RENDA FIXA
Tesouro Direto: taxa do Tesouro IPCA+ cai para 7,5% e bate a mínima desde abril
11 de setembro de 2026 - 12:02 10 de setembro de 2026 - 10:32
CARTEIRA RECOMENDADA
CDI, prefixado ou IPCA+? Veja onde investir na renda fixa diante da expectativa de juros menores daqui para frente
10 de setembro de 2026 - 10:32 8 de setembro de 2026 - 19:05
SD EXPLICA
Tesouro IPCA+ 8%: o título com a maior taxa é realmente a melhor escolha no Tesouro Direto?
8 de setembro de 2026 - 19:05 8 de setembro de 2026 - 17:33
RENDA FIXA
Prefixado ou IPCA+: qual investimento de renda fixa tem mais a ganhar se as eleições derrubarem os juros?
8 de setembro de 2026 - 17:33 7 de setembro de 2026 - 7:05
DEVO, NÃO NEGO
O Brasil vai dar calote na dívida pública? Entenda se o governo pode deixar de pagar os títulos do Tesouro Direto
7 de setembro de 2026 - 7:05 2 de setembro de 2026 - 19:40
IPCA vs. CDI
Títulos IPCA+ batem o CDI em agosto e rendem mais de 1% no mês; veja os destaques
2 de setembro de 2026 - 19:40 1 de setembro de 2026 - 16:15
DIVERSIFICAÇÃO DE MOEDA
Vale a pena investir em dólar quando a Selic está pagando 14% ao ano? Veja por que aplicar agora e quanto a moeda estrangeira pode render
1 de setembro de 2026 - 16:15 31 de agosto de 2026 - 7:03
TESOURO DIRETO
Dinheiro do Tesouro IPCA+ 2026 ficou parado na conta? Veja quanto você está perdendo e onde reinvestir a grana
31 de agosto de 2026 - 7:03 28 de agosto de 2026 - 6:05
PREFIXADO E IPCA+
Tesouro Direto: vale a pena trocar um título comprado a uma taxa menor por um de mesmo prazo com uma taxa maior?
28 de agosto de 2026 - 6:05 25 de agosto de 2026 - 17:03
ESTRATÉGIA DE INVESTIMENTO
O desconto na bolsa que ninguém vê: fundos de infraestrutura isentos de IR estão “em promoção”, na visão da Empiricus
25 de agosto de 2026 - 17:03 25 de agosto de 2026 - 14:31
PLANEJANDO O FUTURO
Tesouro Direto: como o Tesouro RendA+ com retorno de IPCA+ 7% transforma R$ 1.000 em uma aposentadoria igual ao teto do INSS
25 de agosto de 2026 - 14:31 25 de agosto de 2026 - 11:28
RENEGOCIAÇÃO
Recuperação extrajudicial da Braskem deixa quase 10 mil investidores de renda fixa em compasso de espera: vou receber meu dinheiro?
25 de agosto de 2026 - 11:28 20 de agosto de 2026 - 16:48
CRÉDITO PRIVADO
Os gestores estão ganhando dinheiro com crédito privado, mas não querem aumentar as apostas. Por quê?
20 de agosto de 2026 - 16:48 19 de agosto de 2026 - 18:42
OPORTUNIDADE À VISTA
Estes fundos estão pagando IPCA+ 14% ao ano com isenção total de imposto de renda; vale a pena investir?
19 de agosto de 2026 - 18:42
17 de agosto de 2026 - 17:03
A VOLTA DOS QUE NÃO FORAM











