


Crédito cresce 5,5% em 2018 e marca primeira alta real desde 2014
Desempenho reverte quedas nominais de 0,5% em 2017 e de 3,5% em 2016. Crédito livre e bancos privados puxam a recuperação


Depois de dois anos de contração nominal e três de retração real (descontada a inflação), o mercado de crédito apresentou recuperação em 2018. A alta nominal do estoque foi de 5,5%, para R$ 3,26 trilhões. Em termos reais o avanço foi de 1,7%.
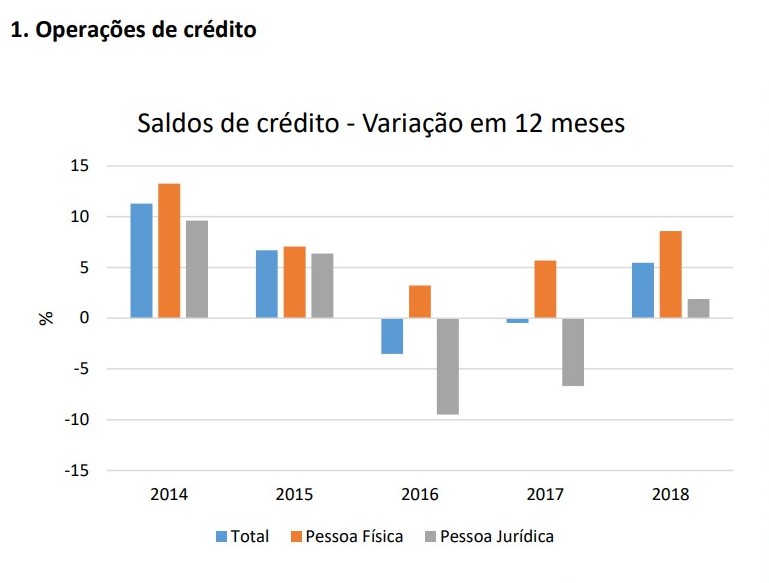
Em comparação com o Produto Interno Bruto (PIB) esse estoque representa 47,4%, breve alta em comparação com os 47,2% de 2017, e interrompendo uma sequência de dois anos de retração. Na máxima recente, o crédito/PIB esteve ao redor de 53%.
Os dados de 2018 mostram uma profunda transformação do mercado, que parece estar em condições de experimentar um novo ciclo de crescimento sustentado depois da “ressaca” promovida pelo exagero de atuação estatal que se observou desde a crise de 2008.
O crescimento do ano é creditado exclusivamente ao mercado livre, que teve crescimento de 11,2%, para R$ 1,762 trilhão, maior desde 2012, enquanto o crédito direcionado recuou 0,6%. A perda dinamismo do crédito direcionado vem desde o fim de 2016 e reflete não as condições de mercado, mas sim uma decisão do governo que reduzir o tamanho do Banco Nacional de Desenvolvimento Econômico e Social (BNDES) e deixar de usar os demais bancos públicos como instrumento de política para fiscal.
O conjunto dos bancos públicos completou o terceiro ano seguido de retração, com a carteira encolhendo 0,5%, para R$ 1,664 trilhão. Os privados nacionais tiveram crescimento de 11,7%, para R$ 1,110 trilhão, melhor resultado desde meados de 2012. Os estrangeiros tiveram avanço de 14,2%, para R$ 485 bilhões.
Leia Também
A última dança de Lula: por que o legado do presidente preocupa a Eurasia?
No auge das políticas anticíclicas de Guido Mantega e Dilma Rousseff, a expansão da carteira dos bancos públicos chegou a ser de 40%. O movimento foi liderado pela expansão, em mesmo ritmo, do crédito do BNDES, que fecha 2018 com baixa de 8,9%, marcando o terceiro ano de retração.
A tese é que quanto maior o crédito direcionado, que é definido pelo governo, maior o custo do dinheiro para os demais tomadores que não têm acesso às linhas do BNDES e de outros programas governamentais. É a teoria da “meia entrada”, quem acessa o crédito direcionado paga meia entrada nos juros, enquanto o restante paga a entrada inteira e mais um pouco para compensar esse favorecimento a setores escolhidos.
[captacao]
Juros
A taxa média de juro do sistema fechou o ano em 23,3% contra 25,6% no fim de 2017 e 32,2% no encerramento de 2016. Considerando os recursos livres para as pessoas físicas, a taxa média ficou em 35,6%, recuando de 40,3% em 2017 e de 51,8% em 2016.
O famigerado spread, diferença entre o custo do dinheiro para o banco e para o tomador final, encerrou o ano em 17 pontos percentuais, contra 18,9 pontos um ano antes. Já a taxa de captação dos bancos foi de 6,3% ao ano, recuando de 6,7% em 2017.
Inadimplência
A taxa média de calotes fechou 2018 em 2,9%, entres as menores da série histórica. Olhando a inadimplência com recursos livres para pessoas físicas, a taxa foi de 3,8%, também entre as menores, recuando de 4,9% em 2017 e 5,6% em 2016.
No lado das empresas, os dados mostram um retorno às médias históricas depois de um período taxas recordes e calotes na linha dos 6%. A taxa média fechou o ano em 2,7%, sugerindo uma “limpeza” de balanços, que já vem permitindo uma retomada do crédito, que avançou 11,3%, para R$ 974 bilhões, considerando recursos livres.
Últimas notícias
 16 de novembro de 2026 - 13:00
DESTAQUE NA IMPRENSA
Seu Dinheiro está entre os veículos de imprensa financeira mais influentes em ranking da Anbima
16 de novembro de 2026 - 13:00 16 de novembro de 2026 - 12:05
IMPOSTOS
Tarcísio diz ver com preocupação a intenção do governo de tributar LCA e CRA
16 de novembro de 2026 - 12:05 16 de novembro de 2026 - 11:50
AGROFORUM BTG PACTUAL
André Esteves, do BTG, vê agronegócio como “âncora” do Brasil e exemplo de competitividade
16 de novembro de 2026 - 11:50 15 de novembro de 2026 - 15:07
DESEQUILÍBRIO DAS CONTAS
Selic a 13,75% veio para ficar? JP Morgan vê riscos de o ajuste fiscal não surtir efeito e pressionar os juros
15 de novembro de 2026 - 15:07 15 de novembro de 2026 - 11:42
REDUÇÃO DE RISCOS
Incerteza fiscal leva gestoras a elevar caixa e a rever apostas em ativos brasileiros
15 de novembro de 2026 - 11:42 14 de novembro de 2026 - 15:16
MAIS LIDAS DO SD
Banco Central tira instituições do mercado, Banco do Brasil (BBAS3) decepciona no 3T26 e renda fixa volta a brilhar: veja o que bombou na semana
14 de novembro de 2026 - 15:16 14 de novembro de 2026 - 12:43
SOBE E DESCE DA BOLSA
Magazine Luiza (MGLU3) vira foguete, enquanto CSN (CSNA3) despenca; veja o que rolou no Ibovespa na semana
14 de novembro de 2026 - 12:43 14 de novembro de 2026 - 10:00
Conteúdo Empiricus
Lula é peça-chave para Ibovespa voltar aos 200 mil pontos? Empiricus traça possíveis cenários fiscais para o Brasil e seus efeitos na bolsa
14 de novembro de 2026 - 10:00 14 de novembro de 2026 - 9:31
NA MIRA DO LEÃO
Taxação de dividendos volta à pauta: PT protocola projetos para tributar lucros, proventos e grandes fortunas
14 de novembro de 2026 - 9:31 13 de novembro de 2026 - 18:25
CONTAS PÚBLICAS
Novo pacote de ajuste fiscal: o que muda nas contas do governo e como o mercado reagiu?
13 de novembro de 2026 - 18:25 13 de novembro de 2026 - 5:36
ISSO QUE É SORTE
Lotofácil 3828 paga prêmio milionário no interior de SP; Mega-Sena acumula e dinheiro em jogo vai a R$ 27 milhões
13 de novembro de 2026 - 5:36 12 de novembro de 2026 - 19:32
CASO NVIDIA
Nova CEO da Nvidia, Colette Kress está há 13 anos na companhia e já passou pela Microsoft
12 de novembro de 2026 - 19:32 12 de novembro de 2026 - 16:47
VAI OU NÃO VAI?
Dino mantém prazo inicial da 5×2, mas flexibiliza regra de transição
12 de novembro de 2026 - 16:47 12 de novembro de 2026 - 13:56
CARTEIRA TOP FUNDOS
Com juros altos por mais tempo, BTG torna carteira de geração de renda isenta de IR mais conservadora; veja as apostas
12 de novembro de 2026 - 13:56 12 de novembro de 2026 - 10:47
NÃO SERÁ SUFICIENTE
Governo Lula pode tirar as contas públicas do vermelho em 2027, mas BTG vê um problema no pacote fiscal
12 de novembro de 2026 - 10:47 12 de novembro de 2026 - 9:00
Conteúdo BTG Pactual
Inscrições para o AgroForum, evento online e gratuito do BTG Pactual sobre o agronegócio, estão abertas; veja como participar
12 de novembro de 2026 - 9:00 12 de novembro de 2026 - 8:55
NA MIRA DO REGULADOR
Duas liquidações em um dia: Banco Central tira cooperativa de crédito e administradora de consórcios do mercado
12 de novembro de 2026 - 8:55 12 de novembro de 2026 - 5:44
NA TRAAAAAVE!
375 apostadores ficam no quase na Lotofácil 3827; +Milionária paga mais de R$ 100 mil por bolas na trave
12 de novembro de 2026 - 5:44 11 de novembro de 2026 - 18:48
CONTENÇÃO DE GASTOS
Ajuste fiscal vem aí? Governo enviará projeto com impacto de até R$ 60 bilhões nas contas públicas em 2027; veja as principais medidas
11 de novembro de 2026 - 18:48 11 de novembro de 2026 - 17:48
BANCO CENTRAL
Galípolo quer mudar atuação do Banco Central, mas descarta mexer nas metas de inflação; entenda
11 de novembro de 2026 - 17:48
