


A Bula da Semana: Guerra esfria
Progresso nas negociações comerciais entre EUA e China abre caminho para acordo parcial, mas incertezas ainda existem

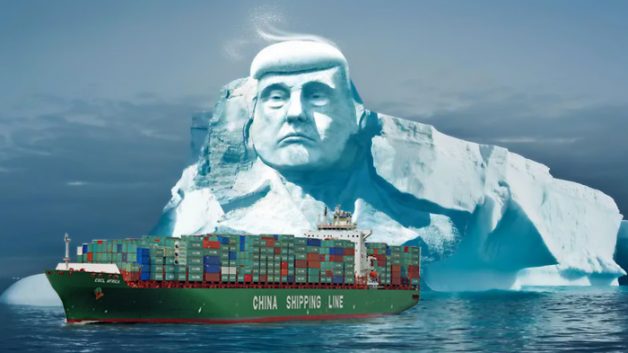
Os mercados financeiros comemoraram a notícia, na última sexta-feira, de que Estados Unidos e China alcançaram um acordo comercial parcial, que deve ser assinado no mês que vem pelos presidentes Donald Trump e Xi Jinping, durante a cúpula dos países da Ásia-Pacífico (Apec), no Chile. Com isso, as duas maiores economias do mundo voltaram ao modo negociador, após meses de escalada da tensão.
Mas ainda é difícil saber se essa postura será mantida até novembro, ou mesmo durante as próximas fases de negociação - são esperadas ao menos mais duas. O próprio Trump é avesso a termos parciais e costuma adotar uma postura dura, pressionando os rivais para obter tudo o que quer, de uma só vez. Por isso, as incertezas em relação ao acordo devem durar até que a primeira etapa seja superada, daqui a três a cinco semanas.
O risco é de que, antes disso, as negociações entrem em colapso de novo, já que há precedentes de quebra de acordo. A consistência da postura lado americano é o maior teste. A própria imprensa chinesa evitou festejar o progresso nas negociações comerciais, durante a mais recente rodada, em Washington, mostrando a preocupação de Pequim com a assinatura de acordo com Trump.
Seja como for, definitivamente o resultado das negociações da semana passada é claramente melhor que o esperado. O problema é que o acordo ainda não é substancial. Por mais que os termos alcançados adiem novas tarifas contra produtos chineses a partir de amanhã, as tarifas anteriores já adotadas não foram retiradas. Da mesma forma, as empresas chinesas seguem na “lista negra” da Casa Branca.
Mais rali?
Portanto, as principais questões econômicas seguem sem solução. Ou seja, os contornos do “mini acordo” não alteram os desafios em relação à desaceleração da economia global, que causaram estragos nos EUA, China e vários outros países. Dados econômicos desta semana tendem a reforçar essa percepção, com destaque para o PIB chinês no trimestre passado e o desempenho da indústria e do varejo norte-americano em setembro.
Assim, por mais que seja positivo, o acordo parcial não tende a ampliar o rali dos ativos de risco, que devem continuar respeitando o intervalo recente de negociação. Isso significa que será difícil o Ibovespa superar a máxima histórica, acima dos 105 mil pontos, e o dólar cair abaixo da faixa de R$ 4,00, que vem sendo mantida desde meados de agosto, simplesmente por conta do esfriamento da tensão comercial.
Leia Também
Para ir além, é preciso que um acordo mais amplo entre as duas maiores economias do mundo seja anunciado. Afinal, encerrar a guerra comercial significa remover todas as tarifas impostas, eliminando as perdas sofridas em toda a cadeia produtiva. Só assim, será possível os ativos globais superarem barreiras com mais consistência.
Ainda assim, as compras de produtos agrícolas a serem feitas pela China e comentários ainda não detalhados sobre a propriedade intelectual e a manipulação da moeda, que irão constar no “mini acordo”, podem consertar parte dos estragos causados nos mercados financeiros desde que a disputa comercial começou, há um ano e meio.
Mas servem apenas para acalmar os nervos dos investidores. Portanto, os dois lados ainda precisam chegar a um acordo definitivo e amplo. E, por mais que Trump tenha festejado, o acordo parcial tem um alcance muito menor do que o que ele próprio imaginou ou do que estava sendo colocado à mesa quando as negociações foram interrompidas, em maio.
Guerra x BCs
Enquanto a disputa entre EUA e China durar, os investidores tendem a buscar refúgio na postura suave (“dovish”) dos bancos centrais, acreditando que os estímulos monetários serão capazes de mitigar o impacto da guerra comercial na atividade. Por isso, serviu de alívio o anúncio do Federal Reserve, de que irá comprar cerca de US$ 60 bilhões por mês em títulos norte-americanos de curto prazo (T-bill), ao menos até 2020.
O volume é três vezes maior do que as compras mensais a serem feitas pelo BC europeu (BCE). Embora tenha negado que se trate de um novo programa de afrouxamento monetário (QE, na sigla em inglês), nos moldes do que foi visto em três edições após a crise de 2008, a medida irá expandir o balanço do Fed, injetando liquidez no sistema financeiro. Além disso, irá retirar pressão sobre o mercado interbancário dos EUA.
No Brasil, os dados fracos do IPCA de setembro e a revisão do IBGE no cálculo do índice oficial de preços ao consumidor brasileiro levou o mercado financeiro a projetar inflação e juros básicos mais baixos em 2019 e em 2020, estimulando ainda mais a atividade doméstica, que tem apresentado um desempenho melhor que o esperado. Essas estimativas devem estar contempladas no relatório de mercados Focus desta semana.
Apesar de não parecer relevante, o efeito da mudança promovida pelo IBGE no cálculo do IPCA não só abre espaço para que a Selic seja menor neste ano, indo à mínima de 4,5%, como facilita que a taxa siga em um nível baixo por mais tempo, no decorrer do ano que vem. Essa visão retirou os prêmios da curva de juros futuros de forma intensa. Também merece atenção o índice de atividade econômica do BC (IBC-Br), que deve confirmar a melhora da economia brasileira no terceiro trimestre deste ano.
Ao longo dos próximos dias, o calendário econômico doméstico perde força, o que desloca as atenções para a agenda no exterior, que traz como destaque dados de atividade nos EUA e na China. Também tem início a safra de balanços norte-americana, com destaque para os resultados trimestrais dos bancos JPMorgan, Citigroup e Bank of America, a partir de amanhã.
Confira a seguir os principais destaques desta semana, dia a dia:
Segunda-feira: A semana começa com um feriado nos EUA, mas a agenda no exterior traz a produção industrial na zona do euro em agosto e a inflação ao consumidor chinês em setembro. No Brasil, merecem atenção o relatório de mercado Focus (8h25) e o IBC-Br de agosto (9h). Também são esperados dados da balança comercial brasileira (15h).
Terça-feira: O calendário econômico está mais fraco hoje e traz apenas o índice Empire State de atividade na manufatura em outubro. Na temporada de balanços, saem os resultados financeiros de JP Morgan, Citigroup e Wells Fargo.
Quarta-feira: As vendas no varejo dos EUA em setembro são os destaques do dia, que traz também, no Brasil, o primeiro IGP de outubro, o IGP-10. Merece atenção ainda o Livro Bege, do Federal Reserve. Na safra norte-americana, destaque para o balanço do Bank of America.
Quinta-feira: Dados do setor imobiliário norte-americano recheiam a agenda do dia, que traz como destaque a produção industrial nos EUA em setembro. No fim do dia, a China divulgado o desempenho do PIB no terceiro trimestre deste ano, juntamente com os dados de setembro sobre a produção industrial, as vendas no varejo e o investimento em ativos fixos.
Sexta-feira: A semana termina com os indicadores antecedentes nos EUA referentes ao mês passado e a segunda prévia deste mês do IGP-M. Também merece atenção o discurso do vice-presidente do Fed, Richard Clarida, sobre política monetária e perspectiva econômica nos EUA.
 6 de novembro de 2026 - 6:11
FII DO MÊS
A Selic estacionou, e este é o fundo imobiliário mais indicado por analistas para surfar a pausa
6 de novembro de 2026 - 6:11 5 de novembro de 2026 - 19:37
MAIS INCERTEZA COM 'ONDA AZUL'
A guerra no Irã vai acabar? O que as eleições nos EUA podem mudar no preço do petróleo
5 de novembro de 2026 - 19:37 5 de novembro de 2026 - 19:09
DA FESTA AO ENTERRO
‘Onda azul’ na urna, ‘onda vermelha’ na bolsa: o fantasma que derrubou Wall Street após a vitória democrata
5 de novembro de 2026 - 19:09 5 de novembro de 2026 - 18:01
PROMOÇÃO?
Fundos imobiliários vivem maior desconto da história. Pechincha ou armadilha?
5 de novembro de 2026 - 18:01 5 de novembro de 2026 - 11:57
AÇÃO DO MÊS
É hora de ser defensivo: veja a ação mais recomendada para proteger a sua carteira no pós-eleição
5 de novembro de 2026 - 11:57 5 de novembro de 2026 - 9:15
REFORÇO NO CAIXA
Fundo imobiliário pode embolsar R$ 160 milhões com venda de fatias de shoppings; veja ganho por cota
5 de novembro de 2026 - 9:15 4 de novembro de 2026 - 16:23
REAÇÃO AO RESULTADO
Nem todo mundo quer comprar Itaú: por que ITUB4 ainda não convenceu todos os analistas após o 3T26
4 de novembro de 2026 - 16:23 4 de novembro de 2026 - 14:01
VIRADA HISTÓRICA
‘Onda azul’ faz Wall Street disparar, mas vitória democrata pode trazer nova dor de cabeça para Trump
4 de novembro de 2026 - 14:01 4 de novembro de 2026 - 13:15
VISÃO DO GESTOR
O mercado desistiu do Brasil? Gestores reduzem apostas em bolsa e reforçam dólar antes do Copom
4 de novembro de 2026 - 13:15 4 de novembro de 2026 - 9:56
CHAVES NA MÃO
Fundo imobiliário BTLG11 embolsa R$ 56 milhões com venda de fatia de galpão; veja lucro por cota e detalhes da operação
4 de novembro de 2026 - 9:56 3 de novembro de 2026 - 14:02
BOLSA SOB PRESSÃO
Depois de tombo de 10%, XP fica mais cautelosa com a bolsa brasileira, mas aponta 10 ações para investir
3 de novembro de 2026 - 14:02 3 de novembro de 2026 - 13:29
SD ENTREVISTA
Dólar dispara, bolsa cai e Itaú muda a estratégia: chefe de recomendações do banco diz onde investir após as eleições
3 de novembro de 2026 - 13:29 3 de novembro de 2026 - 12:49
REDUÇÃO DA ALAVANCAGEM
Alívio na dívida? CSN (CSNA3) sobe 4% com avanço na venda da divisão de cimentos — mas ainda há desafios no radar
3 de novembro de 2026 - 12:49 3 de novembro de 2026 - 9:39
EX-PACMAN DOS FIIS?
Após onda de compras, ‘Pacman dos FIIs’ coloca imóveis à venda por R$ 530 milhões; veja lucro por cota
3 de novembro de 2026 - 9:39 2 de novembro de 2026 - 16:19
FIM DA GUERRA?
Petróleo fecha em queda de mais de 7% com expectativa de acordo para encerrar guerra no Oriente Médio
2 de novembro de 2026 - 16:19 2 de novembro de 2026 - 13:05
TOUROS E URSOS
Como será o amanhã? As perspectivas para seus investimentos após a eleição e a sangria dos mercados
2 de novembro de 2026 - 13:05 31 de outubro de 2026 - 18:07
CONFIRA
Atenção, investidor: B3 amplia horário de negociação a partir de terça-feira (3)
31 de outubro de 2026 - 18:07 31 de outubro de 2026 - 13:15
ENTENDA O CENÁRIO
JP Morgan faz alerta sobre o Banco do Brasil (BBAS3) e aponta desafio para o próximo trimestre
31 de outubro de 2026 - 13:15 31 de outubro de 2026 - 9:15
ENTRE MORTOS E FERIDOS
Sangria na bolsa deixa varejo e construção civil entre os setores mais castigados, mostra EQI
31 de outubro de 2026 - 9:15 30 de outubro de 2026 - 18:23
SANGRIA NOS MERCADOS

