


Copom tem reunião decisiva para seus investimentos, mas está fora do radar
Banco Central apresenta sua decisão sobre a Selic na noite de hoje e notícia pode ser positiva para o nosso bolso

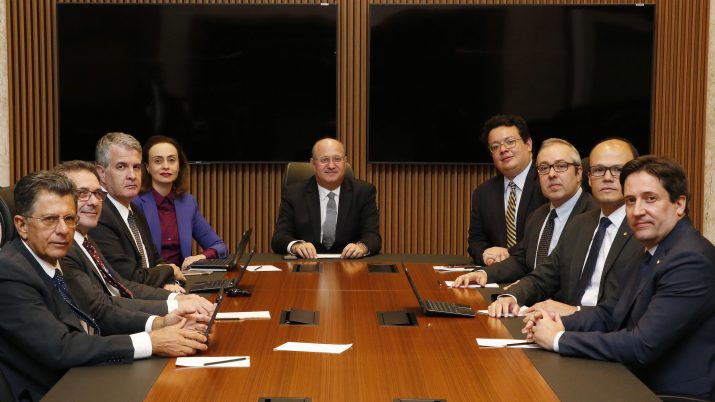
Em meio ao intenso noticiário sobre a formação do governo Jair Bolsonaro, a reunião do Comitê de Política Monetária (Copom) parece estar em segundo plano. Mas o encontro desta quarta-feira é um dos mais importantes dos últimos tempos.
O consenso de mercado é de estabilidade da taxa básica de juros, a Selic, em 6,5% ao ano. Juro baixo e estável favorece, principalmente, os ativos de risco, como a bolsa de valores, e ajuda a alavancar o setor imobiliário e os Fundos de Investimento Imobiliário (FII).
Perdem atratividade os ativos atrelados à Selic, como as LFTs, que você encontra no Tesouro Direto. Para os investidores em Notas do Tesouro Nacional Série B (NTN-B), que já ganharam um bom dinheiro com o recente “fechamento” da curva futura, o aceno de compromisso com as metas pode gerar mais alguns pontos percentuais de ganho. O mesmo vale para que está nos prefixados.
Mas mais importante que a decisão será o comunicado, onde o BC pode dar pistas sobre a condução da política monetária nos próximos meses. Em setembro, o BC se reuniu em momento de grande incerteza doméstica e externa, e alertou sobre a possibilidade de retirar estímulo monetário da economia, ou seja, subir a taxa de juros, no caso de piora nas projeções de inflação e no seu balanço de riscos.
O fator câmbio
Do lado doméstico, o principal vetor a autorizar uma manutenção da Selic é o comportamento recente da taxa de câmbio. Parece um passado distante, mas no começo de setembro o dólar foi a R$ 4,20, contaminando as projeções de inflação feitas pelo BC, que passaram a escapar na meta de 4,25% para 2019, 4% para 2020 e 3,75% para 2021.
Agora, com o dólar orbitando a casa de R$ 3,70, podemos esperar um ajuste para baixo nas projeções. Com dólar a R$ 4,15 e Selic constante em 6,5%, o Índice Nacional de Preços ao Consumidor Amplo (IPCA), que baliza o regime de metas, encerraria 2019 em 4,5% ao ano. As ações tomadas hoje pelo BC visam 2019 e, com peso crescente ao longo do tempo, o ano de 2020, em função dos efeitos defasados sobre o lado real da economia.
Leia Também
A cotação do dólar é o lado visível de uma análise mais subjetiva e discricionária feita pelos membros do Copom. A avaliação sobre a continuidade de ajustes e reformas na economia brasileira. Algo que vem sendo destacado com constância na comunicação do BC ao longo dos últimos anos.
O BC não fala, nem poderia falar, de eleições e expectativas sobre qual candidato teria viés mais reformista. Mas esse recado estava lá da seguinte forma: “o Comitê ressalta ainda que a percepção de continuidade da agenda de reformas afeta as expectativas e projeções macroeconômicas correntes”.
Com a eleição definida, fica a expectativa sobre qual seria a primeira avaliação do BC com relação a essa percepção sobre a continuidade da agenda de ajustes estruturais na economia. Em entrevista na divulgação do Relatório de Inflação, o presidente Ilan Goldfajn, disse que o BC tinha lado, o das reformas.
Balanço de riscos
Ainda no balanço de riscos para a inflação, que estava assimétrico para o lado negativo, estavam a deterioração do cenário externo para emergentes, algo que deve permanecer, já que os mercados internacionais têm dado sustos frequentes, e a possibilidade de a atividade fraca segurar a inflação para baixo. Sobre esse tópico, também não se espera grande mudança. Embora algumas leituras de atividade tenham surpreendido para cima, o grau de ociosidade na economia acomoda um ritmo de crescimento mais acelerado.
Para 2019, a mediana do mercado projeta Selic subindo a 8% ao ano, mas algumas casas, como o Banco Fibra destoam dos pares, e trabalham com a possibilidade de juro estável até o fim do ano que vem.
Cabe ressalvar aqui que mesmo que o BC venha a subir o juro, o que se espera dentro um quadro de normalidade, é que as taxas não voltem mais ao patamar de dois dígitos. Assim, um eventual ciclo de ajuste não “mataria” os ativos de risco, nem promoveria uma corrida para os papéis “selicados” do Tesouro.
Preferência pela flexibilidade
Outro ponto que deve ser mantido pelo BC é a preferência por não fornecer indicações sobre os próximos passos. “O nível de incerteza da atual conjuntura gera necessidade de maior flexibilidade para condução da política monetária, o que recomenda abster-se de fornecer indicações sobre seus próximos passos”, disse o Copom em sua última ata.
O BC tem utilizado uma comunicação que não tem palavras-chaves ou jargões que determinem sua atuação. São apresentados dados e condicionalidades e o BC se reserva a tomar as decisões no momento das reuniões.
Mais um ponto que deve ser reafirmado é a ausência de relação mecânica da política monetária com o cenário externo. Algo que o BC vem falando faz meses para afastar a ideia de que vai subir a Selic em caso de disparada do dólar por percalços externos ou domésticos.
O mesmo vale para a avaliação de que o BC não reage ao efeito primário de choques de preços, mas apenas quando há um espraiamento dessa elevação pontual de preços para o restante da economia.
Uma de forma de se medir isso é o comportamento dos núcleos de inflação, que são uma forma de captar a tendência para o comportamento dos preços. Desde o último Copom, os núcleos oscilaram para baixo ou estão compatíveis com o cumprimento das metas.
Juro real
Discutimos recentemente a importante da taxa de juro real na condução da política monetária. O juro real considera uma taxa nominal descontada da inflação esperada. A medição mais recente, considerando o swap de 360 dias e o IPCA para 12 meses, mostra um juro real orbitando os 3% ao ano, patamar não visto desde o começo de junho.
No fim de agosto e começo de setembro, a taxa real chegou perto dos 4,5%, junto com as incertezas locais e externas. Essa subida do juro real equivale a um aperto nas condições monetárias, mesmo com o BC mantendo o juro básico em 6,5%.
Uma discussão que deve se intensificar é por quanto tempo mais o BC vai deixar esse juro real abaixo do patamar considerado neutro. A taxa neutra é aquela que garante o máximo de crescimento com inflação nas metas. É uma variável não observável, mas as estimativas recentes sugerem que ela orbite entre 4% a 4,5%.
Assim, temos hoje o que o BC chama de política estimulativa, ou seja, juro abaixo do patamar neutro ou estrutural.
Em algum momento, o BC terá de fazer esse ajuste e ele pode acontecer tanto pela alta da Selic como por uma queda da taxa estrutural, algo que depende de fatores como ajustes e reformas. É possível, também, fazer uma combinação das duas coisas.
 28 de setembro de 2026 - 10:04
INSEGURANÇA
Bets estudam medidas para tentar reverter proibição depois de MP de Lula, mas proximidade da eleição atrapalha
28 de setembro de 2026 - 10:04 28 de setembro de 2026 - 9:27
É BOM SABER
Milhões de brasileiros desconhecem benefício do novo RG e ficam sem acesso mais seguro ao gov.br
28 de setembro de 2026 - 9:27 28 de setembro de 2026 - 6:41
DANÇA DAS CADEIRAS
+Milionária acumulada promete R$ 99 milhões, mas Mega-Sena se aproxima; confira o ranking dos maiores prêmios das loterias da Caixa
28 de setembro de 2026 - 6:41 27 de setembro de 2026 - 17:01
NAS MÃOS ERRADAS
Fim da humanidade? Desenvolvimento da IA sem controle pode levar a um bilhão de mortes, diz Bill Gates
27 de setembro de 2026 - 17:01 27 de setembro de 2026 - 15:01
O QUE BOMBOU NO SD
O sumiço das LCIs e LCAs, os R$ 10 bilhões do Bradesco e os dividendos da Petrobras (PETR4): as mais lidas da semana
27 de setembro de 2026 - 15:01 27 de setembro de 2026 - 11:30
FIIS DE LAJES CORPORATIVAS
Locação do Esther Towers pelo Itaú Unibanco, maior da história, abre alerta; entenda o que acontece com setor de escritórios agora
27 de setembro de 2026 - 11:30 26 de setembro de 2026 - 17:19
ELEIÇÃO, JUROS E FISCAL
“Essa taxa se torna insustentável”: os juros que enchem o bolso do investidor podem estar virando problema para o Brasil
26 de setembro de 2026 - 17:19 26 de setembro de 2026 - 16:08
DESTAQUES DA BOLSA
Magazine Luiza (MGLU3) ganha fôlego e Natura (NATU3) fica na lanterna: veja os altos e baixos do Ibovespa na semana
26 de setembro de 2026 - 16:08 26 de setembro de 2026 - 15:00
TOUROS E URSOS
Seu próximo carro será chinês? BYD, GWM e a nova guerra do mercado automotivo
26 de setembro de 2026 - 15:00 26 de setembro de 2026 - 11:24
DE OLHO NAS DÍVIDAS
Desenrola 3.0: governo Lula quer renegociar até R$ 150 bilhões em dívidas — mas como vai bancar essa conta?
26 de setembro de 2026 - 11:24 26 de setembro de 2026 - 9:00
Conteúdo Empiricus
McKinsey: Só 6% das empresas faturam com IA de verdade — veja característica em comum entre elas
26 de setembro de 2026 - 9:00 25 de setembro de 2026 - 18:58
O CRONOGRAMA DO RESGATE
O que acontece com o dinheiro de quem apostou nas bets após a proibição do governo
25 de setembro de 2026 - 18:58 25 de setembro de 2026 - 18:40
MIX DE SENTIMENTO
Ibovespa ainda pode subir quase 20%, mas investidores estão com pé atrás; Safra explica o motivo
25 de setembro de 2026 - 18:40 25 de setembro de 2026 - 16:36
EFEITOS VIRÃO NO 3T26
As vendas continuam, mas o dinheiro não chega: como a greve na Caixa afeta as incorporadoras, segundo BTG Pactual
25 de setembro de 2026 - 16:36 25 de setembro de 2026 - 10:39
CORRENDO CONTRA O TEMPO?
A 10 dias das eleições, ministro da Fazenda defende que governo Lula adotou ‘política fiscal correta’ em artigo na The Economist
25 de setembro de 2026 - 10:39 25 de setembro de 2026 - 7:37
TENTE OUTRA VEZ
Ozempic no SUS? Governo tenta emplacar canetas emagrecedoras nos postos de saúde e cita queda de 70% nos preços
25 de setembro de 2026 - 7:37 25 de setembro de 2026 - 6:48
MÁQUINA DE MILIONÁRIOS EMPERRADA
Mega-Sena 3062 encalha e prêmio em jogo sobe para R$ 45 milhões; Lotofácil, Quina e outras loterias também acumulam
25 de setembro de 2026 - 6:48 25 de setembro de 2026 - 6:03
IVA VEM AÍ
Do supermercado à academia: o que a reforma tributária muda para o seu bolso como consumidor?
25 de setembro de 2026 - 6:03 24 de setembro de 2026 - 19:30
NINGUÉM PAGA SOZINHO
Quem vai pagar a conta da Braskem (BRKM5)? Petrobras (PETR4) recusa aporte isolado, enquanto credores pressionam por bilhões
24 de setembro de 2026 - 19:30 24 de setembro de 2026 - 17:30
EQUILIBRANDO PRATOS










