


A NuConta realmente rende mais do que a poupança?
Conta do Nubank promete rentabilidade de 100% do CDI, sem taxas. Mas será que rende isso mesmo? Eu fiz as contas!

A NuConta, conta de pagamentos do Nubank, se tornou uma das febres do universo das fintechs, por ser isenta de tarifas, permitir TEDs ilimitadas e oferecer rentabilidade. Mas, desde que foi lançada, clientes desconfiados têm se (e me) perguntado se é verdade mesmo que o rendimento da NuConta supera o da poupança e equivale a 100% do CDI.
Nesta outra reportagem sobre a NuConta, eu já destrinchei a conta de pagamentos do Nubank, suas funcionalidades, rentabilidade, se ela pode substituir as contas-correntes em grandes bancos ou mesmo abrigar a sua reserva de emergência.
Mas resolvi dedicar uma matéria especialmente para falar do rendimento da NuConta, que tem gerado muitas dúvidas em quem o considera “bom demais para ser verdade”.
À primeira vista, pode parecer mesmo. Em seu site, o Nubank diz que a NuConta “rende mais do que a poupança e você não paga nada por isso” e que “todo dinheiro que entra na NuConta já está rendendo automaticamente todos os dias úteis a 100% do CDI”.
Há ainda um simulador, em que você pode comparar a rentabilidade da NuConta à da poupança em diferentes prazos.
Para me certificar, eu abri uma NuConta e transferi uma grana, porque o melhor mesmo é “brincar” com dinheirinho de verdade. Deixei o dinheiro parado ali por alguns dias, sem fazer qualquer movimentação, e fui acompanhando o meu saldo.
Leia Também
O app do Nubank, que é superintuitivo, mostra a evolução do saldo, que aumenta um pouquinho a cada dia. Fui jogando os valores em uma planilha, calculando a rentabilidade e comparando com o CDI diário.
Não deu outra: de fato, o rendimento da NuConta é de 100% do CDI, sem qualquer taxa, mas inicialmente pode parecer menor porque o app do Nubank já mostra o saldo líquido de imposto de renda e, se for o caso, também de IOF.
O desconto de IR segue a tabela regressiva válida para as aplicações em renda fixa e fundos de investimento, e a cobrança de IOF se dá apenas sobre o rendimento de aplicações de prazo inferior a 30 dias, também segundo uma tabela regressiva.
A partir da rentabilidade constatada na evolução do meu próprio saldo, eu simulei como o rendimento da NuConta teria se saído em diferentes prazos e com diferentes alíquotas de IR se ela já existisse de dois anos para cá, tomando por base o histórico de rendimento da poupança e desempenho do CDI:
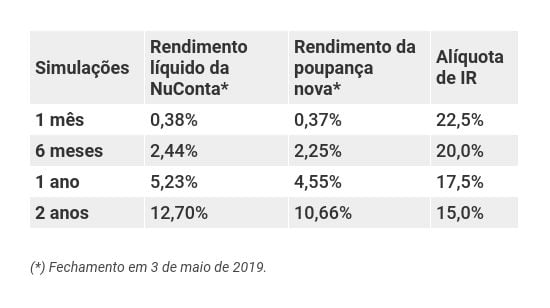
Como você pode ver, em todos os prazos, o rendimento da NuConta - equivalente a 100% do CDI menos impostos - ganha do retorno da poupança.
O rendimento da NuConta é vantajoso em relação à poupança mesmo quando é inferior a 30 dias e há cobrança de IOF. Ainda que este imposto coma a maior parte da rentabilidade nesta fase, a poupança tem retorno zero antes da data de aniversário.
Como o rendimento da NuConta é diário (há rentabilidade em todo dia útil), a lógica vale sempre que você comparar a NuConta à poupança em prazos “quebrados”, isto é, fora da sua data de aniversário.
De onde vem o rendimento da NuConta
Como eu já expliquei nesta outra reportagem sobre a NuConta, o Nubank não é um banco, mas sim uma Instituição de Pagamentos (IP), outro tipo de organização supervisionada pelo Banco Central.
Já a NuConta não é uma conta-corrente, mas uma conta de pagamentos. Assim, em vez de ter cobertura do Fundo Garantidor de Créditos (FGC) - que é a proteção das contas-correntes bancárias, da poupança e de aplicações como os CDB -, as contas de pagamento ficam segregadas do patrimônio da IP responsável, sob o CPF do correntista.
Dessa forma, mesmo sem FGC, os recursos deixados em contas de pagamento jamais se misturam ao patrimônio das IP, mantendo-se a salvo caso a instituição passe por qualquer tipo de apuro financeiro.
Diferentemente do que ocorre com os recursos deixados em contas bancárias, que podem ser utilizados pelas instituições financeiras para conceder crédito aos clientes, o dinheiro que fica em contas de pagamen to só pode ficar parado no Banco Central ou então ser aplicado em títulos públicos.
É daí que vem o rendimento da NuConta. O Nubank fez a opção por investir os recursos dos correntistas em títulos públicos federais, que ficam custodiados no Sistema Especial de Liquidação e Custódia (Selic), o que possibilita a isenção de qualquer tipo de taxa.
Ou seja, é como se você investisse no Tesouro Direto gratuitamente, sem aquela taxa de custódia obrigatória de 0,25% ao ano.
O Nubank faz uma gestão de todo o patrimônio das NuContas para que, dia a dia, sejam assegurados aos clientes o retorno de 100% do CDI e os resgates e pagamentos solicitados. Eventuais retornos superiores a 100% do CDI ficam para o Nubank.
Dá para usar a conta do Nubank como reserva de emergência?
Em matéria de rentabilidade, risco de crédito e liquidez, sim.
Afinal, o rendimento da NuConta é superior ao da poupança e está em linha com o de outras aplicações financeiras conservadoras.
Já o risco de crédito é o menor da economia brasileira. Uma vez que os recursos deixados na NuConta não se misturam ao patrimônio do Nubank, o correntista não está exposto ao risco do Nubank, mas sim ao dos títulos públicos, garantidos pelo governo federal.
Mesmo sem FGC, se o Nubank viesse a quebrar, os recursos dos correntistas estariam a salvo.
A liquidez, por sua vez, é imediata, como numa conta-corrente normal - ou seja, a NuConta é até mais líquida que o próprio Tesouro Direto, que, após o resgate, só efetua o pagamento no primeiro dia útil seguinte.
Só tem um porém: em caso de liquidação extrajudicial de uma instituição de pagamento, as contas podem ficar congeladas e sem rentabilidade por algum tempo, até que os recursos sejam levantados e transferidos para outra instituição ou devolvidos aos clientes.
Ou seja, os titulares das contas podem ficar algum tempo sem conseguir movimentá-las, e o dinheiro ficaria parado, sem rendimentos.
Como o Nubank ainda é uma instituição jovem e de porte muito menor que os grandes bancos, não é exagero dizer que este é um risco adicional da NuConta em relação, por exemplo, a contas e aplicações financeiras de grandes bancos.
É a mesma questão em torno dos bancos médios, que apesar de terem cobertura do FGC para seus produtos e depósitos, estão mais suscetíveis aos soluços do mercado que os bancões.
Em caso de quebra de uma instituição financeira, também leva algum tempo para o FGC pagar os investidores, e nesse meio tempo as contas ficam congeladas e sem rentabilidade.
Assim, não aconselho deixar toda a sua reserva de emergência na NuConta, ou mesmo em CDB de um único banco médio. O ideal é diversificar não só os produtos, mas também as instituições financeiras.
Dentre os outros produtos que podem ser usados como reserva de emergência, destaco os fundos de renda fixa conservadora que conseguem consistentemente remunerar 100% do CDI depois de descontada a taxa de administração.
Como fundos têm CNPJ próprio, os cotistas não ficam expostos ao risco da gestora ou da administradora, e não ficam na mão caso alguma dessas instituições passe por problemas.
Também é possível diversificar em CDB de bancos médios que paguem 100% do CDI com liquidez diária, pois há garantia do FGC.
Ambos os produtos podem ser encontrados em plataformas de investimento digitais de corretoras. No caso dos CDB, também é possível contratá-los diretamente nos bancos.
Finalmente, o Tesouro Selic (LFT), título público mais conservador do Tesouro Direto, também é uma opção, mas sua rentabilidade só tem apresentado vantagem frente à poupança em qualquer cenário para prazos superiores a três meses. Em prazo inferior, a aplicação mais ou menos se iguala a uma poupança equivalente nas datas de aniversário, ficando mesmo à frente da caderneta apenas nos prazos "quebrados".
Últimas notícias
 11 de novembro de 2026 - 19:30
2027 ESTÁ AÍ
Renda fixa, bolsa ou crédito privado? Bradesco Asset revela onde investir em 2027 e alerta para os riscos no caminho
11 de novembro de 2026 - 19:30 9 de novembro de 2026 - 17:58
CARTEIRA RECOMENDADA
É hora de comprar renda fixa? Bancos recomendam títulos pagando até IPCA+ 12%; confira
9 de novembro de 2026 - 17:58 9 de novembro de 2026 - 13:29
IMPOSTO DE RENDA
Como tributar debêntures incentivadas sem acabar com a isenção de Imposto de Renda para pessoa física? Sparta sugere alternativa
9 de novembro de 2026 - 13:29 9 de novembro de 2026 - 11:42
CRÉDITO PRIVADO
Renda fixa segue pagando bem, mas debêntures entram em xeque novamente sem alívio da Selic, diz Sparta
9 de novembro de 2026 - 11:42 6 de novembro de 2026 - 12:15
SIMULAÇÃO
Tesouro Selic, CDB ou LCI/LCA: qual paga mais com a Selic a 13,75%? Veja simulação com R$ 10 mil
6 de novembro de 2026 - 12:15 6 de novembro de 2026 - 10:15
RENDA FIXA
Você aceitaria correr mais risco para ganhar menos? Crédito privado rende menos que o CDI no acumulado do ano
6 de novembro de 2026 - 10:15 5 de novembro de 2026 - 6:01
SD ENTREVISTA
A Selic pousou, mas a renda fixa continua voando; gestor da Armor Capital diz onde investir no Tesouro Direto agora
5 de novembro de 2026 - 6:01 30 de outubro de 2026 - 16:01
RENDA FIXA
Tesouro IPCA+ perde espaço para as debêntures isentas de IR? Estudo contesta tese e aponta outro culpado
30 de outubro de 2026 - 16:01 29 de outubro de 2026 - 19:01
POLÍTICA MONETÁRIA
A Selic não vai mais cair? Pausa nos cortes dos juros já lidera apostas para o próximo Copom e muda cenário da renda fixa
29 de outubro de 2026 - 19:01 29 de outubro de 2026 - 13:19
TESOURO DIRETO
Restrito ao Banco do Brasil, Tesouro Reserva chega a R$ 8 bilhões em apenas cinco meses; o que explica o sucesso do novo título público?
29 de outubro de 2026 - 13:19 28 de outubro de 2026 - 17:39
RENDA FIXA
“Marcação a mercado não é volatilidade, é transparência para o investidor”, diz diretor da BlackRock ao defender ETFs de renda fixa
28 de outubro de 2026 - 17:39 28 de outubro de 2026 - 11:49
OLHA O IMPOSTO DE NOVO
LCIs, LCAs e outros isentos voltam à mira do governo e podem passar a ter IOF, diz jornal
28 de outubro de 2026 - 11:49 27 de outubro de 2026 - 19:45
RENDA FIXA
Renda fixa em promoção? Juros sobem após a eleição e XP vê oportunidade em títulos que agora estão mais baratos
27 de outubro de 2026 - 19:45 26 de outubro de 2026 - 13:19
DIA DE SANGRIA
O Tesouro IPCA+ 8% está de volta: Tesouro Direto abre com altos retornos e tombo de mais de 20% nos títulos públicos
26 de outubro de 2026 - 13:19 26 de outubro de 2026 - 10:45
RENDA FIXA
Tesouro Direto permanece fechado após vitória de Lula por forte oscilação nos retornos; o que acontece agora?
26 de outubro de 2026 - 10:45 20 de outubro de 2026 - 18:31
RENDA FIXA
CRAs estão com os dias contados? Dinheiro do agronegócio está migrando para outros papéis isentos, mostram dados da Anbima
20 de outubro de 2026 - 18:31
20 de outubro de 2026 - 15:41
SD ENTREVISTA
Brasileiro é ‘viciado em CDI’, mas queda de juro pode fazer bem para a renda fixa, diz gestor de crédito que se antecipou à onda de resgates
20 de outubro de 2026 - 15:41 19 de outubro de 2026 - 17:02
RENDA PASSIVA EM DOBRO
Banco do Brasil lança ‘Cofrinho de Proventos’ para reinvestir dividendos de forma automática, mas tem um ponto de atenção
19 de outubro de 2026 - 17:02 16 de outubro de 2026 - 17:33
RENDA FIXA
Vale trocar um Tesouro IPCA+ por uma debênture da Sabesp? Títulos isentos passam a pagar mais que os públicos, mostra BTG
16 de outubro de 2026 - 17:33
14 de outubro de 2026 - 18:32
ESTRATÉGIA DE INVESTIMENTO
XP recomenda vender títulos do Tesouro Direto para comprar papéis isentos; veja as indicações na renda fixa
14 de outubro de 2026 - 18:32
