


Reforma tributária: por que franqueadores e franqueados não sentirão o impacto da mesma forma?
A transição para o novo sistema vai exigir mudanças na escolha de fornecedores, nos contratos e até na gestão do fluxo de caixa

A reforma tributária vai mexer com as contas das redes de franquias, mas não da mesma maneira para todo mundo. Enquanto as franqueadoras podem ver a tributação sobre royalties e taxas de franquia aumentar significativamente, os franqueados terão de fazer outra conta: continuar no Simples Nacional ou migrar para um regime que permita aproveitar mais créditos tributários?
A diferença está na estrutura de cada negócio. De um lado, as franqueadoras têm na prestação de serviços e na mão de obra especializada uma parte importante de suas operações. Do outro, boa parte dos franqueados atua no varejo e vende diretamente para o consumidor final, o que muda a vantagem de cada regime tributário.
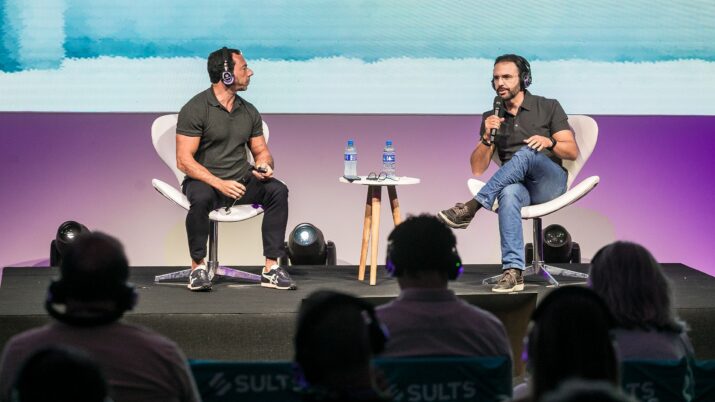
O assunto foi discutido durante um painel da ABF CON 2026, evento da Associação Brasileira de Franchising (ABF) que acontece na Ilha de Comandatuba, na Bahia, entre 28 de outubro e 1º de novembro. Participaram Natan Baril, diretor jurídico da ABF, e Elmo Pinheiro, diretor jurídico da rede Giraffas.
A reforma tributária prevê a substituição de tributos como PIS, Cofins, ICMS, ISS e IPI por um modelo de Imposto sobre Valor Agregado (IVA) dual, formado pela Contribuição sobre Bens e Serviços (CBS), federal, e pelo Imposto sobre Bens e Serviços (IBS), estadual e municipal.
A transição começa em 2026 e termina em 2033. A alíquota cheia do novo sistema foi inicialmente estimada em 28%, mas uma recomendação recente do Tribunal de Contas da União (TCU) aponta para uma possível elevação a 30%.
Pinheiro considera positiva a mudança na estrutura tributária, mas vê o tamanho da alíquota como um problema. "A reforma como um todo é boa, aliás, ela não é nem boa, ela é ótima. O problema são as alíquotas", afirmou.
Leia Também
Networking estratégico: como criar conexões que vão além da troca de contatos
Franqueadoras terão dificuldade para aproveitar créditos
No caso das franqueadoras, as taxas de franquia e os royalties estão entre as fontes mais importantes de faturamento, enquanto a mão de obra especializada representa uma parcela relevante dos custos.
O problema é que despesas com salários e folha de pagamento não geram créditos de CBS e IBS. Assim, embora o novo sistema permita descontar créditos de determinadas compras e despesas, as franqueadoras terão poucas possibilidades de compensação justamente em uma de suas principais linhas de custo.
"As nossas duas rubricas de maior relevância na modelagem financeira, que são taxa de franquia e royalties, vão sofrer uma majoração tributária ao longo dos próximos sete anos", explicou Baril. A tributação das franqueadoras no Lucro Presumido pode chegar até 30% com o novo modelo.
A entidade estima um impacto adicional de 4,3 pontos percentuais sobre a receita já em 2027. Entre 2029 e 2032, haverá uma elevação gradual de 1,3 ponto percentual ao ano, até alcançar um aumento acumulado de até 7,3 pontos percentuais na carga tributária sobre royalties e taxas em 2033.
"Como a mão de obra é nosso principal insumo, fomos prejudicados porque, na reforma tributária, ela não gera crédito para ser tomado. Portanto, além da majoração da alíquota do tributo, nosso setor é impactado pela possibilidade de creditar pouco na estrutura", disse o diretor jurídico da ABF.
Franqueados terão de avaliar se continuam no Simples Nacional
Do lado dos franqueados, a principal dúvida é se continuar no Simples Nacional será a melhor escolha. Mais de 94% dos franqueados do varejo brasileiro estão nesse regime, segundo dados apresentados pela ABF.
No Simples tradicional, os tributos são recolhidos de forma unificada, em uma única guia. A desvantagem, com a reforma, é que a empresa não consegue aproveitar créditos de IBS e CBS da mesma maneira que uma companhia enquadrada no regime regular.
Uma alternativa é o chamado Simples Híbrido. Nesse modelo, o franqueado continua pagando os demais tributos pelo Simples Nacional, mas retira a CBS e o IBS do regime unificado e passa a recolher esses dois impostos separadamente, seguindo as regras do regime regular.
A vantagem é que, dessa forma, a empresa pode aproveitar créditos de IBS e CBS sobre determinadas compras e despesas da operação. Isso inclui gastos como aluguel de lojas em shopping centers e aquisição de equipamentos, desde que atendidas as condições para gerar crédito.
Mas a mudança não compensa para todo mundo. O franqueado precisa colocar na ponta do lápis quanto poderá aproveitar em créditos e comparar esse valor com o custo de recolher os tributos pelo regime regular.
Para quem vende diretamente ao consumidor final, no modelo B2C, permanecer no Simples tradicional tende a ser mais interessante em muitos casos. Isso porque pessoas físicas não aproveitam créditos tributários. Já unidades que atendem empresas ou têm despesas relevantes que permitem gerar créditos podem encontrar vantagens no modelo híbrido.
A ABF estima que os franqueados no Simples terão um impacto adicional de 2,6 a 3 pontos percentuais na carga tributária. Para aqueles no regime regular da CBS, o aumento médio previsto para 2027 é de 3,3 pontos percentuais.
"Vale muita atenção e muito cuidado com esse número e estudos voltados para verificar a possibilidade de quem está no Simples Nacional poder migrar para o regime do Simples Híbrido, para passar a tomar créditos, inclusive nos royalties. Mas vai ter inúmeros casos em que, para aquele franqueado que vende para o consumidor final, o famoso B2C, vai ser mais interessante continuar no Simples", afirmou Pinheiro.
Fornecedores e fluxo de caixa também entram na conta
A reforma também deve mudar a escolha dos fornecedores. Com a possibilidade de aproveitar créditos tributários, o regime em que cada parceiro está enquadrado passa a ter mais peso na negociação.
Contratar uma empresa no Lucro Real ou no regime regular, por exemplo, pode permitir a geração de créditos de IBS e CBS. Por isso, franqueadores e franqueados terão de considerar não apenas o preço e a qualidade dos produtos e serviços, mas também o efeito tributário de cada contratação.
Baril afirma que as franqueadoras já precisam alinhar a escolha dos fornecedores aos interesses da rede, para amenizar os impactos e melhorar a formação de preços.
Outro ponto de atenção é o split payment, mecanismo que prevê a retenção automática dos impostos no momento em que o pagamento de uma venda é liquidado. A implantação está prevista para ocorrer gradualmente a partir do segundo semestre de 2027.
Hoje, as empresas recebem o valor integral das vendas e podem manter o dinheiro dos impostos em caixa até o vencimento da guia. Com o split payment, esse intervalo, conhecido como float financeiro, deixa de existir, o que pode reduzir o capital de giro disponível para a operação.
"Aquele encaminhamento de fluxo de caixa que existe hoje, de você pagar só um mês depois e conseguir trabalhar com o caixa para esse pagamento, vai deixar de existir", explicou Baril.
A transição começa em 2026, com uma fase de testes. Em 2027, a CBS entra em vigor e o IBS começa a ser cobrado com alíquotas reduzidas. Entre 2029 e 2032, o IBS será ampliado gradualmente, enquanto ICMS e ISS serão reduzidos. Em 2033, o novo modelo estará plenamente em vigor.
"A reforma não é só tributária. Ela é contratual, é estrutural. Precisamos olhar para os contratos de franquia, para os contratos de locação, para os fundos cooperados de propaganda. É necessário aprender esses impactos e preparar a operação para coordenar a rede", afirmou Baril.
 27 de outubro de 2026 - 10:34
NEGÓCIOS EM ALTA VELOCIDADE
Mastercard leva carro da McLaren e simuladores ao Brás para aproximar pequenos negócios da Fórmula 1
27 de outubro de 2026 - 10:34 26 de outubro de 2026 - 17:20
REELEITO
Crédito, aumento do teto do MEI e fim da escala 6×1: o que Lula prevê para empreendedores e trabalhadores no próximo mandato
26 de outubro de 2026 - 17:20 25 de outubro de 2026 - 8:02
SAIBA O QUE POSTAR
Curtida não paga boleto: como montar um calendário de posts nas redes para atrair, conquistar e vender aos clientes
25 de outubro de 2026 - 8:02 23 de outubro de 2026 - 15:03
ELEIÇÕES 2026
Lei seca eleitoral: bares e restaurantes de nove estados estão proibidos de vender bebida alcoólica no domingo (25)
23 de outubro de 2026 - 15:03 23 de outubro de 2026 - 9:32
DISCURSO BEM FEITO
Ele percebeu que empreendedores não sabiam falar em público e criou uma escola de oratória que faturou R$ 200 milhões
23 de outubro de 2026 - 9:32 22 de outubro de 2026 - 9:12
MERCADO RECÉM-NASCIDO
Explosão de motoqueiros no iFood, Rappi, 99 e Uber vira oportunidade para empreender com lavanderias de capacetes
22 de outubro de 2026 - 9:12 21 de outubro de 2026 - 18:15
EMPREENDEDORISMO COM IA
Inteligência artificial nos pequenos negócios: Google lança 3 novas ferramentas no Gemini para PMEs
21 de outubro de 2026 - 18:15 21 de outubro de 2026 - 13:36
PROSPERA MEI
Saiu do papel: Lula sanciona aumento do teto do MEI para até R$ 140 mil, dobro de funcionários e perdão de dívidas
21 de outubro de 2026 - 13:36 20 de outubro de 2026 - 9:33
RECUPERAÇÃO COM FIM DAS APOSTAS
Bets derrubaram o faturamento de pelo menos 26% dos pequenos negócios. Qual é a expectativa com a proibição?
20 de outubro de 2026 - 9:33 19 de outubro de 2026 - 19:02
TECNOLOGIA NA GESTÃO
Mastercard e Olist lançam benefício para PMEs com sistema de gestão grátis por 12 meses
19 de outubro de 2026 - 19:02 19 de outubro de 2026 - 17:54
LIMITE DO SIMPLES NACIONAL
Teto das micro e pequenas empresas também pode aumentar? FecomercioSP diz que só MEI é insuficiente
19 de outubro de 2026 - 17:54 19 de outubro de 2026 - 13:34
MAIS UMA ENDIVIDADA
Menos de 50 dias após troca de CEO, Ri Happy pede recuperação extrajudicial com dívida de R$ 827,4 milhões. O que aconteceu?
19 de outubro de 2026 - 13:34 19 de outubro de 2026 - 9:12
CAPIM SANTO
Como uma ideia de comunidade hippie virou um restaurante de R$ 136 milhões que atende Faria Lima, Fórmula 1 e Lollapalooza
19 de outubro de 2026 - 9:12 17 de outubro de 2026 - 16:41
PROSPERA MEI
‘Pix MEI’, perdão de dívidas e teto maior: o que pode sair do papel no pacote de Lula para MEIs
17 de outubro de 2026 - 16:41 16 de outubro de 2026 - 13:20
A ÉPOCA MAIS ESPERADA
Vem aí a temporada de vendas: como preparar sua empresa para aproveitar a Black Friday e o Natal
16 de outubro de 2026 - 13:20 16 de outubro de 2026 - 6:01
ALTA TENSÃO E DEMANDA
Boom dos carros elétricos e eletropostos deve fazer esta empresa faturar R$ 8 milhões com tecnologia própria
16 de outubro de 2026 - 6:01 15 de outubro de 2026 - 20:02
A ÚLTIMA MILHA
Agora só falta Lula assinar: Senado aprova novo enquadramento dos MEIs e perdão de dívidas
15 de outubro de 2026 - 20:02 15 de outubro de 2026 - 11:36
FIM DO PRAZO
Simples Nacional 2027: prazo para adesão termina hoje (15); veja como fazer o pedido
15 de outubro de 2026 - 11:36
14 de outubro de 2026 - 20:14
PRIMEIRO PASSO

