


CSN (CSNA3) sonda venda de até 100% do negócio de siderurgia; veja os planos da companhia para sair do sufoco do endividamento
A divisão de siderurgia é só uma das que podem sair das mãos da CSN neste ano. Neste mês, a companhia anunciou ao mercado o início de um plano para venda de parte de seus ativos, com o objetivo de reduzir dívidas e fortalecer a saúde financeira da empresa.

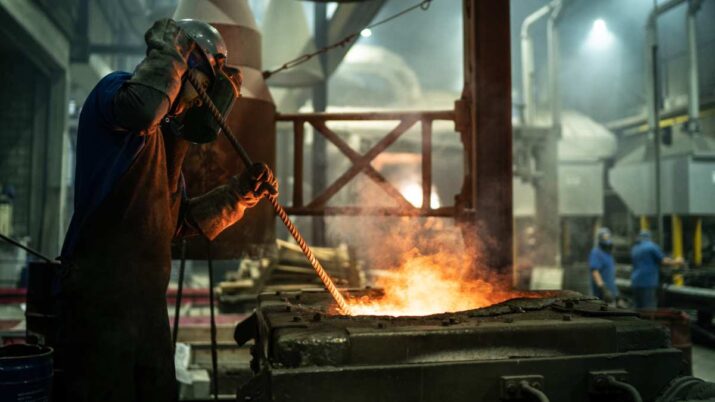
Em um plano bilionário para sair do sufoco das dívidas e vender participações em diversos negócios da holding, a CSN (CSNA3) já está sondando potenciais compradores para o desinvestimento em seu negócio de siderurgia, de acordo com o Valor Econômico.
Fontes ouvidas pelo jornal apontam que a CSN pode se desfazer de até 100% da operação siderúrgica e deve contratar uma assessoria em breve. Até então, a diretoria da CSN estava focada em convencer o mercado a respeito da história de recuperação de sua divisão de siderurgia.
O negócio possui um portfólio diversificado, com uma presença estratégica não apenas no Brasil, mas também na Europa e nos EUA. O Ebitda da divisão foi de 6,9% no terceiro trimestre de 2024 para 9,4% no mesmo período do ano anterior.
Os desinvestimentos da CSN
A divisão de siderurgia é só uma das que podem sair das mãos da CSN neste ano. Neste mês, a companhia anunciou ao mercado o início de um plano para venda de parte de seus ativos, com o objetivo de reduzir dívidas e fortalecer a saúde financeira da empresa.
Ela pretende levantar entre R$ 15 bilhões e R$ 18 bilhões e chegar a uma alavancagem — a relação entre dívida e Ebitda — de uma vez no médio prazo. As vendas devem começar no terceiro trimestre deste ano.
Com menos dívidas, a CSN deve focar em negócios mais lucrativos e com maior potencial de crescimento. Além do fortalecimento do caixa, as vendas também podem ajudar a empresa a enxugar as contas. As despesas anuais com juros poderão ser reduzidas em cerca de 21% a 25%, com economia de R$ 1,5 bilhão a R$ 1,8 bilhão, estima a Genial.
Leia Também
Apesar da pressão nos custos, Vale (VALE3) conta como economizou até US$ 3 bilhões no 3T26; ação sobe mesmo com balanço fraco
Vai sair do papel? CSN (CSNA3) dá passo decisivo para venda de negócio de cimentos por R$ 12,7 bilhões
Ainda que o plano seja ousado e os resultados previstos promissores, o mercado ainda está cético. Afinal, não é a primeira vez que a companhia anuncia planos de vender negócios para reduzir a dívida.
Um problema grande é o timing. Por mais que a CSN esteja disposta a vender, ela precisa encontrar compradores, que ofereçam preços adequados para os ativos e em transações que sejam benéficas para ela.
"Acreditamos que o alvo de R$ 15 bilhões a R$ 18 bilhões é possível, mas o timing para esses acontecimentos é sempre difícil de prever", acredita o Itaú BBA.
"A execução bem sucedida da agenda de desinvestimentos tem potencial para destravar valor na companhia, especialmente se acontecer no período indicado e pelos preços esperados, o que ainda está incerto para nós", diz a XP em relatório.
A Genial tem recomendação neutra para as ações e preço-alvo de R$ 9,50 — atualmente, o papel é negociado a R$ 10,14, o que implicaria em um encolhimento desse valor. O Itaú BBA tem preço-alvo de R$ 9,50.
Cimento é o peso-pesado da desalavancagem
Para o mercado, a venda dessa divisão deve ser a mais simples e viável, e seria o principal motor para dar tração para a redução das dívidas.
A divisão de cimento da companhia tem sete plantas integradas, seis moinhos, 27 centros de distribuição e três terminais logísticos. A CSN conta com assessoria do Morgan Stanley no segmento de cimentos. Segundo o Itaú BBA, só essa venda já seria capaz de colocar pelo menos R$ 10 bilhões nos bolsos da CSN.
A companhia tentou abrir o capital de sua divisão de cimentos com um IPO entre 2021 e 2022, mas o cenário macroeconômico não favorecia o movimento.
Desde então, a companhia passou a sondar o mercado para uma venda de uma fatia minoritária no negócio. Agora, mudou o tom e considera abertamente a venda de uma participação majoritária (ou até mesmo 100%) de sua divisão de cimento — inclusive em um prazo curto.
"Nós vemos essa mudança de postura de forma positiva. O mercado de capitais de ações continua desafiador, especialmente para IPOs no Brasil, enquanto uma transação privada com um investidor estratégico ou financeiro parece significativamente mais viável", diz o Itaú BBA.
Uma vantagem é que a CSN Cimentos opera como um negócio independente, com geração própria de caixa e um balanço saudável. Apenas com essa venda, especialistas acreditam que a redução do endividamento já pode chegar a um múltiplo de 2 vezes, se o valuation da divisão for de 7,5 vezes o Ebitda dos últimos 12 meses.
Pacote de infraestrutura
Já a monetização da infraestrutura é mais complexa. Isso porque os negócios são altamente conectados entre si e com as outras divisões da CSN.
São sete negócios, distribuídos entre portos, ferrovias e logística: MRS Logística, TECAR, Tecon (Sepetiba Tecon), FTL, Tora Logística, Transnordestina Logística (TLSA) e Neolog.
Eles estão estrategicamente integrados à logística de mineração e siderurgia, fortalecem a posição competitiva da CSN. Além disso, esses ativos também ajudam a estabilizar resultados da CSN em tempos mais difíceis, já que têm fluxos de caixa mais resilientes.
Dessa forma, a preferência da companhia é por vender apenas participações minoritárias. A ideia é vender uma participação na holding que concentra todos esses ativos; a empresa deve se desfazer de uma fatia no cluster do Sudeste neste ano, e no Nordeste no ano que vem.
Mineração continua puxando o ferro para a CSN
A divisão CSN Mineração (CMIN3) deverá sendo o principal motor de crescimento da holding. A empresa é a sétima maior exportadora de minério de ferro do mundo, com quase 3 bilhões de toneladas em reservas, com uma longa vida útil de exploração.
Nos últimos anos, as margens Ebitda se mantiveram entre os 40% e 50%, "apoiadas por uma forte execução operacional e um portfólio cada vez mais voltado para produtos de alta qualidade”, diz a Genial. Cerca de 65% da empresa está baseada na extração de ferro.
S&P rebaixa rating
Na última semana, a agência classificadora de riscos S&P Global rebaixou a nota de crédito da CSN de ‘BB-’ para ‘B+’ na escala global, tendo em vista os riscos de execução e prazo do plano anunciado pela companhia para redução da alavancagem.
Atualmente, os analistas da S&P Global projetam uma alavancagem ajustada acima de 5,0 vezes em 2026, na ausência da venda de ativos. A agência colocou ainda uma perspectiva negativa, que indica uma em três chances de outro rebaixamento nos próximos 12 meses.
“Embora reconheçamos os esforços da empresa para melhorar sua estrutura de capital e reduzir a carga de juros, acreditamos que há riscos para a execução tempestiva dessas transações expressivas, o que pode postergar uma melhoria na alavancagem”, avaliam.
 29 de outubro de 2026 - 14:49
AQUECIMENTO PARA O BALANÇO
Dividendos de até US$ 4,2 bilhões: com operacional tinindo, Petrobras (PETR4) deve ‘blindar’ os proventos da queda do petróleo
29 de outubro de 2026 - 14:49 29 de outubro de 2026 - 11:53
RESULTADOS DO 3T26
Microsoft (MSFT) mostra que é possível crescer com IA gastando menos e com balanço sólido; veja números
29 de outubro de 2026 - 11:53 29 de outubro de 2026 - 11:22
CILADA NA BOLSA?
E agora, Nubank? Itaú BBA corta preço-alvo e alerta: o pior ainda pode estar por vir
29 de outubro de 2026 - 11:22 29 de outubro de 2026 - 9:34
NA MIRA DO BC
Mais uma liquidação: Banco Central tira do ar empresa que operava nos bastidores do Pix após encontrar “graves violações”
29 de outubro de 2026 - 9:34 29 de outubro de 2026 - 6:30
AQUECIMENTO PARA O BALANÇO
Vale (VALE3): lucro deve cair quase 50% no 3T26 com inimigo persistente roubando a cena. O que esperar do balanço de hoje?
29 de outubro de 2026 - 6:30 28 de outubro de 2026 - 18:26
RENEGOCIAÇÃO
Raízen (RAIZ4) consegue desconto de R$ 8,5 bilhões em dívidas tributárias; veja quanto a empresa terá de pagar
28 de outubro de 2026 - 18:26 28 de outubro de 2026 - 16:27
PERDEU O ENCANTO?
Itaú BBA deixa de recomendar compra de Bradesco (BBDC4), e ação cai forte; o que levou o bancão a perder o brilho?
28 de outubro de 2026 - 16:27 28 de outubro de 2026 - 14:32
O DILEMA DO BANCÃO
“O preço a pagar” para reduzir riscos: CEO do Santander revela plano para atingir ROE acima de 20%
28 de outubro de 2026 - 14:32 28 de outubro de 2026 - 13:31
BALANÇO AGRADOU
Caneta emagrecedora e dívida menor: os dois motores que fazem da Hypera (HYPE3) uma das poucas altas do Ibovespa hoje
28 de outubro de 2026 - 13:31 28 de outubro de 2026 - 11:54
REAÇÃO AO RESULTADO
Santander (SANB11) afunda mais de 5% após resultado fraco, mas analistas revelam ‘trunfo’ que pode salvar as ações da queda
28 de outubro de 2026 - 11:54 28 de outubro de 2026 - 10:46
OS BASTIDORES DA OPERAÇÃO
Por dentro da Shopee: 150 mil tipos de produtos, muitas mãos e uma corrida para fazer cada pedido chegar à sua casa
28 de outubro de 2026 - 10:46 28 de outubro de 2026 - 6:16
BALANÇO
Santander Brasil (SANB11) frustra no 3T26: lucro tomba 28% e ROE cai a 11,9%; veja os destaques do balanço
28 de outubro de 2026 - 6:16 27 de outubro de 2026 - 17:06
POTENCIAL DE ALTA
Maré favorável? Citi inicia cobertura da OceanPact (OPCT3) e vê espaço para alta de 48%
27 de outubro de 2026 - 17:06 27 de outubro de 2026 - 13:28
PRÉVIA DO BALANÇO
Lucro menor, calotes no radar e recuperação adiada: o que esperar do balanço do Santander Brasil (SANB11) no 3T26
27 de outubro de 2026 - 13:28 27 de outubro de 2026 - 13:09
FACA AFIADA
Citi manda vender Banco do Brasil (BBAS3) após eleições; veja o que colocar no lugar
27 de outubro de 2026 - 13:09 27 de outubro de 2026 - 12:03
SD ENTREVISTA
Agência com cara de hotel? A aposta do Bradesco (BBDC4) para atrair clientes endinheirados
27 de outubro de 2026 - 12:03 27 de outubro de 2026 - 8:33
APOSTA NO LUXO
Massagem, hotéis Fasano e descontos: a nova cartada do Itaú (ITUB4) e da JHSF (JHSF3) para conquistar os clientes ricos
27 de outubro de 2026 - 8:33 26 de outubro de 2026 - 14:45
VAI DE BOLSA
Após SpaceX (SPCX), Anthropic quer entrar no grupo do ‘IPO do trilhão’ com documento enviado à SEC
26 de outubro de 2026 - 14:45 26 de outubro de 2026 - 9:12
AQUISIÇÃO BILIONÁRIA
Itaú (ITUB4) desembolsa R$ 2,925 bilhões para comprar NeoSpace e fortalecer operação de inteligência artificial
26 de outubro de 2026 - 9:12 23 de outubro de 2026 - 19:43
AGORA VAI?

