


XP rebaixa ação da Sanepar (SAPR11) mesmo com potencial de 33% de alta na bolsa. O que está faltando para o papel?
Para a corretora, faltam catalisadores no curto prazo; recomendação para SAPR11 passou de compra para neutra


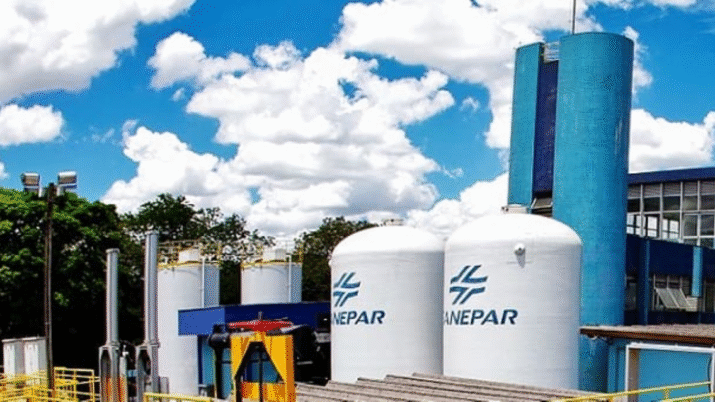
A conta que sustentava a tese de investimento em Sanepar (SAPR11) ficou mais difícil de fechar, na avaliação da XP Investimentos. De um lado, a chance de privatização, que poderia destravar valor para as ações, perdeu força. De outro, os dividendos que ajudariam o investidor a atravessar a espera por esse possível gatilho já não parecem tão atraentes.
Foi essa combinação que levou a corretora a retirar o selo de compra da companhia de saneamento do Paraná.
Os analistas rebaixaram a recomendação para SAPR11 de compra para neutra e fixaram o preço-alvo para o fim de 2027 em R$ 45,80 por ação — ainda um potencial de valorização de pouco mais de 33% em relação ao último fechamento.
Para a XP, não basta haver espaço entre o preço atual e o valor estimado. É preciso também haver catalisadores capazes de destravar esse potencial — e é justamente isso que a corretora não está enxergando agora.
A Sanepar negocia a uma taxa interna de retorno (TIR) real de 14,2%, nível considerado razoável pelos analistas. Mas o momentum dos resultados é relativamente modesto, enquanto os principais gatilhos da tese ficaram mais distantes, afirmam os analistas.
Os papéis SAPR11 operam em queda no pregão desta quarta-feira (16). Por volta das 10h55, o recuo era de 1,60% na B3, cotados a R$ 33,80. Desde o início do ano, as ações acumulam desvalorização de cerca de 17% na bolsa brasileira.
Leia Também
Dividendos menos atraentes
A recomendação de compra da XP para a Sanepar estava apoiada, principalmente, em dois pilares.
O primeiro era a avaliação de que as chances de privatização ainda eram razoáveis. O segundo envolvia os R$ 4 bilhões em créditos tributários obtidos pela companhia: a expectativa era de que a Sanepar pudesse reter 25% desse valor, abrindo espaço para retornos com dividendos (dividend yields) atrativos em 2026 e 2027.
A ideia era que esses dividendos ajudassem a remunerar o investidor enquanto o potencial de valorização associado a uma eventual privatização não se materializasse.
Agora, porém, a XP entende que a possibilidade de a companhia ficar com 25% dos créditos tributários deve ser tratada mais como um cenário otimista do que como cenário-base. Com isso, a questão dos créditos passou a ser vista pelos analistas como uma opcionalidade mais distante.
Sanepar (SAPR11): privatização foi para a gaveta?
A privatização também perdeu força no radar da corretora. A XP afirma não enxergar, neste momento, a “configuração adequada” para que um processo de desestatização ganhe tração no curto prazo.
Para que uma privatização avance, segundo os analistas, é necessário haver “externalidades claras” capazes de impulsionar a agenda e mobilizar diferentes stakeholders.
A privatização da Sabesp, por exemplo, foi sustentada por uma estratégia que previa investimentos para antecipar a universalização para 2029. Já a desestatização da Copasa foi impulsionada pela necessidade do Estado de assegurar recursos para manter sua participação no PROPAG, além de preocupações relacionadas à qualidade dos serviços.
No Paraná, no entanto, a dinâmica é diferente. A XP considera difícil que a Sanepar avance em direção a uma privatização, entre outros motivos porque o Estado tem uma das situações fiscais mais favoráveis do país e sua participação na companhia equivale a apenas cerca de R$ 2 bilhões.
Além disso, o governo paranaense decidiu avançar na universalização dos serviços de esgotamento sanitário por meio de PPPs, em conjunto com o atual programa de investimentos que a Sanepar espera executar.
Para completar o quadro, a companhia também é percebida pela população como uma boa prestadora de serviços, o que poderia reduzir os incentivos de uma eventual privatização.
“Ainda não descartamos totalmente a possibilidade de uma privatização avançar, mas as chances são baixas e o timing permanece bastante incerto”, afirmam os analistas.
E sem privatização, o que sobra para SAPR11?
Sem um processo de desestatização no horizonte e com a distribuição de dividendos projetada de forma mais conservadora, a tese passa a depender mais dos próprios resultados operacionais da companhia.
E a XP vê pouco impulso no curto e médio prazo. Na avaliação da corretora, a Sanepar apresenta uma trajetória de custos crescendo em termos reais, enquanto os lucros devem permanecer relativamente estáveis nos próximos anos.
Os dividend yields também não seriam suficientes, sozinhos, para compensar a falta de catalisadores. A XP projeta uma média de apenas 3,4% entre 2026 e 2028.
Para a XP, esse conjunto de fatores torna SAPR11 menos atraente quando comparada a outros players do setor de saneamento.
 29 de outubro de 2026 - 18:50
O FUTURO DA PETROLEIRA
Petrobras (PETR4) confirma terceira descoberta de petróleo na Margem Equatorial
29 de outubro de 2026 - 18:50 29 de outubro de 2026 - 16:50
HORA DE COMPRAR?
Gerdau (GGBR4) no radar: Itaú BBA recomenda compra e UBS BB vê ação a R$ 35; o que está por trás do otimismo?
29 de outubro de 2026 - 16:50 29 de outubro de 2026 - 14:49
AQUECIMENTO PARA O BALANÇO
Dividendos de até US$ 4,2 bilhões: com operacional tinindo, Petrobras (PETR4) deve ‘blindar’ os proventos da queda do petróleo
29 de outubro de 2026 - 14:49 29 de outubro de 2026 - 11:53
RESULTADOS DO 3T26
Microsoft (MSFT) mostra que é possível crescer com IA gastando menos e com balanço sólido; veja números
29 de outubro de 2026 - 11:53 29 de outubro de 2026 - 11:22
CILADA NA BOLSA?
E agora, Nubank? Itaú BBA corta preço-alvo e alerta: o pior ainda pode estar por vir
29 de outubro de 2026 - 11:22 29 de outubro de 2026 - 9:34
NA MIRA DO BC
Mais uma liquidação: Banco Central tira do ar empresa que operava nos bastidores do Pix após encontrar “graves violações”
29 de outubro de 2026 - 9:34 29 de outubro de 2026 - 6:30
AQUECIMENTO PARA O BALANÇO
Vale (VALE3): lucro deve cair quase 50% no 3T26 com inimigo persistente roubando a cena. O que esperar do balanço de hoje?
29 de outubro de 2026 - 6:30 28 de outubro de 2026 - 18:26
RENEGOCIAÇÃO
Raízen (RAIZ4) consegue desconto de R$ 8,5 bilhões em dívidas tributárias; veja quanto a empresa terá de pagar
28 de outubro de 2026 - 18:26 28 de outubro de 2026 - 16:27
PERDEU O ENCANTO?
Itaú BBA deixa de recomendar compra de Bradesco (BBDC4), e ação cai forte; o que levou o bancão a perder o brilho?
28 de outubro de 2026 - 16:27 28 de outubro de 2026 - 14:32
O DILEMA DO BANCÃO
“O preço a pagar” para reduzir riscos: CEO do Santander revela plano para atingir ROE acima de 20%
28 de outubro de 2026 - 14:32 28 de outubro de 2026 - 13:31
BALANÇO AGRADOU
Caneta emagrecedora e dívida menor: os dois motores que fazem da Hypera (HYPE3) uma das poucas altas do Ibovespa hoje
28 de outubro de 2026 - 13:31 28 de outubro de 2026 - 11:54
REAÇÃO AO RESULTADO
Santander (SANB11) afunda mais de 5% após resultado fraco, mas analistas revelam ‘trunfo’ que pode salvar as ações da queda
28 de outubro de 2026 - 11:54 28 de outubro de 2026 - 10:46
OS BASTIDORES DA OPERAÇÃO
Por dentro da Shopee: 150 mil tipos de produtos, muitas mãos e uma corrida para fazer cada pedido chegar à sua casa
28 de outubro de 2026 - 10:46 28 de outubro de 2026 - 6:16
BALANÇO
Santander Brasil (SANB11) frustra no 3T26: lucro tomba 28% e ROE cai a 11,9%; veja os destaques do balanço
28 de outubro de 2026 - 6:16 27 de outubro de 2026 - 17:06
POTENCIAL DE ALTA
Maré favorável? Citi inicia cobertura da OceanPact (OPCT3) e vê espaço para alta de 48%
27 de outubro de 2026 - 17:06 27 de outubro de 2026 - 13:28
PRÉVIA DO BALANÇO
Lucro menor, calotes no radar e recuperação adiada: o que esperar do balanço do Santander Brasil (SANB11) no 3T26
27 de outubro de 2026 - 13:28 27 de outubro de 2026 - 13:09
FACA AFIADA
Citi manda vender Banco do Brasil (BBAS3) após eleições; veja o que colocar no lugar
27 de outubro de 2026 - 13:09 27 de outubro de 2026 - 12:03
SD ENTREVISTA
Agência com cara de hotel? A aposta do Bradesco (BBDC4) para atrair clientes endinheirados
27 de outubro de 2026 - 12:03 27 de outubro de 2026 - 8:33
APOSTA NO LUXO
Massagem, hotéis Fasano e descontos: a nova cartada do Itaú (ITUB4) e da JHSF (JHSF3) para conquistar os clientes ricos
27 de outubro de 2026 - 8:33 26 de outubro de 2026 - 14:45
VAI DE BOLSA

