


A Fictor Alimentos (FICT3) é a aposta central da holding para se reestruturar — mas balanço mostra que talvez ela não ‘segure as pontas’
Dependente de arrendamentos e com caixa pressionado, braço de alimentos é peça central na estratégia da Fictor para evitar o colapso da holding. Mas será que isso faz sentido?

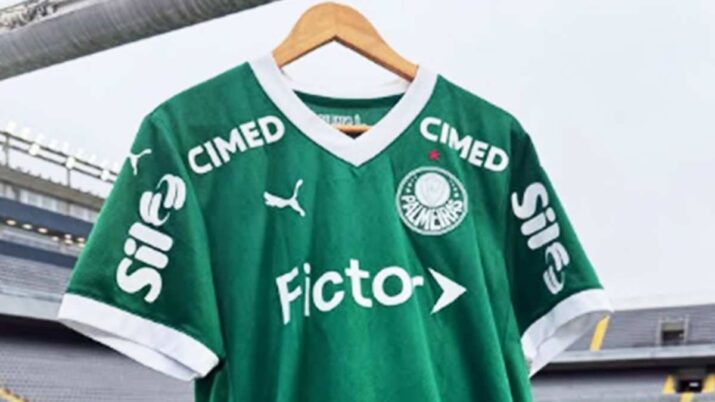
Com um pedido de recuperação judicial em aberto e ações da subsidiária despencando na bolsa, a única coisa ‘no verde’ atrelada à Fictor Holding no momento parece ser a camisa do Palmeiras, time do qual a empresa é patrocinadora.
A companhia pediu para entrar em RJ ontem (1) com dívidas de R$ 4 bilhões, alegando que a subsidiária Fictor Alimentos (FICT3) é o mais importante e “principal eixo operacional do grupo”, além de ser o grande motor de faturamento da companhia, respondendo pela quase totalidade do faturamento projetado.
Em outras palavras, a divisão de alimentos parece ser vista pela empresa como o “ás” na manga para tentar reverter a situação delicada na qual se encontra.
Por esse motivo, a empresa-mãe defende, no pedido de recuperação judicial, que a divisão de alimentos fique fora do processo, assim como outras frentes do grupo — como o braço de real estate —, sob o argumento de que sua inclusão poderia comprometer a própria recuperação do conglomerado. Em última instância, podendo gerar a falência do grupo.
No entanto, apesar de a Fictor Alimentos ser pintada como esse grande trunfo para a companhia, o balanço da subsidiária parece contar uma história diferente.
A Fictor Alimentos é mesmo um grande “motor de faturamento”?
A última divulgação de resultados da companhia mostra uma empresa menos animadora. Primeiro que a companhia enfrenta um problema essencial com o pedido de recuperação judicial: a empresa não tem ativos imobilizados próprios, apenas arrendamentos.
Leia Também
Ou seja, as plantas industriais onde a empresa produz as carnes que são vendidas (e são o ganha-pão da companhia) não são dela, são ativos “alugados” de outras companhias — no caso, da Mellore Alimentos, que atualmente está em recuperação judicial.
Essas informações estão disponíveis no balanço da companhia do terceiro trimestre de 2025, o mais recente divulgado, e desde então não existem informações sobre nenhuma aquisição imobiliária.
O problema disso é: a empresa só consegue produzir enquanto mantém o direito de uso das plantas industriais. Esse modelo, que em condições normais pode funcionar, se torna especialmente frágil quando o grupo entra em crise e a situação passa a ser analisada pela Justiça.
Sob o risco de a Fictor Alimentos também entrar com um pedido de recuperação judicial ou ser envolvida no processo da holding — possibilidades bastante factíveis segundo a apuração do Seu Dinheiro nesta reportagem — as coisas começam a ficar ainda mais feias
Em um cenário de recuperação judicial, caso a Justiça entenda que a empresa não teria capacidade de honrar esses pagamentos, poderia autorizar a rescisão dos contratos de arrendamento.
Se isso ocorrer, o impacto é imediato: sem os contratos, a Fictor Alimentos perde o acesso aos frigoríficos, deixa de produzir, não gera receita e, na prática, deixa de ter um negócio operacional.
É justamente esse risco — de a empresa perder a base operacional e, com ela, a geração de caixa — que figura entre os principais temores do grupo e sustenta o esforço para manter a subsidiária fora do processo de recuperação judicial.
A situação financeira da Fictor Alimentos
A empresa chegou ao fim de setembro do ano passado com um prejuízo de quase R$ 3 milhões e um caixa líquido negativo em R$ 10,4 milhões. O caixa operacional, por sua vez, também ficou no negativo, em R$ 15,2 milhões.
O consumo de caixa operacional esteve ligado principalmente ao aumento de estoques, contas a receber, adiantamentos e despesas iniciais da operação industrial, indicando que a atividade principal ainda não gera caixa de forma consistente.
Esse desequilíbrio foi compensado por um aumento de capital de R$ 70 milhões, realizado no final do ano passado, que reforçou a liquidez e levou a companhia a encerrar o período com R$ 52,7 milhões em caixa e equivalentes.
No entanto, cabe lembrar que a própria holding subscreveu quase a totalidade do aumento de capital, aportando R$ 60 milhões, o equivalente a cerca de 85% da oferta. Sem esse aporte, a situação de liquidez seria significativamente mais pressionada.
Na prática, o movimento reforçou a dependência da subsidiária em relação à controladora e alimentou dúvidas no mercado sobre o grau de autonomia operacional e financeira da empresa — um ponto sensível quando se discute a exclusão ou não da companhia do processo de RJ.
A receita líquida consolidada somou R$ 31,1 milhões. No entanto, esse faturamento está relacionado ao início das atividades da controlada Fictor Alimentos Betim — justamente a responsável pelo arrendamento das plantas industriais e que ficaria praticamente sem ter de onde tirar dinheiro caso esse contrato fosse desfeito em meio a uma eventual RJ.
A Fictor Alimentos também fechou o período com dívida líquida consolidada de cerca de R$ 28,8 milhões.
Em resumo: o desempenho financeiro da companhia ainda depende fortemente da execução do plano industrial e da capacidade de transformar escala em rentabilidade nos próximos trimestres.
 5 de novembro de 2026 - 16:31
SD ENTREVISTA
“A arte está em saber quem merece crédito”: o recado do ABC Brasil (ABCB4) para empresas em meio à pressão dos juros
5 de novembro de 2026 - 16:31 5 de novembro de 2026 - 14:18
É DINHEIRO OU NÃO É?
Após OPA da Helbor (HBOR3), HBR Realty (HBRE3) vende ativos a FII por quase R$ 1 bilhão; ações sobem 6%
5 de novembro de 2026 - 14:18 5 de novembro de 2026 - 14:18
ENTROU EM PROMOÇÃO?
Ações com desconto? Queda de 9% é oportunidade para Méliuz (CASH3) após balanço, segundo dois bancões; entenda
5 de novembro de 2026 - 14:18 5 de novembro de 2026 - 13:58
EMPRESAS
Cosan (CSAN3) está barata demais? UBS-BB vê oportunidade após tombo de 40% e aponta o que pode destravar valor
5 de novembro de 2026 - 13:58 5 de novembro de 2026 - 13:25
O QUE AGRADOU?
Ação da C&A (CEAB3) dispara até 10% após trimestre melhor do que o temido pelo mercado; veja os destaques
5 de novembro de 2026 - 13:25 4 de novembro de 2026 - 14:45
ONDE INVESTIR NO VAREJO?
Juros mais altos por mais tempo: Citi rebaixa Magazine Luiza (MGLU3), eleva Alpargatas (ALPA4) e muda apostas no varejo
4 de novembro de 2026 - 14:45 4 de novembro de 2026 - 12:35
AMBIÇÃO RENOVADA
Revolut chega a US$ 115 bilhões e já vale mais que o dobro do Nubank; o que está por trás da aposta dos investidores
4 de novembro de 2026 - 12:35 4 de novembro de 2026 - 11:56
CENÁRIO MAIS APERTADO
“É preciso ser realista”: CEO do Itaú (ITUB4) revela como o banco pretende equilibrar crédito e rentabilidade em 2027
4 de novembro de 2026 - 11:56 4 de novembro de 2026 - 10:06
MAIS UMA PARA A LISTA
Aeris (AERI3) recorre à recuperação extrajudicial para lidar com dívida de R$ 1,52 bilhão
4 de novembro de 2026 - 10:06 4 de novembro de 2026 - 8:56
PECHINCHA ENTRE OS BANCÕES
Nem na crise de 2016 o Bradesco (BBDC4) ficou tão barato: o que o Morgan Stanley está vendo após o tombo de quase 40% desde as eleições
4 de novembro de 2026 - 8:56 3 de novembro de 2026 - 18:37
RESULTADO
Itaú (ITUB4) lucra R$ 12,6 bilhões no 3T26, em linha com o esperado; veja o que pesou no balanço
3 de novembro de 2026 - 18:37 3 de novembro de 2026 - 17:47
CAIU DEMAIS?
Nubank (NU): XP vê duas cartas na manga para roxinho; saiba o potencial da ação
3 de novembro de 2026 - 17:47 3 de novembro de 2026 - 6:02
PRÉVIA DO BALANÇO
Após decepção dos rivais no 3T26, é a vez de o Itaú (ITUB4) mostrar por que joga em outra liga; veja o que esperar do balanço
3 de novembro de 2026 - 6:02 2 de novembro de 2026 - 14:00
ALÔ, É UM SER HUMANO?
Fim da secretária eletrônica? Empresas terão de oferecer atendimento humano obrigatório no SAC; veja o que muda
2 de novembro de 2026 - 14:00 1 de novembro de 2026 - 10:35
O TEMPO FECHOU
Chilli Beans vê o sol se esconder: rede de óculos escuros pede recuperação extrajudicial; entenda os próximos passos da empresa
1 de novembro de 2026 - 10:35 31 de outubro de 2026 - 16:11
TIRANDO O CAVALINHO DA CHUVA
Nada de dividendos extras: Vale (VALE3) descarta possibilidade, mas CFO revela alternativa que pode agradar acionista
31 de outubro de 2026 - 16:11 30 de outubro de 2026 - 19:00
REESTRUTURAÇÃO
Raízen (RAIZ4) será dividida em duas empresas listadas em bolsa e aprova aumento de capital de R$ 39,8 bilhões
30 de outubro de 2026 - 19:00 30 de outubro de 2026 - 15:18
PROTEÇÃO ATIVADA
Apesar da pressão nos custos, Vale (VALE3) conta como economizou até US$ 3 bilhões no 3T26; ação sobe mesmo com balanço fraco
30 de outubro de 2026 - 15:18 30 de outubro de 2026 - 10:26
REDUÇÃO DE DÍVIDA NO RADAR
Vai sair do papel? CSN (CSNA3) dá passo decisivo para venda de negócio de cimentos por R$ 12,7 bilhões
30 de outubro de 2026 - 10:26 29 de outubro de 2026 - 20:27
BALANÇO 3T26

