


Localiza (RENT3) tem lucro de R$ 837 milhões no 4T24, mas rentabilidade continua sob pressão. O que fazer com as ações agora?
Apesar de a Localiza ter entregado um resultado considerado neutro, os analistas continuam otimistas; entenda o que está por trás da visão construtiva


A Localiza (RENT3) apresentou resultados mornos no quarto trimestre de 2024, com lucro em crescimento e redução da alavancagem, mas ainda com um longo caminho pela frente na trajetória de recomposição da rentabilidade.
O lucro líquido da locadora de automóveis cresceu quase 20% no último trimestre em relação ao mesmo intervalo de 2023, para R$ 837 milhões. No acumulado de 2024, a cifra chegou a R$ 1,8 bilhão, praticamente em linha com o ano anterior.
- VEJA MAIS: Ibovespa ignora IPCA-15 e sobe em 2025 de olho na eleições; confira 10 ações para investir nesse cenário
A rentabilidade da Localiza continuou sob pressão no ano passado, apesar da melhora nos níveis de ROIC (retorno sobre o capital investido, na sigla em inglês) apresentada ao longo do segundo semestre de 2024.
O ROIC spread — diferença entre o retorno sobre o capital investido e o custo da dívida — anualizado encerrou o ano na marca de 3,1 pontos percentuais (p.p), com uma recuperação mais acelerada na segunda metade do ano, quando chegou ao patamar de 5 p.p.
Mesmo com o avanço, o número continuou abaixo dos patamares históricos vistos em 2021, de 13 pontos percentuais de ROIC spread.
As ações da Localiza (RENT3) iniciaram o pregão desta sexta-feira (28) no vermelho, com queda de 2,64% na abertura da sessão, a R$ 26,87. No ano, as perdas da locadora de carros já somam 14% na B3.
Leia Também
Veja os destaques do resultado do 4T24:
- Lucro líquido: R$ 837 milhões (+18,7% a/a);
- Receita líquida: R$ 9,9 bilhões (+24,6% a/a);
- Aluguel de carros (RAC): R$ 2,6 bilhões (+13% a/a)
- Gestão de frotas: R$ 2,19 bilhões (+16,4% a/a)
- Seminovos: R$ 5,1 bilhões (+35,3% a/a)
- Ebitda: R$ 3,32 bilhões (+15,5% a/a);
- ROIC spread anualizado: 3,1 pontos percentuais (p.p);
- Alavancagem (dívida líquida/Ebitda dos últimos 12 meses): 2,52 vezes.
A Localiza (RENT3) também interrompeu a queima de dinheiro no ano passado. A locadora de automóveis saiu de um cenário de consumo de caixa de R$ 2,9 bilhões antes de juros em 2023 para uma geração de R$ 3,3 bilhões em 2024.
Segundo a empresa, o processo de recomposição de preços, somado à gestão de custos e produtividade, resultou em uma maior geração de caixa pelas atividades de aluguel de carros.
De olho na depreciação da Localiza (RENT3)
Fonte de preocupação nos últimos balanços, a depreciação continuou em patamar elevado no quarto trimestre.
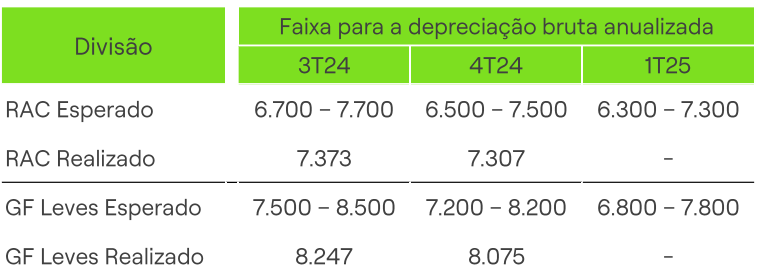
Na divisão de aluguel de carros, a depreciação da Localiza subiu 19% na comparação anual, mas caiu 0,8% na relação trimestral, para R$ 7.307 — ainda dentro do intervalo esperado pela Localiza.
Já na unidade de gestão de frotas, a depreciação aumentou 28% em relação ao 4T23, mas recuou 2% frente ao trimestre anterior.
Vale lembrar que a Localiza fez um impairment bilionário no segundo trimestre de 2024, em meio à forte queda de preços dos automóveis usados, e reduziu a vida útil depreciável dos carros como parte da estratégia de longo prazo para reduzir a depreciação dos veículos.
“O ano de 2024 foi marcado pela continuidade do ciclo de acomodação do preço de carros seminovos e usados em um cenário de menor affordability (poder de compra do consumidor), o que resultou em um ajuste na depreciação de aproximadamente 3% do valor da nossa frota”, afirmou a empresa.
Enquanto parte do mercado temia que a Localiza reajustasse para cima as projeções de depreciação para este ano, a empresa manteve inalterado o guidance para o primeiro trimestre de 2025. Confira:
A estratégia da Localiza (RENT3) em 2025
Diante de perspectivas menos otimistas para o cenário macroeconômico em 2025, a Localiza (RENT3) manteve como prioridade a recomposição gradual do nível de rentabilidade.
“Estamos diante de um cenário de deterioração do ambiente macroeconômico, com aumento da taxa de juros e potencial reflexo na atividade econômica e disponibilidade de crédito”, afirmou o CEO Bruno Lasansky, em nota.
- VEJA TAMBÉM: cobertura completa da temporada de balanços - Saiba o que esperar do mercado e como se posicionar
Entre as estratégias nesse sentido, estão a escalada da divisão de Seminovos para a renovação da frota, além da recomposição de preço do aluguel de automóveis, aumento da eficiência em custos e produtividade e a otimização do portfólio de segmentos.
“Estamos confiantes que sairemos do atual ciclo ampliando ainda mais nossa liderança de mercado, vantagens competitivas e retomando nossa trajetória de crescimento com geração de valor”, acrescentou o CEO.
Vale lembrar que empresas mais endividadas e ligadas ao consumo tendem a ser mais sensíveis a fatores macroeconômicos, como os juros, já que operam com margens mais apertadas e dependem de crédito barato para crescer.
O que dizem os analistas?
Na avaliação do BTG Pactual, os resultados da Localiza no quarto trimestre foram “notavelmente conforme o esperado”, mas ainda um pouco difíceis de digerir em meio aos volumes em queda e rentabilidade próxima dos mínimos históricos.
“A atenção do mercado permanecerá focada nas tendências de depreciação e na dinâmica de preços de veículos novos e usados, fatores-chave para o desempenho das ações, juntamente com o contexto macroeconômico brasileiro mais amplo”, avaliou o banco.
O BTG manteve recomendação de compra para as ações RENT3, apesar de avaliar que o momento de lucros da Localiza “não está ótimo”.
Para o Goldman Sachs, os resultados do 4T24 destacam que a Localiza está focada em recuperar o ROIC em vez de aumentar os volumes mais rapidamente.
“Embora achemos que é cedo para dizer que o pior já passou, já que o cenário macroeconômico permanece incerto e desafiador no curto prazo, continuamos com recomendação de compra”, destacou o Goldman.
A tese construtiva do banco é baseada na perspectiva de que, com o tempo, a rentabilidade irá convergir para os níveis históricos, já que as vantagens competitivas permanecem intactas, e de que o valuation da Localiza segue atraente, a um múltiplo de 8,6 vezes o preço/lucro estimado para 2025.
A XP Investimentos avaliou o balanço do quarto trimestre como neutro e dentro das expectativas, e manteve recomendação de compra para RENT3.
 12 de novembro de 2026 - 13:08
SOB PRESSÃO
“Não vou pagar mesmo podendo”: comportamento do agro está custando caro ao Banco do Brasil e ameaça os próximos balanços
12 de novembro de 2026 - 13:08 12 de novembro de 2026 - 12:37
SALTO DE ATÉ 16%
Balanço melhor que o esperado e divórcio à vista: por que o mercado se animou com Azzas (AZZA3) após o 3T26?
12 de novembro de 2026 - 12:37 12 de novembro de 2026 - 8:16
OFERTA MAIS GENEROSA
Santander turbina OPA de SANB11 em 5%: o que mudou na oferta e quanto os minoritários podem receber agora
12 de novembro de 2026 - 8:16 12 de novembro de 2026 - 7:04
O QUE ESPERAR DO ROXINHO
Nubank (ROXO34) segue crescendo no 3T26, mas o crédito pode virar o calcanhar de Aquiles em 2027
12 de novembro de 2026 - 7:04 12 de novembro de 2026 - 6:50
ABRIU A CARTEIRA
Após lucro recorde no 3T26, BTG Pactual (BPAC11) prepara uma nova tacada na bolsa: recompra de units pode chegar a R$ 2 bilhões
12 de novembro de 2026 - 6:50 12 de novembro de 2026 - 6:05
BALANÇO
BTG Pactual (BPAC11) lucra R$ 5,3 bilhões e rentabilidade vai a 26,4% no 3T26: o que está por trás da máquina de resultados do banco
12 de novembro de 2026 - 6:05 11 de novembro de 2026 - 21:10
BB VAI FECHAR A TORNEIRA?
Agronegócio cobra o preço no Banco do Brasil: inadimplência dispara, lucro desaba e dividendos entram na linha de corte
11 de novembro de 2026 - 21:10 11 de novembro de 2026 - 20:16
TURNAROUND FICOU PARA DEPOIS?
Banco do Brasil (BBAS3) corta guidance de lucro pela metade — e avisa: a conta do agronegócio ainda não terminou de chegar
11 de novembro de 2026 - 20:16 11 de novembro de 2026 - 20:14
HORA DE SE PROTEGER
Banco do Brasil (BBAS3) fecha torneira de dividendos e passará a pagar mínimo obrigatório após resultados fracos
11 de novembro de 2026 - 20:14 11 de novembro de 2026 - 19:36
RESULTADO
Banco do Brasil (BBAS3) frustra projeções já baixas e entrega lucro de R$ 1,3 bilhão no 3T26, tombo de 66,5%
11 de novembro de 2026 - 19:36 11 de novembro de 2026 - 18:25
O QUE ESPERAR
Por que a Petrobras (PETR4) decidiu acelerar os investimentos para este ano? CEO responde
11 de novembro de 2026 - 18:25 11 de novembro de 2026 - 17:01
FIM DA POISON PILL?
Cosan (CSAN3) dispara mais de 12% após rumor sobre a Rumo (RAIL3); mercado volta a apostar em venda de participação
11 de novembro de 2026 - 17:01
11 de novembro de 2026 - 6:14
BB EM APUROS
Banco do Brasil (BBAS3): analistas veem o ‘pior’ para resultados e fazem alertas para projeções; o que está em jogo para bancão?
11 de novembro de 2026 - 6:14 10 de novembro de 2026 - 20:29
BALANÇO
A maré está virando? Petrobras (PETR4) tem lucro 21,5% maior em um ano, mas queda no trimestre, e anuncia dividendos de R$ 15,3 bi
10 de novembro de 2026 - 20:29 10 de novembro de 2026 - 19:29
JUNTAS E MAIS FORTES
Fleury (FLRY3) e controlada da Bradsaúde (SAUD3) unem forças para criar empresa de oncologia com investimento de R$ 72 milhões
10 de novembro de 2026 - 19:29 10 de novembro de 2026 - 15:19
EMPRESAS
‘Uma das safras mais difíceis dos últimos anos’: por que a São Martinho (SMTO3) despenca mais de 9% após os resultados
10 de novembro de 2026 - 15:19 10 de novembro de 2026 - 14:33
VAI ACONTECER
IPO da Anthropic: com receita 1.200% maior, criadora do Claude quer chegar ao mercado valendo US$ 1,45 trilhão
10 de novembro de 2026 - 14:33 10 de novembro de 2026 - 7:11
COM DIREITO A DIVIDENDOS BILIONÁRIOS
Operacional nos trinques, mas sem ‘mãozinha’ do petróleo: Petrobras (PETR4) deve ter lucro líquido 18% maior no 3T26; veja o que esperar
10 de novembro de 2026 - 7:11 8 de novembro de 2026 - 15:43
SAIU DO PAPEL
CSN (CSNA3) fecha venda da CSN Cimentos por R$ 12,7 bilhões, mas ainda tem desafios à frente
8 de novembro de 2026 - 15:43 7 de novembro de 2026 - 15:08
O TRABALHO NÃO ACABOU

