


A prévia ‘arrasa-quarteirões’ não rendeu: MRV (MRVE3) começou o dia mal na bolsa após prejuízo, que teve a Résia como vilã
Apesar da geração de caixa em todas as suas divisões, construtora registrou prejuízo líquido acima do estimado, além de receita e margens mornas


Em meados de janeiro, a MRV (MRVE3) havia divulgado uma prévia operacional "arrasa-quarteirões" para o quarto trimestre de 2024: pela primeira vez na história, a construtora conseguiu gerar caixa tanto no seu principal negócio, a MRV Incorporação, quanto em todas as suas subsidiárias. Os bons números inclusive impulsionaram as ações da companhia na ocasião.
E, de fato, o balanço do 4T24 divulgado na noite da última segunda-feira (24) confirmou as cifras: a companhia gerou caixa de R$ 371 milhões no trimestre, com fluxo positivo em todas as suas divisões, sendo R$ 263 milhões apenas na MRV Incorporação.
No entanto, outras linhas do balanço decepcionaram investidores e analistas, o que levou a ação da MRV a abrir o dia na bolsa com uma das maiores perdas do Ibovespa, num tombo de cerca de 5%.
Ao longo da manhã, no entanto, os papéis foram diminuindo as perdas e conseguiram virar para leve alta no início da tarde. Por volta das 13h, MRVE3 tinha ganho de 0,75%, a R$ 5,39, em linha com a alta do Ibovespa.
- E MAIS: Calendário de resultados desta semana inclui Petrobras, Ambev, Weg e outras empresas; acompanhe a cobertura completa de balanços
Prejuízo líquido maior que o esperado
Para o BTG Pactual, os resultados da MRV no 4T24 foram fracos, ficando aquém do projetado pelo banco no resultado líquido. No período, a construtora registrou prejuízo líquido atribuído aos acionistas de cerca de R$ 250 milhões, ante uma perda esperada de R$ 150 milhões pelos analistas do BTG.
Já o Ebitda (lucro antes de juros, impostos, depreciação e amortização) ajustado totalizou R$ 179 milhões no período, uma alta de 111% na comparação anual, mas 47% abaixo da expectativa do BTG.
Leia Também
O vilão desse resultado foram as perdas maiores que o esperado na Résia, divisão da MRV que atua nos Estados Unidos e que passou por uma redução de 4% no seu valor contábil, o que também pesou sobre as despesas. Além disso, houve o impacto de um imposto de renda mais alto relacionado à reversão de benefícios fiscais nas operações americanas.
Não é de hoje que a Résia pesa sobre o balanço da MRV. A empresa inclusive vem passando por uma reestruturação, com foco na desalavancagem.
Receita líquida e margem bruta também deixaram a desejar
Para o Itaú BBA, o lado negativo do balanço da MRV ficou por conta da receita e das margens brutas. Na opinião dos analistas, as tendências operacionais não foram tão animadoras, dado que as receitas caíram devido às vendas mais baixas e menos unidades produzidas, enquanto as margens brutas ficaram estáveis devido à inflação.
O banco destaca a receita líquida da divisão brasileira, que caiu 5% na base trimestral, para R$ 2,2 bilhões, refletindo uma queda nas vendas de 5%, lançamentos estáveis e uma baixa de 7% nas unidades produzidas, na mesma base de comparação.
Quanto à margem bruta, o Itaú BBA também focou na cifra de 30,3% das operações brasileiras, estável "apesar da lucratividade das vendas novas chegando a 34%", destacam os analistas. A MRV atribuiu esse desempenho às maiores expectativas para a inflação medida pelo INCC, o Índice Nacional da Construção Civil.
A receita líquida total da MRV no 4T24, que totalizou R$ 2,38 bilhões, representou alta de 22% ano a ano, mas veio apenas em linha com as expectativas do BTG. Já a margem bruta ajustada total foi de 29,9%, uma alta de 250 pontos-base ano a ano, mas 40 pontos abaixo da projeção do banco.
- VEJA MAIS: Não é GGBR3: outra ação brasileira pode se beneficiar do protecionismo de Trump, segundo BTG Pactual
Ação barata, mas cenário difícil
No geral, o Itaú BBA considerou o balanço da MRV neutro, enquanto o BTG considerou-o mais fraco que o esperado.
Segundo os analistas do BTG, embora o valuation da MRV pareça descontado a 0,6 vez a relação preço sobre valor patrimonial (P/VP), a recuperação da margem no Brasil está demorando mais que o previsto, e as perspectivas para a Résia estão se deteriorando, considerando-se as taxas de juros persistentemente altas nos EUA.
O banco destaca ainda que que a margem bruta da companhia quase não cresceu no quarto trimestre, já que a MRV continua registrando provisões para custos excedentes.
"Planejamos atualizar nosso modelo em breve, incluindo um cenário mais difícil para 2025, pois acreditamos que nossos números parecem excessivamente otimistas", diz o banco, que mantém recomendação de compra para MRVE3, com preço-alvo de R$ 17.
A MRV (MRVE3) em 2024
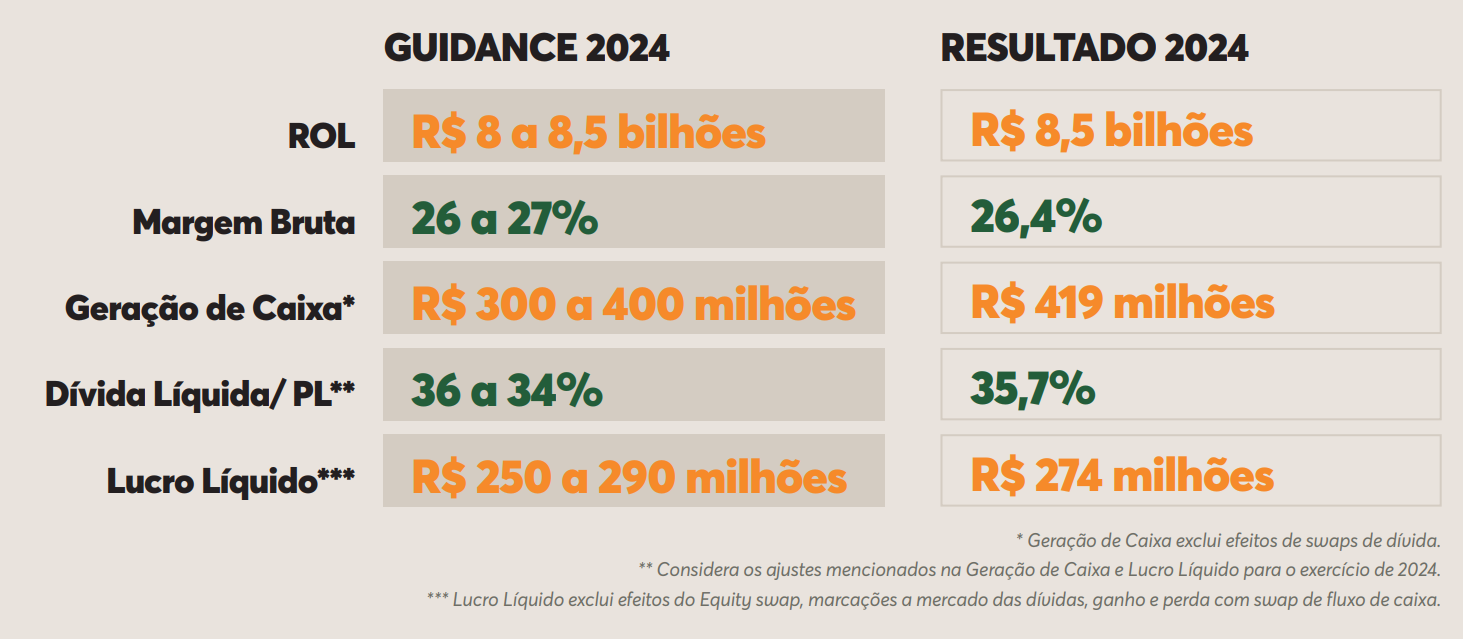
Apesar do balanço fraco no 4T24, o ano de 2024 foi bom para a MRV Incorporação, negócio principal da MRV, que apresentou o maior volume de vendas líquidas da história, totalizando R$ 10 bilhões, além de recordes históricos de Ebitda (R$ 1,1 bilhão) e receita operacional líquida (ROL, R$ 8,5 bilhões).
Além disso, todas as métricas de guidance (projeções) da empresa foram cumpridas ou superadas:
 5 de novembro de 2026 - 14:18
ENTROU EM PROMOÇÃO?
Ações com desconto? Queda de 9% é oportunidade para Méliuz (CASH3) após balanço, segundo dois bancões; entenda
5 de novembro de 2026 - 14:18 5 de novembro de 2026 - 13:58
EMPRESAS
Cosan (CSAN3) está barata demais? UBS-BB vê oportunidade após tombo de 40% e aponta o que pode destravar valor
5 de novembro de 2026 - 13:58 5 de novembro de 2026 - 13:25
O QUE AGRADOU?
Ação da C&A (CEAB3) dispara até 10% após trimestre melhor do que o temido pelo mercado; veja os destaques
5 de novembro de 2026 - 13:25 4 de novembro de 2026 - 14:45
ONDE INVESTIR NO VAREJO?
Juros mais altos por mais tempo: Citi rebaixa Magazine Luiza (MGLU3), eleva Alpargatas (ALPA4) e muda apostas no varejo
4 de novembro de 2026 - 14:45 4 de novembro de 2026 - 12:35
AMBIÇÃO RENOVADA
Revolut chega a US$ 115 bilhões e já vale mais que o dobro do Nubank; o que está por trás da aposta dos investidores
4 de novembro de 2026 - 12:35 4 de novembro de 2026 - 11:56
CENÁRIO MAIS APERTADO
“É preciso ser realista”: CEO do Itaú (ITUB4) revela como o banco pretende equilibrar crédito e rentabilidade em 2027
4 de novembro de 2026 - 11:56 4 de novembro de 2026 - 10:06
MAIS UMA PARA A LISTA
Aeris (AERI3) recorre à recuperação extrajudicial para lidar com dívida de R$ 1,52 bilhão
4 de novembro de 2026 - 10:06 4 de novembro de 2026 - 8:56
PECHINCHA ENTRE OS BANCÕES
Nem na crise de 2016 o Bradesco (BBDC4) ficou tão barato: o que o Morgan Stanley está vendo após o tombo de quase 40% desde as eleições
4 de novembro de 2026 - 8:56 3 de novembro de 2026 - 18:37
RESULTADO
Itaú (ITUB4) lucra R$ 12,6 bilhões no 3T26, em linha com o esperado; veja o que pesou no balanço
3 de novembro de 2026 - 18:37 3 de novembro de 2026 - 17:47
CAIU DEMAIS?
Nubank (NU): XP vê duas cartas na manga para roxinho; saiba o potencial da ação
3 de novembro de 2026 - 17:47 3 de novembro de 2026 - 6:02
PRÉVIA DO BALANÇO
Após decepção dos rivais no 3T26, é a vez de o Itaú (ITUB4) mostrar por que joga em outra liga; veja o que esperar do balanço
3 de novembro de 2026 - 6:02 2 de novembro de 2026 - 14:00
ALÔ, É UM SER HUMANO?
Fim da secretária eletrônica? Empresas terão de oferecer atendimento humano obrigatório no SAC; veja o que muda
2 de novembro de 2026 - 14:00 1 de novembro de 2026 - 10:35
O TEMPO FECHOU
Chilli Beans vê o sol se esconder: rede de óculos escuros pede recuperação extrajudicial; entenda os próximos passos da empresa
1 de novembro de 2026 - 10:35 31 de outubro de 2026 - 16:11
TIRANDO O CAVALINHO DA CHUVA
Nada de dividendos extras: Vale (VALE3) descarta possibilidade, mas CFO revela alternativa que pode agradar acionista
31 de outubro de 2026 - 16:11 30 de outubro de 2026 - 19:00
REESTRUTURAÇÃO
Raízen (RAIZ4) será dividida em duas empresas listadas em bolsa e aprova aumento de capital de R$ 39,8 bilhões
30 de outubro de 2026 - 19:00 30 de outubro de 2026 - 15:18
PROTEÇÃO ATIVADA
Apesar da pressão nos custos, Vale (VALE3) conta como economizou até US$ 3 bilhões no 3T26; ação sobe mesmo com balanço fraco
30 de outubro de 2026 - 15:18 30 de outubro de 2026 - 10:26
REDUÇÃO DE DÍVIDA NO RADAR
Vai sair do papel? CSN (CSNA3) dá passo decisivo para venda de negócio de cimentos por R$ 12,7 bilhões
30 de outubro de 2026 - 10:26 29 de outubro de 2026 - 20:27
BALANÇO 3T26
Com minério de ferro e petróleo jogando contra, Vale (VALE3) vê lucro cair 53%, para US$ 1,255 bilhão
29 de outubro de 2026 - 20:27 29 de outubro de 2026 - 18:50
O FUTURO DA PETROLEIRA
Petrobras (PETR4) confirma terceira descoberta de petróleo na Margem Equatorial
29 de outubro de 2026 - 18:50 29 de outubro de 2026 - 16:50
HORA DE COMPRAR?

