


Klabin (KLBN11) vai abandonar o crescimento? CEO prevê estratégia mais conservadora para enfrentar a turbulência do Brasil — mas revela novo alvo de investimento a partir de 2027
De acordo com Cristiano Teixeira, a gigante do papel e celulose vive um momento de colheita, com foco no ramp-up e sinergias de projetos nos próximos anos


O atual cenário brasileiro está fazendo mesmo aquelas empresas consideradas mais defensivas repensarem os planos estratégicos para se blindar da volatilidade local — e com a Klabin (KLBN11) não é diferente. Para o CEO Cristiano Teixeira, a produtora de papel e celulose se posicionará de forma mais conservadora nos próximos anos para enfrentar as turbulências.
“Eu quero garantir para vocês que o DNA da companhia continua sendo uma empresa de crescimento. Em 125 anos de existência foi isso, e obviamente nos últimos anos a companhia teve uma história de crescimento muito forte. Só que, circunstancialmente, agora estamos numa visão mais conservadora, com foco em desalavancagem, geração e fluxo de caixa”, afirmou o executivo, durante encontro com investidores.
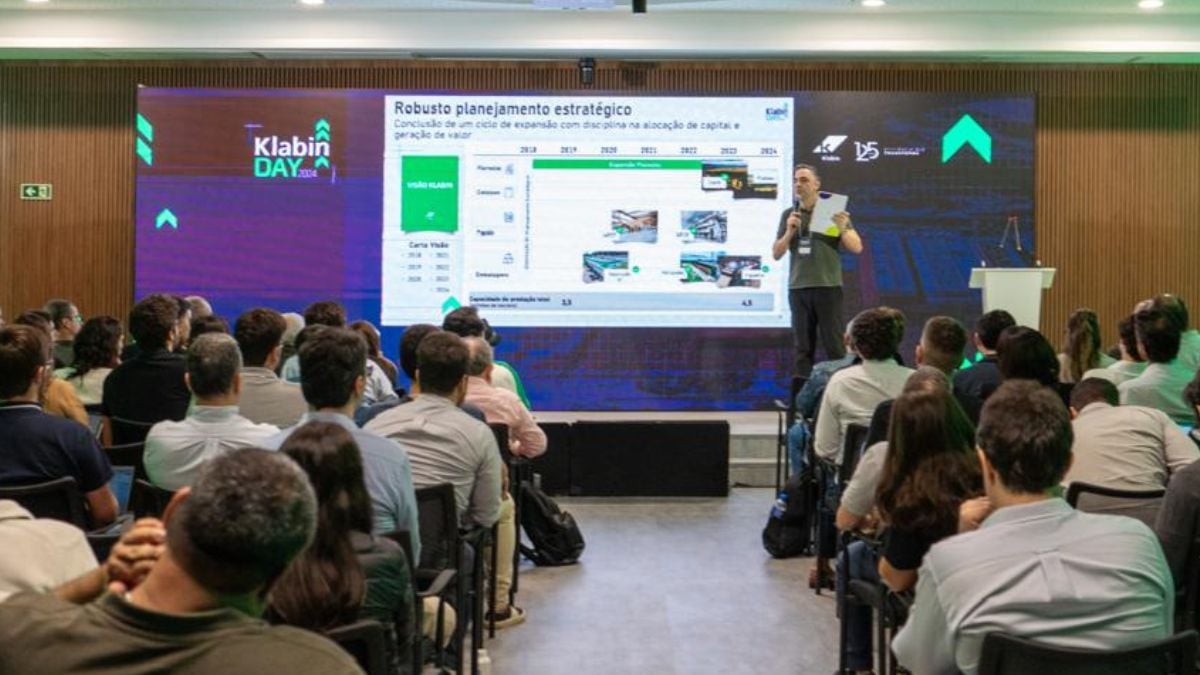
O evento aconteceu nesta terça-feira (10) no Projeto Figueira, fábrica da Klabin localizada em Piracicaba, no interior de São Paulo. A unidade é a mais moderna de produção de papelão ondulado da América Latina — e uma das grandes apostas da companhia nos últimos anos.
De acordo com CEO, a Klabin (KLBN11) vive um momento de colheita atualmente, com foco no ramp-up e sinergias de projetos nos próximos anos.
Essa combinação deve impulsionar a geração de caixa da empresa — e parte desse dinheiro será destinado ao pagamento de dívidas, a começar por aquelas “mais caras”.
Aliás, a disciplina financeira foi um dos requisitos citados pelo diretor financeiro (CFO), Marcos Ivo, para qualquer eventual movimento futuro de crescimento da Klabin.
Leia Também
Banco ABC Brasil (ABCB3) compra participação em gestora com R$ 24 bilhões sob gestão por R$ 690 milhões
“A gente só vai falar de crescimento se a alavancagem estiver no local definido na política e, ainda, se essa expansão estiver alinhada ao planejamento estratégico da Klabin. Vez ou outra, aparecem oportunidades de investimentos aparentemente muito rentáveis, mas que não estão inseridas dentro do negócio da Klabin”, disse.
“Nós temos muita disciplina, reconhecemos onde a empresa tem vantagens competitivas. Isso diminui muito o risco quando comparado a empresas que buscam diversificação. Não é o nosso caso. Nós apostamos no nosso modelo de negócio e no setor em que atuamos, vemos boas oportunidades ali”, acrescentou.
Klabin (KLBN11) blindada do Brasil e fortalecida pelo dólar
Questionado sobre potenciais impactos de uma eventual desaceleração econômica do Brasil a partir do segundo semestre de 2025, o diretor financeiro Marcos Ivo afirmou ao Seu Dinheiro que o modelo de negócios da Klabin por si só já permite que a companhia navegue por ciclos econômicos mais difíceis.
“Aproximadamente 70% de todas as vendas da Klabin estão relacionadas a alimentos, bebidas, produtos de higiene e limpeza, o que significa que, mesmo quando há uma contração econômica muito forte, esses produtos sofrem pouco efeito da demanda — e tudo isso usa embalagens”, disse.
“O posicionamento da Klabin permite que, na variável em que o Brasil recua mais do que o mundo, a empresa passe a exportar mais, e vice-versa”, acrescentou o CFO.
Além disso, a Klabin é uma das beneficiadas pelo cenário de enfraquecimento do câmbio.
Por ser uma exportadora — cerca de 85% dos custos em real e uma parte relevante da receita atrelada ao dólar — a moeda brasileira fraca aumenta o Ebitda (Lucro antes de juros, impostos, depreciação e amortização) e a geração de caixa da empresa.
Segundo o diretor financeiro, no portfólio de vendas e nas curvas de preço atuais, a cada 10 centavos de variação do câmbio, a Klabin tem uma variação de aproximadamente R$ 160 milhões no Ebitda, para cima ou para baixo.
A disciplina financeira também é outro fator que tende a proteger a empresa de oscilações do mercado doméstico.
“A disciplina de ter a alavancagem dentro daquilo que a nossa política diz faz com que o custo caixa da companhia esteja o melhor ou entre os melhores do mundo. Isso protege o futuro”, acrescentou Ivo.
Foco em desalavancagem — e olho nas oportunidades
Essa estratégia de menor apetite ao risco da Klabin (KLBN11) deve perdurar pelos próximos dois anos, enquanto a companhia estiver focada no processo de desalavancagem.
Vale lembrar que, no fim de outubro, a companhia revisou as políticas de dividendos e de endividamento para evitar que ficasse exposta por muito tempo a patamares elevados de dívida e para alinhar a remuneração aos acionistas às novas perspectivas de Ebitda.
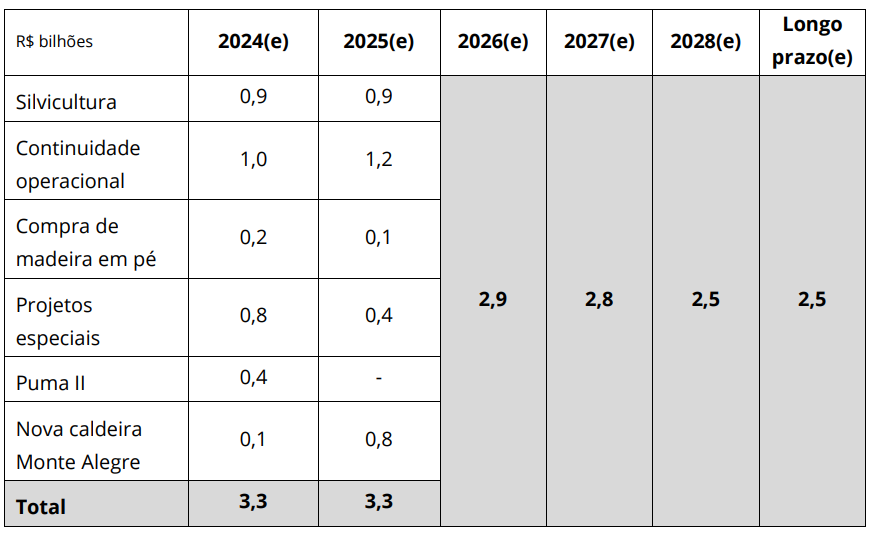
Isso não significa que a Klabin não esteja avaliando potenciais investimentos futuros. Mais cedo nesta terça-feira, a empresa atualizou as estimativas (guidance) para investimentos (capex).
Agora, a gigante do papel e celulose prevê gastos de R$ 3,3 bilhões neste ano e em 2025, respectivamente. Já em 2026, a cifra deve cair para R$ 2,8 bilhões e seguir encolhendo anualmente. Veja as estimativas:
“A Klabin ficará sempre na região sul do país, Paraná e Santa Catarina. Porque lá temos as melhores produtividades do Brasil e do mundo, com o menor risco de mudança climática impactando a produtividade florestal. Nessa região, em um horizonte de 10 anos, a gente ainda enxerga oportunidades de ampliar a nossa base florestal para novos projetos”, disse Ivo.
Para os próximos anos, o CEO da Klabin vê no mercado de fluff — a celulose utilizada para a produção de fraldas e absorventes — uma oportunidade promissora como avenida de crescimento futuro.
Isso porque a maior parte dos concorrentes produzem fluff de fibra curta — enquanto a Klabin usa a fibra longa, com maior capacidade de absorção e melhor valor agregado. Atualmente, há um spread muito alto entre os preços da fibra curta e longa, o que oferece oportunidade para a companhia, segundo o diretor financeiro.
Na avaliação dos diretores da Klabin, um dos primeiros potenciais projetos futuros no rol de discussões é uma nova fábrica de fluff com capacidade entre 650 milhões a 850 milhões de toneladas.
No entanto, a perspectiva de um novo investimento em fluff só é considerada após o período de desalavancagem da companhia, o que levaria o projeto a ser discutido de fato em um horizonte de médio a longo prazo, a partir de 2027.
 13 de novembro de 2026 - 14:47
ROXO DE FELICIDADE
Nubank (NU) vence mais uma batalha, mas não a guerra: por que o mercado ignorou a piora do crédito e fez a ação disparar 10%
13 de novembro de 2026 - 14:47 13 de novembro de 2026 - 13:27
USINAS
As duas novas Raízens: CEO e CFO detalham como e quando nascerão as empresas após a recuperação extrajudicial
13 de novembro de 2026 - 13:27 12 de novembro de 2026 - 18:44
ENTREVISTA EXCLUSIVA
“O que não fizermos outro fará”: o dilema do Inter (INBR34) para crescer sem deixar a qualidade do crédito para trás
12 de novembro de 2026 - 18:44 12 de novembro de 2026 - 18:24
Empresas
Como a Motiva quer lucrar com publicidade e até imóveis — e fazer novos negócios valerem 10% da companhia
12 de novembro de 2026 - 18:24 12 de novembro de 2026 - 18:21
NOVO RECORDE
Nubank (NU) lucra US$ 1,1 bi no terceiro trimestre, alta de 31% em meio a preocupações com crédito
12 de novembro de 2026 - 18:21 12 de novembro de 2026 - 17:19
PIORA DE CENÁRIO
BTG (BPAC11): CFO vê economia mais fraca em 2027, mas aposta em expansão fora do Brasil; IPOs devem esperar
12 de novembro de 2026 - 17:19 12 de novembro de 2026 - 13:57
BALANÇO 3T26
Hapvida (HAPV3) dispara 15% após balanço: o que agradou o mercado, apesar da queda de 68% no lucro?
12 de novembro de 2026 - 13:57 12 de novembro de 2026 - 13:08
SOB PRESSÃO
“Não vou pagar mesmo podendo”: comportamento do agro está custando caro ao Banco do Brasil e ameaça os próximos balanços
12 de novembro de 2026 - 13:08 12 de novembro de 2026 - 12:37
SALTO DE ATÉ 16%
Balanço melhor que o esperado e divórcio à vista: por que o mercado se animou com Azzas (AZZA3) após o 3T26?
12 de novembro de 2026 - 12:37 12 de novembro de 2026 - 8:16
OFERTA MAIS GENEROSA
Santander turbina OPA de SANB11 em 5%: o que mudou na oferta e quanto os minoritários podem receber agora
12 de novembro de 2026 - 8:16 12 de novembro de 2026 - 7:04
O QUE ESPERAR DO ROXINHO
Nubank (ROXO34) segue crescendo no 3T26, mas o crédito pode virar o calcanhar de Aquiles em 2027
12 de novembro de 2026 - 7:04 12 de novembro de 2026 - 6:50
ABRIU A CARTEIRA
Após lucro recorde no 3T26, BTG Pactual (BPAC11) prepara uma nova tacada na bolsa: recompra de units pode chegar a R$ 2 bilhões
12 de novembro de 2026 - 6:50 12 de novembro de 2026 - 6:05
BALANÇO
BTG Pactual (BPAC11) lucra R$ 5,3 bilhões e rentabilidade vai a 26,4% no 3T26: o que está por trás da máquina de resultados do banco
12 de novembro de 2026 - 6:05 11 de novembro de 2026 - 21:10
BB VAI FECHAR A TORNEIRA?
Agronegócio cobra o preço no Banco do Brasil: inadimplência dispara, lucro desaba e dividendos entram na linha de corte
11 de novembro de 2026 - 21:10 11 de novembro de 2026 - 20:16
TURNAROUND FICOU PARA DEPOIS?
Banco do Brasil (BBAS3) corta guidance de lucro pela metade — e avisa: a conta do agronegócio ainda não terminou de chegar
11 de novembro de 2026 - 20:16 11 de novembro de 2026 - 20:14
HORA DE SE PROTEGER
Banco do Brasil (BBAS3) fecha torneira de dividendos e passará a pagar mínimo obrigatório após resultados fracos
11 de novembro de 2026 - 20:14 11 de novembro de 2026 - 19:36
RESULTADO
Banco do Brasil (BBAS3) frustra projeções já baixas e entrega lucro de R$ 1,3 bilhão no 3T26, tombo de 66,5%
11 de novembro de 2026 - 19:36 11 de novembro de 2026 - 18:25
O QUE ESPERAR
Por que a Petrobras (PETR4) decidiu acelerar os investimentos para este ano? CEO responde
11 de novembro de 2026 - 18:25 11 de novembro de 2026 - 17:01
FIM DA POISON PILL?
Cosan (CSAN3) dispara mais de 12% após rumor sobre a Rumo (RAIL3); mercado volta a apostar em venda de participação
11 de novembro de 2026 - 17:01
11 de novembro de 2026 - 6:14
BB EM APUROS

