


CEO da Klabin (KLBN11) diz que investidor não vai sentir no bolso a mudança na política de dividendos — e aqui está o porquê
Após a aprovação da nova política de remuneração, o CEO Cristiano Teixeira recebeu uma chuva de perguntas de investidores sobre o futuro dos proventos da gigante do papel e celulose — e aqui está o que esperar, segundo o presidente

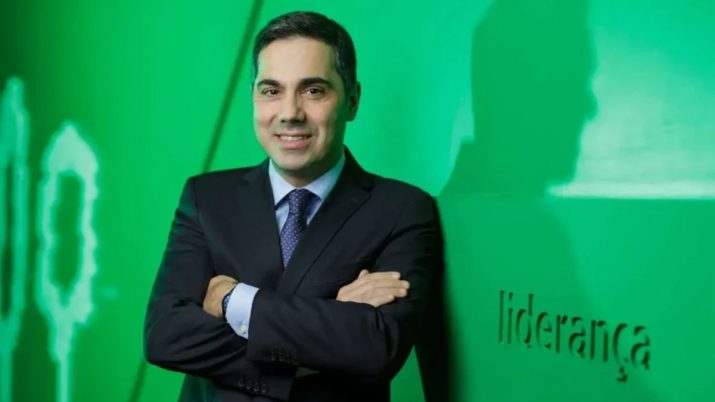
A dúvida sobre o que esperar dos dividendos da Klabin (KLBN11) tomou conta dos investidores nos últimos meses, especialmente em meio às novas políticas de proventos e alavancagem recém-aprovadas pela companhia. Mas para o CEO Cristiano Teixeira, os acionistas não têm motivo para se preocupar: o dinheiro que pingará na conta daqui para frente deve continuar praticamente o mesmo dos últimos semestres.
“Para o nosso bolso, a gente não vai sentir, porque o Ebitda da companhia está crescendo. Então a quantia que eu paguei de dinheiro por ação neste ano será o que eu vou pagar no ano que vem”, afirmou o executivo, em evento.
- VEJA MAIS: Cosan (CSAN3) cai mais de 37% em 2024 e analista aponta o que pode ‘virar o jogo’ da ação
O tema dos dividendos assumiu os holofotes no espaço de perguntas e respostas do painel realizado durante o AGF Day na manhã desta quarta-feira (30), um evento da plataforma ligada ao megainvestidor Luiz Barsi voltado para investidores pessoa física.
Entre os convidados, quase metade disse ser acionista da Klabin — e levantou alguns questionamentos ao CEO: quando a empresa pretende voltar a entregar maiores dividendos? A remuneração aos sócios da companhia vai cair?
O dividendo da Klabin (KLBN11) vai cair?
À primeira vista, a fala do CEO da Klabin parece contradizer a nova política de dividendos aprovada na noite da última terça-feira (29) pela empresa.
Relembrando, o plano reduziu para uma faixa de 10% a 20% do Ebitda (indicador usado para mensurar a capacidade de geração de caixa de uma empresa) ajustado os valores distribuídos aos investidores na forma de proventos. Antes, o intervalo era de 15% a 25%.
Leia Também
No entanto, é preciso ir além dos meros percentuais e observar que a gigante do papel e celulose ainda se apresenta como uma “empresa de crescimento” — e pretende expandir cada vez mais o Ebitda.
Foi por isso que a Klabin se viu na necessidade de um novo plano de remuneração em meio à expansão dos negócios.
Klabin (KLBN11) rumo à desalavancagem
Caso apenas aumentasse o dinheiro em caixa e mantivesse a faixa de pagamento aos investidores — que costuma chegar à média de 20% de remuneração —, a cifra depositada poderia colocar em xeque a estratégia de desalavancagem da Klabin.
Vale lembrar que a companhia agora estipula como limite de endividamento durante ciclos de investimento um múltiplo de alavancagem de 3,9 vezes por um período de 12 meses, para evitar que fique exposta muito tempo a patamares elevados de dívida.
No fim do segundo trimestre de 2024, esse número chegava a 3,5 vezes o Ebitda dos últimos 12 meses. Os números mais recentes, de julho a setembro, devem ser conhecidos na próxima segunda-feira (4), antes da abertura dos mercados, quando a papeleira divulga seu balanço do terceiro trimestre. Você confere aqui o calendário completo de divulgações do 3T24.
“A nossa política de dividendos anterior permitia pagar de 15% a 25%, e geralmente a Klabin depositava no centro dessa política, que é 20%. Acontece que a gente quer gerar muito caixa nos próximos anos com o ramp-up das máquinas, que deve trazer uma produção incremental de mais de 200 mil toneladas no ano. Mas eu quero gerar mais Ebitda na companhia nos próximos dois anos para desalavancar o negócio e, quando tiver novamente um endividamento baixo e sem riscos, conseguir trazer mais um ciclo de investimento”, explicou o diretor-presidente da Klabin.
Nas contas do executivo, considerando o caixa maior nos próximos dois anos, o montante que de fato seria depositado na conta dos acionistas deve continuar no mesmo patamar — nos semestres passados, a cifra ficou próxima a R$ 1,20 por unit KLBN11 e R$ 0,25 por ação KLBN3.
O objetivo com a geração de caixa é levar mais fluxo de caixa livre para o balanço da companhia — que, no fim do dia, é o que permite a desalavancagem da operação a fim de preparar para o próximo ciclo de investimentos.
“Ou seja, se eu pagar 15%, mas crescer o meu Ebitda, o valor por ação não vai mudar para vocês, os R$ 0,25 ou R$ 1,20 deveriam se manter”, projetou.
Segundo Teixeira, o pagamento de dividendos é “um valor inegociável no conceito de solidez da companhia” e deve ser perene ao longo da existência da Klabin.
De olho no Projeto Plateau
Para além da remuneração, os investidores da Klabin buscaram entender o objetivo do novo Projeto Plateau anunciado nesta manhã pela empresa.
Trata-se de um acordo com uma Timber Investment Management Organization (TIMO), uma espécie de veículo de investimentos criado por investidores institucionais, para explorar a atividade florestal excedente no projeto Caetê, comprado por R$ 6 bilhões da Arauco em 2023.
Com a operação batizada de Projeto Plateau, a TIMO entrará com o capital de R$ 1,8 bilhão até o segundo trimestre de 2025, com a possibilidade de uma tranche adicional de até R$ 900 milhões em meados do ano que vem.
De acordo com o CEO, Cristiano Teixeira, o projeto permitirá a entrada de um sócio na companhia que terá o “privilégio de consumir a madeira”, enquanto permite à empresa “investir em uma floresta extremamente produtiva, com uma distância média muito baixa das fábricas, com benefício de custo muito alto”.
“Eu vou gerar mais Ebitda porque o meu custo caixa vai cair e, ao mesmo tempo, não será com capital próprio. Então, eu otimizo o retorno sobre o capital investido na floresta quando eu trago um parceiro mantendo os benefícios do custo caixa da floresta”, disse o executivo, no evento.
Na avaliação do Itaú BBA, o negócio para monetizar parte do excesso de ativos de terras e florestas adquiridos com o Projeto Caetê é positivo, tanto do ponto de vista financeiro quanto estratégico.
Segundo os analistas, o acordo com a TIMO acelera o processo de desalavancagem da Klabin, com um impacto imediato de cerca de 0,3 vez no indicador mensurado pela dívida líquida sobre o Ebitda.
Além disso, a operação mantém as sinergias de investimentos (capex) e custos do projeto Caetê.
“Acreditamos que a Klabin mirará o limite inferior de sua meta de 2,5 vezes a 3,5 vezes de alavancagem antes de considerar oportunidades de crescimento. Perspectivas mais fracas do que o esperado para custos afetaram o desempenho das ações, mas vemos espaço para melhorias no segundo semestre de 2024 devido aos menores custos de insumos”, escreveram os analistas.
O banco manteve recomendação “outperform” — equivalente a compra — com preço-alvo de R$ 26 para o fim de 2025, o que implica uma valorização potencial de 26,4% em relação ao último fechamento.
Para a XP Investimentos, o Projeto Plateau é um “desenvolvimento positivo para a história de valorização” da Klabin, com um valor presente líquido (VPL) positivo de cerca de R$ 250 milhões a R$ 350 milhões e potencial aceleração no ritmo de desalavancagem da empresa.
“À medida que a Klabin monetiza o excedente de terras de Caetê de forma mais rápida, vemos implicações positivas para a alavancagem, potencialmente acelerando sua linha do tempo de desalavancagem esperada em cerca de um ano, de acordo com nossas estimativas.”
Os analistas mantiveram recomendação de compra para a Klabin. “A desalavancagem é um dos principais pilares da nossa tese de investimento sobre a empresa”.
 14 de outubro de 2026 - 19:03
EM MEIO À EUFORIA
O Bradesco saiu de moda na bolsa? O rali eleitoral tem seus queridinhos — e BBDC4 ficou de escanteio
14 de outubro de 2026 - 19:03 14 de outubro de 2026 - 17:45
PARA ALÉM DAS ACADEMIAS
Juros são o maior desafio da Smart Fit (SMFT3), segundo o CEO. Como a líder do setor fitness tem crescido nesse cenário?
14 de outubro de 2026 - 17:45 13 de outubro de 2026 - 19:51
SAÚDE NA BOLSA
Ações de saúde pegaram carona na eleição; agora, UBS BB revela o que pode vir pela frente para Rede D’Or, Hapvida e outras
13 de outubro de 2026 - 19:51 13 de outubro de 2026 - 19:21
DE QUE LADO VOCÊ ESTÁ?
Vencedores e vencidos pelos juros: o mapa do BTG para a sua carteira com a Selic menor
13 de outubro de 2026 - 19:21 13 de outubro de 2026 - 12:45
ESPAÇO PARA FATURAR BILHÕES
O jogo virou para o Magazine Luiza (MGLU3)? Itaú BBA eleva recomendação para compra com alívio nos juros e crise na Casas Bahia (BHIA3)
13 de outubro de 2026 - 12:45 12 de outubro de 2026 - 10:59
DESALAVANCAGEM EM FOCO
CSN (CSNA3) põe siderúrgica alemã à venda; negócio de R$ 3,1 bilhões vai resolver sua dor de cabeça bilionária?
12 de outubro de 2026 - 10:59 12 de outubro de 2026 - 10:03
ESTRATÉGIA DE EXPANSÃO
Bradseg quer crescer sem entrar na guerra de preços dos seguros, diz CEO; veja onde está a aposta da companhia
12 de outubro de 2026 - 10:03 12 de outubro de 2026 - 7:02
NA ERA DA IA
Seu próximo gerente pode ser uma IA: veja como Bradesco e Santander estão se preparando e se os apps de banco vão acabar
12 de outubro de 2026 - 7:02 10 de outubro de 2026 - 9:08
O QUE ESTÁ EM JOGO?
Raízen (RAIZ4) quer listar subsidiária na B3 em meio a plano bilionário de reorganização
10 de outubro de 2026 - 9:08 9 de outubro de 2026 - 19:34
ATENÇÃO, ACIONISTA!
Dividendos e JCP: Santander (SANB11) distribuirá R$ 1,5 bilhão aos acionistas; saiba quem mais paga
9 de outubro de 2026 - 19:34 9 de outubro de 2026 - 13:00
Conteúdo Market Makers
Bancos vão investir R$ 3 bilhões em inteligência artificial e soluções de dados em 2026: O que eles já descobriram que você ainda não aplica?
9 de outubro de 2026 - 13:00 9 de outubro de 2026 - 12:00
Conteúdo Empiricus
Qual a importância de saber o valor real da sua empresa? Conheça uma forma gratuita de calculá-lo
9 de outubro de 2026 - 12:00 9 de outubro de 2026 - 9:37
ENERGIA NA MIRA
Não é a Taesa (TAEE11): Ação paga bons dividendos, mas não é a favorita do Itaú BBA; veja as elétricas preferidas do banco
9 de outubro de 2026 - 9:37 9 de outubro de 2026 - 5:01
NOVAS FRONTEIRAS
Quer investir na China sem sair da B3? BTG Pactual Asset fecha parceria com gigante chinesa para preparar novos ETFs
9 de outubro de 2026 - 5:01 8 de outubro de 2026 - 17:33
RECOMENDAÇÃO
O pior já passou para a SLC Agrícola (SLCE3)? Bancos elevam projeções para 2027, mas fazem alerta aos investidores
8 de outubro de 2026 - 17:33 8 de outubro de 2026 - 17:01
Conteúdo Empiricus
Com R$ 210 bilhões em operações em 2026, mercado de M&A mira as médias empresas, mas este erro pode comprometer o valor da negociação
8 de outubro de 2026 - 17:01 8 de outubro de 2026 - 16:07
A VENCEDORA DOS JUROS BAIXOS
XP (XPBR31) pode ganhar um empurrão da Selic mais baixa; UBS BB eleva preço-alvo e vê até 25% de alta
8 de outubro de 2026 - 16:07 8 de outubro de 2026 - 13:33
AINDA ESTÁ BARATO?
A festa da bolsa ainda não acabou: BTG aponta onde a queda dos juros pode abrir espaço para mais altas
8 de outubro de 2026 - 13:33 7 de outubro de 2026 - 14:17
SINAL VERDE
GPA (PCAR3) vai virar a página? Justiça dá aval a plano de recuperação extrajudicial; ação dispara até 10% na B3
7 de outubro de 2026 - 14:17 7 de outubro de 2026 - 8:46
VAI VIRAR O JOGO?

