


Copel (CPLE6) pode pagar dividendos extraordinários aos acionistas em 2024, mas com uma condição, diz CEO
Para Daniel Slaviero, o ano de 2025 servirá para “extrair bastante valor da operação integrada e ganhar escala nos negócios que tenham bom retorno de capital”


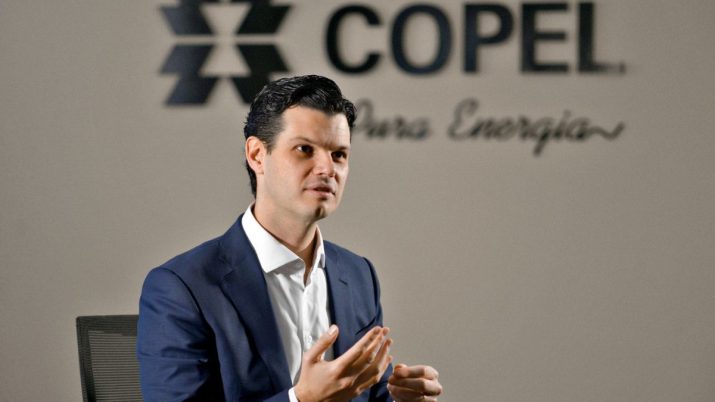
Se o pagamento quase bilionário de dividendos da Copel (CPLE6) em 2023 já animou os investidores em busca das vacas leiteiras da bolsa brasileira, o CEO Daniel Slaviero agora prevê a possibilidade de agraciar os acionistas com ainda mais proventos neste ano.
Durante teleconferência de resultados, o presidente da ex-estatal paranaense de energia afirmou que o pagamento de dividendos extraordinários poderá acontecer neste ano.
Porém, tudo depende de uma condição: o mercado de fusões e aquisições (M&As) no setor não brilhar aos olhos da Copel em 2024.
“A própria política de proventos da Copel dá flexibilidade para dividendos extraordinários, e sempre há a possibilidade caso não haja boas oportunidades”, disse Slaviero, em teleconferência com analistas sobre os resultados do quarto trimestre de 2023.
A empresa elétrica anunciou o pagamento de proventos complementares de R$ 131 milhões com o balanço. O montante eleva a proposta de distribuição de dividendos total de 2023 para R$ 1,089 bilhão — para um payout de 50% do lucro da empresa.
É importante destacar que a política da empresa determina esse nível de payout quando a alavancagem da companhia estiver entre 1,5 vez e 2,7 vezes.
Leia Também
De todas as formas, dos proventos anunciados, R$ 980 milhões serão depositados na forma de juros sobre o capital próprio, enquanto os R$ 131,2 bilhões serão no formato de dividendos. Vale lembrar que os JCPs estão sujeitos à retenção de 15% de Imposto de Renda na fonte.
A companhia já realizou o pagamento de R$ 456,9 milhões em proventos ao fim de novembro. Enquanto isso, a cifra remanescente, de mais da metade do montante total, estimada em R$ 632,3 milhões, será paga até 30 de junho de 2024, depois da Assembleia Geral Ordinária (AGO) marcada para 22 de abril deste ano.
Para o CEO, a venda da Compagás e outros ativos considerados não estratégicos também abre mais espaço para novos investimentos ou dividendos extraordinários.
“Permanecemos com a intenção de realizar a venda ainda no primeiro semestre de 2024, mas a prioridade não é o prazo, e sim a maximização de valor. Se não chegarmos a um preço considerado adequado, não iremos vender a Compagás”, afirmou.
Apesar da boa reação dos analistas, as ações da Copel (CPLE6) operam em queda no pregão desta sexta-feira (01) após o balanço. Por volta das 16h05, os papéis caíam 1,66%, negociados a R$ 10,05 na bolsa brasileira. Confira a cobertura de mercados em tempo real do Seu Dinheiro aqui.
O balanço da Copel (CPLE6) no quarto trimestre de 2023
No ano da privatização, as ações ordinárias da Copel (CPLE3) — com direito a voto — acumularam uma valorização de 43% na bolsa brasileira, enquanto os papéis preferenciais CPLE6 avançaram 36% no período.
Além disso, após a oferta de ações (follow-on) que tirou a empresa do controle do governo do Estado do Paraná, a empresa aumentou sua base de acionistas para próximo de 400 mil investidores.
“2023 foi um ano histórico, pelo ponto de vista operacional e financeiro”, disse o CEO da empresa de energia.
Do lado financeiro, a companhia paranaense terminou o quarto trimestre do ano passado com um lucro líquido de R$ 943 milhões. A cifra equivale a um aumento de 51,1% em relação ao mesmo período de 2022.
No acumulado de 2023, o montante mais do que dobrou no comparativo com o ano anterior, para R$ 2,3 bilhões. Os resultados líquidos consideram as operações de Usina Elétrica a Gás de Araucária (UEGA) e Compagás, que a empresa colocou à venda.
Considerando apenas os negócios que a Copel pretende focar, a receita líquida totalizou R$ 5,568 bilhões entre outubro e dezembro, um crescimento de 5,8% em relação ao quarto trimestre de 2022.
Já o Ebitda (lucro antes de juros, impostos, depreciação e amortização) ajustado da empresa elétrica chegou a R$ 1,5 bilhão no último trimestre de 2023, um aumento de 4,6% na base anual. Em 2023, o indicador chegou ao recorde de R$ 5,8 bilhões, avanço de 5,6% frente ao ano anterior.
O endividamento líquido ajustado chegou a R$ 8,92 bilhões no fim de dezembro de 2023. Por sua vez, a alavancagem, medida pela relação dívida líquida ajustada sobre Ebitda, recuou a 1,9 vez.
Segundo o CEO Daniel Slaviero, esse nível de alavancagem abaixo de 2 vezes é considerado uma “estrutura quase que inadequada”.
Para o executivo, a situação só não é “mais crítica” porque a empresa projeta uma normalização dos níveis após o pagamento das outorgas no processo de renovação da concessão de três das principais usinas hidrelétricas da Copel por mais 30 anos, no valor de R$ 3,719 bilhões estabelecido pelo governo.
- 4T23: Interpretar os números do balanço de uma empresa não é tarefa fácil. Por isso, os analistas da Empiricus vão “traduzir” todos aqueles dados para que você invista melhor e monte uma carteira mais rentável. Clique aqui para receber as análises do 4T23 em primeira mão GRATUITAMENTE.
Copel (CPLE6) quer “surfar” preços voláteis de energia
Uma das estratégias da Copel (CPLE6) para extrair valor nos próximos anos inclui aproveitar a operação integrada e ganhar escala nos negócios que tenham bom retorno de capital.
Na visão de Slaviero, a projeção para o mercado de energia é de uma volatilidade intensa de preços da commodity elétrica.
“Nesses últimos dois anos, as pessoas ficaram anestesiadas e esqueceram que energia é uma commodity super volátil. A tendência é que continue tendo mais preços estressados e muito mais volatilidade para 2025 e 2026.”
Para o chefe da Copel, existem janelas no mercado de energia e a empresa pretende aproveitar os momentos para surfar os preços. “Apesar de a companhia ter uma quantidade razoável de energia, pode ser que estamos chegando em um novo patamar a partir de agora com picos e vales.”
Novo PDV e Novo Mercado
Slaviero falou ainda sobre a possibilidade de um novo programa de demissão voluntária (PDV) na Copel.
“Um eventual segundo PDV tem uma janela de 12 meses, em condição e tamanhos que ainda precisam ser discutidos”, disse o CEO. O último programa de demissão da empresa aconteceu em agosto de 2023.
Já sobre a migração para o Novo Mercado, o mais elevado nível de governança corporativa da bolsa de valores brasileira, Slaviero destacou que o processo está condicionado aos próximos capítulos do caso da Eletrobras em relação ao direito de voto da União.
“O Novo Mercado é um objetivo nosso, um sonho que nós vamos perseguir e ter êxito nesse processo”, promete o CEO. “O que não conseguimos ainda estimar é em quanto tempo. A ação da Eletrobras com o governo federal é um empecilho fático que tira um pouco de mobilidade de o BNDES aprovar; e, sem eles, é difícil executar.”
Relembrando, nos “finalmentes” da privatização, o BNDES gerou ruídos no processo de venda da elétrica. Acionista minoritário da Copel, o banco público fez com que a migração da companhia para o Novo Mercado fosse retirada da pauta da privatização.
O que dizem os analistas sobre o balanço da Copel?
Na visão do Itaú BBA, os resultados da Copel no quarto trimestre de 2023 vieram em linha com o esperado.
A projeção dos analistas é que a companhia paranaense de energia mantenha o pagamento de dividendos em 50% nos próximos anos.
O banco tem recomendação de “outperform” — equivalente a compra — das ações CPLE6, com um preço-alvo de R$ 12,00 para o fim de 2024 — uma valorização potencial de 17%, considerando as cotações do último fechamento.
Para o JP Morgan — que também está otimista com os papéis e com recomendação correspondente à “compra” —, o balanço do último trimestre de 2023 mostrou bons volumes, além de um melhor resultado financeiro e fiscal.
O desempenho robusto do segmento de distribuição — que é um dos pilares estratégicos da Copel para 2024 — superou as expectativas, segundo os analistas, influenciado pelas altas temperaturas e melhores margens de geração.
Leia também:
- Safra eleva Cemig (CMIG4) e Auren (AURE3) para compra, mas outras três ações do setor de energia é que vão brilhar agora
- Copel (CPLE6) quer se tornar ‘benchmark’ do setor de energia nos próximo 5 anos — e ainda pode pagar dividendos extraordinários, diz CEO
 13 de novembro de 2026 - 13:27
USINAS
As duas novas Raízens: CEO e CFO detalham como e quando nascerão as empresas após a recuperação extrajudicial
13 de novembro de 2026 - 13:27 12 de novembro de 2026 - 18:44
ENTREVISTA EXCLUSIVA
“O que não fizermos outro fará”: o dilema do Inter (INBR34) para crescer sem deixar a qualidade do crédito para trás
12 de novembro de 2026 - 18:44 12 de novembro de 2026 - 18:24
Empresas
Como a Motiva quer lucrar com publicidade e até imóveis — e fazer novos negócios valerem 10% da companhia
12 de novembro de 2026 - 18:24 12 de novembro de 2026 - 18:21
NOVO RECORDE
Nubank (NU) lucra US$ 1,1 bi no terceiro trimestre, alta de 31% em meio a preocupações com crédito
12 de novembro de 2026 - 18:21 12 de novembro de 2026 - 17:19
PIORA DE CENÁRIO
BTG (BPAC11): CFO vê economia mais fraca em 2027, mas aposta em expansão fora do Brasil; IPOs devem esperar
12 de novembro de 2026 - 17:19 12 de novembro de 2026 - 13:57
BALANÇO 3T26
Hapvida (HAPV3) dispara 15% após balanço: o que agradou o mercado, apesar da queda de 68% no lucro?
12 de novembro de 2026 - 13:57 12 de novembro de 2026 - 13:08
SOB PRESSÃO
“Não vou pagar mesmo podendo”: comportamento do agro está custando caro ao Banco do Brasil e ameaça os próximos balanços
12 de novembro de 2026 - 13:08 12 de novembro de 2026 - 12:37
SALTO DE ATÉ 16%
Balanço melhor que o esperado e divórcio à vista: por que o mercado se animou com Azzas (AZZA3) após o 3T26?
12 de novembro de 2026 - 12:37 12 de novembro de 2026 - 8:16
OFERTA MAIS GENEROSA
Santander turbina OPA de SANB11 em 5%: o que mudou na oferta e quanto os minoritários podem receber agora
12 de novembro de 2026 - 8:16 12 de novembro de 2026 - 7:04
O QUE ESPERAR DO ROXINHO
Nubank (ROXO34) segue crescendo no 3T26, mas o crédito pode virar o calcanhar de Aquiles em 2027
12 de novembro de 2026 - 7:04 12 de novembro de 2026 - 6:50
ABRIU A CARTEIRA
Após lucro recorde no 3T26, BTG Pactual (BPAC11) prepara uma nova tacada na bolsa: recompra de units pode chegar a R$ 2 bilhões
12 de novembro de 2026 - 6:50 12 de novembro de 2026 - 6:05
BALANÇO
BTG Pactual (BPAC11) lucra R$ 5,3 bilhões e rentabilidade vai a 26,4% no 3T26: o que está por trás da máquina de resultados do banco
12 de novembro de 2026 - 6:05 11 de novembro de 2026 - 21:10
BB VAI FECHAR A TORNEIRA?
Agronegócio cobra o preço no Banco do Brasil: inadimplência dispara, lucro desaba e dividendos entram na linha de corte
11 de novembro de 2026 - 21:10 11 de novembro de 2026 - 20:16
TURNAROUND FICOU PARA DEPOIS?
Banco do Brasil (BBAS3) corta guidance de lucro pela metade — e avisa: a conta do agronegócio ainda não terminou de chegar
11 de novembro de 2026 - 20:16 11 de novembro de 2026 - 20:14
HORA DE SE PROTEGER
Banco do Brasil (BBAS3) fecha torneira de dividendos e passará a pagar mínimo obrigatório após resultados fracos
11 de novembro de 2026 - 20:14 11 de novembro de 2026 - 19:36
RESULTADO
Banco do Brasil (BBAS3) frustra projeções já baixas e entrega lucro de R$ 1,3 bilhão no 3T26, tombo de 66,5%
11 de novembro de 2026 - 19:36 11 de novembro de 2026 - 18:25
O QUE ESPERAR
Por que a Petrobras (PETR4) decidiu acelerar os investimentos para este ano? CEO responde
11 de novembro de 2026 - 18:25 11 de novembro de 2026 - 17:01
FIM DA POISON PILL?
Cosan (CSAN3) dispara mais de 12% após rumor sobre a Rumo (RAIL3); mercado volta a apostar em venda de participação
11 de novembro de 2026 - 17:01
11 de novembro de 2026 - 6:14
BB EM APUROS
Banco do Brasil (BBAS3): analistas veem o ‘pior’ para resultados e fazem alertas para projeções; o que está em jogo para bancão?
11 de novembro de 2026 - 6:14 10 de novembro de 2026 - 20:29
BALANÇO

