


A Hypera (HYPE3) rejeitou a proposta da EMS, mas essa novela ainda não terminou
Quais seriam as vantagens dessa união para as companhias e por que a Hypera, mesmo depois de subir por causa da notícia, rejeitou a proposta?

Nesta semana tivemos uma notícia bombástica que abalou as estruturas da indústria farmacêutica brasileira. A EMS fez uma proposta de fusão com a Hypera (HYPE3), o que criaria a maior companhia farmacêutica do Brasil, com R$ 16 bilhões de receita e 17% do mercado brasileiro.
Quais seriam as vantagens dessa união para as companhias e por que a Hypera, mesmo depois de subir por causa da notícia, rejeitou a proposta?
Sinergias EMS e Hypera
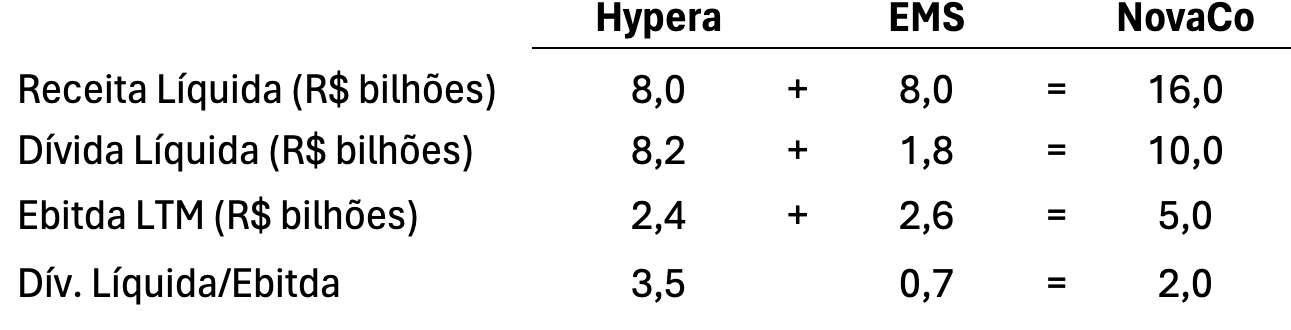
O quadro abaixo mostra um pouco do potencial da nova companhia (NovaCo) que surgiria dessa união.
Fonte: Companhias
Desde já, notamos a relevância da Receita e do Ebitda, e também a queda do endividamento para 2x dívida líquida/Ebitda, um nível bem mais eficiente. Isso porque ele não seria tão alto como o da Hypera, o que acarreta em grandes despesas com juros e atrapalha os dividendos, e nem tão baixo como o da EMS, o que atrapalha benefícios fiscais sobre a dívida.
Mas as sinergias podem ir além. Por exemplo, o portfólio da Hypera é muito dependente de OTC (sem prescrição), enquanto o da EMS depende muito de genéricos.
Leia Também
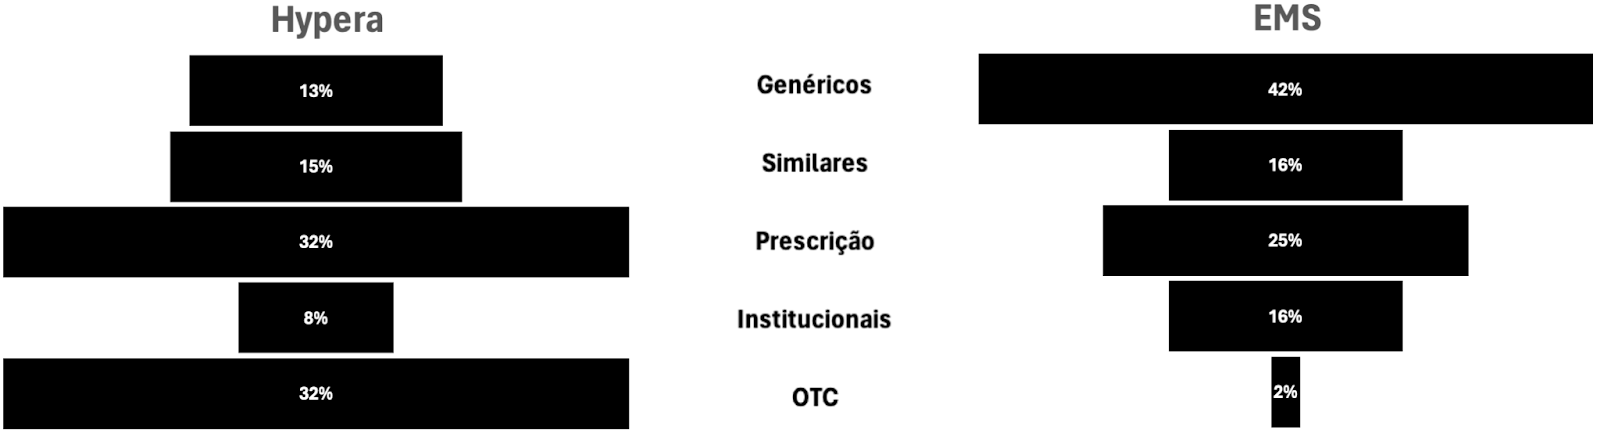
Fonte: Companhias
A combinação tornaria a receita bem mais equilibrada, como você pode ver abaixo:

Fonte: Companhias
Há potencial de cross selling também, com uma das companhias aproveitando o portfólio da outra para vender mais produtos para o mesmo cliente.
Na linha de custos e despesas, há boas chances de ganhos de margem, seja pelo maior poder de barganha na compra de insumos por bons descontos, seja pela unificação de estruturas que estariam duplicadas após a fusão.
No entanto, essas promessas não foram o suficiente para a Hypera aceitar, o que certamente está muito relacionado ao valor ofertado pela EMS.
Preço não agradou
O valor proposto para a troca de ações entre as companhias partiu da seguinte premissa: as duas seriam avaliadas pelo mesmo múltiplo de 11,5x Valor da Firma/Ebitda. Depois de subtrair as respectivas dívidas, chegaríamos à participação de cada uma na empresa final.
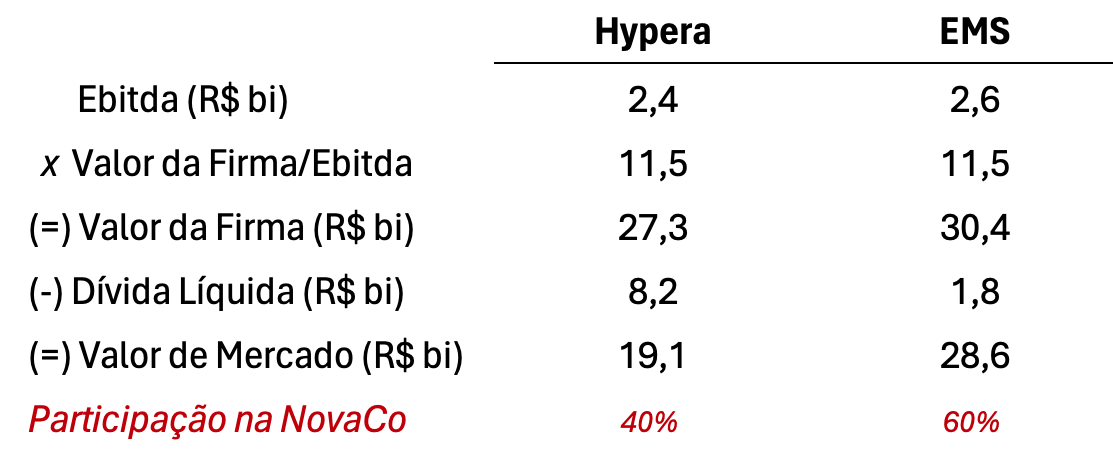
Fonte: Companhias
Como você pode ver, a participação da Hypera na nova companhia seria menor do que a metade, o que certamente não agradou os seus acionistas, e está muito relacionada ao desempenho ruim de HYPE3 desde o primeiro semestre do ano passado.
Isso fica mais claro quando calculamos o valor por ação. Com o valor de mercado proposto pela EMS, a Hypera valeria R$ 19,1 bilhões. Dividindo esse valor pelas 633 milhões de ações, chegamos a R$ 30 para cada HYPE3.
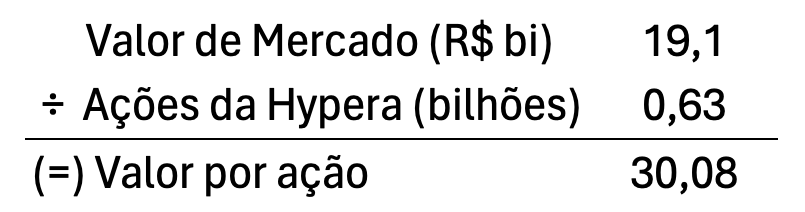
Um número que até está acima dos patamares atuais, mas está bem abaixo do que HYPE3 chegou a negociar no ano passado, e não agradou os conselheiros e principais acionistas da companhia, que rejeitaram a proposta.
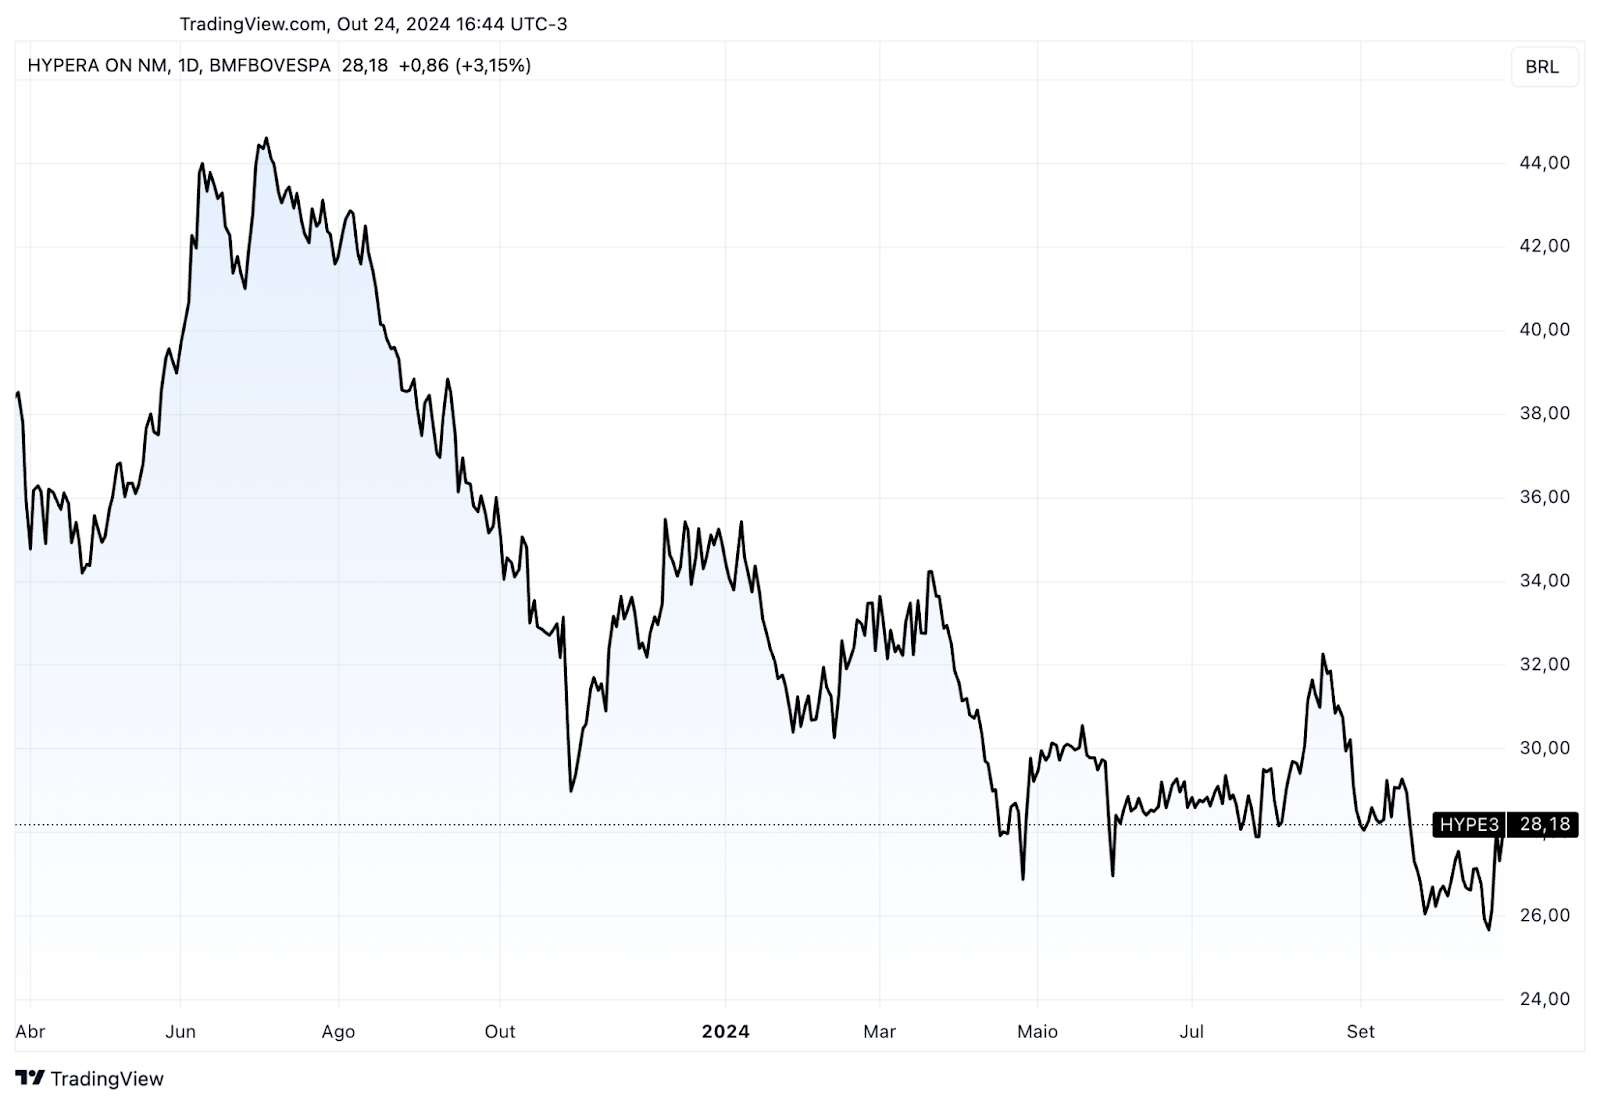
Fonte: TradingView
Se puder dar um palpite, eu diria que essa novela ainda não terminou, e podemos ver novas propostas da EMS pela frente. Mas ela precisará oferecer termos melhores na próxima tentativa, e é por isso que as ações não recuaram com a rejeição – porque talvez venha proposta melhor ainda pela frente, a ver.
Não gosto muito da ideia de comprar ações na expectativa por eventos de M&A, porque da mesma forma que a EMS pode aumentar a oferta, ela também pode desistir de vez da Hypera, o que pressionaria as ações.
De qualquer forma, continuaremos atentos a essa história e, dependendo do desfecho, HYPE3 pode abrir uma grande oportunidade.
Um abraço e até a próxima semana
Ruy
 12 de novembro de 2026 - 13:08
SOB PRESSÃO
“Não vou pagar mesmo podendo”: comportamento do agro está custando caro ao Banco do Brasil e ameaça os próximos balanços
12 de novembro de 2026 - 13:08 12 de novembro de 2026 - 12:37
SALTO DE ATÉ 16%
Balanço melhor que o esperado e divórcio à vista: por que o mercado se animou com Azzas (AZZA3) após o 3T26?
12 de novembro de 2026 - 12:37 12 de novembro de 2026 - 8:16
OFERTA MAIS GENEROSA
Santander turbina OPA de SANB11 em 5%: o que mudou na oferta e quanto os minoritários podem receber agora
12 de novembro de 2026 - 8:16 12 de novembro de 2026 - 7:04
O QUE ESPERAR DO ROXINHO
Nubank (ROXO34) segue crescendo no 3T26, mas o crédito pode virar o calcanhar de Aquiles em 2027
12 de novembro de 2026 - 7:04 12 de novembro de 2026 - 6:50
ABRIU A CARTEIRA
Após lucro recorde no 3T26, BTG Pactual (BPAC11) prepara uma nova tacada na bolsa: recompra de units pode chegar a R$ 2 bilhões
12 de novembro de 2026 - 6:50 12 de novembro de 2026 - 6:05
BALANÇO
BTG Pactual (BPAC11) lucra R$ 5,3 bilhões e rentabilidade vai a 26,4% no 3T26: o que está por trás da máquina de resultados do banco
12 de novembro de 2026 - 6:05 11 de novembro de 2026 - 21:10
BB VAI FECHAR A TORNEIRA?
Agronegócio cobra o preço no Banco do Brasil: inadimplência dispara, lucro desaba e dividendos entram na linha de corte
11 de novembro de 2026 - 21:10 11 de novembro de 2026 - 20:16
TURNAROUND FICOU PARA DEPOIS?
Banco do Brasil (BBAS3) corta guidance de lucro pela metade — e avisa: a conta do agronegócio ainda não terminou de chegar
11 de novembro de 2026 - 20:16 11 de novembro de 2026 - 20:14
HORA DE SE PROTEGER
Banco do Brasil (BBAS3) fecha torneira de dividendos e passará a pagar mínimo obrigatório após resultados fracos
11 de novembro de 2026 - 20:14 11 de novembro de 2026 - 19:36
RESULTADO
Banco do Brasil (BBAS3) frustra projeções já baixas e entrega lucro de R$ 1,3 bilhão no 3T26, tombo de 66,5%
11 de novembro de 2026 - 19:36 11 de novembro de 2026 - 18:25
O QUE ESPERAR
Por que a Petrobras (PETR4) decidiu acelerar os investimentos para este ano? CEO responde
11 de novembro de 2026 - 18:25 11 de novembro de 2026 - 17:01
FIM DA POISON PILL?
Cosan (CSAN3) dispara mais de 12% após rumor sobre a Rumo (RAIL3); mercado volta a apostar em venda de participação
11 de novembro de 2026 - 17:01
11 de novembro de 2026 - 6:14
BB EM APUROS
Banco do Brasil (BBAS3): analistas veem o ‘pior’ para resultados e fazem alertas para projeções; o que está em jogo para bancão?
11 de novembro de 2026 - 6:14 10 de novembro de 2026 - 20:29
BALANÇO
A maré está virando? Petrobras (PETR4) tem lucro 21,5% maior em um ano, mas queda no trimestre, e anuncia dividendos de R$ 15,3 bi
10 de novembro de 2026 - 20:29 10 de novembro de 2026 - 19:29
JUNTAS E MAIS FORTES
Fleury (FLRY3) e controlada da Bradsaúde (SAUD3) unem forças para criar empresa de oncologia com investimento de R$ 72 milhões
10 de novembro de 2026 - 19:29 10 de novembro de 2026 - 15:19
EMPRESAS
‘Uma das safras mais difíceis dos últimos anos’: por que a São Martinho (SMTO3) despenca mais de 9% após os resultados
10 de novembro de 2026 - 15:19 10 de novembro de 2026 - 14:33
VAI ACONTECER
IPO da Anthropic: com receita 1.200% maior, criadora do Claude quer chegar ao mercado valendo US$ 1,45 trilhão
10 de novembro de 2026 - 14:33 10 de novembro de 2026 - 7:11
COM DIREITO A DIVIDENDOS BILIONÁRIOS
Operacional nos trinques, mas sem ‘mãozinha’ do petróleo: Petrobras (PETR4) deve ter lucro líquido 18% maior no 3T26; veja o que esperar
10 de novembro de 2026 - 7:11 8 de novembro de 2026 - 15:43
SAIU DO PAPEL
CSN (CSNA3) fecha venda da CSN Cimentos por R$ 12,7 bilhões, mas ainda tem desafios à frente
8 de novembro de 2026 - 15:43 7 de novembro de 2026 - 15:08
O TRABALHO NÃO ACABOU

