


Quais as chances de a crise no americano SVB acontecer com os grandes bancos brasileiros?
Os grandes bancos brasileiros têm grande exposição a títulos públicos, catalisadores da crise no americano SVB

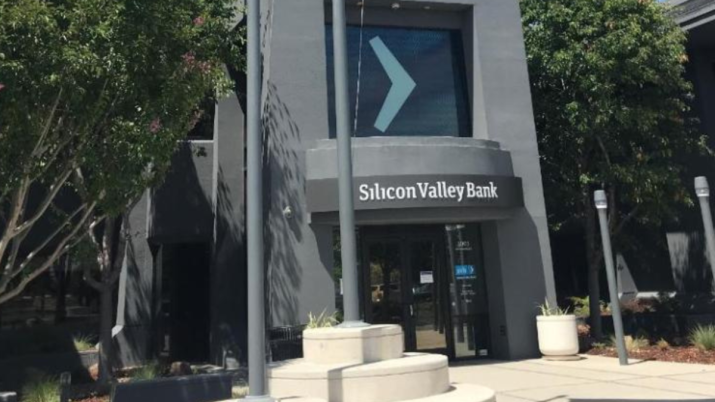
A quebra do Silicon Valley Bank (SVB) acendeu um alerta para as instituições financeiras do mundo todo, incluindo as brasileiras. Afinal, o que levou o SVB à falência foi a necessidade de se desfazer às pressas de bilhões de dólares em títulos do governo americano e papéis lastreados em hipotecas marcados a mercado - e o bancos brasileiros têm grande parte do seu patrimônio alocado em títulos públicos. Assim, existiria chance do mesmo acontecer por aqui?
Apesar de, historicamente, a relevância de títulos públicos para os bancos brasileiros ser muito maior do que em outros países, isso não deve (ou não deveria) ser fonte de preocupação, segundo o UBS BB. A casa calcula que os três maiores bancos privados têm juntos 32% dos seus ativos em títulos, principalmente do governo brasileiro.
Mas isso não deve ser um problema pelo simples fato de que a taxa básica de juros brasileira, a Selic, já subiu tudo o que tinha para subir, o que limitaria os efeitos da marcação a mercado.
"O impacto negativo da marcação a mercado dos títulos disponíveis para venda sobre o patrimônio dos bancos brasileiros já aconteceu em 2022 e 2021, e impactos menores são esperados para este ano, considerando o nível atual das taxas de juros", afirmou o UBS BB em relatório.
Além disso, o UBS BB lembra que a maioria dos bancos brasileiros tem companhias de seguros relevantes e as reservas desse ramo compõem uma parte relevante desses títulos.
No quarto trimestre de 2022, o Bradesco tinha 40% dos seus ativos em títulos, enquanto o Itaú tinha 30% e o Santander Brasil 20%.
Leia Também
Relembre o caso SVB
O SVB, assim como outras instituições financeiras, mantinha os depósitos dos clientes em títulos públicos e papéis lastreados em hipotecas, isto é, ativos de renda fixa.
Só que, assim como ocorrem com os títulos prefixados e indexados à inflação no Brasil, quando os juros futuros sobem nos Estados Unidos, os preços de mercado desses papéis caem. Se vendidos antes do vencimento, o investidor amarga prejuízo - foi o que aconteceu com o SVB. Lembre-se de que os juros nos EUA estão pressionados devido à política monetária restritiva do Federal Reserve, que vem aumentando as taxas para tentar controlar a inflação.
O SVB tinha uma carteira de clientes muito concentrada em startups de tecnologia, empresas que vêm sofrendo com a alta dos juros e que estão precisando de recursos. Um aumento de saques justamente num momento em que a venda antecipada de títulos tem resultado em prejuízo acabou sendo fatal para o banco.
Fenômeno semelhante ocorreu na última semana com outro banco americano focado em empresas do setor cripto, o Silvergate, que também foi à lona.
- Ainda tem dúvidas sobre como fazer a declaração do Imposto de Renda 2023? O Seu Dinheiro preparou um guia completo e exclusivo com o passo a passo para que você “se livre” logo dessa obrigação – e sem passar estresse. [BAIXE GRATUITAMENTE AQUI]
 6 de novembro de 2026 - 18:00
PAPEL & CELULOSE
Nem a celulose salva? Safra perde otimismo com Klabin (KLBN11) e rebaixa recomendação para neutra
6 de novembro de 2026 - 18:00 6 de novembro de 2026 - 17:23
TESOURA AFIADA
Safra rebaixa BB (BBSA3) para venda; Itaú (ITUB4) e Bradesco (BBDC4) também sofrem e só uma ação escapa da degola
6 de novembro de 2026 - 17:23 6 de novembro de 2026 - 16:27
LUXO NAS ALTURAS
8 pontos por dólar, passagem aérea extra e até 20 acompanhantes nas salas VIP: o que oferece o cartão de R$ 12 mil do Itaú
6 de novembro de 2026 - 16:27 6 de novembro de 2026 - 13:08
ALÍVIO ADIANTE?
Cosan (CSAN3) dispara quase 20% em dois dias com aposta em desalavancagem e possível venda de fatia da Compass
6 de novembro de 2026 - 13:08 6 de novembro de 2026 - 6:33
NOVA FRONTEIRA
Revolut prepara ofensiva de US$ 1 bilhão na América Latina: o plano da fintech para crescer no Brasil e conquistar novos mercados
6 de novembro de 2026 - 6:33 5 de novembro de 2026 - 19:58
VAI PINGAR
Dividendos e JCPs: Sabesp (SBSP3) vai depositar R$ 2,6 bilhões — e ainda dá para aproveitar
5 de novembro de 2026 - 19:58 5 de novembro de 2026 - 18:11
BALANÇO 3T26
Fleury (FLRY3): Lucro cresce 42,9% no 3T26 e bate expectativa; CEO detalha planos para sustentar o crescimento
5 de novembro de 2026 - 18:11 5 de novembro de 2026 - 16:31
SD ENTREVISTA
“A arte está em saber quem merece crédito”: o recado do ABC Brasil (ABCB4) para empresas em meio à pressão dos juros
5 de novembro de 2026 - 16:31 5 de novembro de 2026 - 14:18
É DINHEIRO OU NÃO É?
Após OPA da Helbor (HBOR3), HBR Realty (HBRE3) vende ativos a FII por quase R$ 1 bilhão; ações sobem 6%
5 de novembro de 2026 - 14:18 5 de novembro de 2026 - 14:18
ENTROU EM PROMOÇÃO?
Ações com desconto? Queda de 9% é oportunidade para Méliuz (CASH3) após balanço, segundo dois bancões; entenda
5 de novembro de 2026 - 14:18 5 de novembro de 2026 - 13:58
EMPRESAS
Cosan (CSAN3) está barata demais? UBS-BB vê oportunidade após tombo de 40% e aponta o que pode destravar valor
5 de novembro de 2026 - 13:58 5 de novembro de 2026 - 13:25
O QUE AGRADOU?
Ação da C&A (CEAB3) dispara até 10% após trimestre melhor do que o temido pelo mercado; veja os destaques
5 de novembro de 2026 - 13:25 4 de novembro de 2026 - 14:45
ONDE INVESTIR NO VAREJO?
Juros mais altos por mais tempo: Citi rebaixa Magazine Luiza (MGLU3), eleva Alpargatas (ALPA4) e muda apostas no varejo
4 de novembro de 2026 - 14:45
4 de novembro de 2026 - 12:35
AMBIÇÃO RENOVADA
Revolut chega a US$ 115 bilhões e já vale mais que o dobro do Nubank; o que está por trás da aposta dos investidores
4 de novembro de 2026 - 12:35 4 de novembro de 2026 - 11:56
CENÁRIO MAIS APERTADO
“É preciso ser realista”: CEO do Itaú (ITUB4) revela como o banco pretende equilibrar crédito e rentabilidade em 2027
4 de novembro de 2026 - 11:56 4 de novembro de 2026 - 10:06
MAIS UMA PARA A LISTA
Aeris (AERI3) recorre à recuperação extrajudicial para lidar com dívida de R$ 1,52 bilhão
4 de novembro de 2026 - 10:06 4 de novembro de 2026 - 8:56
PECHINCHA ENTRE OS BANCÕES
Nem na crise de 2016 o Bradesco (BBDC4) ficou tão barato: o que o Morgan Stanley está vendo após o tombo de quase 40% desde as eleições
4 de novembro de 2026 - 8:56 3 de novembro de 2026 - 18:37
RESULTADO
Itaú (ITUB4) lucra R$ 12,6 bilhões no 3T26, em linha com o esperado; veja o que pesou no balanço
3 de novembro de 2026 - 18:37 3 de novembro de 2026 - 17:47
CAIU DEMAIS?
Nubank (NU): XP vê duas cartas na manga para roxinho; saiba o potencial da ação
3 de novembro de 2026 - 17:47 3 de novembro de 2026 - 6:02
PRÉVIA DO BALANÇO

