


Por que as ações da Sabesp (SBSP3) podem dobrar de valor com a privatização, mas são uma boa opção na B3 mesmo se Tarcísio decidir não vender a empresa
Apesar da forte alta nos últimos 12 meses, analistas e gestores acreditam que os papéis seguem sendo uma boa oportunidade de investimento — mesmo que a privatização suba no telhado

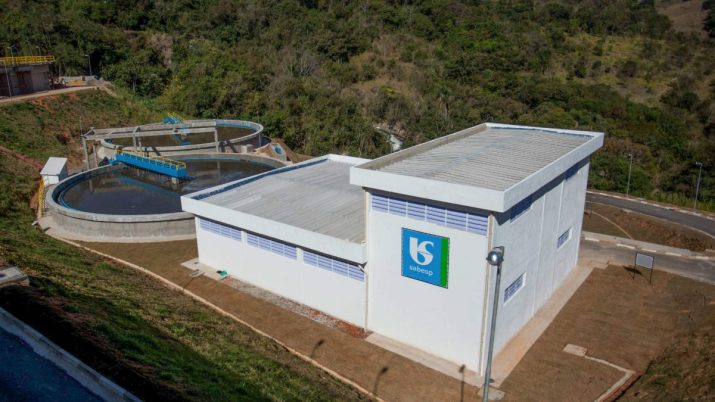
Antes mesmo de o governador de São Paulo, Tarcísio de Freitas, chegar ao Palácio dos Bandeirantes, o mercado financeiro já borbulhava de expectativas pela sua gestão. Bastou que o candidato do Republicanos liderasse o primeiro turno, contrariando as pesquisas eleitorais divulgadas até então, para que as ações da Sabesp (SBSP3) voassem.
O movimento dos investidores tem origem em um sonho antigo (e frustrado) que já dura décadas — ver privatizada a empresa paulista de saneamento, uma das mais bem conceituadas companhias do setor.
É bem verdade que uma eventual venda da participação do Estado no capital social da Sabesp não foi uma das bandeiras da campanha do ex-ministro da Infraestrutura do governo de Jair Bolsonaro. Mas a confiança em uma gestão liberal, assim como estudos pré-existentes para a privatização, foram suficientes para fazer as ações da estatal dispararem mais de 16% em um único dia após o primeiro turno.
Com o fim do processo eleitoral e com Tarcísio de Freitas bem instalado no Palácio, os papéis da Sabesp passaram por certa realização de lucros e volatilidade. Ainda assim, é claro o que se passa na cabeça dos investidores — existem chances claras de que uma privatização traga ganhos expressivos para os papéis no médio e curto prazo.
Não por acaso, as ações da Sabesp (SBSP3) foram escolhidas pelos analistas como uma das favoritas para se investir em 2023.
A pauta da privatização, claro, não é nova. Ao longo da gestão de João Doria, foram inúmeras as vezes em que os papéis reagiram às sinalizações de que a venda do controle pelo Estado poderia enfim sair do papel — principalmente quando Rodrigo Maia chegou para fazer parte do quadro de secretários do então governador tucano.
Leia Também
Gesner Oliveira, ex-presidente da estatal, lembra que o processo é longo, e precisa de mais do que apenas capital político, já que a sociedade paulista também deve ter a palavra sobre o que quer para a companhia.
“Essa é uma decisão que passa pela Assembleia, por estudo de avaliação da empresa... Certamente será um processo de muita discussão, com audiências e consultas públicas”.
Apesar das decepções recentes, os especialistas parecem cada vez mais confiantes em uma Sabesp privatizada. As ações reagem, o mercado se anima, e a pauta entra no radar dos investidores que querem surfar essa onda.
Mas será mesmo que esse é o melhor momento para comprar ações da Sabesp (SBSP3), tendo em vista a grande incerteza que ainda ronda o processo de privatização e a alta de mais de 10% desde as eleições?

O consenso é que sim, as ações da empresa paulista de saneamento são uma boa opção para a sua carteira. Mas é bom ter em mente que é improvável que o cenário mude significativamente no curto prazo, e que nem só de privatização vivem os papéis da Sabesp.
Para essa matéria, o Seu Dinheiro conversou com gestores e também Gesner Oliveira, sócio da GO Associados e ex-presidente da estatal; Marcelo Sá, chefe de estratégia e analista de utilities do Itaú BBA; Rafael Winalda, analista do Inter; e Raphael Bueno, analista de ações da Empiricus Investimentos.
Sabesp (SBSP3): por que privatizar?
Apesar de ser uma empresa estatal e sofrer dos mesmos problemas que outras companhias geridas pelo poder público — como dificuldade de negociar com fornecedores e funcionários, burocracia excessiva e amarras obrigatórias que comprimem as margens do negócio — a Sabesp parece ter a admiração dos analistas, em uma clara exceção à regra.
“Em termos de como ela é gerida, é basicamente como uma empresa privada. Não temos tanto espaço para mudar a cultura dela, passar por uma transformação tão profunda. O que nós analistas precificamos mais é a margem de custos, que pode ir de 40% para algo próximo de 50%”, explica Rafael Winalda, do Inter.
Ainda assim, há espaço para se tornar uma empresa ainda melhor sem as amarras públicas. Essa melhora nas despesas, cabe ponderar, viria principalmente de uma potencial redução do quadro de funcionários, o que costuma ter um alto custo político.
Por outro lado, uma Sabesp privatizada tem muito a oferecer em duas frentes: queda na tarifa de fornecimento de serviços e a universalização do tratamento de esgoto e de água, de acordo com os analistas.
Os investimentos para ampliar a rede fazem parte das metas estabelecidas pelo novo marco do saneamento, e que obriga as empresas atuantes no setor, sejam privadas ou estatais, a oferecerem cobertura dos serviços para mais de 90% da população.
Para o acionista, a melhora desses dois pontos significa uma inevitável valorização dos papéis, uma vez que, mesmo com o aumento dos investimentos para se cumprir a meta, a redução dos custos deve deixar o balanço ainda mais saudável.
Além disso, as cotações da Sabesp na bolsa aparentemente não refletem todo o potencial da companhia, mesmo sem considerar o cenário da privatização. Hoje, o principal múltiplo utilizado pelo mercado financeiro para avaliar empresas do setor de saneamento é conhecido como EV/RAB (o valor de mercado somado à dívida líquida dividido por toda a base de ativos da companhia).
Em linhas gerais, quanto maior o resultado acima de 1, maior é a eficiência e a geração de valor da empresa. Atualmente, por ser uma estatal, a Sabesp trabalha com o múltiplo abaixo dessa marca — para os analistas, isso aponta um desconto preventivo por um eventual uso político da empresa e também uma ineficiência operacional da máquina estatal.

Além da ampliação de cobertura prevista pelo novo marco do setor, o mercado acredita que uma Sabesp privada terá uma maior preocupação em empregar o capital da melhor forma possível, o que leva a uma melhora dos serviços prestados.
Eficiência operacional e de capital também podem refletir na sua conta de água e esgoto. No modelo atual de regulação, a tarifa repassada ao público tem como base os custos da empresa. E como a expectativa do mercado é de melhora nessa linha do balanço, muitos acreditam ser inevitável uma queda dos preços.
VEJA TAMBÉM: Nubank é uma boa aposta contra 'bancões'?
E se a privatização subir no telhado?
Embora os investidores e analistas estejam animados com a possibilidade de privatização, as chances de que a pauta não vá para frente existem — e não podem ser ignoradas.
Mas, ao que tudo indica, se o projeto subir no telhado, a Sabesp não deve ver uma deterioração expressiva do seu valor de mercado — isso porque a geração de caixa robusta e o trabalho que vem sendo feito nos últimos anos deixam a empresa bem posicionada para ter uma valorização de suas ações mesmo que continue sendo estatal.
Outro ponto levantado pelos analistas é que o plano estratégico dos próximos anos ainda deve ser apresentado e, muito provavelmente, a empresa seguirá apresentando balanços robustos e sem grandes surpresas — incluindo uma melhora operacional.
Raphael Bueno, da Empiricus Investimentos, também acredita que a pauta de privatização, ainda que não ande, deve trazer um ganho expressivo e eficiência operacional, já que o governo de SP pode tentar "arrumar a noiva" antes de uma eventual oferta. Ou seja, promover corte de custos e até mesmo, quem sabe, oferecer programas de demissão voluntária, como foi feito com a Eletrobras.
Afinal, quanto vale a Sabesp?
Colocando uma eventual redução de custos, ganhos de eficiência e de fatia de mercado na ponta do lápis, há quem diga que os papéis da Sabesp privatizada podem praticamente dobrar de valor, indo até à casa dos R$ 120 — mesmo com a alta acumulada de mais de 50% nos últimos 12 meses.
Das 16 recomendações de analistas colhidas pela plataforma TradeMap, 14 delas são de compra e duas neutras — com preço-alvo que varia de uma queda de 7% a alta de 80,30% (R$ 51 a R$ 99).
Dos especialistas ouvidos pelo Seu Dinheiro, o modelo mais conservador é o do Inter. O banco digital vê as ações em um patamar de R$ 76 caso a privatização se confirme. Se o projeto subir no telhado, a instituição projeta um recuo para a faixa de R$ 48.
Para Gesner Oliveira, ex-presidente da Sabesp e do Conselho Administrativo de Defesa Econômica (Cade), mesmo que a privatização não vá em frente, a ação seguirá muito atraente. “A Sabesp é muito bem vista. É uma empresa do Novo Mercado, com ótimo padrão de governança, capacidade de investimento e acervo técnico muito bom”, aponta.
Na visão da Empiricus, o preço de mercado atual da companhia não precifica o seu perfil operacional defensivo — que é um monopólio natural, tem inelasticidade da demanda e previsibilidade da geração de caixa dado o seu perfil regulado —, nem a eventual privatização diante da mudança no governo de SP. Apesar de precificar uma probabilidade de apenas 30% de venda da fatia estatal, a casa de análise vê um potencial de alta de 75% para os papéis.
De acordo com os cálculos do Itaú BBA, a Sabesp hoje deveria valer cerca de R$ 80 bilhões apenas por atuar em linha com o regulatório. “Se ela for mais eficiente, pode valer muito mais”.
Confira a tabela completa com as projeções:
| Chance de privatização | Cenário otimista | Cenário pessimista | |
| Inter | 60% | R$ 74 | R$ 48 |
| Empiricus | 30% | R$ 95 | R$ 40 |
| Gestora 1 | 50% | R$ 120 | R$ 60 - R$ 65 |
| Itaú BBA | 50% | R$ 87 | R$ 63 |
Você deve ter Sabesp na carteira?
Já deu para perceber que os analistas estão otimistas com o poder de geração de caixa da companhia e sua capacidade operacional — seja ela privatizada ou não. Mas será que SBSP3 é um bom ‘match’ para a sua carteira?
Bom, se você está pensando em comprar os papéis de olho em ganhos de curto prazo, a resposta é não. A tendência é que as ações da Sabesp sigam reagindo ao noticiário, assim como aconteceu com o processo de privatização da Eletrobras, mas dificilmente todo o potencial será atingido em 2023 — por mais que a expectativa seja de criação de valor mesmo em uma configuração estatal.
Os analistas destacam que os papéis são atrativos justamente por um grande potencial de assimetria — se você está posicionado e a privatização subir no telhado, ainda há possibilidades de ganhos, ou perdas muito moderadas, mas se o projeto realmente caminhar, os ganhos são expressivos.
Isso significa que, em um eventual cenário de privatização, aplicar uma estratégia de curto prazo poderia te fazer deixar muito dinheiro na mesa — o ideal seria apenas embarcar nessa se o seu horizonte de investimento é de médio e longo prazo.
O analista do Inter destaca que os papéis da Sabesp são uma boa pedida, desde que você esteja disposto a correr um risco moderado. Para investidores mais conservadores, Winalda aponta que outras opções no setor de utilities, como empresas elétricas, poderiam ser mais indicadas.
Marcelo Sá, do Itaú BBA, só alerta que as ações SBSP3 não são uma boa pedida para aqueles que buscam um alto retorno por meio de pagamento de dividendos, já que as cifras de investimentos a serem feitos nos próximos anos — de olho no cumprimento das metas do marco do saneamento — são altas.
 3 de novembro de 2026 - 17:47
CAIU DEMAIS?
Nubank (NU): XP vê duas cartas na manga para roxinho; saiba o potencial da ação
3 de novembro de 2026 - 17:47 3 de novembro de 2026 - 6:02
PRÉVIA DO BALANÇO
Após decepção dos rivais no 3T26, é a vez de o Itaú (ITUB4) mostrar por que joga em outra liga; veja o que esperar do balanço
3 de novembro de 2026 - 6:02 2 de novembro de 2026 - 14:00
ALÔ, É UM SER HUMANO?
Fim da secretária eletrônica? Empresas terão de oferecer atendimento humano obrigatório no SAC; veja o que muda
2 de novembro de 2026 - 14:00 1 de novembro de 2026 - 10:35
O TEMPO FECHOU
Chilli Beans vê o sol se esconder: rede de óculos escuros pede recuperação extrajudicial; entenda os próximos passos da empresa
1 de novembro de 2026 - 10:35 31 de outubro de 2026 - 16:11
TIRANDO O CAVALINHO DA CHUVA
Nada de dividendos extras: Vale (VALE3) descarta possibilidade, mas CFO revela alternativa que pode agradar acionista
31 de outubro de 2026 - 16:11 30 de outubro de 2026 - 19:00
REESTRUTURAÇÃO
Raízen (RAIZ4) será dividida em duas empresas listadas em bolsa e aprova aumento de capital de R$ 39,8 bilhões
30 de outubro de 2026 - 19:00 30 de outubro de 2026 - 15:18
PROTEÇÃO ATIVADA
Apesar da pressão nos custos, Vale (VALE3) conta como economizou até US$ 3 bilhões no 3T26; ação sobe mesmo com balanço fraco
30 de outubro de 2026 - 15:18 30 de outubro de 2026 - 10:26
REDUÇÃO DE DÍVIDA NO RADAR
Vai sair do papel? CSN (CSNA3) dá passo decisivo para venda de negócio de cimentos por R$ 12,7 bilhões
30 de outubro de 2026 - 10:26 29 de outubro de 2026 - 20:27
BALANÇO 3T26
Com minério de ferro e petróleo jogando contra, Vale (VALE3) vê lucro cair 53%, para US$ 1,255 bilhão
29 de outubro de 2026 - 20:27 29 de outubro de 2026 - 18:50
O FUTURO DA PETROLEIRA
Petrobras (PETR4) confirma terceira descoberta de petróleo na Margem Equatorial
29 de outubro de 2026 - 18:50 29 de outubro de 2026 - 16:50
HORA DE COMPRAR?
Gerdau (GGBR4) no radar: Itaú BBA recomenda compra e UBS BB vê ação a R$ 35; o que está por trás do otimismo?
29 de outubro de 2026 - 16:50 29 de outubro de 2026 - 14:49
AQUECIMENTO PARA O BALANÇO
Dividendos de até US$ 4,2 bilhões: com operacional tinindo, Petrobras (PETR4) deve ‘blindar’ os proventos da queda do petróleo
29 de outubro de 2026 - 14:49 29 de outubro de 2026 - 11:53
RESULTADOS DO 3T26
Microsoft (MSFT) mostra que é possível crescer com IA gastando menos e com balanço sólido; veja números
29 de outubro de 2026 - 11:53 29 de outubro de 2026 - 11:22
CILADA NA BOLSA?
E agora, Nubank? Itaú BBA corta preço-alvo e alerta: o pior ainda pode estar por vir
29 de outubro de 2026 - 11:22 29 de outubro de 2026 - 9:34
NA MIRA DO BC
Mais uma liquidação: Banco Central tira do ar empresa que operava nos bastidores do Pix após encontrar “graves violações”
29 de outubro de 2026 - 9:34 29 de outubro de 2026 - 6:30
AQUECIMENTO PARA O BALANÇO
Vale (VALE3): lucro deve cair quase 50% no 3T26 com inimigo persistente roubando a cena. O que esperar do balanço de hoje?
29 de outubro de 2026 - 6:30 28 de outubro de 2026 - 18:26
RENEGOCIAÇÃO
Raízen (RAIZ4) consegue desconto de R$ 8,5 bilhões em dívidas tributárias; veja quanto a empresa terá de pagar
28 de outubro de 2026 - 18:26 28 de outubro de 2026 - 16:27
PERDEU O ENCANTO?
Itaú BBA deixa de recomendar compra de Bradesco (BBDC4), e ação cai forte; o que levou o bancão a perder o brilho?
28 de outubro de 2026 - 16:27 28 de outubro de 2026 - 14:32
O DILEMA DO BANCÃO
“O preço a pagar” para reduzir riscos: CEO do Santander revela plano para atingir ROE acima de 20%
28 de outubro de 2026 - 14:32 28 de outubro de 2026 - 13:31
BALANÇO AGRADOU

