


Auren Energia (AURE3), ex-Cesp, é a preferida do JP Morgan no setor de energia e pode subir mais de 20% neste ano
Para analistas, empresa está mal avaliada e tem potencial para crescer em 2022; porém, existem fatores que podem colocar o desempenho da companhia em risco


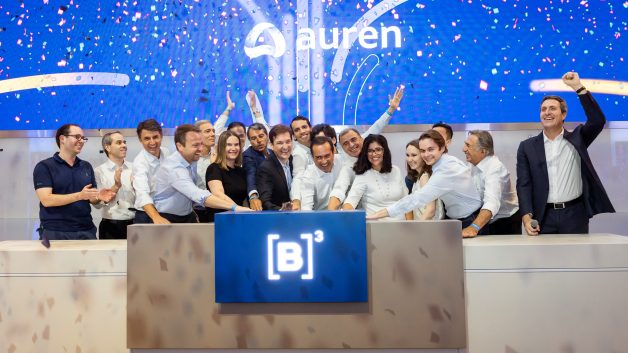
A antiga Cesp passou por uma reestruturação intensa nas últimas semanas: agora, atende por Auren Energia e é negociada na bolsa com o código AURE3. As mudanças, no entanto, não ficam apenas no nome; o mercado também começa a mexer em suas projeções para a empresa, com o JP Morgan puxando a fila.
A Auren é a preferida do banco americano no setor, apesar dos riscos associados à crise hídrica e à possibilidade de queda nos preços do mercado futuro de energia. Tanto é que as ações AURE3 têm recomendação de compra e preço-alvo de R$ 19,00 ao fim do ano.
Em relação ao fechamento da última terça-feira (5), de R$ 15,63, o patamar estabelecido pelo JP Morgan representa uma alta implícita de cerca de 21%. No pregão de hoje, os papéis AURE3 fecharam em alta de 2,24%, a R$ 15,98.
Auren (AURE3) saindo das sombras
Para os analistas do JP Morgan, as ações AURE3 não estão precificadas adequadamente.
Isso porque, mesmo com os preços de energia de longo prazo levemente mais baixos , o mercado não estaria levando em conta o valor dos ativos existentes, as sinergias a serem capturadas a partir da reestruturação — a Auren é resultado da combinação dos ativos de energia da Votorantim e do fundo canadense CCPIB — e o crescimento da energia solar.
Segundo a análise, o setor de energia engatou um rali nos últimos tempos, e a AURE3 é uma das poucas ações na cobertura do JP Morgan que “ainda oferece um valuation atraente”, uma vez que as ações mantiveram um retorno total superior a 20%.
Leia Também
Apesar da potencial valorização, a projeção do JP Morgan foi cortada em relação à última análise; anteriormente, o banco tinha preço-alvo de R$ 30,00 para as antigas ações CESP6.
Análise do JP Morgan sobre a AURE3
Os analistas do JP Morgan sustentam a tese de investimento sobre a compra e preço-alvo da Auren (AURE3) por alguns pilares.
A reestruturação da companhia é uma delas. Isso porque a reorganização criou um líder em geração de energia renovável com fortes acionistas controladores, além de gerar grandes perspectivas de crescimento.
Para os analistas, as preocupações do mercado em relação aos fundos de pensões também foram exageradas, com um déficit no fim de 2021 abaixo do esperado.
Ao contrário das preocupações do mercado sobre o risco em relação aos preços de energia, o JP enxerga possibilidades para a empresa manter projetos futuros viáveis.
Segundo o relatório, o aumento da inflação, os preços das commodities e os custos de financiamento vão dar suporte para preços de energia de longo prazo, o que permite, em termos financeiros, a execução de planos futuros.
A análise enxerga que a Auren possui um preço de venda de longo prazo acima da média do setor, que chega a R$ 150/MWh (megawatt-hora) para novos contratos de geração, tanto de energia convencional como de renovável.
Por fim, uma redução adicional das contingências, a negociação bem-sucedida com o governo para receber a indenização da usina hidrelétrica Três Irmãos e a execução de projetos ainda devem impulsionar o desempenho da Auren neste ano.
- MUDANÇAS NO IR 2022: baixe o guia gratuito sobre o Imposto de Renda deste ano e evite problemas com a Receita Federal; basta clicar aqui
O que pode dar errado para a Auren Energia (AURE3)?
A análise considera três fatores de risco que podem interferir negativamente na classificação e preço-alvo da Auren (AURE3).
01. Perdas com contingências e fundos de pensão
O primeiro deles seriam eventuais perdas superiores ao esperado com contingências ou com fundos de pensão.
O banco espera que exista uma redução adicional das contingências. Porém, se houver um crescimento, as contingências vão gerar provisões, e os pagamentos entrariam nas projeções do JP para o fluxo de caixa da companhia.
Segundo o relatório, a cada aumento de R$ 500 milhões no VPL (valor presente líquido, que indica o potencial de geração de valor) nas provisões registradas implicaria numa redução de R$ 0,50 no preço-alvo das ações AURE3.
Apesar de as projeções passadas terem sido exageradas, caso houvesse um maior déficit de fundos de pensão, existiriam maiores despesas de liquidação, o que influenciaria as estimativas de dívida líquida e valor justo.
02. Piora no cenário hídrico
Caso haja uma forte piora nas projeções de balanço energético do país, um racionamento de energia ou uma perspectiva mais fraca para o cenário hídrico, a avaliação do JP Morgan também seria afetada.
03. Energia mais barata
Se os preços de energia caírem no mercado livre, o preço-alvo de AURE3 seria impactado. Segundo os cálculos do banco, a cada R$ 10/MWh em preços de venda mais baixos, a avaliação cairia em cerca de R$ 0,5 por ação.
 13 de novembro de 2026 - 13:27
USINAS
As duas novas Raízens: CEO e CFO detalham como e quando nascerão as empresas após a recuperação extrajudicial
13 de novembro de 2026 - 13:27 12 de novembro de 2026 - 18:44
ENTREVISTA EXCLUSIVA
“O que não fizermos outro fará”: o dilema do Inter (INBR34) para crescer sem deixar a qualidade do crédito para trás
12 de novembro de 2026 - 18:44 12 de novembro de 2026 - 18:24
Empresas
Como a Motiva quer lucrar com publicidade e até imóveis — e fazer novos negócios valerem 10% da companhia
12 de novembro de 2026 - 18:24 12 de novembro de 2026 - 18:21
NOVO RECORDE
Nubank (NU) lucra US$ 1,1 bi no terceiro trimestre, alta de 31% em meio a preocupações com crédito
12 de novembro de 2026 - 18:21 12 de novembro de 2026 - 17:19
PIORA DE CENÁRIO
BTG (BPAC11): CFO vê economia mais fraca em 2027, mas aposta em expansão fora do Brasil; IPOs devem esperar
12 de novembro de 2026 - 17:19 12 de novembro de 2026 - 13:57
BALANÇO 3T26
Hapvida (HAPV3) dispara 15% após balanço: o que agradou o mercado, apesar da queda de 68% no lucro?
12 de novembro de 2026 - 13:57 12 de novembro de 2026 - 13:08
SOB PRESSÃO
“Não vou pagar mesmo podendo”: comportamento do agro está custando caro ao Banco do Brasil e ameaça os próximos balanços
12 de novembro de 2026 - 13:08 12 de novembro de 2026 - 12:37
SALTO DE ATÉ 16%
Balanço melhor que o esperado e divórcio à vista: por que o mercado se animou com Azzas (AZZA3) após o 3T26?
12 de novembro de 2026 - 12:37 12 de novembro de 2026 - 8:16
OFERTA MAIS GENEROSA
Santander turbina OPA de SANB11 em 5%: o que mudou na oferta e quanto os minoritários podem receber agora
12 de novembro de 2026 - 8:16 12 de novembro de 2026 - 7:04
O QUE ESPERAR DO ROXINHO
Nubank (ROXO34) segue crescendo no 3T26, mas o crédito pode virar o calcanhar de Aquiles em 2027
12 de novembro de 2026 - 7:04 12 de novembro de 2026 - 6:50
ABRIU A CARTEIRA
Após lucro recorde no 3T26, BTG Pactual (BPAC11) prepara uma nova tacada na bolsa: recompra de units pode chegar a R$ 2 bilhões
12 de novembro de 2026 - 6:50 12 de novembro de 2026 - 6:05
BALANÇO
BTG Pactual (BPAC11) lucra R$ 5,3 bilhões e rentabilidade vai a 26,4% no 3T26: o que está por trás da máquina de resultados do banco
12 de novembro de 2026 - 6:05 11 de novembro de 2026 - 21:10
BB VAI FECHAR A TORNEIRA?
Agronegócio cobra o preço no Banco do Brasil: inadimplência dispara, lucro desaba e dividendos entram na linha de corte
11 de novembro de 2026 - 21:10 11 de novembro de 2026 - 20:16
TURNAROUND FICOU PARA DEPOIS?
Banco do Brasil (BBAS3) corta guidance de lucro pela metade — e avisa: a conta do agronegócio ainda não terminou de chegar
11 de novembro de 2026 - 20:16 11 de novembro de 2026 - 20:14
HORA DE SE PROTEGER
Banco do Brasil (BBAS3) fecha torneira de dividendos e passará a pagar mínimo obrigatório após resultados fracos
11 de novembro de 2026 - 20:14 11 de novembro de 2026 - 19:36
RESULTADO
Banco do Brasil (BBAS3) frustra projeções já baixas e entrega lucro de R$ 1,3 bilhão no 3T26, tombo de 66,5%
11 de novembro de 2026 - 19:36 11 de novembro de 2026 - 18:25
O QUE ESPERAR
Por que a Petrobras (PETR4) decidiu acelerar os investimentos para este ano? CEO responde
11 de novembro de 2026 - 18:25 11 de novembro de 2026 - 17:01
FIM DA POISON PILL?
Cosan (CSAN3) dispara mais de 12% após rumor sobre a Rumo (RAIL3); mercado volta a apostar em venda de participação
11 de novembro de 2026 - 17:01
11 de novembro de 2026 - 6:14
BB EM APUROS
Banco do Brasil (BBAS3): analistas veem o ‘pior’ para resultados e fazem alertas para projeções; o que está em jogo para bancão?
11 de novembro de 2026 - 6:14 10 de novembro de 2026 - 20:29
BALANÇO

