



Por que o dono da empresa é tão importante na hora de investir em ações na bolsa brasileira?
Uma das lições mais valiosas de governança corporativa: se você comprar uma ação e ela for mal, há quem cobrar naquela empresa? Se não há a figura do dono, as coisas ficam bem mais complicadas

De repente, o voo estava cancelado. A companhia aérea decidiu mudar o horário da partida. Deve ter sido por um bom motivo. Entendo. Eu sempre entendo, mas não importa tanto pra mim. O rearranjo caiu numa data inviável. Antes de formalizar o cancelamento, tentei ligar no SAC, batizado de “Resolve Rápido”.
Depois de três horas de ligação, sem sucesso. Estava ali, vivendo uma espécie de "O Processo" de Kafka: o sujeito transfere a chamada para um terceiro, que devolve o caso para o atendente original, vai para URA e subitamente nem sabemos mais do que estamos falando. Chamar essa história de “Resolve Rápido” é tipo indulto de Dia das Mães para Suzane von Richthofen.
Se você não tem a quem cobrar, como resolver? Sobre ninguém recai a real responsabilidade de resolver uma determinada questão. O cliente sai perdendo. Claro que é um processo dialético, que se volta à própria companhia. O consumidor insatisfeito tem “lifetime value” menor. Vai comprar na empresa do lado.
Conversas entre empresários e ações
Noutro dia, um multibilionário — vamos chamá-lo de José — convidou o CEO (doravante Vitor) de uma empresa listada para uma conversa. O CEO, que é também parte do grupo controlador, já sabia que não era coisa boa.
José, por meio do seu family office, representa um dos principais acionistas da empresa de Vitor, cujas ações estavam em queda há algum tempo.
José faz aquele “old style”, conversa boa, sempre agradável, gosta de ser querido e é, portanto, até amável (tradicionalmente) com seus interlocutores — desde que, claro, seja feita vossa vontade.
Leia Também
Um passo de cada vez: início da temporada de balanços e pesquisa Quaest mexem com os mercados hoje
Quando piscou a mensagem de WhatsApp, Vitor já percebeu que o tom era outro. “Precisamos falar. Venha ao meu escritório. Traga seu CFO.”
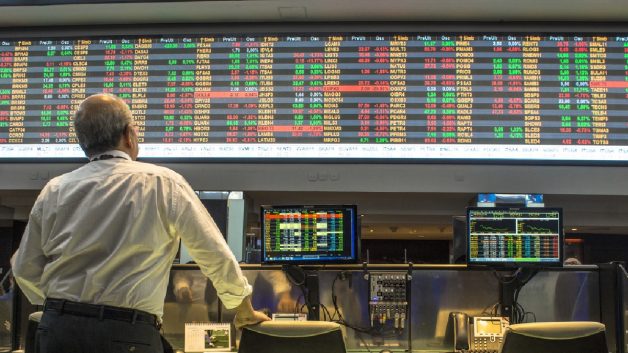
Ações em bolsa de valores
Depois das formalidades e da troca de delicadezas típica de uma aproximação dessa natureza, a chapa esquentou.
“Se você acha mesmo sua ação tão barata, como insiste em me dizer, por que você não está comprando? Eu comprei bilhão de dólar da minha ação quando ela caiu muito. E você? O que está fazendo? Ah, você está sem liquidez? Eu entendo. Normal. Faz parte. Você e sua família têm muitos bens. Pode me dar em colateral e eu empresto para você dezenas de milhões de reais, com a condição de que você vai comprar tudo na sua própria ação.”
Coincidência ou não (a expressão está na moda no Brasil), a partir daí a guerra parou. A ação da empresa de Vitor só fez subir em Bolsa.
A figura do dono
Quando você tem a figura do dono, há quem cobrar. E esse dono, meu caro, acaba se confundindo com a própria companhia. Para ele, não há opção além de dar certo.
O fracasso empresarial é também o insucesso pessoal. Não há dissociação. A requerida obsessão do empreendedor, por definição, só está presente se existe a figura do dono. Não é muito diferente da defesa pelo “Extreme Ownership”, de Jocko Willink.
Não há XP sem Guilherme Benchimol, Arezzo sem Alexandre Birman, BTG Pactual sem André Esteves, Cosan sem Rubens Ometto.
As empresas são prosopopeias de seus acionistas de referência; mas, ao mesmo tempo, as pessoas são metonímias da empresa. Você poderia muito bem ler sem achar estranho algo como: “Guilherme Benchimol cria plataforma para negociar cota de private equity”.
Os benefícios e malefícios da exposição
Se é a sua imagem à frente de uma empresa ou de uma atividade, o alinhamento está dado de forma orgânica e imediata. O fracasso empresarial ou laboral é também o fracasso individual. Ninguém quer essa exposição.
Pense no caso simples da Empiricus: há rostos, nomes e sobrenomes em cada uma das séries de assinatura. Tem um responsável, uma pessoa a quem cobrar, quem vai levar os louros e as mazelas de seu resultado, público e marcado a mercado.
A cobrança natural da realidade, justa ou injusta, a frieza da objetividade, as forças da natureza em sua manifestação bruta.
Geração de valor aos acionistas
Se o objetivo de uma companhia é gerar valor para seus stakeholders ao longo do tempo, quem poderá fazê-lo: um executivo com stock options vencendo em dois, três anos ou o dono que vai passar mais 15 anos à frente do negócio pelo menos?
Como tomar uma necessária decisão de longo prazo se seu pacote de remuneração vence em 36 meses?
Alguns exemplos educativos em ações:
As ações de Infracommerce caem quase 40% no mês. Sim, é verdade. Existe um mau humor geral com small caps e com empresas ligadas ao setor de tecnologia e crescimento diante da subida das taxas de juro em âmbito global.
Mas o novo plano de remuneração do management é o principal responsável pelo tamanho dessa desvalorização. Já havia uma preocupação assim no IPO. E agora veio outra.
A companhia é boa, cresce, o Kai é competente. Mas diluir o minoritário neste momento traz conflitos importantes. Se quem mais gosta da empresa tem 3% da companhia e não compra ação na hora de uma queda assim, quem vai se aventurar?
Ações da B3 e a volatilidade
B3 é outro caso emblemático. Ação barata, forte geradora de caixa, ótimo management, paga bons dividendos, é um monopólio natural e tem muito mais barreira à entrada do que o olhar destreinado gostaria de supor. Mas poderia ser muito melhor do que é.
O Conselho de notáveis se reúne para autobajulação e discussões diletantes. Quem vai tomar uma decisão dura, trazer gente nova, empurrar na direção certa, impor remédios amargos?
A marinha britânica se reúne em jantares com mordomos enquanto os piratas se colocam ao lado. O conselho elogia a diretoria, que elogia o conselho.
A supressão do conflito empurra a volatilidade para baixo do tapete. E, assim, vai aumentando o risco de disrupção, como um sapo dentro de uma panela com água quente.
- MUDANÇAS NO IR 2022: baixe o guia gratuito sobre o Imposto de Renda deste ano e evite problemas com a Receita Federal; basta clicar aqui
Já o caso das ações da 3R…
3R parecia ir por caminho parecido, naquele velho conflito entre o private equity que reduz a participação na companhia e deixa para os futuros acionistas a bomba de pagar bem o management antigo.
Claro que sempre há boas explicações. A habilidade de inventar justificativas para explicar a própria remuneração é talvez a maior virtude de altos executivos.
Felizmente, no caso de 3R, a duras penas, a lição parece ter sido aprendida (a se consolidar, claro).
Há quem cobrar?
Entre as lições mais valiosas de governança corporativa, talvez esteja esta: se você comprar uma ação e ela for mal, há quem cobrar naquela empresa? Se não há a figura do dono, as coisas ficam bem mais complicadas.
Trazendo para nosso pequeno microcosmo, na Empiricus, as coisas são bastante simples: se algo der errado, você sabe muito bem a quem cobrar.
O valor e as narrativas
PS.: Nesta época do ano, são comuns reportagens da imprensa criticando o preço dos ovos de Páscoa. Na comparação com os chocolates comuns, você levaria menos gramas pelo mesmo real cobrado, indicando sobrepreço dos ovos do coelhinho.
Essa perspectiva negligencia o caráter lúdico do ovo de Páscoa. O quanto ele proporciona de utilidade ao consumidor não está apenas relacionado ao sabor e aos gramas do chocolate.
Há toda uma narrativa diferente que torna, intrinsecamente, o produto distinto de uma barra de chocolate.
Conforme até mesmo Damodaran reconhece, são as narrativas que definem um valor intrínseco.
A ação de um banco posicionado para o financial deepening tem um valor. A ação de uma “all weather stock” tem outro valor. A natureza humana atribui valor (não somente preço) a boas histórias.
Leia também:
- Bilionário sem teto? Elon Musk, o homem mais rico do mundo, diz que não tem casa no momento e se reveza em ‘quartos vagos em casas de amigos’
- FGTS: saques de até R$ 1 mil começam nesta semana para nascidos em janeiro e fevereiro; veja calendário
 18 de outubro de 2026 - 8:00
PLANO A
Caça às bruxas: os fundos de previdência caros e pouco rentáveis que nós não recomendamos
18 de outubro de 2026 - 8:00 16 de outubro de 2026 - 8:16
O MELHOR DO SEU DINHEIRO
Em busca do eletroposto mais próximo e das ações que vão se dar bem na temporada de balanços; veja o que mexe com seu bolso hoje
16 de outubro de 2026 - 8:16 16 de outubro de 2026 - 7:05
SEXTOU COM O RUY
A bolsa subiu na expectativa, mas a realidade segue difícil. O que esperar da temporada de resultados?
16 de outubro de 2026 - 7:05 15 de outubro de 2026 - 8:35
O MELHOR DO SEU DINHEIRO
A volta do fantasma dos distratos, o peso dos juros para o desempenho da bolsa e tudo o que mexe com o seu bolso hoje
15 de outubro de 2026 - 8:35 14 de outubro de 2026 - 19:45
EXILE ON WALL STREET
Rodolfo Amstalden: O empurrão que faltava para o Novo Keynesianismo
14 de outubro de 2026 - 19:45 14 de outubro de 2026 - 8:28
O MELHOR DO SEU DINHEIRO
Brasileiros à prova da teoria financeira, ‘Pix MEI’, o renascimento do Magalu e o que mais mexe com o seu bolso hoje
14 de outubro de 2026 - 8:28 13 de outubro de 2026 - 8:19
O MELHOR DO SEU DINHEIRO
As propostas de Lula e Flávio Bolsonaro para as PMES, o sumiço das LCIs e LCAs que pagavam 95% e o que agita os mercados hoje
13 de outubro de 2026 - 8:19 12 de outubro de 2026 - 8:01
O MELHOR DO SEU DINHEIRO
É o fim dos aplicativos de banco? Os gerentes de IA e as notícias mais importantes para o seu bolso neste feriado
12 de outubro de 2026 - 8:01 11 de outubro de 2026 - 8:00
TRILHAS DE CARREIRA
Ter lado sem perder o eixo: o que está em jogo no trabalho quando você se posiciona politicamente em tempo de eleição
11 de outubro de 2026 - 8:00 9 de outubro de 2026 - 8:47
O MELHOR DO SEU DINHEIRO
A conta que você não pode atrasar, os encantos da China e o que mais mexe com seu bolso hoje
9 de outubro de 2026 - 8:47 8 de outubro de 2026 - 8:54
O MELHOR DO SEU DINHEIRO
A guerra do delivery pelo seu restaurante, o fim do ‘aceita VR?’ e o que esperar dos mercados hoje
8 de outubro de 2026 - 8:54 7 de outubro de 2026 - 19:51
EXILE ON WALL STREET
Rodolfo Amstalden: Upside de 50% à frente, mas nunca vem de graça
7 de outubro de 2026 - 19:51 7 de outubro de 2026 - 8:38
O MELHOR DO SEU DINHEIRO
A bolsa desanimou, mas os juros não: ativos para um mundo com a Selic menor e o que mais mexe com seu bolso hoje
7 de outubro de 2026 - 8:38 6 de outubro de 2026 - 8:42
O MELHOR DO SEU DINHEIRO
A dívida pública, a dívida do condomínio e a euforia dos mercados: entenda o que você precisa saber antes de investir hoje
6 de outubro de 2026 - 8:42 6 de outubro de 2026 - 7:22
INSIGTHS ASSIMÉTRICOS
Eleições: o pêndulo virou e o fiscal entrou no preço
6 de outubro de 2026 - 7:22 5 de outubro de 2026 - 8:19
O MELHOR DO SEU DINHEIRO
A ação que aguenta o tranco do segundo turno e o que esperar dos mercados hoje
5 de outubro de 2026 - 8:19 2 de outubro de 2026 - 8:24
O MELHOR DO SEU DINHEIRO
O ESG na análise de risco, o impacto das eleições na Petrobras (PETR4) e o que mais move o mercado hoje
2 de outubro de 2026 - 8:24 2 de outubro de 2026 - 7:20
SEXTOU COM O RUY
Por que você deveria ter Petrobras (PETR4) na carteira — independentemente de quem ganhar as eleições?
2 de outubro de 2026 - 7:20 1 de outubro de 2026 - 8:31
O MELHOR DO SEU DINHEIRO
O risco do aluguel atrasado, o candidato favorito do mercado e os preços do petróleo: o que mexe com a bolsa hoje
1 de outubro de 2026 - 8:31 30 de setembro de 2026 - 20:01
EXILE ON WALL STREET

