


Entre a inflação e o fiscal: o IPCA de sexta pode dar espaço para uma nova tentação de corte da Selic
A pergunta não é se um novo corte é possível, mas se ele será justificável pelos dados

Há algumas semanas, a discussão parecia mais simples: o Banco Central havia reduzido a Selic em 0,25 ponto percentual, para 14,25% ao ano, mas boa parte dos economistas entendia que o ciclo deveria parar por aí.
A inflação seguia acima da meta, as expectativas continuavam desconfortáveis e o cenário fiscal ainda não oferecia uma âncora suficientemente crível.
O problema é que, desde então, o mercado passou a andar em outra direção. Como mostram os preços, cresceu de forma relevante a aposta em um novo corte de 25 pontos-base em agosto e, em menor grau, em mais uma redução em setembro.
Essa divergência entre cautela técnica e precificação de mercado é o ponto central desta coluna.
A temperatura no mercado brasileiro e o comunicado do Copom
A pergunta, portanto, não é se um novo corte é possível. É claro que é. A pergunta mais importante é se ele será justificável pelos dados. E, nesse sentido, os próximos dias ganharam peso desproporcional.
A normalização parcial do Estreito de Ormuz retirou parte do prêmio do petróleo, o que ajuda a aliviar a inflação de combustíveis e reduz a pressão sobre bancos centrais no mundo todo.
Leia Também
Por aqui, a atividade econômica também começou a dar sinais mais claros de desaceleração: a produção industrial decepcionou, o mercado de trabalho formal veio mais fraco, o crédito perdeu força em algumas linhas e o IPCA-15 surpreendeu para baixo em junho, ainda que siga em patamar elevado no acumulado em 12 meses. Isso não resolve o problema, mas muda a temperatura da discussão.
Como podemos ver abaixo, a precificação mostra que a comunicação do Comitê de Política Monetária (Copom) deixou espaço para novas apostas de flexibilização. A curva passou a reagir mais aos dados de curto prazo, especialmente inflação corrente, petróleo e atividade.
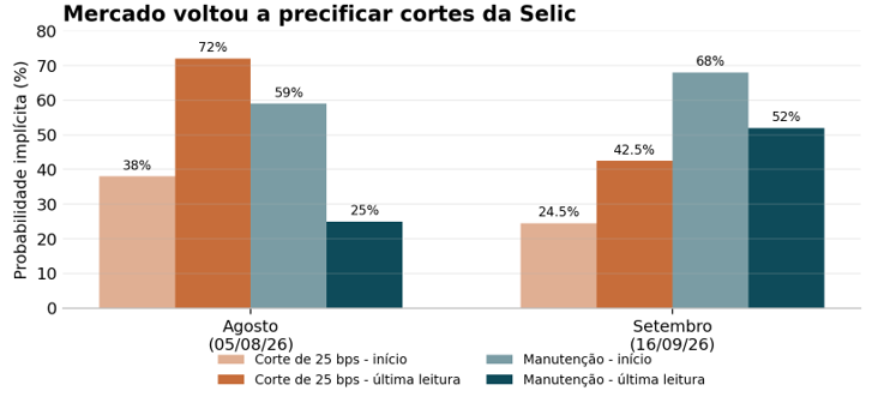
O ponto delicado é que essa reprecificação nasceu de uma comunicação ruim. Ao cortar a Selic e, ao mesmo tempo, deixar aberta a porta para nova redução, o Copom transmitiu ao mercado uma função de reação mais flexível do que parecia compatível com o quadro de inflação.
A ata e o Relatório de Política Monetária ajudaram a organizar melhor a mensagem depois, mas o dano inicial já estava feito: se o próprio Banco Central não fechou a porta, o mercado naturalmente passou a testar até onde ela poderia permanecer entreaberta.
Isso não significa que a autoridade monetária esteja obrigada a cortar novamente. Significa apenas que os dados passaram a carregar a decisão. O IPCA desta sexta-feira, portanto, pode ser o verdadeiro tira-teima.
Um número benigno, especialmente se acompanhado por melhora em núcleos, serviços e itens sensíveis ao ciclo, fortaleceria a tese de que a Selic pode cair mais 25 pontos em agosto.
Um resultado apenas bom na manchete, mas ruim na composição, exigiria mais cautela. E uma surpresa altista recolocaria o Banco Central diante do risco de ter sinalizado flexibilidade demais em um ambiente ainda pouco ancorado.
O alívio na inflação existe, mas ainda é parcial
A melhora recente das expectativas de inflação no Boletim Focus precisa ser lida com cuidado. Houve, sim, uma queda marginal da mediana para o IPCA deste ano, de 5,33% para 5,30%. É uma boa notícia, sobretudo porque interrompe uma sequência de deterioração. Mas não é uma vitória.
A projeção continua acima do teto da meta, de 4,50%, e a expectativa para 2027 segue elevada, mostrando que o mercado ainda não enxerga convergência confortável no horizonte relevante de política monetária.
Em outras palavras, portanto o Focus mostra algum alívio em 2026, mas também evidencia que a inflação esperada segue acima da zona de conforto. Para o BC, a composição e a persistência importam mais do que uma única melhora semanal.
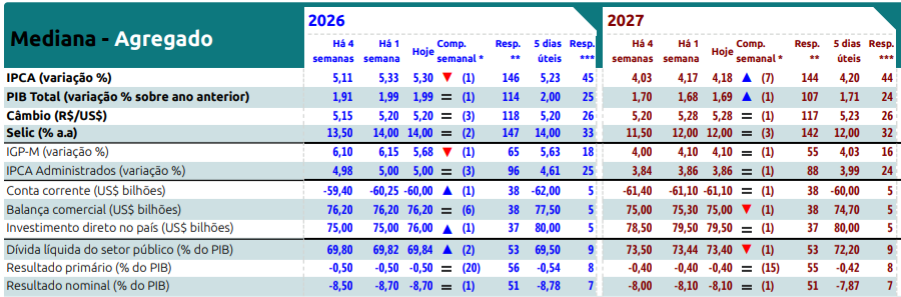
Em termos simples, o Banco Central pode até ganhar espaço para um ajuste fino na Selic se a inflação corrente e a atividade continuarem cedendo. Mas ele ainda não ganhou autorização para declarar o problema resolvido.
A inflação de serviços permanece sensível ao mercado de trabalho, as expectativas seguem acima da meta e a desinflação depende, em parte, de fatores que podem mudar rapidamente, como petróleo, câmbio e preços administrados. Por isso, o corte de agosto é possível; o erro seria transformá-lo em automático.
O fiscal é o motivo pelo qual o juro continua tão alto
O pano de fundo fiscal ajuda a explicar por que o Brasil ainda discute cortes de 25 pontos-base com a Selic em 14,25%, e não uma normalização mais rápida dos juros.
Quando a política fiscal expande gastos, cria programas de crédito, aumenta despesas obrigatórias e não entrega uma trajetória convincente para a dívida, o Banco Central precisa compensar parte desse ruído mantendo juros reais elevados por mais tempo.
Não se trata apenas do resultado primário do mês, mas da percepção de que a política fiscal continua empurrando demanda, prêmio de risco e expectativas em direção contrária ao esforço da política monetária.
Esse é o ponto que torna a decisão de agosto tão difícil. De um lado, os dados recentes de atividade e inflação dão argumentos para quem defende mais um corte residual. De outro, a fragilidade fiscal recomenda prudência, porque uma autoridade monetária percebida como complacente pode acabar reduzindo a Selic curta e, paradoxalmente, abrindo os juros longos.
Para o investidor, essa diferença é fundamental: a taxa básica pode cair, mas a curva só fecha de maneira consistente quando o mercado acredita que a inflação futura também cairá.
Dados de inflação favoráveis ajudam, mas credibilidade decide
A melhor leitura para o momento é de cautela construtiva. O mundo ficou um pouco menos hostil com o petróleo em patamar mais razoável, a atividade brasileira dá sinais de perda de fôlego e o IPCA-15 trouxe algum alívio.
Se o IPCA desta semana confirmar uma inflação mais benigna, especialmente na composição, o mercado terá bons argumentos para consolidar a aposta em novo corte de 25 pontos-base em agosto e talvez discutir o que acontecerá em setembro. Mas essa sequência dependerá de dados, não de desejo.
No fim, a discussão sobre Selic continua sendo uma discussão sobre credibilidade. Cortar juros quando a inflação melhora é parte normal do ciclo.
Cortar juros quando as expectativas continuam desancoradas e o fiscal segue pressionado exige muito mais cuidado.
O Banco Central ainda pode ter espaço para calibrar a taxa básica, mas não pode desperdiçar o principal ativo de qualquer regime de metas: a confiança de que a inflação voltará para a meta, e não apenas para um patamar um pouco menos desconfortável.
Últimas notícias
 17 de novembro de 2026 - 7:11
 16 de novembro de 2026 - 7:46
O MELHOR DO SEU DINHEIRO
Fim do mundo na bolsa? Mercados repercutem ajuste fiscal, crise em aeroportos, ata do Fed e encontro Trump-Xi-Putin
16 de novembro de 2026 - 7:46 15 de novembro de 2026 - 8:00
PLANO A
A ferramenta que te ajuda a sobreviver depois do seu último salário
15 de novembro de 2026 - 8:00 13 de novembro de 2026 - 8:48
O MELHOR DO SEU DINHEIRO
Equilíbrio possível: Ibovespa reage a pacote fiscal enquanto investidores monitoram inflação nos EUA, Nvidia e pane na Microsoft
13 de novembro de 2026 - 8:48 13 de novembro de 2026 - 7:13
SEXTOU COM O RUY
O segredo da felicidade (e do amor e do lucro): por que as baixas expectativas do mercado podem ser uma boa notícia para as ações
13 de novembro de 2026 - 7:13 12 de novembro de 2026 - 8:18
O MELHOR DO SEU DINHEIRO
A conta chega: investidores repercutem ajuste fiscal, IPCA e balanços do Banco do Brasil e do BTG Pactual
12 de novembro de 2026 - 8:18 11 de novembro de 2026 - 20:00
EXILE ON WALL STREET
Rodolfo Amstalden: a coisa certa, na última hora certa possível
11 de novembro de 2026 - 20:00 11 de novembro de 2026 - 8:29
O MELHOR DO SEU DINHEIRO
Cuidado com as expectativas na bolsa: Ibovespa reage ao balanço da Petrobras enquanto investidores aguardam Banco do Brasil e ajuste fiscal
11 de novembro de 2026 - 8:29 10 de novembro de 2026 - 8:14
O MELHOR DO SEU DINHEIRO
A natureza abomina o vácuo: ata do Copom, inflação nos EUA e balanço da Petrobras mexem com a bolsa hoje
10 de novembro de 2026 - 8:14 10 de novembro de 2026 - 6:05
INSIGHTS ASSIMÉTRICOS
Trump continua na Casa Branca. O poder, nem tanto
10 de novembro de 2026 - 6:05 9 de novembro de 2026 - 8:31
O MELHOR DO SEU DINHEIRO
Palavra de amigo: mercados reagem a pronunciamento de Lula enquanto aguardam ata do Copom e dados de inflação
9 de novembro de 2026 - 8:31 8 de novembro de 2026 - 8:00
TRILHAS DE CARREIRA
Existe amizade verdadeira no trabalho? Como manejar a relação profissional e a pessoal
8 de novembro de 2026 - 8:00 6 de novembro de 2026 - 8:52
O MELHOR DO SEU DINHEIRO
Queima de estoque na bolsa: Ibovespa em queda, FII do mês e tudo o que você precisa saber sobre os mercados hoje
6 de novembro de 2026 - 8:52 6 de novembro de 2026 - 7:08
SEXTOU COM O RUY
O Ibovespa despencou 20%, chegou a hora de comprar? Esse estudo diz que sim, mas não qualquer tipo de ação
6 de novembro de 2026 - 7:08 5 de novembro de 2026 - 8:19
O MELHOR DO SEU DINHEIRO
Elevador dos juros parado: decisão do Copom e temporada de balanços movimentam a bolsa nesta quinta-feira
5 de novembro de 2026 - 8:19 4 de novembro de 2026 - 20:07
EXILE ON WALL STREET
Rodolfo Amstalden: Pausa para um bate-papo, mas sem tempo a perder
4 de novembro de 2026 - 20:07 4 de novembro de 2026 - 8:26
O MELHOR DO SEU DINHEIRO
Pato manco (com laranja): eleições nos EUA, balanço do Itaú e decisão do Copom movimentam os mercados hoje
4 de novembro de 2026 - 8:26 3 de novembro de 2026 - 8:34
O MELHOR DO SEU DINHEIRO
Outro patamar: Ibovespa volta do feriado com petróleo, juros, resultado do Itaú e eleições nos EUA no radar
3 de novembro de 2026 - 8:34 2 de novembro de 2026 - 9:45
O MELHOR DO SEU DINHEIRO
É preciso olhar pra fora: o viés doméstico do investidor brasileiro e o que mexe com os seus investimentos na semana
2 de novembro de 2026 - 9:45 2 de novembro de 2026 - 9:14
VISÃO DE DONO
O orçamento aceita tudo: como acertar no planejamento do budget da sua empresa
2 de novembro de 2026 - 9:14
